West Fraser는 유럽 내 거점 강화를 위해서 스코틀랜드에 제재소 설립을 계획

캐나다 제재목 생산업체인 West Fraser가 스코틀랜드 Inverness 공항 인근에 있는 Morayhill OSB 공장 옆에 유럽 최초의 제재소를 건설할 계획이라고 Inverness Courier가 공청회에서 회사 관계자의 말을 인용해 보도했습니다. West Fraser는 2021년 Morayhill 제재소를 소유한 Norbord를 인수하며 유럽 시장에 진출했습니다. 이 제재소는 북미 이외 지역에 설립되는 West Fraser의 첫 번째 제재소이자 유럽 시장 진출을 위한 광범위한 전략의 일환입니다. 이 제재소는 최대 60개의 직접 고용을 창출할 뿐만 아니라 공급망과 배송 운영을 통해서도 더 많은 일자리를 만들어낼 것으로 예상됩니다. West Fraser의 유럽 안전보건 책임자인 Graeme Waller는 이번 기회를 통해 유럽으로 목재 사업을 확장하고 풍부한 목재 자원을 더욱 효율적으로 활용할 수 있게 될 것 이라고 말했습니다. 그는 또한 이 과정에서 폐기물이 거의 발생하지 않을 것이라고 덧붙였습니다. 이 개발 사업으로 인해 시간당 약 40대의 차량 통행이 추가로 발생할 수 있으며, 이는 A96 도로에 약 3% 정도의 영향을 미칠 것으로 보인다고 해당 프로젝트를 담당하는 도시계획 컨설팅 업체인 Pegasus Group의 Andrew Woodrow가 밝혔습니다. 향후 제출될 인허가 신청서에는 종합적인 교통 영향 평가가 포함될 예정입니다. West Fraser는 최근 Morayhill에 철도 측선을 개설했으며, 1단계 운영을 통해 철도를 이용한 자재 반출이 가능해졌습니다. Woodrow는 OSB 공장과 제재소 모두 장기적으로는 자재의 반입과 반출을 주로 철도에 의존하는 것을 목표로 하고 있다고 밝혔습니다. West Fraser는 2026년 말까지 Highland Council에 계획 신청서를 제출할 예정입니다. 승인이 이루어질 경우 약 2년간의 건설 기간을 거쳐, 2029년부터 제재소 가동이 시작될 수 있을 것으로 보입니다.

유럽 침엽수 제재목 수입 가격은 0.9% 소폭 상승했고, 활엽수 제재목은 3.7% 하락

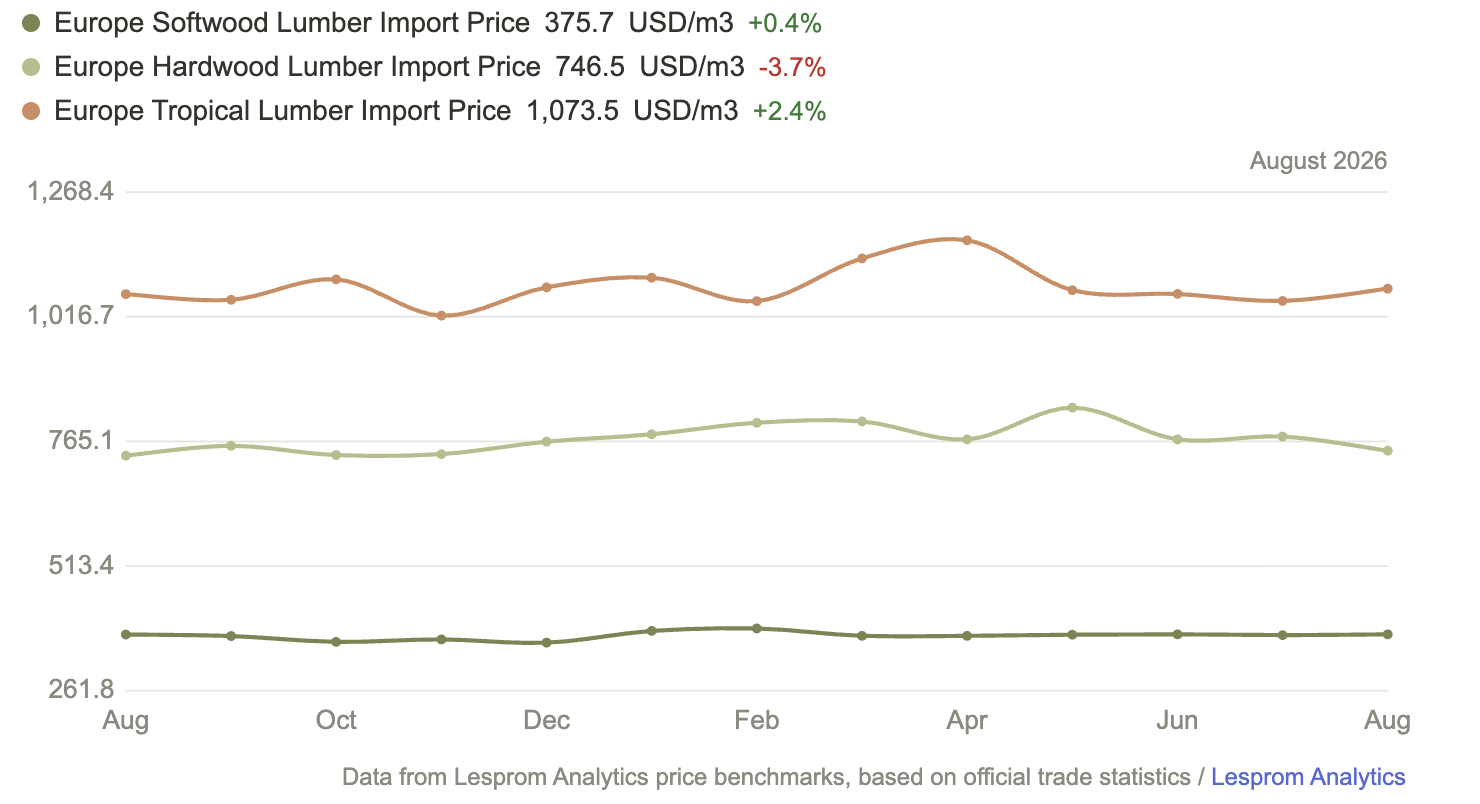
2026년 8월에 유럽 침엽수 제재목 수입 가격 지표(EUSLB)는 0.9% 소폭 상승하여 $378/m³를 기록했습니다. 유럽 활엽수 제재목 수입 가격 지표(EUHLB)는 3.7% 하락하여 $747/m³를 기록했습니다. 수입 가격 벤치마크는 해당 지역으로 유입되는 수입품의 물량 가중 평균 통관 가치를 추적하며(단위: 미화 달러/m³), 매월 업데이트됩니다. 침엽수 제재목 기준 가격은 1년 전보다 0.6% 높았다. 오스트리아산 침엽수 제재목 가격은 2.5% 상승한 반면, 라트비아산 가격은 10.9% 하락했다. 영국은 해당 지역 내 최대 침엽수 제재목 수입 시장으로 17%의 점유율을 차지하고 있는데, 이곳의 가격은 7.4% 하락했습니다. 영국의 수입 물량은 1년 전보다 17.5% 감소했습니다. 영국 침엽수 제재목 수입의 37%를 공급하는 스웨덴으로부터의 물량은 1년 전보다 31.2% 줄었다. 영국 수입 시장에서 26%의 점유율을 차지하는 라트비아로부터의 물량은 1년 전보다 14.9% 증가했습니다. 8월 중 유로화 가치는 달러화 대비 1.5% 상승했는데, 이는 그 자체로 유로화로 결제되는 수입품의 달러 표시 가격을 상승시키는 요인이 됩니다. 활엽수 제재목 기준 가격은 전년 대비 1.3% 상승했습니다. 활엽수 제재목 수입 시장에서 14%의 점유율을 차지하며 해당 지역 최대 수입국인 독일에서는 가격이 21.1% 하락했습니다. 독일의 수입 물량은 전년 대비 15.5% 증가했습니다. 독일 활엽수 제재목 수입량의 21%를 공급하는 라트비아로부터의 반입량은 전년 대비 65.5% 늘었습니다. 반면, 독일 수입 시장에서 29%의 점유율을 차지하는 리투아니아로부터의 반입량은 전년 대비 12.2% 감소했습니다. 8월 유럽 열대 제재목 수입 가격 지표(EUTLB)는 2.4% 상승했습니다. 이는 전년 동기 대비 1.1% 오른 수치입니다. 가봉 열대 제재목 가격이 22.5% 상승하며 이번 가격 상승에 가장 크게 기여했습니다. 유럽 내 최대 열대 제재목 수입 시장(점유율 31%)인 벨기에에서는 가격이 1.2% 하락했으나, 수입 물량은 전년 동기 대비 34.5% 증가했습니다. 벨기에의 열대 제재목 수입 중 49%를 차지하는 카메룬으로 부터의 반입량은 전년 동기 대비 38.8% 늘었고, 점유율 24%를 차지하는 가봉으로부터의 반입량은 25.9% 증가했습니다. 1월 이후 침엽수 제재목 기준 가격은 1.3%, 활엽수 제재목 기준 가격은 4.2%, 열대 제재목 기준 가격은 2% 하락했습니다. 8월 해당 지역으로의 수입량은 총 2,460,000 m³로, 전년 동기 대비 2% 감소했습니다.

유럽의 활엽수 원목 가격은 5개월 만에 첫 상승하였지만, 침엽수 원목 가격은 하락

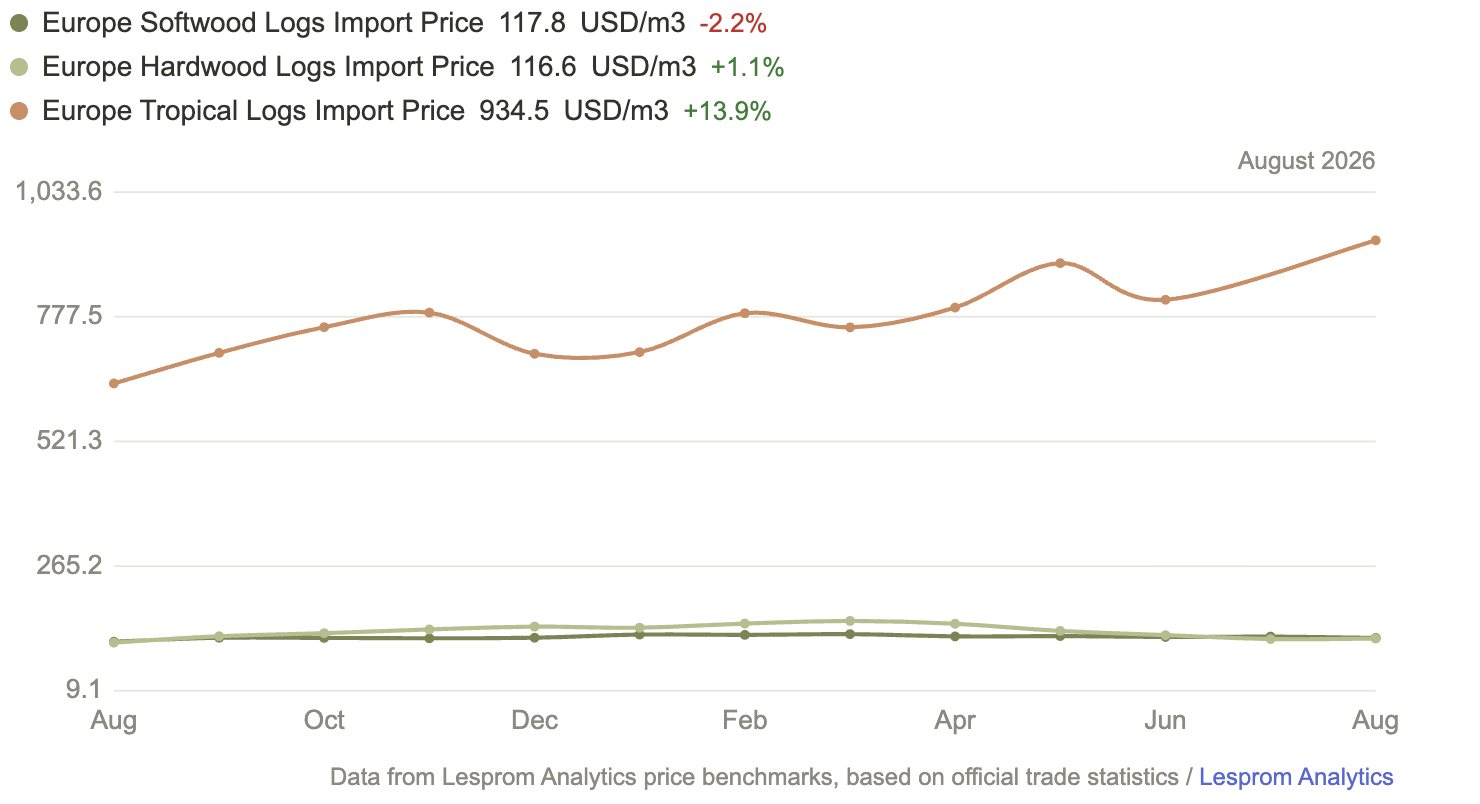
2026년 8월, 유럽 활엽수 원목 수입 가격 지표(EUHLG)는 7.1% 상승한 $114/m³를 기록하며, 4개월 연속 하락세 이후 처음으로 월간 상승세를 보였습니다. 유럽 침엽수 원목 수입 가격 지표(EUSLG)는 1.7% 하락한 $117/m³를 기록했습니다. 유럽 열대 원목 수입 가격 지표(EUTLG)는 0.4% 소폭 하락한 $931/m³를 나타냈습니다. 수입 가격 벤치마크는 해당 지역으로 유입되는 수입품의 물량 가중 평균 통관 가치를 추적하며 (단위: 미화 달러/m³), 매월 업데이트됩니다. 라트비아산 활엽수 원목 가격이 24.1% 상승했습니다. 라트비아는 해당 지역 활엽수 원목 수입량의 20%를 차지합니다. 8월 중 유로화 가치가 달러화 대비 1.5% 상승했는데, 이는 그 자체로 유로화로 결제되는 수입품의 달러 표시 가격을 높이는 요인이 됩니다. 해당 지역 최대 활엽수 원목 수입 시장(점유율 18%)인 스웨덴에서는 가격이 1.3% 하락했습니다. 스웨덴의 수입 물량은 전년 대비 0.4% 증가했습니다. 스웨덴 활엽수 원목 수입의 46%를 공급하는 라트비아로부터의 반입량은 전년 대비 9.9% 늘었습니다. 스웨덴 수입 시장에서 23%의 점유율을 차지하는 에스토니아로부터의 반입량은 전년 대비 49.5% 증가했습니다. 침엽수 원목 기준 가격은 전년 대비 6.2% 상승했습니다. 노르웨이산 침엽수 원목 가격은 9.6% 하락하며 월간 하락세에 가장 큰 영향을 미쳤는데, 노르웨이는 해당 지역 침엽수 원목 수입량의 18%를 공급하고 있습니다. 이 지역 최대 침엽수 원목 수입 시장인 스웨덴 (점유율 20%)에서는 가격이 4.5% 하락했습니다. 스웨덴의 수입 물량은 전년 대비 11.9% 증가했습니다. 스웨덴 침엽수 원목 수입의 68%를 차지하는 노르웨이로 부터의 반입량은 전년 대비 39.5% 늘어난 반면, 스웨덴 수입의 12%를 차지하는 라트비아로 부터의 반입량은 전년 대비 27.1% 감소했습니다. 1월 이후 활엽수 원목 기준 가격은 8.4%, 침엽수 원목 기준 가격은 4.8% 하락했습니다. 해당 지역으로의 수입량은 총 3,450,000 m³로, 전년 대비 2% 증가했습니다.

중국 신규 건설 착공 건수는 2002년 이후 10월 기준 최저치로 하락

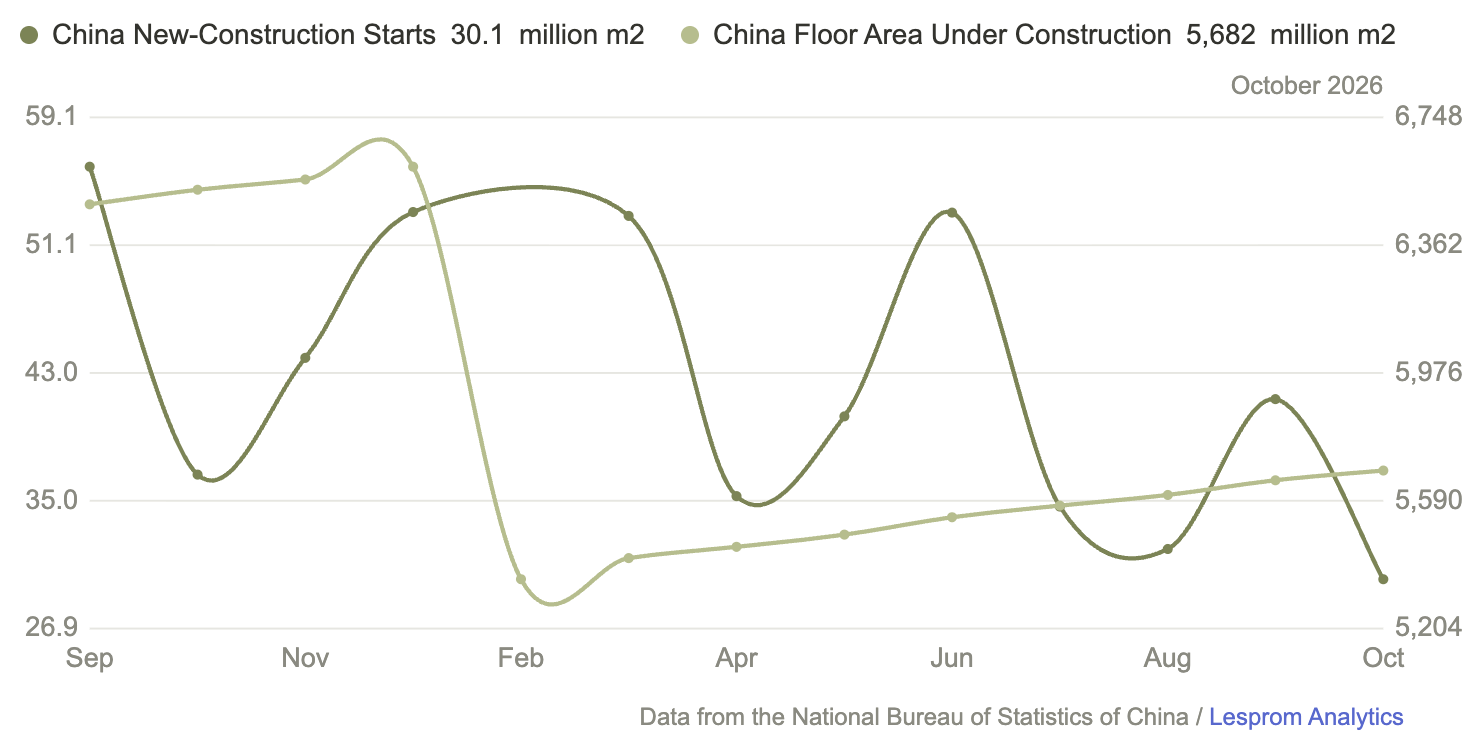
중국 국가 통계국(China’s statistics bureau)은 10월 중국의 신규 건설 착공 면적이 전년 동기 대비 17.9% 감소한 30,100,000 m2를 기록했다고 발표했습니다. 이는 10월 기준으로는 2002년 이후 가장 낮은 수치입니다. 1월부터 10월까지의 누적 착공 면적은 370,400,000 m2로, 이는 같은 기간의 5년 평균치보다 59.7%, 10년 평균치보다는 71% 낮은 수준입니다. 부동산 투자는 전년 대비 34.3% 감소한 3,851억 위안을 기록했다. 10월 말 기준 건설 중인 면적은 총 5.7 billion m2로, 전년 동기 대비 13% 감소했습니다. 완공된 건축 면적은 전년 대비 39.1% 줄어든 22,700,000 m2였습니다. 상업용 주택 판매 면적은 2025년 10월 대비 20.7% 감소하여 해당 월 기준 48,800,000 m2를 기록했습니다. 신규 주택 가격은 9월보다 0.1% 하락했으며, 1년 전과 비교하면 2.6% 낮았습니다.

미국은 계산 오류 확인 후 캐나다산 침엽수 제재목에 대한 보조금 상계관세율을 하향 조정

미국 상무부(Department of Commerce)는 캐나다산 침엽수 제재목에 부과되는 전체 관세 중 보조금 관련 부분인 상계 관세율을 Resolute에 대해서는 12.35 %, West Fraser Mills사에 대해서는 15.31 %로 각각 결정했습니다. 이번 수정 조치는 2024년 1월 1일부터 2024년 12월 31일까지의 기간을 대상으로 하는 2024년 행정 검토의 최종 결과를 바로잡기 위한 것입니다. Resolute FP Canada Inc.는 계산상의 오류를 지적했으며, 미국 상무부(Department of Commerce)는 해당 오류가 의도치 않은 것이었음을 인정했습니다. 최종 계산 과정에서 잘못된 수치가 사용된 것입니다. 그 외 다른 이해관계자는 이와 관련하여 문제를 제기하거나 Resolute의 주장에 대해 의견을 밝히지 않았습니다. Resolute의 세율은 최종 결과에서 정해진 12.42 %에서 12.35 %로 조정되었습니다. 검토 대상인 다른 기업들의 세율은 14.11 %에서 14.08 %로 변경되었습니다. West Fraser Mills의 세율은 이번 수정 사항의 영향을 받지 않습니다. 해당 공고에는 14.08 %의 검토별 세율을 적용 받는 다른 215개 기업의 명단이 포함되어 있습니다.최종 결과가 연방 관보에 게재된 날인 2026년 10월 19일 이후에 국내 소비를 목적으로 창고에서 반출되거나 수입 신고되는 물품에 대해서는 현금 예치율이 적용됩니다. Resolute사의 예치율은 동사에 대해 산정된 개별 세율과 동일하며, 세율이 0.50 % 미만인 기업의 경우 예치금은 0 %가 됩니다. 해당 공고의 현금 예치 관련 항목에서는 그 밖의 모든 생산자와 수출업체에 대해 14.19 %의 세율을 규정하고 있습니다. 또한 각주 15에서는 2026년 10월 29일부터 적용되는 ‘기타 업체(all-others)’ 세율을 12.80 %로 명시하고 있으며, 그 근거로 북미 자유 무역 협정(NAFTA) 패널의 결정을 인용하고 있습니다.

제재목 선물 가격은 2년 만의 최저치를 기록 한 후 4% 반등

11월 13일 금요일기준으로 CME 제재목 선물 가격은 $520/1,000 board feet에 마감했습니다. 이는 2년 만에 최저치를 기록했던 전주 마감가 $500에서 $20, 4% 상승한 수치입니다. 거래량은 세션당 평균 457계약을 기록했는데, 이는 12주 기준치인 632계약보다 27.7% 감소한 수준입니다. 한 주의 시작과 함께 가장 큰 폭의 변동이 나타났습니다. 월요일에 가격은 1.7% 상승하여 $508.50를 기록했는데, 이는 해당 주에서 가장 낮은 종가였습니다. 이후 상승세가 이어지며 수요일에는 $520까지 올랐습니다. 목요일에는 가격이 하락했으나 금요일에 $2를 다시 회복하면서, 결국 한 주를 마감할 때의 가격은 주중 수준과 동일했습니다. 거래자들은 5거래일 동안 총 2,286계약을 거래했습니다. 월요일은 703계약이 거래되어 가장 활발한 거래가 이루어진 날이었습니다. $520에 거래를 마친 이 계약은 1년 전 $508보다 2.4% 높은 수준이었습니다. 이는 7월 22일에 기록한 1년 최고가인 $659보다는 21.1% 낮은 수치입니다.

미국 건설 시장에서 목재와 패널 판매 전망이 연중 최저치로 하락

10월 들어 소매업체들은 매출 전망치를 하향 조정했습니다. 이는 인플레이션 상승, 좀처럼 떨어지지 않는 높은 연료 가격, 그리고 중동 지역의 지속적인 분쟁과 미국 선거 결과와 관련된 불확실성 등이 복합적으로 작용한 결과입니다. Random Lengths의 월간 설문 조사에 따르면, 목재와 패널 모두에 대한 전망치는 연중 최저치로 떨어졌습니다. 10월 제재목 판매 전망치는 4.8을 기록하여 전월 대비 1.0포인트 하락했으며, 전년 동기 수치인 4.9를 소폭 밑돌았습니다. 이러한 전망치 하락은 조사 대상 5개 지역 중 4개 지역에서 나타나 전반적인 양상을 보였습니다. 남대서양(South Atlantic) 지역은 유일하게 예외적으로 전월 대비 0.7포인트 상승했습니다. 서부 지역 소매업체들의 전망이 가장 비관적이었으며, 매출 기대치는 3.7로 나타났습니다. 응답자들은 화재 이후의 재건 사업과 고급 개발 프로젝트들이 시장을 계속 주도하고 있다고 언급했습니다. 한 서부지역 소매업체 관계자는 계속되는 어려움에도 불구하고, 여전히 조심스럽게 낙관하고 있습니다. 생산량 감소와 구매자 신뢰 회복, 그리고 보다 균형 잡힌 공급 환경이 시장에 더 큰 안정성을 가져다 줄 것으로 기대한다고 말했습니다. 한편, 패널 판매 전망치는 1.1포인트 하락한 4.7을 기록했는데, 이는 3년여 만에 가장 낮은 수치입니다. 동북부와 남대서양(South Atlantic)  지역의 소매업체들은 전망치가 소폭 상승했다고 보고한 반면, 중서부, 중남부, 서부 지역은 모두 최소 1.5포인트씩 하락했습니다. 9월에 소폭 증가했던 제재목 재고는 10월 들어 소매업체들에 의해 줄어들었습니다. 5개 지역 중 3곳에서 전월 대비 재고 감소가 나타났으며, 중서부와 동북부 지역에서는 소폭의 증가세를 보였습니다. 패널 재고 역시 감소하여 6월 이후 최저 수준을 기록했으며, 이는 1년 전 수치인 5.7과 동일한 수준입니다. 모든 지역에서 재고가 변동 없거나 감소한 것으로 나타났으며, 서부 지역은 4.8을 기록해 다시 한번 가장 낮은 수치를 보였습니다. 이는 11개월 만에 가장 낮은 수준입니다.

미국 기존 주택 판매는 5.5% 감소하면서 2010년 이후 최저치를 기록

전미 부동산 협회(National Association of Realtors : NAR)는 미국의 기존 주택 판매량이 9월 대비 5.5% 감소한 연간 3,750,000 채(계절 조정치 기준)를 기록했으며, 전년 동기 (2025년 10월) 대비로는 8.8% 줄었다고 밝혔습니다. 9월과 비교했을 때, 동북부 지역의 판매량은 보합세를 보인 반면 중서부, 남부, 서부 지역에서는 감소했습니다. 1년 전과 비교하면 4개 지역 모두에서 판매량이 감소했습니다. 2023년의 한 달을 제외하면, 주택 담보 대출 금리가 2000년 이후 최고 수준으로 치솟은 상황에서 주택을 구매하기란 어렵고, 그 결과 주택 매매량은 2010년 8월 이후 최저 수준으로 떨어졌다고 전미 부동산 협회(National Association of Realtors : NAR)의 수석 경제학자 Lawrence Yun은 말했습니다.

총 주택 재고는 1,590,000 채로, 9월 대비 1.3%, 2025년 10월 대비 4.6% 증가했습니다. 미판매 재고는 5.1개월 치 공급량에 해당하며, 이는 9월의 4.7개월 치, 2025년 10월의 4.4개월 치에서 증가한 수치입니다. 모든 주택 유형을 아우르는 기존 주택의 중위 가격은 $416,700로, 1년 전의 $414,900에서 0.4% 상승했습니다. 이번 상승으로 가격은 40개월 연속 전년 대비 오름세를 기록했습니다. 주택 구입 능력 지수(Housing Affordability Index)는 100.7을 기록하여 1년 전의 107.3에서 하락했습니다. 주택 구입 능력은 4개 지역 모두에서 전년 대비 감소했는데, 구체적으로는 동북부 8.7%, 중서부 7.2%, 남부 5.4%, 서부 5.2%로 각각 하락했습니다. 단독 주택 판매량은 9월 대비 5.8% 감소한 연간 3,410,000 채(계절 조정치 기준)를 기록했으며, 전년 동기 대비로는 8.6% 줄었습니다. 단독 주택의 중위 가격은 $421,900로, 1년 전보다 0.4% 상승했습니다. 콘도미니엄과 공동 주택(co-op) 판매량은 9월 대비 2.9% 감소한 연간 340,000 채를 기록했고, 전년 동기 대비로는 10.5% 하락했습니다. 이들 주택의 중위 가격은 $365,100 로, 1년 전보다 0.3% 올랐습니다.

동북부 지역의 판매량은 9월과 동일한 연간 470,000 건을 기록했으며, 2025년 10월 대비 4.1% 감소했습니다. 해당 지역의 중간 가격은 $519,600로, 1년 전보다 3.2% 상승했습니다. 중서부 지역의 판매량은 9월 대비 3.2% 감소한 연간 900,000 건을 기록했으며, 1년 전보다는 8.2% 줄었습니다. 중간 가격은 $324,300달러로, 2025년 10월 대비 1.5% 상승했습니다. 남부 지역의 경우 판매량은 9월 대비 6.5% 감소하여 연간 환산 기준 1,730,000 건을 기록했으며, 2025년 10월과 비교해서는 8% 줄었습니다. 중위 가격은 $360,900달러로, 1년 전보다 0.4% 하락했습니다. 서부 지역의 경우 판매량은 9월 대비 9.7% 감소하여 연간 환산 기준 650,000 건을 기록했으며, 2025년 10월과 비교해서는 14.5% 줄었습니다. 중위 가격은 $624,300달러로, 1년 전과 동일했습니다.

미국 30년 만기 주택 담보 대출 금리가 7.11%로 하락

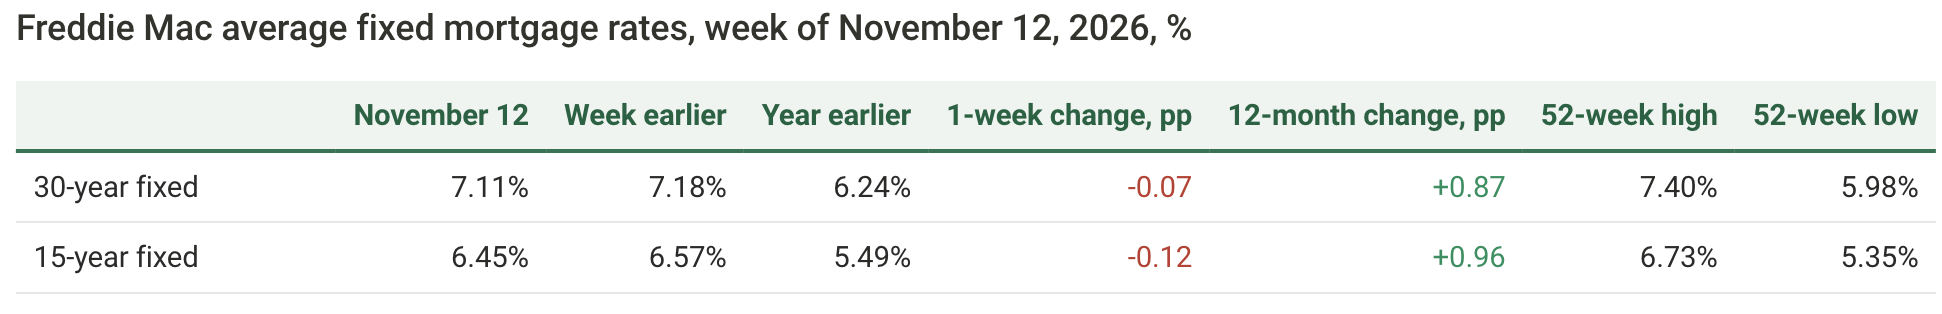
Freddie Mac은 11월 12일 기준 미국 30년 만기 고정 주택담보대출 평균 금리가 7.11%로, 전주의 7.18%에서 하락했다고 밝혔습니다. 참고로 1년 전 금리는 6.24%였습니다.

15년 만기 고정 주택 담보 대출의 평균 금리는 전주 6.57%에서 6.45%로 하락했습니다. 1년 전에는 평균 5.49%였습니다. 30년 만기 금리는 전주 대비 0.07% 포인트 하락했으나, 1년 전보다는 0.87% 포인트 상승했습니다. 15년 만기 금리는 한 주 동안 0.12% 포인트 하락했지만, 1년 전과 비교하면 0.96% 포인트 상승했습니다.

미국 주택 매매 가격 상승세는 둔화

10월 미국 주택 매매 가격은 하락했고, 모기지 금리가 오르고 예비 주택 구입자가 물러나는 상황에서 3년 연속 월별 전년 동기 대비 상승세가 끝났습니다. 이 데이터는 Redfin의 새로운 보고서에서 나온 것입니다. 10월 주택 판매 중위 가격은 전년 대비 0.4% 하락한 $388,634를 기록했습니다. 이는 2023년 5월 이후 첫 번째 감소이며, 불과 두 달 전 2.5% 증가에 비해 급격한 둔화입니다. 미국인의 임금은 매년 약 4%씩 인상되므로 가격이 조금만 하락해도 주택 가용성이 향상될 수 있습니다. 판매 가격은 지난 13년 동안 거의 매달 상승했습니다. 유일한 예외는 2023년의 몇 달뿐이었습니다. 매물로 나온 주택 총수가 2020년 초 이후 최고치를 기록하고 수요가 식어 감에 따라, 주택 구매자들의 협상력은 계속 커지고 있으며, 이는 마침내 실제 매매 가격에도 반영되고 있습니다. 보고서 내 모든 수치는 계절 조정된 것이나, 주택 매매 중위가격 데이터와 주택담보대출 금리 데이터는 예외입니다.

인기 지역에서는 주택 가격이 여전히 빠르게 상승

미국 전역에서 주택 매매 가격은 하락세를 보였으나, 인구 기준 상위 50개 대도시권 중 절반 이상에서는 오히려 가격이 상승했습니다. 샌프란시스코는 전년 대비 중간 매매 가격이 16.8% 상승하며 전국에서 가장 높은 상승률을 기록했는데, 이는 2018년 이후 최대 폭입니다. 그 다음으로는 뉴저지주 New Brunswick이 7.7%의 상승률을 보였다. 뉴욕시 인근의 다른 두 대도시권 또한 상승률 상위 6위 안에 포함되었는데, 뉴욕시와 Nassau County 모두 중위 매매 가격이 4.4% 상승했습니다. 텍사스주 오스틴의 주택 매매 가격이 전년 대비 6.5% 하락하며 가장 큰 폭의 내림세를 보였습니다. 그 뒤를 시애틀(-5.1%)과 내슈빌(-4.9%)이 이었습니다. 오스틴과 내슈빌은 미국 내 대표적인 매수자 우위 시장(buyer’s market)에 속하며, 시애틀의 경우 불안정한 기술 분야 고용 시장이 수요를 억제하고 있습니다.

미국 주택 판매 보류는 팬데믹 이후 최저 수준으로 하락

미국 내 주택 매매 가격 상승세가 둔화하고 있는데, 이는 주택을 구매할 여력이 있는 미국인이 줄어들고 있기 때문입니다. 10월 미국 주택 매매 계약 건수(계절 조정치 기준)는 전월 대비 3.6% 감소하며, 2020년 4월을 제외하면 2013년 이후 가장 낮은 수준을 기록했습니다. 이는 주택 시장 상황을 보여주는 실시간 지표로, 10월에 매매 계약이 감소한 주된 원인은 주택 담보 대출 금리가 평균 7.33%까지 치솟았기 때문입니다. 이는 전월의 6.86%에서 상승한 수치이자 3년 만에 최고치입니다. Redfin의 경제 연구 책임자인 Chen Zhao는 현재는 매수자 우위 시장이지만, 실제로 주택을 구매할 여력이 있는 사람은 많지 않다고 말했습니다. 이어 그는 매매 가격이 시장 상황을 더 정확하게 반영하기 시작하면서, 이러한 흐름에 다소 변화가 생길 수 있다고 덧붙였습니다. 미국 내 대부분 지역에서 주택을 찾는 사람들은 매물에 기재된 가격이 단지 ‘시작점’일 수 있다는 점을 알아야 한다. 매수자는 호가보다 낮은 가격을 제시해 볼 수 있으며, 거래 비용 부담, 수리 문제, 심지어 모기지 금리 인하(이자 비용 절감)를 위한 협상까지 시도해 볼 수 있다. 만약 특정 주택에서 원하는 가격이나 월 납입액을 맞출 수 없다면, 미련 없이 다음 매물을 찾아 나서면 됩니다. 현재 시장에는 매물이 충분히 나와 있으므로, 매수자는 얼마든지 까다롭게 조건을 따져볼 여유가 있습니다. 미국 내 인구가 가장 많은 대도시권 전역에서 계류중인 주택 매매 계약 건수가 감소했고, 이러한 현상은 두 달 연속으로 나타났습니다. 9월 이전에는 3년 전이 마지막이었습니다. 가장 큰 폭의 감소세를 보인 곳은 시애틀과 샌디에이고로, 두 지역 모두 매매 계약 진행 중인 건수가 전년 대비 20% 이상 줄었습니다. 미국 서부 해안의 이들 대도시권은 미국 내에서도 주택 가격이 매우 높은 지역에 속하기 때문에, 7%가 넘는 주택 담보 대출 금리는 주택 구매 희망자들의 월 상환 부담을 크게 가중시켰습니다. 시애틀의 경우, 지역 고용 시장의 불확실성 또한 주택 수요를 억제하는 요인으로 작용하고 있습니다. 주택 매매 완료 건수가 거의 3년 만에 최저 수준으로 떨어졌습니다. 10월 주택 매매 건수는 전월 대비 2.1% 감소하며 2023년 12월 이후 가장 낮은 수준을 기록했는데, 이보다 더 낮았던 시기는 2014년까지 거슬러 올라갑니다. 지난달에 성사된 거래 중 다수는 8월과 9월에 계약이 체결된 것들인데, 당시에는 이미 금리가 오르고 있었고 경제적 불확실성 때문에 많은 주택 구매 희망자들이 관망세로 돌아서거나 구매를 주저하고 있습니다.

주택 공급은 2020년 이후 최고 수준으로 증가

주택 매수 수요가 감소함에 따라 공급이 늘고 있습니다. 9월 대비 매물로 나온 주택 총수는 0.9% 증가하여 2020년 초 이후 최고치를 기록했으며, 이는 2025년 5월 이후 가장 큰 월간 증가 폭입니다.