2021년 1사분기 에스토니아 침엽수 제재목 (rough-sawn & planed) 수출량은 전년에 비하여 약간 하락하여 144,905 m³이었습니다. 2020년 하반기 수출량이 증가하였지만 반대 경향을 보여주었습니다. Eurostat에 따르면 EU이외 국가로의 수출량은 6% 감소하여 57,603 m³이었고, 전체 수출량의 40%로 2% 하락하였습니다. 하지만 이런 하락은 다른 EU 국가들 로의 수출량이 3% 증가하여 87,302 m³으로 기록하면서 부분적으로 상쇄되었습니다. 표면 가공이 된 (planed) 제재목 수출량은 6% 증가하여 84,220 m³이었지만, 표면 가공이 안된 (rough-sawn) 제재목 수출량은 9% 감소하여 60,685 m³이었습니다.
급격한 매도 이후에 제재목 가격은 이미 바닥세를 보인 것으로 생각되고, 현재 가격 수준으로 안정화될 것으로 레버리지 및 인버스 전문 운용사인 디렉시온 (Direxion)의 대체 자산 책임자인 Ed Egilinsky는 예상하였습니다. 월요일에 제재목 선물은 약 $530/thousand board보다 약간 낮게 거래되었고, 5월의 기록적인 가격대인 $1,711보다는 거의 70% 낮게 형성되었습니다. COVID-19 팬더믹 중에 공급망이 붕괴되고, 주택 건설 성장이 가속화되면서 제재목 가격은 500% 이상 상승하였습니다. Egilinsky에 따르면 최근의 $500 가격대는 원자재 저항선으로 생각된다고 발표하였습니다. Egilinsky는 가격 변화에 영향을 줄 3가지 요소를 제시하였고, 이들 요소들이 제재목 공급의 심각한 감소와 가격 상승에 영향을 줄 것이라고 주장하였습니다.
첫번째 요인은 제한된 노동력 시장입니다. Egilinsky는 이것이 왜 소수의 공장만 정상적으로 운영되는 지의 이유라고 주장하였습니다. 2021년 6월에 미국의 가능 채용은 기록적으로 높은 10.1 million으로 팬더믹이래 처음으로 가능한 노동력보다 높은 숫자로서, 이는 그의 주장을 뒷받침하고 있습니다. 두번째 요인은 걷잡을 수 없이 거센 산불입니다. 산불 때문에 소수 공장만 정상적으로 운영되고 있는데, 예측하기 하지 못한 영향이 더해질 것이라고 예상하였습니다. 예를 들어서 이번 산불은 Canfor와 같은 주요 생산업체들에게 이미 영향을 주기 시작하였습니다. 세번째 요인은 급증하는 델타 변위 바이러스입니다. 이런 새로운 압박들의 위협이 제재목 폐쇄의 위험성을 높이고 있고, 이로 인하여 공급망 회복에 어려움을 겪게 될 수 있다고 Egilinsky는 주장하였습니다.
2021년 1사분기 영국의 주택 신축은 계절적 요소를 감안하여 조정한 수치가 전년 대비 36% 증가하여 46,010 units이었습니다. 영국 주택 공동체 지방 자치부 (Ministry of Housing, Communities and Local Government)에 따르면, 이 결과는 지난 13년간 최고를 기록하였다고 발표하였습니다. 지난 과거 최고 수준은 2007년 1사분기로 49,473 units이었습니다. 이런 주택 신축 상승은 전 3분기동안의 하락을 부분적으로 상쇄하였습니다. 올해 3월을 포함한 12개월 동안 주택 신축 예비 수치는 명목상으로 4% 하락하였습니다. 실질적인 완공은 전년 대비 4% 증가하여 49,470 units으로 기록이 시작된 이후 가장 높은 분기 실적을 보여주었습니다. 하지만 주택 신축과 유사하게 이전 분기의 부진을 완전히 상쇄하지는 못하였습니다. 즉 3월을 포함한 12개월동안의 완공은 명목상으로 11% 하락하여 155,960 units이었습니다.
2021년 1월에서 7월까지 베트남 목재 및 목재 생산품의 수출액은 USD $ 9.58 billion으로, 전년 대비 55% 상승하였다고 베트남 통계청이 발표하였습니다. 발표된 자료에 따르면 목재 생삼품의 수출액은 USD $ 7.44 billion으로 전년 대비 64% 성장하였습니다. COVID-19 팬더믹동안에 가구 수요가 증가하면서 목재 수출이 증가한 것으로 분석되고 있습니다. Binh Duong Furniture Association (BIFA)의 General Department of Customs 회장에 따르면 Binh Duong의 목재 생산품 전체 수출 매출의 65%이상이 미국 시장으로 수출되었는데, 이는 전년 대비 81% 증가하였습니다. 그리고 홍콩 시장의 경우 전년대비 47% 증가하여 전체의 8.5%, 대만 시장도 전년대비 43% 증가하였습니다. 이와 유사한 결과가 Binh Dinh 중부 지역에서도 발표되었습니다. Binh Dinh Department of Industry and Trade의 책임자 Ngo Van Tong에 따르면 이 지역의 목재 생산품은 유럽, 오세아니아, 미주, 아시아, 아프리카로 수출하고 있고, 이 지역 가구 수출업체들은 2021년 3사분기까지의 주문을 확보하고 있습니다. The COVID-19 팬더믹은 무역과 운송에 많은 어려움을 유발시켰고, 사람들의 사무와 주거 스타일에 변화를 일으켰습니다. 그러면서 소비자들은 가정에서 사무와 생활을 유지하기 위하여 더 많은 가구들을 구매하였습니다. 그러면서 거실과 다이닝 룸 가구의 수출 매출액이 빠르게 상승할 것으로 예상하고 있습니다. 목재 생삼품의 증가된 주문에 부합하기 위하여 Binh Duong의 목재 가공 회사들은 생산 방법에 따라 빠르게 적응하고 변화하고 있습니다. 즉 일부 회사들은 더 많은 부지를 확보하고, 새로운 시설을 개설하였습니다. COVID-19 팬더믹 때 통제와 방지 대책을 순차적으로 경감시키면서, 2021년 베트남의 유럽 시장 수출 매출은 급격하게 증가하였습니다. 베트남 목재 가공과 수출산업은 큰 동력을 얻었지만, COVID-19으로 인한 어려움은 여전히 존재하고 있습니다. Binh Duong 지역의 Lam Viet Company의 이사회 회장인 Nguyen Liem에 따르면 지난 2년간 목재 산업 수출의 고성장은 잠재적인 위험을 내포하고 있는데, 그 이유는 미국이 갑작스럽게 성장한 수입에 대하여 방어 대책을 증가할 가능성이 있기 때문입니다. 만약에 미국이 베트남 목재 산업에 제재를 부과하면, 전체 분야가 심각하게 영향을 받게 될 것입니다. 또 다른 문제는 운송을 위한 컨테이너 확보에 어려움이 많습니다. 그러면서 운송비가 지난 2-3년동안 2배, 3배, 심지어는 10배까지 상승하였습니다.
Mercer International은 미국 Washington주 Spokane에 위치한 최첨단의 cross-laminated timber (CLT) 제조 시설 인수에 대하여 미국 파산 법원에 승인을 받았습니다. 공안 인수에 $50 million이 지불될 예정이고, 거래 마감은 빠른 시간내에 진행될 것입니다. CLT 시설은 Spokane 부근의 54 acres의 부지에 위치하고 있고, 공장 면적은 약 270,000 ft2 입니다. 세계에서 가장 큰 CLT 프레스를 포함하여 광범위한 자동 기술로 설치되어 있습니다. 이 시설의 5적층 판넬의 연간 생산량은 대략 13 million ft2이고, 5일 가동 기준으로의 연간 생산량은 140,000 m3 입니다. 이는 북미 총생산량의 약 30%를 차지합니다.
북미 침엽수 합판 공장들은 OSB 제조업체들보다 2021년 4월에서 6월까지 생산량이 1사분기 & 전년 대비 더 강한 상승세를 보여주었습니다. APA-The Engineered Wood Association의 분기별 통계 자료에 따르면 2021년 2사분기 북미 구조용 판넬 생산량은 전년대비 13% 성장하여 7.844 million M3이었습니다. 품목별로 살펴보면 합판 생산량은 16% 상승하여 2.460 million M3이었고, OSB 생산량은 12% 증가하여 5.384 million M3 이었습니다. 그러면서 2사분기 합판 생산량은 전분기 대비 5%, OSB는 3% 상승하였습니다. 2021년 1사분기 구조용 판넬 생산량은 4% 상승하였지만, 전체 판넬 생산량에서 OSB 비중은 2020년 1사분기에는 적어도 69%이었지만, 20201년 1사분기에는 68.6%로 감소하였습니다. 2018년이후 합판 생산량은 2.1 million M3에서 2.4 million M3 범위를 맴돌았는데, 2018년 2사분기에는2.546 million M3을 기록하였습니다. OSB 생산량의 경우 2017년 중반 이후 거의 모든 분기 생산량이 5.1 million M3이상이었습니다. 하지만 5 million M3이하의 생산량을 기록한 분기는 2018년 1사분기 (4.988 million M3), 2019년 4사분기 (4.83 million M3), 2020년 2사분기이었고, 지난 4년간 가장 높은 생산량을 기록한 분기는 2019년 3사분기 (5.433 million M3)와2020년 3사분기 (5.408 million M3) 이었습니다.
2021년 미국 주택 신축은 6.3% 상승 2021년 5월과 6월에 보여준 미국의 주택 신축 상승은 4월에 기록한 12.2% 하락을 완전히 상쇄하지 못하였습니다. U.S. Census Bureau and the U.S. Department of Housing and Urban Development가 발표한 주택 건축 통계자료에 따르면, 계절 요소로 조정된 6월 신축은 5월(1.643 million units)에 비하여 6.3% 상승하였습니다. 하지만 지난 15년동안 최고를 기록한 3월 (1.725 million units)보다는 4.8% 낮은 수준입니다. 단독 주택 (1.160m units)과 공동 주택 (474,000 units) 건축은 모두 같은 비율로 상승하였습니다.
2021년 6월 건축 허가는5.2% 하락하여 1.598m units 이었고, 이는 3개월 연속 하락이었습니다. 15년간 최고를 기록한 1월 (1.883m units)에 비하여 15.1% 낮았습니다. 역대 최고 기록은 2006년 5월로 건축 허가가 1.905m units이었습니다. 단독 주택 허가는 6.3% 하락하여 1.063m units이었고, 2-4가구 주택 허가도 10.3% 감소하여 52,000 units이었고, 공동 주택 허가도 1.6% 하락하여 483,000 units이었습니다.
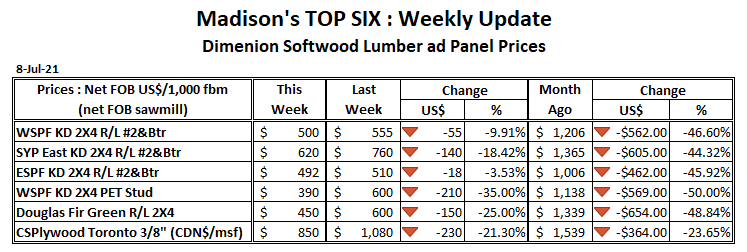
최근의 구조용 침엽수 제재목과 판넬 가격의 하향세는 이전에 구매를 꺼려하던 구매자들이 다시 구매를 시작하기에 충분한 동기부여를 하였습니다. 보통의 목재 공급 지역에서의 산불과 극심한 더위와 같은 다른 조건들이 2021년 여름 나머지가 어덯게 진행될지에 대한 불확실성을 더해가고 있습니다. 작년 가격에 정확하게 이른 후에, 2021년 7월 23일로 마감한 한주의 침엽수 제재목 기준 도매 가격인 Western S-P-F KD 2×4 #2&Btr. 더 하락하였습니다. 지난주 가격보다 10%, $55 하락하면서 US$500 mfbm 를 기록하였는데, 이는 한달 전 가격 ($1,206) 보다 59%, $706 하락한 가격입니다. 전년 대비 ($590) 15%, $90하락하였지만, 2년전 같은 시기의 가격 ($352) 보다는 42%, $148 높습니다.
단독 주택 판매량이 하락하고 있지만, 유망한 미국 단독 주택 건설 활동은 제재목 판매에 계속적으로 동력을 주고 있습니다. 시장이 급선회할 수도 있을 것 같습니다. 목재에 대한 욕구는 여전히 강세를 유지하고 있었지만, 구매자들은 2달전 유래 없이 높은 제재목 가격에 집단적으로 망설이고 있었습니다. 가격 수준이 바닥에 도달할 수 있을까? 즉각적으로 구매를 시작해야 하는가? 아니면 구매를 연기하고 가격이 더 하락하기를 기다려야 하는가? 정확한 답을 지금은 얻을 수 없고, 다음주 혹은 그 다음주가 되면 알 수 있을 것으로 예상합니다.
미국에서의 Western S-P-F 수요는 비트거리면서 한주를 시작하였지만, 주중 나머지내내 다시 강세를 유지하였습니다. 모두들의 대화의 중심은 공급과 생산이었습니다. 캐나다의 감산 발표로 2차 공급자들은 구매를 시작하였고, 하류의 구매자들은 고갈된 재고 충당에 노력하였습니다. Stud에 대한 강한 수요때문에 구매자들은 대부분 표준 제재목에 관심을 집중하였고, 저등급은 여전히 약세 이었습니다. Western S-P-F의 캐나다 구매자들은 거래가능한 바닥수준을 찾는데 또 한주를 노력하였습니다. 가격은 폭 넓은 이익범위때문에 심한 변동을 유지하였습니다. 1차와 2차 공급업체들은 제한된 수요를 경쟁하였습니다. 제재소들은 구매자들에게 극심한 카운터 오퍼를 계속적으로 받았지만, 최근에는 덜 수용적이었습니다. 제재목 생산업체들은 업체에 따라 다르지만 2주에서 2달까지 유지할 수 있는 충분한 원목을 보유하고 있습니다. 하지만 캐나다 서부 산불 움직임과 위험은 끔찍합니다.
최근에 제재목 가격이 하락하고 있지만, 증가하는 수요와 제한된 공급때문에 침엾 제재목 가격은 팬더믹 이전 수준보다는 높게 형성될 것이라고 산업의 전문가들은 예상하고 있습니다. 캐나다 천연 자원부 (Natural Resources Canada)에 따르면, 2021년 3월에 Eastern spruce-pine-fir는 US$1,400/thousand board feet에 판매되었고, Western spruce-pine-fir는 $1,200에 판매되었습니다. 참고적으로 2020년 3월의 판매 가격은 $550에서 $600/1,000 board feet 범위이었습니다. 최고 가격을 기록한 5월 중순의 가격은 $1,600/1,000 board feet 이상이었습니다. 그 이후에 최고 가격의 약 1/3이 하락하면서 현재 가격은 대략 $500/1,000 board feet 수준입니다. 하지만 소매업자들은 높은 가격으로 제재목을 구입하여 재고를 충당하였기 때문에 현재 시장에 하락한 현재 가격을 충분히 반영하지 못하고 여전히 높은 수준으로 판매를 하고 있습니다.
Forest Economic Advisors (FEA)의 원장 Paul Jannke는 현재 제재목 가격이 더 이상 많이 하락하지 않을 것이라고 경고하였습니다. Jannke에 따르면 주택 신축이 증가하면서 침엽수 제재목 수요는 지난 5년간 최고로 강세를 보이고 있습니다. 지난 10년간의 소나무 병충해 (pine beetle) 감염이 캐나다 BC 내륙에서의 목재를 거의 40% 감소시키면서 공급을 제한하고 있습니다. COVID-19 팬더믹 이전에 제재목의 5년 평균 가격은 약 $380이었다고 Jannke는 발표하였습니다. 하지만 미래를 예상해 보면 산업 전문가들은 제재목 가격의 새로운 평균은 $500-$550/1,000 board feet가 될 것이라고 추산하고 있습니다.
2021년 2사분기동안 Stora Enso는 제재목과 목재 생산물을 1.247m m³ 판매하였습니다. 이는 전년대비 13.5%, 2021년 1사분기 대비 12.0% 상승하였습니다. 이런 상승 이유는 유럽과 북미에서의 평균 이상의 수요와 대부분의 품목들이 높은 가격으로 판매되었기 때문입니다.
많은 장점을 지니고 있는 것으로 판명된 대규모 상업 건축 프로젝트에 회사는 초점을 맞추고 있습니다. 현재 진행되고 있는 프로젝트는 670건으로 전년 대비 4% 상승하였습니다. 평균 프로젝트 규모는 20% 커지고 있습니다. 수요를 충족을 계속하기 위하여 회사는 현재 cross-laminated timber (CLT) 생산량 증설을 위하여 투자하고 있습니다. 4번째 CLT 공장이 체코 Ždírec에 건설 중이고, 2022년말에 완공이 될 예정입니다. 이 공장의 연간 생산량은 100,000 m³으로 계획하고 있어, 회사 전체의 연간 생산량은 390,000 m³이 될 것으로 생각하고 있습니다. 판매량과 판매 가격이 상승하면서 2사분기 매출수익은 37.7% 상승하여 €477m이었습니다. 높은 판매 이익으로 인하여 EBITDA는 거의 3배상승하여 €111m이었고, EBIT도 거의 4배 상승하여 €100m이었습니다. 영업자본수익률 (ROOC : Return on operating capital)은 65.8%로 새로운 기록을 갱신하였습니다.