하버드 대학 주택 연구 연합 센터의 Remodeling Futures Program에서 발표한 리모델링 선행 지표 (LIRA : Leading Indicator of Remodeling Activity)에 따르면 자가 주택의 리모델링과 수리에 대한 소비의 연간 증가는 작년과 비교하여 2021년에 약간 상승할 것으로 예상되고 있습니다. LIRA는 주택 개선, 리모델링, 수리에 대한 소비는 연간 대비 약간 증가, 2020년 말에 3.5%에서 2021년 3.8%로 약간 상승할 것으로 예상하고 있습니다.
주택 연구 연합 센터의 Chris Herbert에 따르면 주택 건설, 판매, 주택 자산이 빠르게 성장하면서 강한 주택 시장이 형성되면서 리모델링 시장은 계속적으로 혜택을 받게 됩니다. 정기적인 교체와 수리 프로젝트에 더하여, 주택 소유주들은 올해에 다방면에서의 경제가 회목되면서 주택 개선에 더 많은 투자를 하게 될 것으로 예상합니다.
주택 연구 연합 센터의 Remodeling Futures Program의 프로젝트 소장인 Abbe Will에 따르면 미국 주택 설문조사에서 발표된 새로운 기준 자료들에 의하면 2021년 시장 규모를 약 $4 billion 성장하여 총 $352 billion을 예상하고 있습니다. 2018년과 2019년 리모델링 소비는 예상보다 더 성장하였습니다. 즉 11.5%를 예상하였지만 2년 동안 12.8% 상승하였습니다.
Klaus-Peter Teipel Research & Consulting의 예측에 따르면, 독일 DIY와 정원용 상점들은 2020년에 13.7% 성장하여 €26.1bn 이었습니다. 두자리수 % 범위의 성장률이 예상되었고, 특히 정원관련 생산품은 16.9%, 건축 자재는 16.3%, DIY는 13.4% 상승하였습니다. BHB (Federal Association of Germany DIY and DIY Markets)는 2020년 매출이 1.5-1.8% 성장할 것으로 처음에는 예상하였습니다. 하지만 Corona 팬더믹으로 인하여 DIY의 예상치 못하게 성장하면서 예상보다 훨신 높은 매출을 기록하게 되었습니다. 2020년 3사분기는 13.9& 성장하고, 2020년 1월에서 9월까지는 15.0% 상승하였다고 2020년 11월에 BHB는 발표하였습니다. BHB가 발표한 수치들은 독일 GfK 연구소가 결정하였고, 매장 사이즈가 1,000m²이상인 모든 상점들의 자료에 기초하고 있습니다. 이와는 대비되게 Teipel는 GfK 조사에서 제외되는 소규모와 중간 사이즈 DIY 상점들의 모든 자료를 포함하고 있습니다. 그래서 Teipel가 결정한 매출 수치는 GfK 가 결정한 매출액과 직접적으로 비교할 수 없습니다. Gfk에 따르면 BHB 회원사들의 2019년 총매출액은 €19.46bn 이었습니다.
단지 2달전에 주택 건설 업자는 최고로 행복한 시간을 보내고 있었습니다. COVID 팬더믹으로 인하여 교외 지역의 크고 새집에 대한 욕구가 커지면서 주택건설업자 투자심리(homebuilder sentiment)는 사상 최고치 이었습니다. 하지만 주택 건설 비용이 상승해 가면서, 주택 것널 업자들은 덜 낙관적으로 변화해 가고 있습니다.
NAHB/Wells Fargo의 미국 주택 지수 (Housing Market Index : HMI)에 따르면 단독 주택 시장에 대한 주택 건설 신뢰지수는 2020년 1월에 3포인트 하락하여 83 이었습니다. 2달전 주택 건설 신뢰지수는 기록적 최고인 90이었고, 팬더믹 이전인 2019년 1월 지수는 75이었습니다.
NAHB 회장인 Chuck Fowke에 따르면 제재목과 다른 건축 자재 가격 상승, 활용가능한 부지와 노동력의 부족으로 인하여 인도기한이 지연, 주택 가격이 상승등의 공급측면의 제약점들에 대하여 건설 업자들이 고심하고 있는 중이라는 의견을 제시하였습니다. 미국 주택 지수 (HMI)의 3대 요소들을 살펴보면, 현재 판매 조건은 2포인트 하락하여 90, 향후 6개월간의 예상 매출도 2포인트 떨어져 83이고, 구매자 거래도 5포인트 하락하여 68 입니다. NAHB 수석 경제학자인 Robert Dietz는 여전히 주택 시장이 경제 성장을 주도하고 있지만, 제한된 재고가 좀더 강한 성장을 제약하고 있다고 발표하였습니다. 건설가능한 부지 부족은 강한 수요를 부합하기 힘들고, 자재가격 상승은 주택 가격을 큰폭으로 추월하면서 주택 확보력을 손상시키고 있습니다.
3개월간 미국 주택 지수 (HMI)의 이동 평균을 살펴보면, 북동부 지역은 투자 심리가 6포인트 하락하여 76이었습니다. 중서부 지역은 2포인트 상승하여 83, 남부 지역은 1포인트 떨어져서 86, 서부 지역도 하락하여 95 이었습니다.
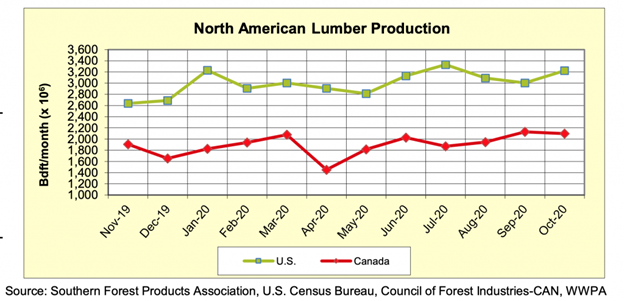
Western Wood Products Association에 따르면 2020년 1월에서 10월까지 미국에서의 침엽수 제재목 생산량은 전년(29,838 mfbm) 대비 2.7% 상승하여 30,643 mfbm 이었습니다. 2020년 10월 미국의 침엽수 제재목 생산량은 9월(3,005 mfbm)과 비교하여 7.3% 증가하여 3,225 mfbm 이었습니다. 캐나다의 침엽수 제재목 생산량은 2020년 내내 부진하고 하락하였지만, 2020년 10월부터 회복세를 보여 주었습니다. 2020년 1월에서 10월까지 캐나다의 침엽수 제재목 생산량은 전년(20,450 mfbm) 대비 6.2% 하락하여 19,184 mfbm 이었습니다. 그리고 10월 생산량은 9월 생산량(2,129 mfbm)은 1.4% 감소하여 2,099 mfbm 이었습니다. 캐나다 British Columbia 지역에서의 침엽수 제재목 생산량은 전년(7,412mfbm) 대비 11.2% 하락하였습니다.
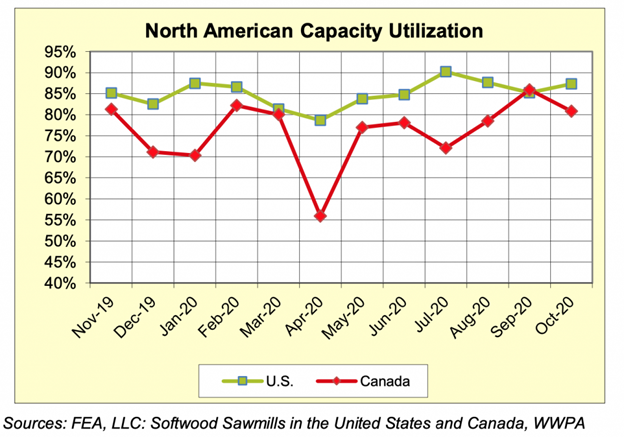
2020년 1월에서 10월까지 미국 제재소들의 설비 가동률은 85%로 2020년 9월 그리고 2019년 1월에서 10월까지의 자료와 비슷한 수준이었습니다. 캐나다 제재소들의 설비 가동률은 2020년 7월에서 9월까지 향상되었지만, 2020년 10월에는 2020년 9월 (86%)과 2019년 10월 (79%) 과 비교하여 낮아져서 76% 이었습니다.
2년 연속 하락 후에 2020년 3사분기 전세계 원목 가격지수 (GSPI : Global Sawlog Price Index)는 2사분기보다 2.9% 상승하였다고 Wood Resource Quarterly (WRQ)는 발표하였습니다. 현재 GSPI는 그래도 지난 4년동안 2번째로 낮고, 지수의 25년 평균보다 4.1% 낮습니다.
지난 몇년간 유럽과 라틴 아메리카에서의 원목 가격 하락이 가장 극심하였습니다. 유럽 3개의 지역에서 원목 가격이 하락하였는데, 중앙 유럽에서는 2018년부터 2020년까지 가격이 22%로 가장 많이 하락하였습니다. 유럽 주요 원목 시장에서의 가격 경향은 지난 20년동안 상당히 다르게 형성되었습니다. 2020년 3사분기 유럽 원목 가격 지수 (ESPI : European Sawlog Price Index) 는 분기 대비 1.4% 하락하였습니다. ESPI는 지난 5년동안 최고 가격인 Euro 86.50/M3를 기록한 2018년 이후 지속적으로 천천히 하락하였습니다. 가격이 최고점을 기록한 이후에 지수 기본을 제공하는 9개국에서 가격이 하락하였습니다. 지국 화폐 기준으로는 발틱(Baltic) 주변 국가들, 체코, 노르웨이, 중앙 유럽에서 원목 가격이 하락하였습니다.
2020년 1, 2사분기동안 부진후에 전세계 원목 거래는 3사분기에 회복되었습니다. 아시아에서 원목 수입이 가장 크게 증가하였지만, 유럽의 많은 국가들은 2018년과 2019년에 비하여 수입된 원목 의존도가 하락하였습니다. 2020년 3사분기 중국의 침엽수 원목 수입은 기록적인 최고에 이르렀고, 원목 수입량은 2사분기보다 65% 상승하여 13.5 million M3 이었습니다. 중국의 원목 수입 주요 국가는 뉴질랜드, 독일, 호주, 러시아 그리고 미국 이었습니다. 2020년 2사분기부터 가장 극심한 변화는 독일에서 발생하였는데, 독일에서의 원목 중국 수입은 2배 이상 증가하였습니다.
2021년 1월 중순이 되면서 침엽수 제재목과 판넬 생산품들의 수요와 공급이 균형을 이루었습니다. 2X8가격이 어느 정도 하락하였지만 거의 대부분 품목의 가격은 보합세 이었다고 Madison’s Lumber Reporter는 발표하였습니다. 지금의 소강상태가 제재목 생산업체와 도매상들의 판매 가격의 새로운 수준을 제시한다는 것에 모두들 동의하고 있습니다. 구매자들의 현장 재고 수준은 2020년 대부분 동안 겪었던 비상사태의 낮은 수준은 아닙니다. 하지만 가격이 역사적인 경향과 비교하여 높은 수준을 유지하고 있기 때문에 공급을 충분히 비축하고 있는 구매자는 여전히 거의 없습니다. 분주한 주택 건설 계절이 빠르게 다가오면서, 미국과 캐나다 양국의 주택 통계 자료들은 극도로 희망적인 상황을 유지하고 있습니다. 제재소들은 일반적인 봄계절의 주문 쇄도가 곧 형성될 것이라고 예상하고 있습니다.
연휴 동안 수요가 가속화되면서 1월 첫째 주의 침엽수 제재목 가격은 최고조를 기록하였습니다. 2021년 정상 근무한 2주동안에 침엽수 제재목 대부분의 가격은 보합세이었습니다. 현재 판매 가격과 제재목 선물 가격을 비교하고 관망하면서, 미국 Western SPF 시장에서 지난주 수요가 진정되었습니다. 그래도 생산업체들은 4주에서 5주 주문 파일을 확보하고 있고, 매일 매일 충분한 양을 쉽게 판매하고 있기때문에 별로 걱정을 하지 않고 있습니다. 캐나다의 Western SPF 생산업체들은 현재 제재목 선물이 만기된 후에 수요가 다시 올라 올것이라는 것에 확신하고 있습니다.
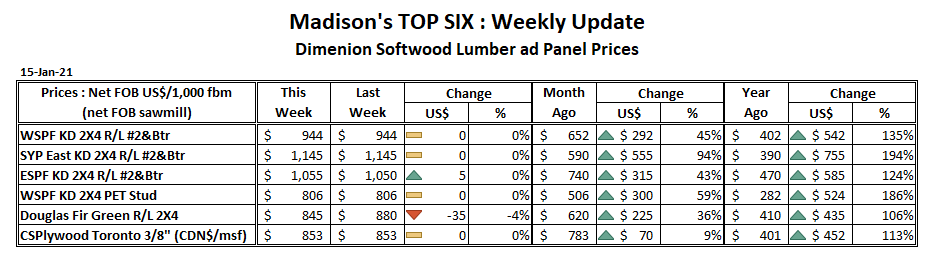
2021년 1월 15일로 마감한 2021년 2번째 주에 공급과 수요 균형이 안정을 찾았습니다. 침엽수 제재목 종목 상품의 기준인 Western SPF KD 2X4 #2&Btr. 가격은 보합세로 전주와 같은 US$ 944 mfbm 이었습니다. 지난 주 가격은 한달전과 가격인 US$ 652와 비교하면 US$ 292, 45% 높았습니다. 일년전 가겨인 US$ 402 mfbm과 비교하면 US$ 542, 135% 높았습니다.
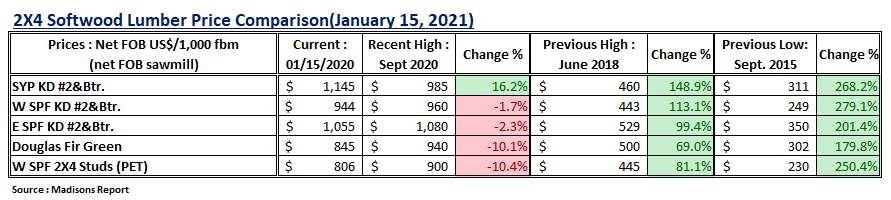
아래의 표는 침엽수 제재목 기준인 2X4의 현재 가격과 최근 최고인 2020년 9월 가격, 역사적으로 최고인 2018년 6월 가격, 최저인 2015년 9월 가격과의 비교 입니다.
미국 노동통계국 (Bureau of Labor Statistics)이 발표한 최근의 생산자 물가 지수 (PPI ; Producer Price Index)에 따르면, 에너지를 제외한 거주용 건설에 사용된 자재의 2019년 12월 가격은 0.7% (계절적으로 조정되지 않은) 상승하녔고, 2019년 12월과 비교하면 5.4% 높아졌습니다. 2020년 한해 동안 건축 자재 가격은 단지 두번만 하락하였습니다. 전미주택건설협회 (NAHB ; National Association of Home Builders)의 보고에 따르면 에너지 가격이 5.5% 상승하면서, 거주용 건축에 대한 입력 지수도 한달 동안 1.6% 상승하였습니다.
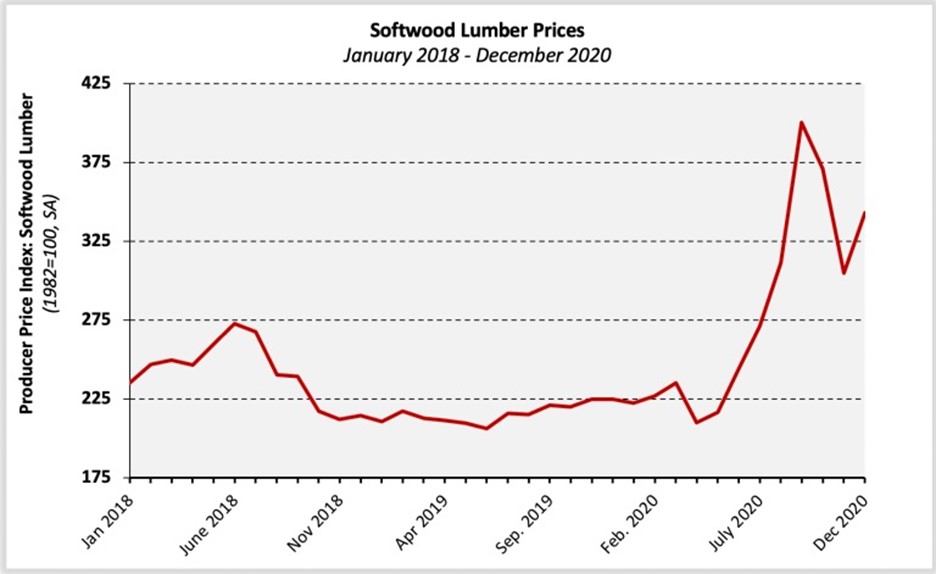
침엽수 제재목 가격은 지난 2달동안 23.9% 하락하였지만 전체적으로 12.5% 상승하였습니다. 침엽수 제재목 PPI는 9월의 최고 기록보다 거의 15% 낮게 유지되고 있습니다. 하지만 Random Lengths 자료에 따르면 지수는 2020년 12월말 부터 가격이 상승하면서 1월에 더 많이 상승하였습니다.
가격적인 측면에서 침엽수 제재목 가격은 기록적으로 높기 형성되었을 뿐만아니라 가격 변동성도 극심하였습니다. 2001년이후 침엽수 PPI의 변동성이 가장 심한 해는 2018년 (0.29)와 2020년 (0.45) 입니다. 20년간 변동성은 약 0.14입니다. 2020년 가격 지수의 변동성은 불황 때인 2008년과 2009년에 비하여 거의 4배 입니다. 캐나다 제재목에 대한 명목적 가격 움직임과 관세이외에, 캐나다 달러에 대한 미국 달러의 강세가 영향을 미쳤습니다.
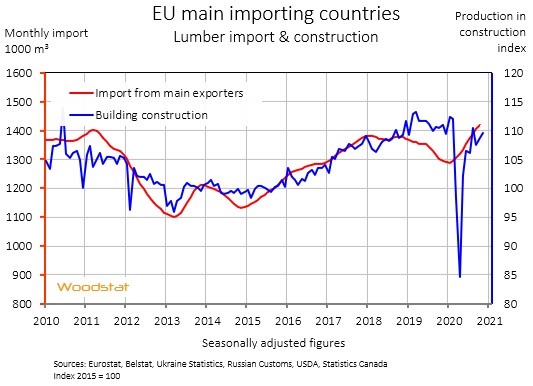
2020년 11월 EU의 완공된 건물 (주거용, 학교, 상업용 가게등) 건설 지수는 10월과 비교하여 0.7% 높았다고 Eurostat는 발표하였습니다. 지수는 여전히 높은 수준을 유지하고 있습니다. Woodstat의 CEO인 Jenny Wessung에 따르면 일부 유럽국가들에서의 ‘do it yourself) 분야가 매우 활발해 지면서 시공작업이 상승하였고, 이로 인하여 침엽수 제재목 수요가 증가하였습니다. 그리고 2021년에서 2023년까지 시공 작업은 계속적으로 상승할 것으로 예상합니다. 영국 주택 분야는 높게 활성화되고, 최근 데이타는 지난 해와 유사합니다. 2020년 11월 중국의 주택 신축은 2007년과 비교하여 2배 이었습니다. 2020년 11월 미국의 단돋 주택 신축은 2007년이후 가장 높았습니다. 이는 주택 부족과 극도로 낮은 이자율로 설명이 됩니다. NAHB에 따르면 2021년에서 2023년까지 단독 주택 신축은 계속 상승할 것으로 예상합니다.
2년 연속 하락 후에 2020년 3사분기 전세계 원목 가격지수 (GSPI : Global Sawlog Price Index)는 2사분기보다 2.9% 상승하였다고 Wood Resource Quarterly (WRQ)는 발표하였습니다. 현재 GSPI는 그래도 지난 4년동안 2번째로 낮고, 지수의 25년 평균보다 4.1% 낮습니다.
지난 몇년간 유럽과 라틴 아메리카에서의 원목 가격 하락이 가장 극심하였습니다. 유럽 3개의 지역에서 원목 가격이 하락하였는데, 중앙 유럽에서는 2018년부터 2020년까지 가격이 22%로 가장 많이 하락하였습니다. 유럽 주요 원목 시장에서의 가격 경향은 지난 20년동안 상당히 다르게 형성되었습니다. 2020년 3사분기 유럽 원목 가격 지수 (ESPI : European Sawlog Price Index) 는 분기 대비 1.4% 하락하였습니다. ESPI는 지난 5년동안 최고 가격인 Euro 86.50/M3를 기록한 2018년 이후 지속적으로 천천히 하락하였습니다. 가격이 최고점을 기록한 이후에 지수 기본을 제공하는 9개국에서 가격이 하락하였습니다. 지국 화폐 기준으로는 발틱(Baltic) 주변 국가들, 체코, 노르웨이, 중앙 유럽에서 원목 가격이 하락하였습니다.
2020년 1, 2사분기동안 부진후에 전세계 원목 거래는 3사분기에 회복되었습니다. 아시아에서 원목 수입이 가장 크게 증가하였지만, 유럽의 많은 국가들은 2018년과 2019년에 비하여 수입된 원목 의존도가 하락하였습니다. 2020년 3사분기 중국의 침엽수 원목 수입은 기록적인 최고에 이르렀고, 원목 수입량은 2사분기보다 65% 상승하여 13.5 million M3 이었습니다. 중국의 원목 수입 주요 국가는 뉴질랜드, 독일, 호주, 러시아 그리고 미국 이었습니다. 2020년 2사분기부터 가장 극심한 변화는 독일에서 발생하였는데, 독일에서의 원목 중국 수입은 2배 이상 증가하였습니다.
현재의 수요 공급 상황과 매주 연속으로 급격하게 상승하는 제재목 가격의 결과를 똑같이 알고 있는 북미 침엽수 제재목 제조업체, 도매업체, 유통업체, 구매자, 최종 사용자 모두 진정으로 미지의 영역에 있는 것 입니다. COVID-19 제약으로 인한 새로운 사회적 거리 두기 규정이 시행된후에 미국과 캐나다 전역의 제재소들은 생산을 증대하거나 전용량으로 운영하였습니다. 그러는 동안 미국 주택, 건설, 판매, 가격이 점점더 강세를 보여주었습니다. 주택 건설업자와 예약업체들은 9월동안 진행될 프로젝트에 필요한 목재를 이미 주문하였고, 입고하고 있습니다. 수요는 멈추지 않을 것이고 이에 따르는 목재 공급이 충분하지않다는 점을 제외하고는 어떻게 상황이 전개될지를 아무도 모른다는 것 입니다. 서부, 동부, 남부의 제재소 주문파일들은 9월까지 확고히 형성되어 있습니다. 제재소에서 생산이 확정되기도 전에, 구매자들은 현재 9월 중순까지의 목재를 기대하고 있고, 운송은 더 지연될것 입니다. 침엽수 제재목 가격은 다시 상승하여 지난 최고의 기록을 넘어섰습니다. 전례없는 새로운 수준을 직면하면서, 수요는 강세를 여전히 유지하였습니다. 모든 품목들의 제재소들 주문 파일은 9월까지 확장되었고, 증가하는 철송량에 철송은 몇주씩 지연되고 있습니다. 미친듯한 긴박함이 일반적인 분위기로 시장을 지배하고 있으면서, 구매자들은 수종에 상관없이 목재 구매에 매진하고 있습니다. 목재가 빠른 속도로 입고되고 판매되면서, 모든 수준에서의 목재 재고는 거의 존재 하지 않습니다.
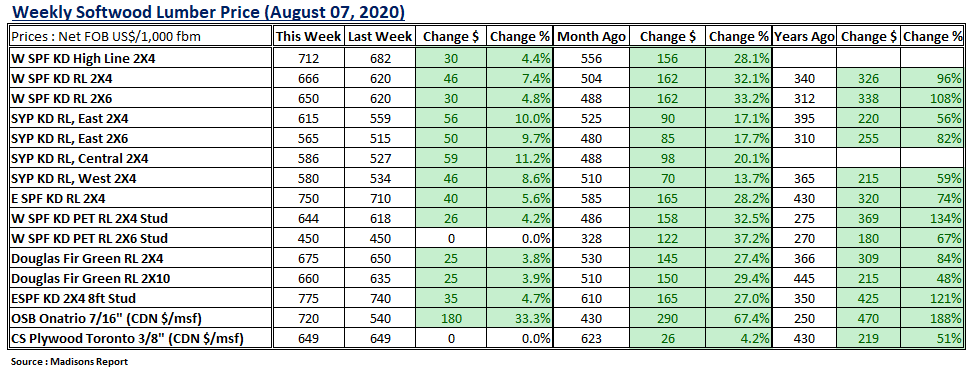
지난주 캐나다 Western SPF #2&Btr. 2X4 가격은 다시 $46상승하여 US$666 mfbm 이었습니다. 제재소들은 가격을 공격적으로 견적하고, 소비자들은 여전히 반박을 하지 않으면서, 제재소에서의 표준 등급과 프리미엄 등급 제재목 가격은 모두 두자리수 상승을 하였습니다. 캐나다에서의 수요는 지난주에 잠시 머추었지만 다시 폭발하면서, 대형 제재업체들은 미국 구매자들의 현찰 거래로 이른 아침에 거래를 마감하였습니다. 2차 공급업체은 재고를 구축하지 못하고, 가까운 미래의 가격을 정하지 못하고 있습니다.
2020년 8월 7일로 마감한 한주동안 표준 구조용 침엽수 제재목 가격은 급격하게 상승하였습니다. 표준 침엽수 제재목 Western SPF 2X4 #2&Btr. KD 가격은 지난주 (US$620)와 비교하여 US$46, 7% 상승하여 US$666 mfbm (Net FOB sawmill) 이었습니다. 한달전과 비교하면 US$162, 32% 상승하였고, 2019년 같은 시기 (US$340) 와 비교하면 US$326, 96% 상승하였습니다.
동부지역 수요는 지난주 다시 극도로 강해지면서 제재소들은 가격을 상승시켰습니다. Eastern SPF #2&Btr.의 Great Lakes 시장에서 가격은 $40-$55 상승하였고, Toronto 시장에서의 가격은 $45-$55 올랐습니다. 정신없이 바쁜 판매와 문의는 일반적이 되었고, 구매자들은 메압을 필사적으로 찾고 다니고 있습니다. 제재소들의 주문 파일들은 9월초까지 형성되었고, 주문에 대한 운송은 9월말까지 힘들것으로 생각하고 있습니다.
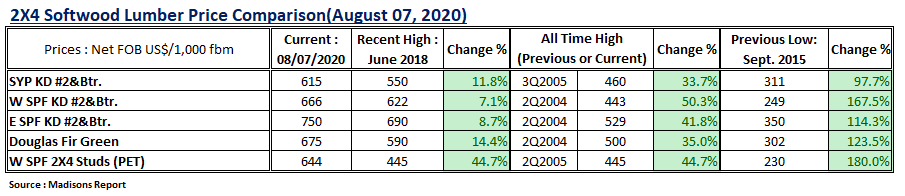
가격이 계속해서 충격적으로 상승하면서, 지난주 Western SPF 2X4가격은 1년 연속 평균 가격인 US$404 mfbm보다 $262, 65% 상승하였고, 2년 연속 평균 가격인 US$391 mfbm과 비교하면 $275, 70% 올랐습니다.
아래의 표는 2020년 7월 현재 가격과 최근 최고인 2018년 6월 가격, 역사적 최고 가격인 2004/2005, 최근 최하인 2015년 9월 가격과의 비교 입니다.