중국은 거의 3년간의 금지를 끝내고 호주 목재 수입을 재개할 것 입니다. 호주 캔버라의 중국 대사 Xiao Qian 에 따르면 중국 관세청은 목요일(5월 18일)부터 중국이 호주 목재 수입을 재개할 것이라고 호주 농림부 (Australian minister of agriculture )에 정식적으로 통보하였습니다. 2020년 후반이후 양국의 무역이 중단되었습니다. Xiao에 따르면 환태평양 전략적 경제동반자 협약(Trans-Pacific Partnership)을 위한 포괄적이고 점진적인 협정 (Comprehensive and Progressive Agreement)에 참여하여 논의할 실무진 구성을 준비라고 있습니다. 중국은 2021년에 협정에 가입하려고 애를 썼지만 진행은 여전히 미미한 상황 입니다. 월요일에 수상 Anthony Albanese 개선되는 양국 관계에 신뢰를 표명하였습니다. 무역 장관 Don Farrell는 최근에 북경에서 돌아왔는데, 중국측 상대인 Wang Wentao 와 협상을 통하여 보리, 와인, 바닷가재와 같은 십수억 달러의 호주 수출품에 대한 제약을 끝낼 가능성을 찾았습니다.
Realtor.com의 최신 설문에 의하면 주택을 구입하고 판매하는 개인의 82%는 낮은 주택 융자 이자율에 의하여 “잠긴 상태”라고 느낀다고 발표하였습니다. 이 설문 조사는 최근 혹은 잠정적인 주택 판매자들 1,2000명 이상이 참여하였고, 현재 부동산 시장의 구매자와 판매자 모두에게 직면한 도전을 보여 주었습니다. 폭발하게 상승하는 가격과 제한된 재고로 특징이 지어지는 2021년과 2022년의 뜨겁게 인기 있는 판매 시즌이후에, 부동산 시장이 2023년 봄으로 이전하였습니다. 주택 가격은 지난 해에 비하여 여전히 6.3% 높지만, 가격 성장은 9개월 연속으로 부진하였고, 주택 판매 기간이 늘어가고 있습니다.
구매자 수요 하락과 가용한 재고 부족으로 인하여 판매자와 구매자 모두에게 자신들이 어려운 위치에 있다는 것을 설문 조사에서 보여주고 있습니다. 흥미롭게도 설문에 참여한 판매자의 85% 이상은 현재 자신의 주택을 판매하자마자 동시에 새로운 주택 구매를 계획하고 있습니다. 다수의 구매자들이 상승한 주택 융자 이자율을 감수해야하기 때문에 판매 결정에 복잡성을 더해주고 있습니다.
낮은 주택 융자 이자율에 의한 “잠긴 상황”은 판매자들에게 일반적이어서, ¾ 이상이 이런 감정을 표현하고 있습니다. 판매자의 약 50%는 판매이전에 이자율이 하락할 때까지 기다릴 계획입니다. 하지만 25%는 이런 상화에도 불구하고 개인적인 이유때문에 판매를 진행할 예정 입니다. Z 세대, 밀레니엄 세대, X 세대를 포함한 젊은 세대에게는 심각한 미불 주택 융자 부채때문에 “잠긴 상황”을 좀 더 많이 느끼고 있습니다. 특히 X세대 소유주는 역설적인 경향을 보여주고 있습니다. 아마도 미불 채무양을 낮출 수 있다고 생각하기 때문에 X세대의 1/3은 이런 상황에도 판매를 계획하고 있습니다. 이와는 반대로 개체적으로 부채가 덜한 베이비부머의 대부분은 낮은 주택 이자율로 인하여 현재 자신의 주택이 “잠긴 상황”이라고 느끼지 않고 있습니다.
이번 설문은 주택 판매 뒤에 숨어있는 동기를 철저하게 조사하였습니다. 주택 판매를 계획하는 소유주들의 중요 이유는 이익 가능성, 변화하는 가족 욕구, 다른 생활 편의 시설에 대한 욕구 입니다. Z 세대 주택 소유주 가용성을 우선적으로 고려하고, 가정을 중요 원인으로 생각합니다.
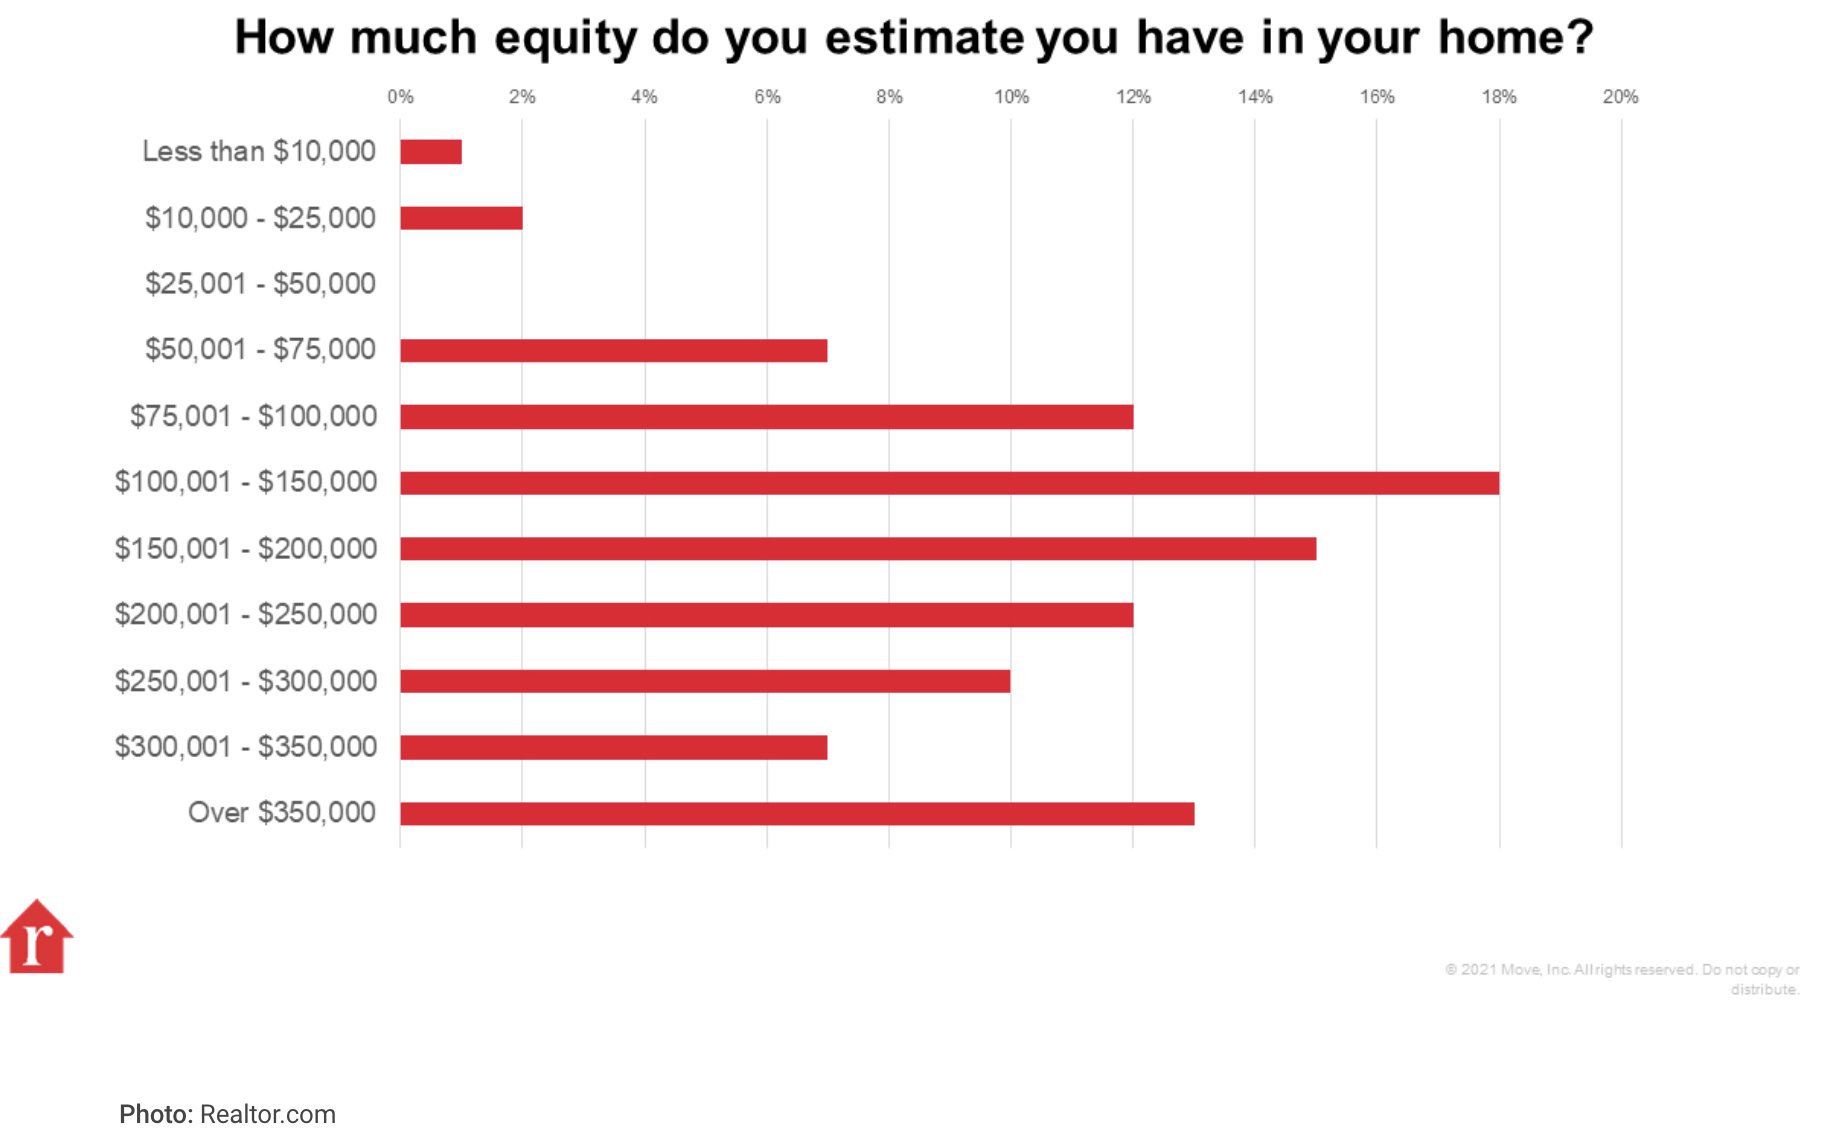
주택 시장의 도전에도 불구하고, 많은 수의 판매자들은 자신들의 주택 가치에 대하여 만족을 나타냈습니다. 약 75%가 $100,000이상의 가치를 예측하였고, 42%는 $200,000 이상으로 예측하였습니다. 주택 소유주가 높은 수준의 가치를 느끼고 있으면 성공적인 주택 판매에 대하여 유리한 입장을 가지게 됩니다.
더군다나 설문 조사에 따르면 잠정적인 판매자들은 긍정적인 결과에 대한 높은 기대를 보여주고 있습니다. 현재 시장에서 판매자들의 ¼ 이상은 경매에 참여하고 있지만, 31%는 오퍼 가격으로 판매가 될 것으로 예상합니다. 부가적으로 37%는 1주일 내에 오퍼를 받을 것으로 믿고 있습니다. 이런 예상은 높은 이자율로 시장 모멘텀에 충격을 준 2022년 8월을 능가하고 있습니다.
오늘날 시장에서 구매자 관심을 얻기 위해서는 구매자들이 주택을 잘 관리하고, 합당한 가격을 제고해야 한다고 Realtor.com은 주장 하였습니다. 계속되는 가용성의 도전에도 불구하고 구매자들은 적정 자격 수준에서 바로 입주 가능한 주택을 활발히 찾고 있습니다. 새로운 리스트가 작년에 비하여 적은 수준이어서, 판매자들은 판매 최적 시기동안에 구매자들의 관심을 잡을 수 있는 좋은 기회를 가지고 있습니다.
5월이 되었지만 제재목 수요가 증가한다는 증거가 나타나지 않고 있습니다. 제재소들이 충분한 재고를 보유하고 있으면서 공급도 좋은 상황 입니다. 봄이 되면서 구매자들의 문의가 개선되었지만 여전히 지난 겨울 수준 입니다. 그러면서 관계자들은 2023년에 좀 건축 시준이 언제 가시화될지 의문이었습니다. 약한 시장 조건에 대응하기 위하여 또 다른 생산업체의 감산이 발표되었습니다. 이는 제재목 원자재 가격의 추가 하락을 방지하기 위해서이고, 현재 가격은 위험스럽게 생산 비용 수준 혹은 이하 입니다.
미국의 Western S-P-F 거래업체에 따르면 실재 봄철 판매 활기는 다시 한번 찾기 힘든 상황 이었습니다. 명백하게도 과도한 공급이 너무 적은 수요를 쫓아 가고 있습니다. 일부 관계자들은 해당 지역에서 감쳐진 양호한 비지니스와 만만치 않은 그날 그날의 트럭 주문을 대조하듯이 보고하였습니다. 수요 수준은 지루한 수준이지만, 전체적인 거래의 일일 마감 숫자는 괜찮은 수준이었습니다. 2×4 #2&Btr R/L가 저평가 되었다는 게 전반전인 정서 입니다. 반면에 #3/Utility 2×4 는 구매가 좀 더 힘들고, 판매가 쉬운 상황 이었습니다. 거래 업체들에 따르면 studs가 가장 유동적인 아이템 이었습니다. 제재소 주문 파일은 2주내에 형성되어 있습니다.
Western S-P-F 제재목 시장에 신중이 계속해서 군림하고 있다고 캐나다 공급업체들은 보고 하였습니다. 관계자들은 전체적으로 긍정적이었지만, 비지니스 속도는 전형적인 봄철 수준에 한참 아래 이었습니다. 구매자들은 그날 그날의 구매로 여전히 존속하였습니다. 구매자들이 단기 필요만 구매를 계속하였지만, 작업 현장의 활동과 소매 거래는 증가하였습니다. 캐나다 제재소들은 필수 아이템의 판매 가격을 적은 폭으로 조정하였습니다. 운송 흐름은 원활하였고, 대부분이 정각에 형성되면서 구매자편에서는 긴급성이 추가적으로 감소하였습니다.
2023년 5월 5일로 마감한 주의 침엽수 제재목 기준 가격인 Western Spruce-Pine-Fir 2×4 #2&Btr KD (RL)의 가격은 US$360 mfbm으로 전주 가격과 변화가 없었고, 전월 가격인 $351보다는 $9, 2$ 상승하였습니다. 1년전 같은 시기의 가격인 US$1,060 mfbm와 비교하면 $700, 66% 하락하였고, 2년전 같은 시기의 가격인 $1,210와 비교하면 $850, 70% 낮았습니다.
Tolko Industries는 Lakeview 제재소 운영을 계획에 없던 운영 중지를 2주동안 시행 한다고 발표하였습니다. BC 지역의 심각하게 높은 원목 가격과 경제적인 원자재 활용 부족이 생산량에 충경을 주고 있다고 부회장인 Troy Connolly는 언급하였습니다. 회사의 목표는 운영의 안정성과 일정성을 확보하는 것이지만, 제재목 수요의 가파른 하락과 비영 상승으로 운영 중지의 결정을 하게 되었다고 발표하였습니다. 고용인들에게는 월요일 아침에 발표하고, 이번 주 금요일 5월 19일이 마지막 생산일이 될 것 입니다. 그리고 6월 5일에 운영이 재개될 것 입니다. 생산 중지 기간 동안에도 Lakeview의 운송과 평삭 작업은 계속 될 것 입니다. 이번 운영 중지로 대략 50명의 고용인들에게 영향이 있을 것이고, 약 10 million board feet 제재목 생산이 중단되는 것 입니다.
2023년 1월에서 3월까지 캐나다 제재목 수출량은 전년 대비 5.0% 하락하여 7,686 thousand m3이었고, 수출액도 52% 감소하여 $1,572 million이었습니다. 제재목 수출 평균 가격은 49% 하락하여 $205/m3이었습니다. 이런 하락 기류는 캐나다 BC 공장들에게 가장 강하게 다가왔습니다. 2022년 한해 동안 적어도 1.7 billion board feet 제재목이 감산 되었습니다. 더군다나 2023년 1사분기에 일부 공장들이 폐쇄하였습니다. 이런 결과의 가장 큰 원인은 원목 가격 상승, 하락하는 제재목 가격, 산업에 충격을 주는 정부 정책 입니다. 2023년 1사분기동안 북미 전체 감산의 약 70%는 BC 공장들이 차지하였습니다.
GreenFirst Forest Products에 따르면 지난해 중반부터 하락하기 시작한 제재목 가격은 올해 봄이 시작하는 동안에도 하락하고 있다고 발표하였습니다. 계속되는 인플레이션에 대응하기 위한 이자율 상승의 충격으로 2022년 중반이후에 제재목 수요를 약화시키는 결과를 초래하였습니다. 이때문에 2022년 하반기동안 제재목 가격도 하락하였고, 2023년 1사분기과 봄 초에에도 하락된 가격 수준으로 유지되었습니다. 더해진 금융 정책의 강화와 이자율 상승으로 제재목 시장 가격은 하락 압박이 계속되었고, 단기적으로 변동적일 것이라고 예상됩니다. 하지만 2023년 나머지 기간 동안 성장에 대하여 미국 주택 건설 업체들은 낙관적 입니다.
부정적인 충격을 부분적으로 상쇄하는 제재목 공급 제한이 존재하였습니다. 즉 캐나다 British Columbia와 북미 다른 지역에서 제재목 감산이 증가하고 있습니다. 그리고 만약에 현재의 낮은 가격 수준이 유지된다면, British Columbia와 환태평양 북서 지역에서의 감산은 증가할 수 있습니다. 북미 지역의 인플레이션 압력은 운영에 필요한 모든 투입 비용 상승을 발생시켰습니다. 계속되는 노동력, 자재, 장비 부족은 생산업체와 산업에 부정적인 영향을 줄 수 있습니다. Covid-19 팬더믹으로 다수의 압력과 어려움들이 유발되었고, 제재목 비지니스에 의미심장한 영향을 주는 요인들로 계속 되고 있습니다.
2023년 4월 일본의 제재목과 목재 생산품 가격은 일본내 도매 가격 상승이 전반적으로 부진하면서 17.9%로 심각하게 하락하였습니다. 3월과 비교하면, 2.1% 하락하였습니다. 일본 은행 (Bank of Japan)의 최신 보고서에 따르면, 생산자 가격 지수 (Producer Price Index)는 4월에 전년 대비 5.8%이었는데, 상승의 주요 동력은 높아진 에너지와 식료 가격 입니다. 하지만 4월의 상승은 2021년 8월이후 가장 작은 폭의 인상이지만, 전년 대비 월간 상승은 26개월 연속 입니다.
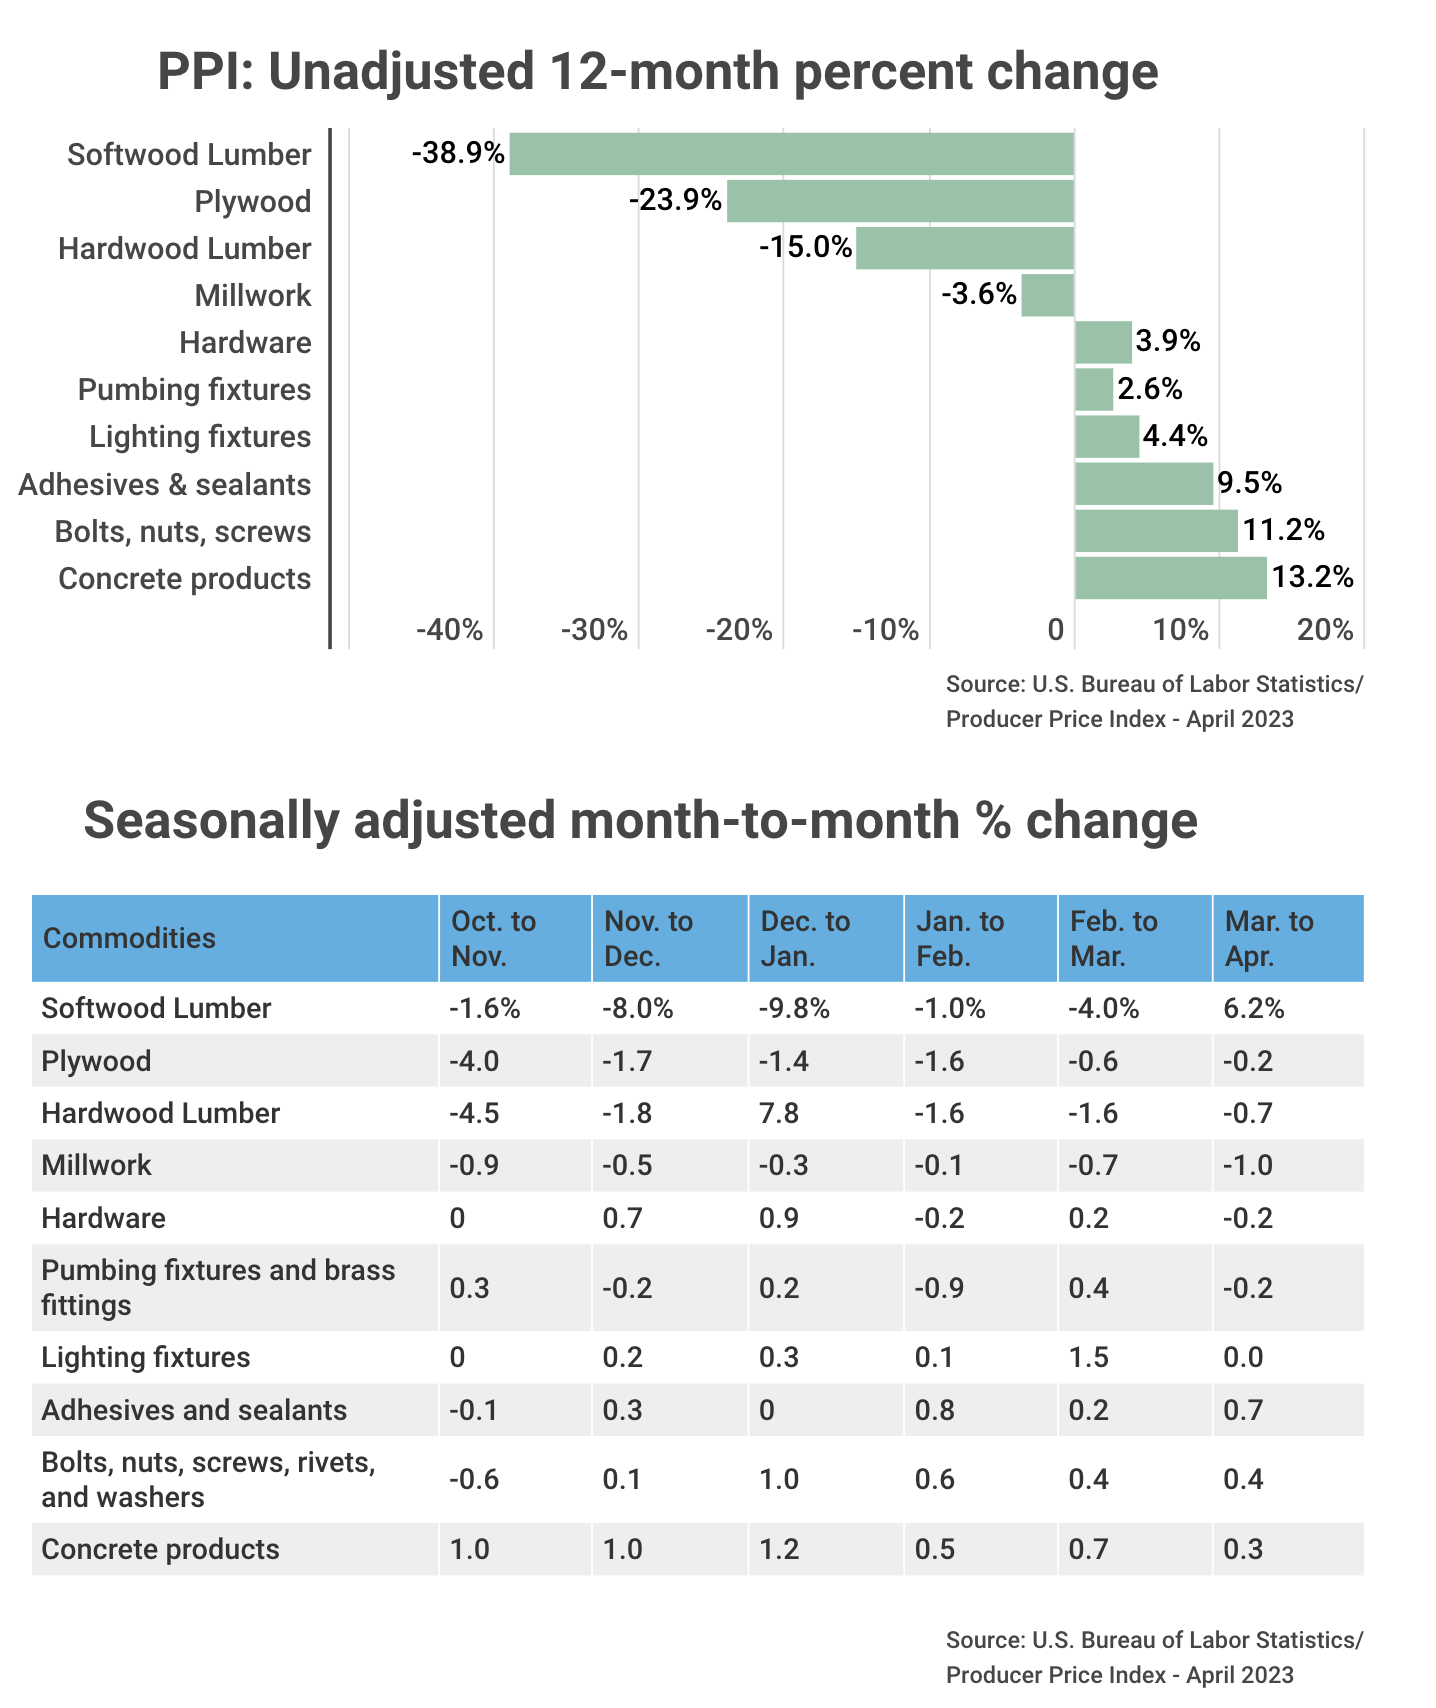
합판과 침엽수 가격이 4월에 회복되고 안정화 되는 징후를 보여주면서, 미국 제재목 시장은 긍정적인 변화를 경험하고 있습니다. 지난 과거에 심각한 하락을 보여준 합판 가격은 2023년 3월에서 4월까지 미미한 0.2% 하락에 대한 탄력성을 보여 주었습니다. 이런 상황이 의미하는 것은 잠정적인 가격 바닥에 도달하였다는 것을 보여주는 것 입니다. 또다른 중요한 원자재인 침엽수 가격은 2023년 3월에서 4월까지 6.2% 상승하였습니다. 이런 주목할 만한 반등은 지난 달의 실질적인 하락이후에 잠정적인 전환점을 의미합니다. 건설 시즌 시작은 잠정적인 가격 안정과 제재목 시장의 회복을 지원합니다. 기후가 좋아지고, 건축 활동이 증가하면서 제재목 수요의 증가를 예상하고 있습니다.
미국 통계청(U.S. Bureau of Labor Statistics)이 목요일 오전에 발표한 보고서에 따르면 최종 수요에 대한 생산자 가격 지수(Producer Price Index : PPI)는2월에 변화가 없었고, 3월에는 0.4% 하락한 이후에 4월에 0.2%로 약간 상승하였습니다. 2023년 3월에서 4월까지 최종 수요에 대한 생산자 가격 지수(Producer Price Index : PPI)는 완만한 상승의 광범위한 경향을 보여주면서 가격의 긍정적인 변화를 보여 주었습니다. 즉 3월의 0.4% 하락이후에 4월에 0.2% 상승하였습니다. 지난 12월개월 동안 최종 수요에 대한 조정되지 않은 PPI는 2.3% 상승하여, 전체적인 가격의 점진적이고 꾸준한 상향 경향을 보여주고 있습니다. 4월에 최종 수요에 대한 PPI 상승의 주요 원동력은 최종 수요 서비스 가격이 0.3% 상승하였고, 이는 전체 증가의 80%를 차지 하였습니다. 반면에 상품 최종 수요 지수는 0.2%로 완만한 상승을 보여 주었습니다. 식품, 에너지, 교역 서비스 영향을 제외하면 최종 수요 가격은 3월에 0.1% 상승한 이후에 4워렝는 0.2% 상승하였습니다. 광범위한 경향을 살펴보면 식품, 에너지, 교역 서비스 영향을 제외한 최종 수요 지수는 4월을 마지막으로 하는 12개월 기준으로 3.4% 상승하였는데, 이는 비 식료품, 비 에너지, 비 교역 서비스의 주목할 만한 인플레이션 압력을 의미합니다.
인플레이션 비율 부진을 보여준 소비자 가격 지수 (Consumer Price Index : CPI)가 수요일에 보고된 이후에 바로 목요일 오전에 생산자 가격 지수 (Producer Price Index : PPI)를 미국 통계청(Bureau of Labor Statistics)이 발표하였습니다. 결과는 4월에 PPI가 0.2% 상승하였고, 계절적 요인 조정 기준으로 전년 대비 2.3% 상승하였지만, 2021년 1월 이후 가장 부진한 비율이었습니다. 하드웨어와 건축 자재 딜러에 가장 관련된 원자재 중에서 침엽수 제재목이 가장 큰 움직임을 보여 주었습니다. 침엽수 제재목의 경우 전년 대비 가장 큰 38.9% 하락을 보여주었지만, 계절적 요인 조정한 가격으로 전월 대비 6.2% 상승하였습니다.
음식, 에너지, 교역 서비스를 제외한 최종 수요에 대한 가격은 3월에 0.1%로 약간 상승한 이후에 4월에 0.2% 상승하였습니다. 4월을 12개월 마지막으로 기준하여, 음식, 에너지, 교역 서비스를 제외한 최종 수요에 대한 지수는 3.4% 상승하였습니다.
RosleInforg의 최근 보고서에 따르면, 2023년 1사분기 러시아 timber 수출은 전년 대비 20.9% 하락하였습니다. 같은 기간 동안 timber 운송량은 4.5 million m3으로, 전년 같은 시기의 5.7 million m3보다 하락하였습니다. 하락의 중요 원인은 러시아 timber에 대한 EU이 수입 금지와 러시아로의 관련 기계 부품 수출의 상당한 감소, 북미에서 러시아 timber 수입에 대한 높은 관세 때문 입니다. 이러한 요인들은 러시아 pine, spruce, 다른 침엽수 원목과 제재목 수출량에도 부정적인 영향을 주었습니다. RoslesInforga의 책임자 Pavel Chashchin에 따르면 2023년 초반부터 중앙 아시아, 동 아시아, 중동을 포함한 15개국의 목재 주요 공급지역인 동부 지역의 수출이 증가하였습니다. 새로운 파트너와 물류 방향을 빠르게 조정하는데 성공적 이었습니다. 식물 검역에 대한 중국의 부분적인 완화로 인하여 2023년 1사분기에 중국이 다시 한번 중요한 무역 파트너가 되었습니다. 2023년 1사분기에 중국과 우즈베키스탄 수출량이 러시아 전체 수출량의 74% 이상을 차지하였습니다. 참고적으로 작년 비율은 단지 56% 이었습니다. 러시아의 공식적인 자료에 따르면, 일부 아시아 국가들의 러시아 timber 수입은 의미 심장하게 성장하였습니다. 이란은 2.3% 증가하여 104,300 M3, 타지키스탄은 1.7배 상승하여 63,400 M3, 터키는 3.2배 증가하여 58,100 M3, 키르기스스탄도 1.4배 증가하여 70,100 cubic M3이었습니다.
2023년 1사분기 러시아 timber 전체 수출에서 중국 수출량은 지난해 같은 시기의 48.6%에서 증가하여 63.6% 이었습니다. 운송량도 3.5% 증가하여 2.878 billion m3 이었고, 홍콩으로의 수출량도 2.6% 상승하여 1.167 million m3이었습니다. 2023년 1사분기 중국의 러시아 timber 수입 전체 액수는 전년 대비 175.66% 증가하였습니다. 원목 수입은 전년 (195 million yuan) 대비 98.8% 상승하여 388 million yuan이었고, 제재목도 186% 증가하여 4.154 billion yuan이었습니다.
2023년 3월 독일 제재목의 미국 수출 평균 가격은 전월 대비 8% 상승하여 $297/m3 이었고, 이는 1년전 같은 시기의 가격인 $425보다 30% 하락하였습니다. 3월의 독일 제재목 미국 수출량은 전년 대비 15% 상승하여 228.3 thousand m3이었습니다.