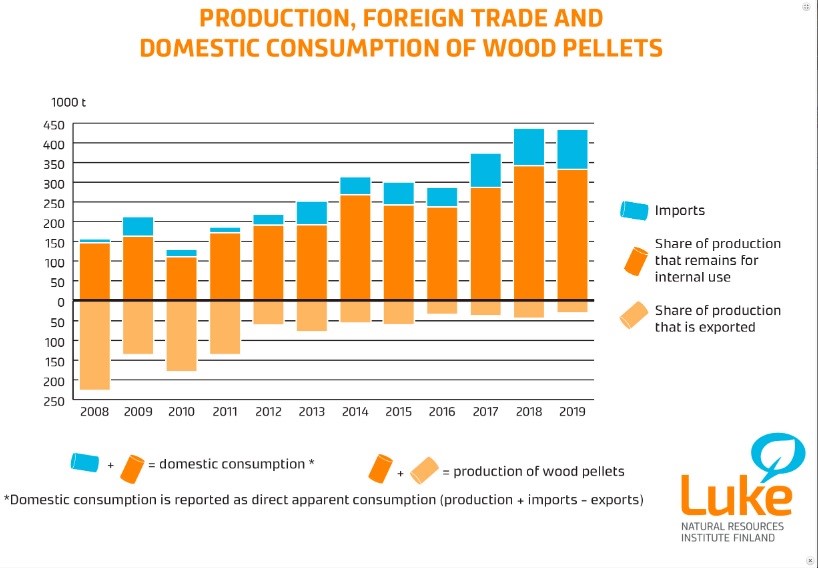
2019년 핀란드 wood pellets의 생산량은 전년 대비 6% 하락하여 363,000 tons 이었습니다. 그리고 핀란드의 wood pellets 수입량은 최고를 기록하였지만, 수출량은 역사적으로 최저를 기록하였습다고 Natural Resources Institute Finland (Luke)는 발표하였습니다.
Luke의 통계전문가인 Esa Ylitalo에 따르면 지난 2년간의 핀란드 wood pellets의 생산량은 1/5 증가하였지만, 2019년에 증가세가 멈추었습니다. 2019년 핀란드 wood pellets의 수입량은 전년 대비 거의 6% 증가하여 101,000 tons 이었습니다. 수입량의 ¾은 러시아에서 수입하였고, 나머지는 발틱해 국가들에게서 수입하였습니다.
핀란드의 wood pellets 수출량은 통계 집계이후 가장 낮은 양을 기록하였는데, 2018년과 비교하여 거의 1/3 하락하여 30,000 toms 이었습니다. 수출량의 70%는 덴마크로 수출되었는데, 2008년 이후 최고량을 기록하였고 전년 대비 거의 8배 상승하였습니다.
핀란드 wood pellets의 표관소비량 (apparent consumption = 생산+수입-수출)은 최고를 기록한 2018년 수준에 거의 일치하는 433,000 tons 이었습니다. 국내 생산에 기초한 wood pellets 생산업체들의 납품량은 2018년 수춘과 비슷하게 333,000 tons 이었습니다. 발전소, 난방공장, 대형 건물로의 납품은 5% 성장하여 282,000 tons 이었지만, 소형 주택과 농장으로의 납품은 거의 1/5 하락하여 51,000 tons 이었습니다.
2019년 러시아 원목의 일본 수입량은 전년 대비 11.8% 하락하여 109,860 M3 이었습니다. 하락 속도가 가속화되고 있는데, 제재목을 위한 red pine 원목 수입량은 증가하였지만, 합판 생산을 위한 larch 원목 수입량은 하락하고 있습니다. 2020년 일본의 러시아 원목 수입에 대한 전망은 어두운 편인데, 주된 이유은 원목 수출 관세율이 상승하고, 벌목량이 감소하기 때문이라고 ITTO는 발표 하였습니다.
수종별로 살펴보면 whitewood 원목 수입량은 9% 증가하였지만, 수입량은 단지 5,600 M3 이었습니다. 하지만 일본내에서의 whitewood 원목 제재는 제한적이고, 원목보다는 genban으로 수입되기때문에 원목 수입의 전망은 밝지 않습니다. 하지만 red pine 원목의 경우 genban 공급과 품질이 불안정하면서, 일본 제재소에서의 red pine 원목 사용량이 증가하고 수입량이 50% 이상 증가하였습니다. 러시아 극동지역의 larch 원목 수출관세가 40%가 되면서, 공급자 측면에서 이익이 떨어지면서 수출량이 하락하였습니다. 일본 합판 공장은 러시아산 veneer와 국내 수종 사용을 증가하면서,러시아 larch 원목에 대한 관심이 하락하였고, 2020년에 관세가 60%까지 상승하여 러시아에서의 larch 원목 수출은 점점 더 하락할 것입니다. 2019년 러시아 red pine 의 고등급과 중간등급의 공급은 쉽지 않았지만, 저등급 제재목이 증가하면서 전체양은 2018년과 거의 같았습니다.
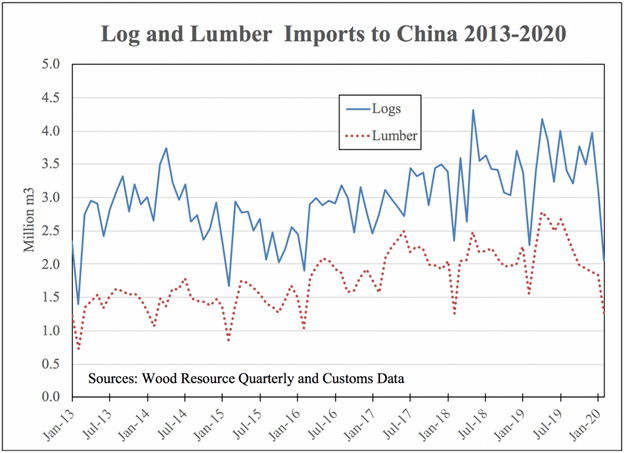
중국에서의 Corona 바이러스 전염병의 여파로 2020년 초반 산림 생산물의 중국 수입은 급벽하게 감소하였습니다. 2020년 1월과 2월동안 침엽수 제재목, 원목, pulp, wood chips의 수입 총액은 US$ 4.6 billion 이었습니다. 이는 2018년과 2019년 같은 기간과 비교하면 각각 26%, 14% 하락하였다고 Wood Resource Quarterly (WRQ)는 발표하였습니다. 2019년에서 2020년까지 가장큰 하락율은 보여준 품목은 26% 하락의 침엽수 제재목과 20% 하락의 침엽수 원목 입니다. 수입액으로는 Wood pulp 수입액이 가장 많이 하락하였는데 전년 대비 $300 million 하락하였고, 그 다음은 침엽수 제재목으로 US$ 190 million 하락하였습니다. 그리고 2020년 1월과 2월 전체 산림 생산품들의 중국 총수입액은 전년 대비 US$ 750 million 감소하였습니다.
침엽수 제재목
2020년 중국의 침엽수 제재목 수입량은 1.2 million M3 이었고, 지난 4년동안의 최저를 기록하였습니다. 주된 수입 국가는 계속적으로 러시아와 캐나다 이었습니다. 러시아에서의 2020년 2개월 동안 수입량은 전년 대비 16% 하락하였지만, 러시아 제재목의 시장 점유율은 2019년 초반 57%에서 2020년 초번에는 59%로 상승하였습니다. 캐나다 제재목의 중국 시장 점유율은 같은 기간 동안에 24%에서 10%로 하락하였습니다. 지난 2년간 또다른 주목할만한 변화는 유럽 제재목의 수입량과 시장 점유율이 증가하였습니다. 유럽 제재목의 2020년 초반 중국 시장 점유율은 2018년보다 8% 상승하여 약 18% 이었습니다.
침엽수 원목
2020년 1월과 2월동안 중국의 침엽수 원목 수입량은 작년 같은 시기의 5.7 million M3에서 하락하여 5.1 million M3 이었고, 수입액은 US$ 800million 에서 US$ 640million 으로 하락하였습니다. 중국항에서의 원목 재고량이 7 million M3 이 넘어 기록적으로 높은 상황이고, corona 바이러스때문에 목재 생산품에 대한 수요가 하락하고 항구에서의 노동력이 부족하면서 2020년 중국 목재 가공 공장들의 원목 수입은 급격하게 하락하였습니다. 뉴질랜드에서 수입은 전년 대비 1%만 하락하였고, 중앙 유럽, 즉 독일과 체코에서의 수입은 각각 200%, 320% 증가한 경우를 제외하면 모든 지역에서의 침엽수 원목 수입량이 급격하게 감소하였습니다. 2020년 2월 총수입량은 2016년 2월이후 가장 낮습니다.
활엽수 Chips
활엽수 chips은 2019년 초반부터 2020년 초반까지 수입량이 증가한 단하나의 중요 생삼품으로 11% 상승하였습니다. 상승의 주요 원인은 2020년 1월과 2월에 대부분의 위생 종이 생산의 증가때문이고, 2사분기에도 계속적인 강세를 유지할 것으로 WRQ는 예상합니다. 베트남과 칠레에서의 수입량이 전년 대비 약 20% 증가하였지만 호주에서의 2020년 1월과 2월 수입량은 3% 감소하였습니다.
Wood Pulp
2020년 1월과 2월 목재 pulp 수입량은 전년 대비 거의 20% 상승하였고, 특히 인도네시아, 캐나다, 핀란드, 스웨덴에서의 수입이 주목할 만큼 상승하였습니다. 하지만 수입액은 전년 대비 14% 하락하여 US$ 308 million 이었는데, 주요 하락 원인은 2020년 초반 pulp 시장에서의 실질적으로 낮아진 가격때문입니다.
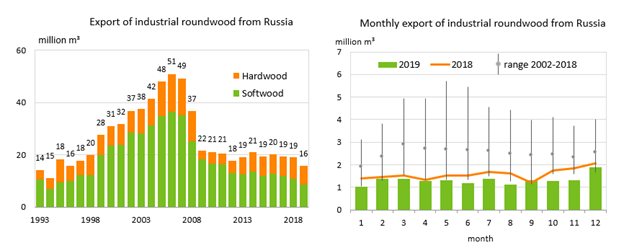
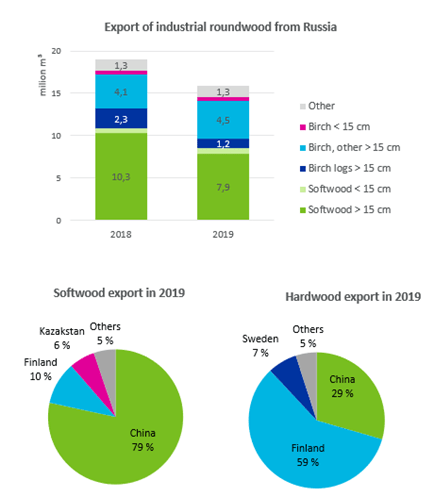
2019년 러시아의 산업용 원목 수출량은 2018년보다 16% 하락하여 15.86 million M3 으로 기록적인 최저 수준을 보여 주면서 1996년과 같은 수준입니다. 침엽수 원목 수출량은 전년 대비 22%, 활엽수 원목 수출량은 9% 하락하였습니다.
침엽수와 활엽수 원목에 관련된 수출 규정은 2019년에 개정되었습니다. 극동지역에서 성장한 침엽수에 대한 할당관세가 2019년 10월에 2배 하락하였고, Birch 원목 수출은 2019년 상반기동안 할당이 제안되었습니다. 그러면서 Birch 원목 (직경 15cm 이상) 의 수출량은 급격하게 하락하였고, 단지 Birch pulpwood 의 수출만 증가하였습니다. 원목 수출량이 가장 큰 러시아내 지역은 북서 러시아 (5.9 million m³)과 극동 (5.2 million m³) 지역이었습니다. 북서 러시아 지역에서의 원목 수출량은 지난해와 같은 수준이었지만, 극동지역에서의 수출량은 전년 대비 1.6 million M3 감소하였습니다.
침엽수와 활엽수 원목에 관련된 수출 규정은 2019년에 개정되었습니다. 극동지역에서 성장한 침엽수에 대한 할당관세가 2019년 10월에 2배 하락하였고, Birch 원목 수출은 2019년 상반기동안 할당이 제안되었습니다. 그러면서 Birch 원목 (직경 15cm 이상) 의 수출량은 급격하게 하락하였고, 단지 Birch pulpwood 의 수출만 증가하였습니다. 원목 수출량이 가장 큰 러시아내 지역은 북서 러시아 (5.9 million m³)과 극동 (5.2 million m³) 지역이었습니다. 북서 러시아 지역에서의 원목 수출량은 지난해와 같은 수준이었지만, 극동지역에서의 수출량은 전년 대비 1.6 million M3 감소하였습니다.
중국이 최대 수출국이고, 러시아 원목 수출량의 55%, 침엽수의 79%를 차지하였습니다. 지격ㅇ 15cm 이상 침엽수가 중국 수출의 주요 품목입니다. 핀란드는 2번째 수출국으로 34%를 차지하고 있고, 대부분이 Birch Pulpwood 입니다.
핀란드로 원목 수출을 많이 하는 러시아의 지역은 St. Petersburg (1.7 million m³), Vologda (1.4 million m³), Leningrad (0.9 million m³) 지역이고, 카렐리야 (Karelia, 0.6 million m³) 공황국 인데, 이 지역들에서 수출량이 핀란드 전체 수출의 87%를 차지하고 있습니다. 이외의 러시아의 핀란드 수출은 wood chip (2.4 million tones), 목재 원료 (0.7 million tones), wood pellets (1.9 million tones)으로 전체 러시아의 핀라드 수출은 전년 대비 30% 증가하였습니다.
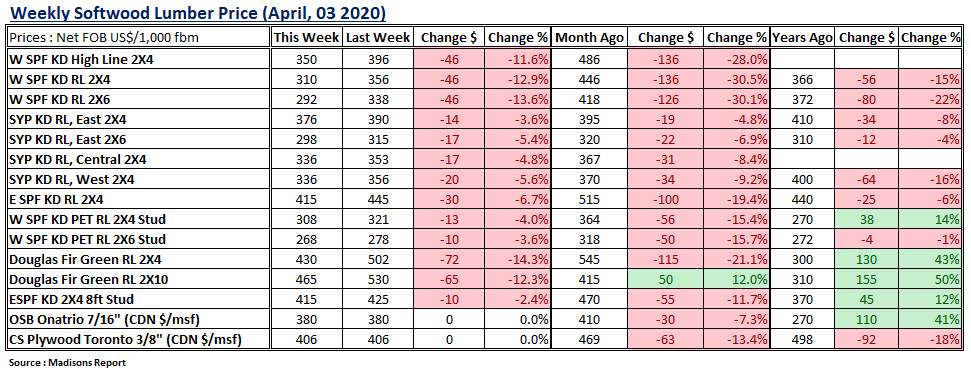
지난주 북미 침엽수 제재목 제재소들의 판매가는 넓은 폭을 보여 주었습니다. 일부는 자신들의 가격보다 낮게 판매하는 것을 거부하였지만, 다른이들은 주저하는 구매자들로부터 받은 주문을 낮은 가격이라도 판매하였습니다. 이상하게도 수요는 약화되지 않았습니다. 하지만 주문을 충당한 적절한 생산량이 필요하고, 도매상과 2차 공급업자들의 주문 이미 예약되어 있습니다. 다시 한번 주구도 충분한 재고를 비축하고 있지 않습니다. 여전히 감산 발표가 증가하고 있고, 특히 중요 제재목 생산 중심지인 캐나다 British Columbia 중부 지역에서의 감산이 증가하면서 지난 몇주간 제재목 시장에는 계속적으로 불안감이 지배되었습니다. 특정 제재목의 유용성이 거의 없어지면서 지난 주간 말부터 희망의 희미한 불빛을 보여주었습니다. 판넬 가격은 보합세를 유지하였습니다. 판넬의 기준인OSB 7/16’ Ontario와 Canadian Softwood Plywood 3/8” Toronto의 가격은 각각 C$380 msf, C$406 msf로 지난주와 같은 수준이었습니다.
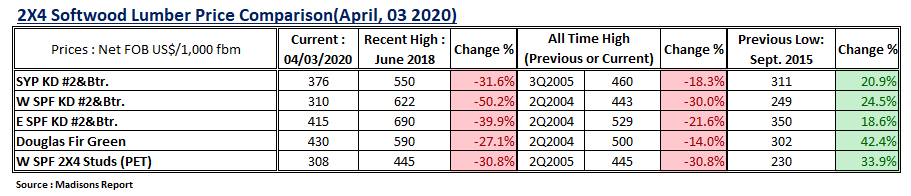
2020년 4월 3일로 끝나는 주에서는 침엽수 제재목의 기준 가격인 Western SPF 2X4 #2&Btr KD (RL) 가격은 전주 대비 13% 즉 $46 급격히 감소하여 US$310 mfbm 이었습니다. 그리고 전달 대비 약 31% 즉 $136gkfkrgkduTrh, 전년 대비 15%, $56 하락하였습니다. WSPF 2X4 #2&Btr KD S4S (RL) 가격은 1년전 규칙적인 단계로 이루워진 평균 가격인 US$377 mfbm보다 $67, 18% 낮았고, 2년전 규칙저인 단계로 이루워진 평균 가격인 US$422 mfbm보다 $112, 27% 낮습니다.
지난 거의 70년의 제재목 가격 자료를 살펴보면은 판넬 공장이 종종 시장 변화의 초기 지표가 됩니다. OSB와 합판 공장수는 제재소의 숫자보다 적기 때문에, 제재소들보다 훈련과 교육이 잘되어 있습니다. 그래서 가격 변이가 상승하거나 하락할 때, 판넬 가격이 우선적으로 경향을 보여주는 경우가 종종 있습니다. 지난주에 OSB와 합판 공급업자들이 자신들의 판매가를 2주전 부터 고정을 유지하였습니다. 그래서 이번주에는 제재목 가격이 보합세를 유지할 것으로 예상되고 있습니다.
캐나다 제재소의 WSPF 가격의 급격한 하락으로 주중에 구매자들의 관심이 높아지고, 불확실성을 가진 일부 구매자들은 실제적 구매가 가능한 가격 수준을 찾아냈습니다. 월요일과 화요일에는 미국내의 건설이 가능한 주와 불가능한 주가 확정되면서 미국 구매자들은 수요일부터 구매를 시작하기 시작하였습니다. 서부 캐나다 제재소들은 주문 파일을 1주 이상을 확보하지는 않은 상황입니다.