2020년 1사분기 미국에서의 침엽수 제재목 생산량은 전년 대비 5.2% 증가하여 약 9.160bn bdft로 추산된다고 Western Wood Products Association (WWPA)는 발표하였습니다. 마국내 지역별로 살펴보면 미국 남부 지역의 생산량 급증이 전체 생산량에 크게 기여하였습니다. 2020년 1사분기 미국 남부 지역 침엽수 제재목 생산량은 8.1% 증가하여 5.116bn bdft이었고, 미국 전체 침엽수 생산량의 55.9% 이었습니다. 미국 연안 지역 생산량은 작년 같은 시기와 비교하여 약간 낮아져 2.238bn bdft 이었고, 내륙지역에서의 침엽수 제재목 생산량은 전녕 대비 약간 상승하여 1.128bn bdft 이었습니다.
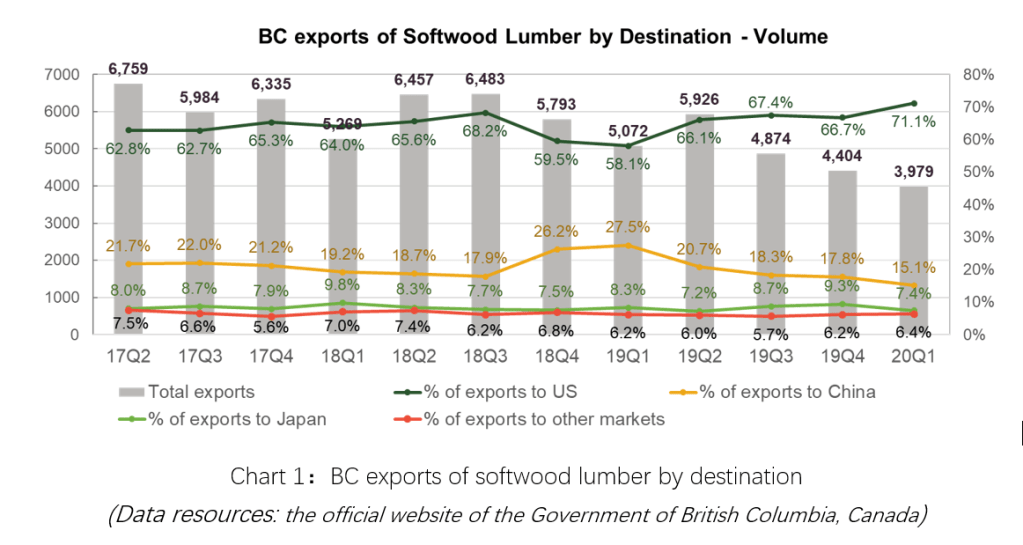
2020년 2월과 3월의 캐나다 제재목 생산량에 대한 자료가 아직 발표되지 않았습니다. Corona와관련된 제약때문에 자료가 늦어지고 있지만 조만간 발표가 예상됩니다. 외무부의Softwood Lumber Controls Division (TNC) 발표에 따르면, 2020년 1사분기에 캐나다의 미국 수출량은 3.133bn bdft 으로 0.5% 증가하였습니다. 캐나다 BC 수출량은 5.1% 하락하여 1.138bn bdft 이었고, Quebec 수출량도 6.6% 감소하여 563.7m bdft 이었습니다. 그리고 2020년 2사분기 캐나다의 미국 수출량은 20% 이상 하락할 것으로 예상됩니다.
지난 번에 언급하였듯이 목재 판넬 가격이 남은 여름의 제재목 수요에 대한 지표를 제공할 것 입니다. 필수 건축 자재인 판넬의 생산업체수는 북미의 제재소들의 수에 비하여 아주 적고, 목재 판넬 생산에 대한 투입 원가는 훨씬 높습니다. 즉각적인 수선 수요이던, 장기간 재건축의 수요이던, 판넬에 대한 수요가 급증하면서 합판과 OSB 가격은 급등하였습니다. 그 동안 구조용 침엽수 제재목의 기준 아이템인 Western Spruce-Pine-Fir와 studs의 미국내 판매는 지난 주에 현저하게 향상되었습니다. 표준과 프리미엄 등급 제재목 수요는 지난주 월요일부터 갑자기 향상되었습니다. 구매자들은 저등급 아이템에 대하여 덜 집중하였지만, 생산자들은 가격 강세를 유지하였고, 넘쳐나는 문의를 여전히 즐기고 있었습니다. 캐나다에서의 Western SPF 생산업체 발표에 따르면 지난주 수요는 2주전 비교적 소강상태를 지난 왕성하였습니다. 표준 #2&Btr.과 High Line의 수요가 가장 왕성하였고, 가격은 $10-$28 상승하였습니다. 장폭을 대량으로 생산하는 일부 BC 제재소들이 영구적으로 폐쇄되고, 공급이 원상태로 돌아오지 못한다고 예상하면서, 장폭, 특히 8” & 10”의 수요가 급증하였습니다. 2020년 6월 19일로 마감하는 한주 동안 구조용 침엽수 제재목 가격은 일부는 상승하고, 일부는 하락하고, 일부는 여전히 보합세를 보여주었습니다. 기준 가격인 WSPF 2×4 #2&Btr KD의 가격은 지난주 US$378에서 US$394 mfbm으로 상승하면서 1달전 가격보다 $22, 6% 상승하였지만, 2019년 같은 주 가격 (US$402)과 비교하면 $8, 2% 낮았습니다.
캐나다 동부지역 합판 판매는 지난주에 급증하면서 실재 가격이 급상승하였습니다. 같은 기간동안 OSB 수요는 비교적 잠잠한 편이었습니다. 캐나다 구매자들의 합판 수요가 급격하게 폭발하였지만, OSB 시장은 미국 구매자들에 의하여 겨우 움직였습니다. 판넬 공장들의 주문 화일은 8월 중순까지 형성되었습니다. 캐나다 구매자들은 합판 구매를 위하여 2차 공급업체들에게 막대한 금액을 지불하고, 빠른 운송을 요구하였습니다. OSB는 즉각적으로 구매 가능하지만, 지난주 판메 상황은 전통적인 판매 양상은 아니었습니다.
지난주 Western SPF 2X4 가격은 1년 연속 평균 가격인 US$381 mfb보다 $16, 4% 높았지만, 2년 연속 평균인 US$394 mfbm과는 비교적 같은 수준이었습니다.
아래의 표는 2020년 6월 현재 가격과 최근 최고인 2018년 6월 가격, 역사적 최고 가격인 2004/2005, 최근 최하인 2015년 9월 가격과의 비교 입니다.
2020년 1사분기 핀란드 rough-sawn & planed 침엽수 제재목 수출은 전년 대비 24% 하락하여 1.784m m³ 이었습니다. 월별로 살펴보면 1월 수출량은 15% 감소하여 657,912 m³ 이었고, 2월 수출량 감소는 가장 커서 40% 하락에 463,013 m³ 이었습니다. 3월 수출량은 전년 대비 1/5 하락하여 662,846 m³ 이었습니다. 수출하락은 핀란드 침엽수 제재목 생산량 하락 (23%)과 유사한 경향을 보여 주었다고 Finnish Forest Industries Federation (FFIF)는 발표 하였습니다. 생산량 하락은 중요 원인은 핀란드 제재 산업의 파업때문입니다. 핀란드 관세청의 발표에 따르면 유럽 국가들로의 수출량은 26% 하락하여 682,616 m³ 이었고, 전체 수출량에서 침엽수 제재목 수출이 차지하는 비율은 1% 감소하여 38% 이었습니다. 북아프리카로의 수출량은 평소와 다르게 크게 하락하여 2020년 1사분기에 40% 하락하여 370,612m³ 이었고, 동아시아 수출도 전년 대비 1/5 감소하여 500,000m³ 이하였습니다. 이와는 반대로 중동으로의 수출량은 13% 성장하여 209,530m³ 이었습니다.
2020년 1사분기동안 스웨덴 침엽수 제재목 수출은 모든 관련있는 판매 지역에서 상승하였습니다. 1사분기 동안 제재목 총수출량은 3.767m m³으로 전년 대비 17% 상승하였습니다. 2020년 1,2 월의 상승률이 분기말까지 계속되었습니다. 물론 3월동안에 몇몇 지역으로의 수출은 Corona 때문에 하락하였습니다. Swedish Forest Industries Federation의 자료에 따르면 유럽내 수출량은 전년 대비 9% 증가하여 2.113m m³ 이었고, 유럽이외의 지역으로의 수출량은 1.657m m³ 이었습니다. 2020년 3월동안 아프리카로의 수출량은 1, 2월 수출량같지 않았지만, 그럼에도 불구하고 1사분기 수출량은 15% 상승하여 689,500m³ 이었습니다. 아시아 지역으로의 수출량도 1사분기말에는 상당히 부진하였지만 29% 증가하여 588,100m³ 이었습니다.
2020년 3월 독일 목재 산업의 자국과 수출 사업은 상승하였습니다. 연방 통계청의 자료를 기초로 하여 Hauptverband der Deutschen Holzindustrie (HDH) 통계 자료를 분석, 발표 하였습니다. 자국 매출액은 9.2% 증가하여 €1.187bn 이었고, 수출 매출액은 0.3% 높아져 €370.0m 이었습니다. 드래서 전체 매출액은 7.0% 상승하여 €1.557bn 이었습니다. 두자리수 증가는 3월이 1, 2월 보다는 향상되었다는 것을 의미합니다. 1월 총 매출액은 5.0% 증가하여 €1.328bn이었고, 2월 총 매출액은 1.0% 증가하여 €1.379bn 을 기록하였습니다. 1사분기 즉 1, 2, 3월의 매출액을 합산하면 4.3% 상승하여 €4.263bn이었고, 이중 자국 매출은 4.9% 높아져 €3.184bn 이었고, 수출 매출액은 2.7% 증가하여 €1.079bn 이었습니다. 제재 산업의 매출액은 전녀 대비 같은 수준으로 €1.181bn 이었고, 목질 재료 판넬 매출액은 3.3% 높아져 €1.226bn 이었습니다. 건설 관련 사업과 목재 포장 제조업은 좀 더 긍정적으로 향상되었습니다.
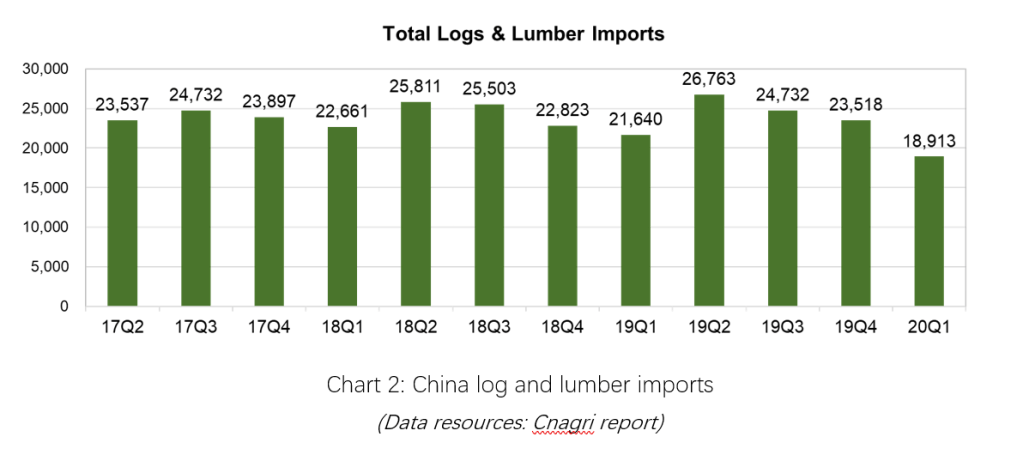
2020년 1사분기 중국의 원목과 제재목 수입량은 19.6% 하락하여 18,913K m3이었고, 전년 대비 10% 넘게 하락하였습니다.
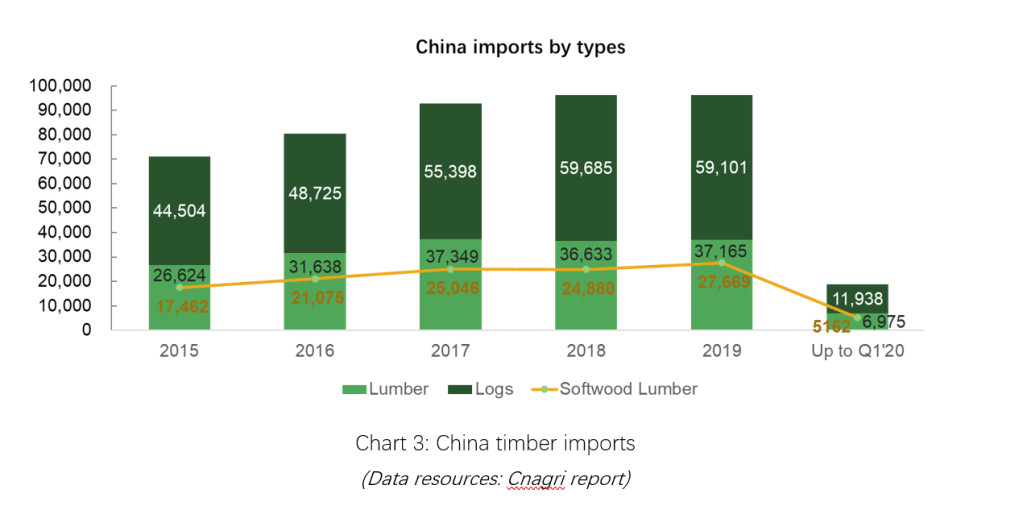
2019년 중국이 수입한 원목과 제재목의 전체 무역량은 2018년과 거의 같은 수준이었습니다. 2019년 동안 침엽수 제재목 수입량은 2018년과 비교하여 11.2% 증가하였고, 전체 수입량에서 가장 많은 지분을 차지하였습니다. 2020년 3월까지 중국의 원목 수입량은 11,938K m3, 제재목 수입량은 6,975K m3 이었습니다. 전체 제재목 수입량의 74%는 침엽수 제재목 이었고, 비율로는 2019년과 같은 수준이었습니다.
침엽수제재목수입
Fir와 Spruce 제재목 수입량은 2019년 2사분기에 최고치를 보여주면서 3,391K m3 이었지만 그 다음 분기분터 계속적으로 서서히 하락하였습니다. 2020년 1사분기 Fir와 Spruce 제재목의 중국 수입량은 2019년 4사분기와 비교하여 14.9% 하락하여 약 2,215K m3 fir 이었고, 2019년 1사분기보다는 12.9% 낮습니다. Radiata Pine과 Douglas Fir 제재목 수입량은 Fir와 Spruce 제재목 수입량에 비하면 한참 뒤처짐니다. Radiata Pine 제재목 2020년 1사분기 수입량은 2019년 4사분기와 비교하여 10.4% 하락하여 259K m3 이었습니다. Douglas-Fir 제재목의 2020년 1사분기 수입량은 2019년 4사분기 수입량과 거의 같아서 43K m3 이었습니다.
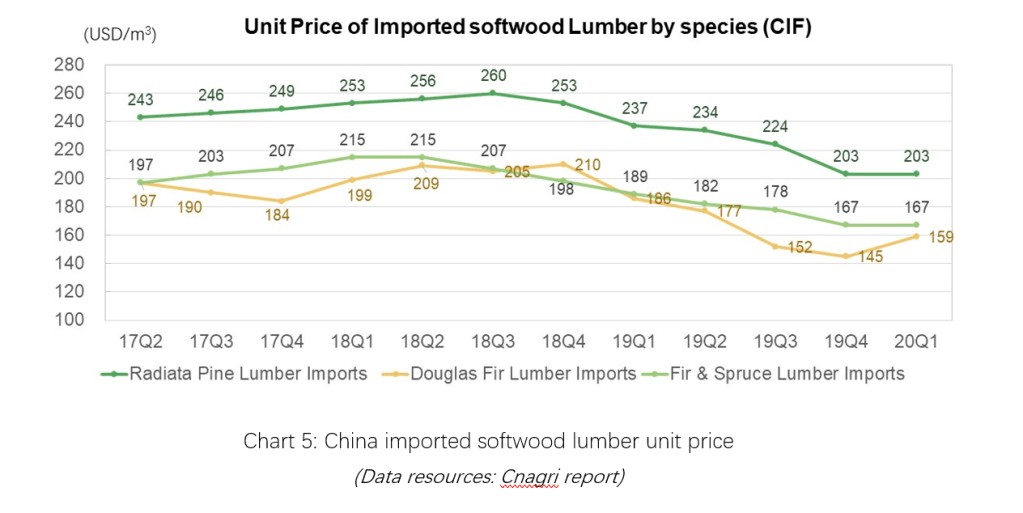
2019년에 Radiata Pine, Fir & Spruce의 수입 단가는 서서히 하락하였습니다. Radiata Pine의 경우 2019년 1사 분기 가격 CIF 237 USD/m2 에서 4사분기 가격은 CIF 203 USD/m2 으로 하락하였습니다. Fir & Spruce 제재목 수입 가격도 2019년 1사분기 CIF 189 USD/m2 에서 4사분기 CIF 167 USD/m2 으로 감소하였습니다. 2020년 1사분기 Radiata Pine과 Fir & Spruce 제재목 수입 단가는 안정적으로 유지되었습니다. 지난 3년간 Douglas-Fir 제재목 수입 단가는 요동을 쳤고, 2019년 4사분기 최저 가격인 145 USD/m2 in 19Q4에서 2020년 1사분기 수입 단가는 159 USD/m2 이었습니다.
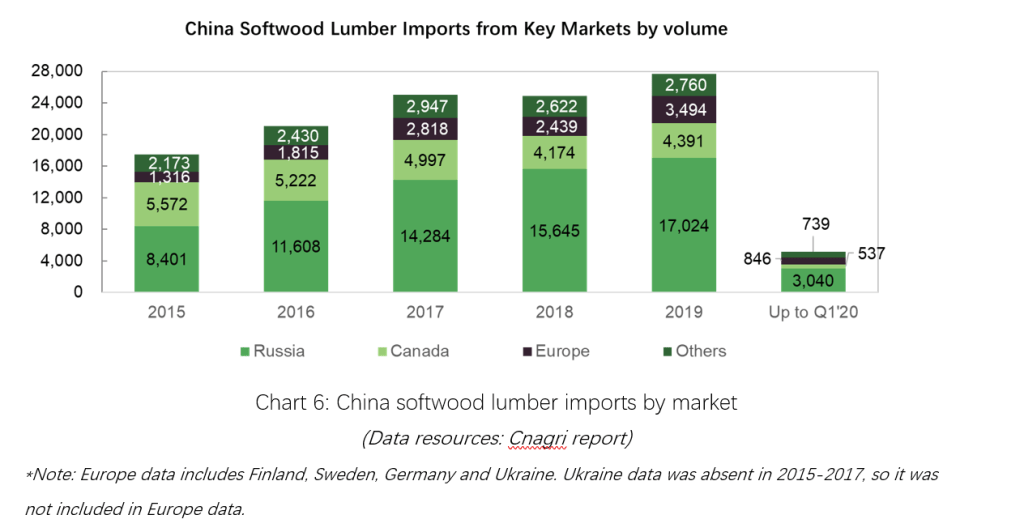
중국의 제재목 수입량은 캐나다보다 러시아에서의 수입량이 더 많았습니다. 두나라간의 수입량 차이는 2016년이래로 점점더 커지고 있습니다. 2020년 1사분기 캐나다에서의 제재목 수입량은 537K m3 이었고, 러시아에서의 수입량의 17.7% 정도 수준이었습니다. 2019년 중국의 제재목 전체 수입량은 전년 대비 11.2% 상승하였지만, 캐나다에서의 전체 수입량은 단지 5.2% 상승하여 4,391K m3 이었습니다. 유럽에서의 제재목 2019년 수입량은 전년 대비 43.8% 상승하여 3,494K m3 이었고, 러시아에서의 2019년 제재목 수입량은 전년 대비 8.8% 상승하였습니다.
건축시장개요:
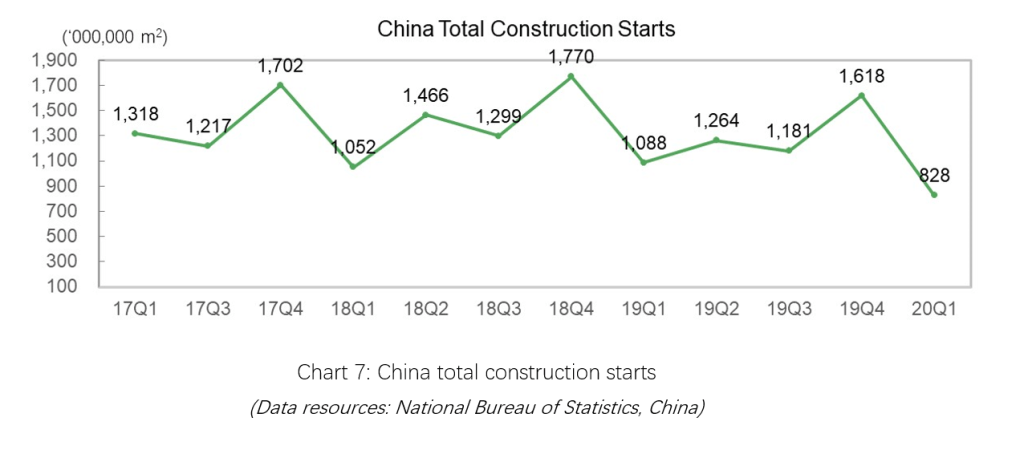
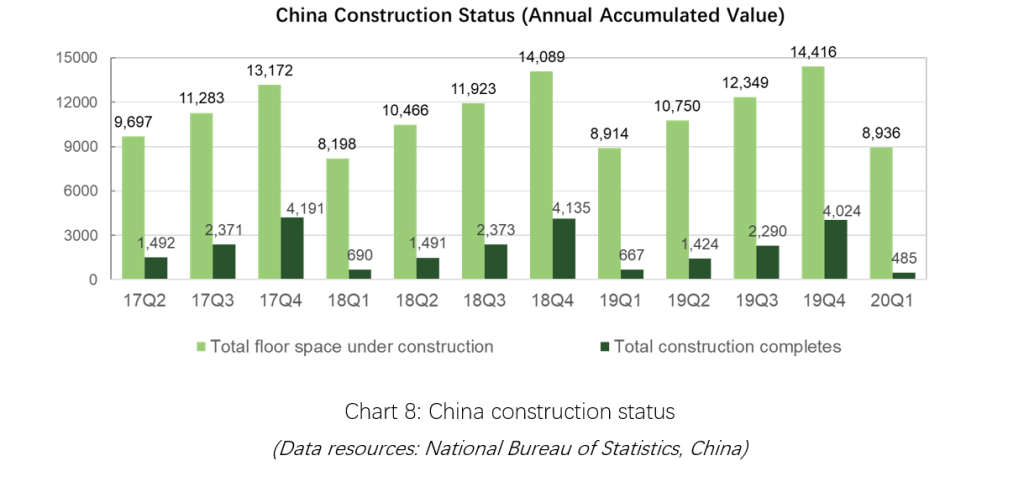
2020년 1사분기 중국의 부동산 개발 총투자액은 RMB2,196 trillion으로 전년 대비 명목적으로 7.7% 하락하였습니다. 2020년 1사분기 부동산 회사들이 구매한 토지 면적은 전년 대비 22.6% 하락하여 19.7 million m2 이었습니다. 2020년 1사분기 중국의 건설 시작은 전염병의 영향으로 2019년 1사분기보다 23.8% 급격하게 하락하여 828 million m2 이었습니다.
전체 건설 시작에 맞추어, 2020년 1사분기 전체 건설 완공도 COVID-19의 영향으로 부진하면서 전년 대비 27.3% 하락하였지만, 건설중인 바닥 면적은 2019년 1사분기와 같은 수준입니다.
2020년 1사분기 중국 가구 수출액은 전년 대비 18.7% 감소하여 RMB68.7 billion 이었고, 중국내 “home centers” 판매액은 2019년 1사분기와 비교하여 53.5% 하락하여 RMB93.5 billion 이었습니다. 2020년 3월 중국 제조업 구매 관리자 지수(purchasing managers’ index : PMI)는 2월보다 16.3% 상승하여 52% 이었습니다. 지수 상승은 중국의 COVID-19 방지와 조절 상태 개선을 의미하고, 3월에 생산에 가속을 내고 작업 재개를 보여주는 것 입니다.
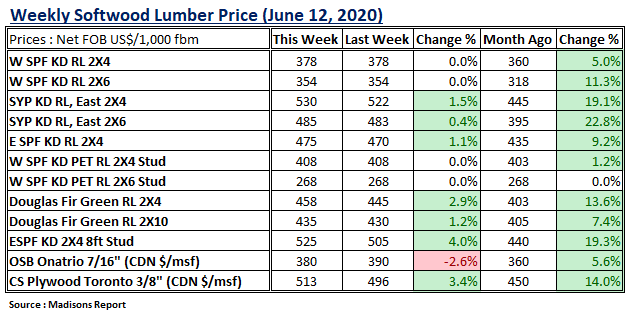
지난 몇 개월동안 목재 가격은 크게 요동하였지만, 지난주 부터는 대부분의 구조용 침엽수 제재목 가격은 생산자와 소비자들 모두 편안함을 느끼는 안정적인 수준이 시작되었습니다. 제재소들 생산이 여전히 제한되고 있어 재고는 계속 허점을 포함하고 있지만, 구매자들은 특정한 제품만 계속해서 찾고 있습니다. 미국내의 Western Spruce-Pine-Fir 조급 업체들은 지난주 상황이 그 전주 상황과 거의 같다고 보고하였고, 대부분의 구매자들은 단기 조달에 초점을 마추면서 거래에 대해서는 신중함을 계속해서 유지하고 있다고 보고하였습니다. 그래도 미국 서부와 남서부 지역의 소비는 양호했습니다. 캐나다 Western SPF 대형 생산업체는 지난주 부터 사회 전반적인 사업이 제모습을 찾고, 시작되었다는 것에 주목하였습니다. 지난주 중간부근에 2X4 R/L #2&Btr.의 많은 양이 빠른 시간내에 소진되었고, 지난 주의 나머지동안에는 재고가 평소와 같이 고갈되지 않도록 조절하는데 초점을 마추었습니다. 재부분의 제품에 대한 현재 주문 화일이 7월 3주차까지 형성되었고, 현재 제재소들의 생산속도는 기존 주문에 대하여 2-3주 늦어지고 있는 상황입니다. 2020년 6월 12일로 마감한 한주동안 대부분의 구조용 침엽수 제재목 가격은 보합세를 유지하였고, 기준 가격인 WSPF 2X4 #2&Btr. KD 가격은 전주와 같은 US$378/mfbm 입니다. 이 기준 가격은 1달전과 비교하면 $18, 5% 상승하였고, 2019년 같은주 가격(US$376)과 비교하면 $2, 1% 상승하였습니다.
동부지역의 제재목 거래는 지난주에 산발적이었습니다. 한순간 잠시 동안 폭발적이지만 그이후에는 잠잠하였습니다. Eastern SPF 의 대부분 가격은 상승하였고, 특히 2X8은 공급이 부족해 지면서 캐나다 Toronto 시장에서 가격이 $20 상승하여 $425 mfbm 이었고, Great Lakes 시장 가격도 $25 상승하여 $520 mfbm 이었습니다. 지난주 화요일부터 금요일까지 판매 활동이 비교적 잠잠하기 전에 염려하고 있는 많은 구매자들이 동시에 뛰어 들기 시작한다는 강한 조짐이 지난주에 시작되었습니다. 미국 동부 연안을 따라서 미국 북동부 시장은 지난주에 혼돈의 상황을 보여 주었습니다. 대부분이 2주넘게 구매에 어려움을 겪으면서, 판매 활동은 극도에 이르게 되었고, 판매업체들은 목재 비축에 노력하였습니다. 그래서 지난주 시장상황은 과도 판매가 부정적으로 형성되었습니다. 그러면서 구매자들은 계속적으로 전화해서 배달을 재촉하였습니다.
1년전보다 약간하락하면서, 지난주 Western SPF 2X4 가격은 1년 연속 평균 가격인 US$381 mfbm보다 $3, 1% 하락하였고, 2년 연속 평균 가격인 US$397 mfbm보다는 $19, 5% 낮았습니다.
아래의 표는 2020년 6월 현재 가격과 최근 최고인 2018년 6월 가격, 역사적 최고 가격인 2004/2005, 최근 최하인 2015년 9월 가격과의 비교 입니다.
Canfor Corporation이 70% 지분을 가지고 있는 자회사 Vida Group 은 스웨덴에 위치한 Bergs Timber의 3개 제재소들을 CAD$43 million에 운영자본을 더하여 구매하기로 계약했습니다. 3개의 공장은 스웨덴 Vimmerby, Mörlunda, Orrefors에 위치하고 있고, 연간 총생산용량은 약 215 million board feet 입니다. 추가 투자를 통하여 연간 총생산 용량을 300 million board feet로 확장할 계획입니다. 추가 생산용량을 고려하면, 스웨덴 생산량이 Canfor 전체 생산량의 22%를 차지하고 BC는 43%, 미국 남부 지역은 31%, Alberta는 4%를 차지합니다. 이번 거래는 실사, 거래 서류들의 완성, 법규 승인등을 포함하는 관례적인 마감 조건들에 좌우되겠지만 2020년 3사분기동안에 마감될 것으로 예상하고 있습니다.