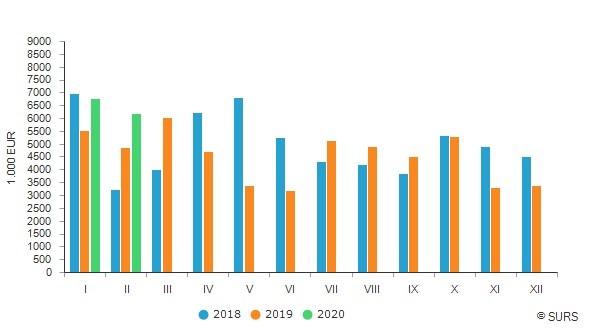
2020년 2월 슬로베니아의 사유림에서 원목 구입은 1월과 비교하여 거의 9% 하락하였습니다. 2020년 1월과 비교하면 2월의 pulpwood 구입액은 19% 이상, 연료용 구입은 거의 23% 하락하였습니다. 제재목용 원목과 veneer 원목의 구입액은 5% 이하로 감소하였지만, 산업용 원목 구입액은 5% 넘게 증가하였습니다.
2020년 2월 사유림에서의 원목 구입액은 2019년 2월보다 27% 높았고, 제재목용 원목과 veneer 원목 구입액은 전년 대비 거의 40% 상승하였습니다. 원료용은 30%, 산업용 원목은 거의 24% 상승하였지만, pulpwood 구입액은 거의 25% 하락하였습니다.
미국 제재목 연합 (U.S. Lumber Coalition )은 최근에 발표된 캐나다 제재목 산업에대한 캐나다 지원 프로그램들에 우려를 표시하였습니다. 캐나다 생산업체에 주어지는 추가적인 지원이 COVID-19 전염병의 영향을 받은 미국의 생산업체와 작업자들에게 이미 힘든 시장 환경을 만들었다고 특히 염려 하였습니다. 미국 제재목 연합은 지원 성명들을 일일이 면밀하게 검토하였고, 이미 많은 보조를 받는 캐나다 침엽수 제재목 산업에 부과되는 추가적인 원조 계획에 대하여 공격적으로 조사를 계속하고 있습니다.
미국국제무역위원회 (United States International Trade Commission)는 미국 제재목 산업은 캐나다 침엽수 제재목 산업에 크게 보조하는 캐나다 정부에 의하여 현저하게 손상되었다고 판결을 내렸습니다. 그리고 미국 상무성 (U.S. Department of Commerce)은 캐나다 생산업체들이 계속적으로 크게 보조를 받았다고 확인하였습니다. 미국 제재목 산업은 캐나다의 불공정한 무역관행에 대한 미국통상법 (U.S. trade laws)의 전면실시 요구를 계속할 예정입니다. 그래서 미국 제재목 산업은 공정무역환경에서의 공평한 경쟁의 장에서 경쟁을 위하여 계속됩니다.
2020년 1사분기 핀란드의 목재 산업에서의 원목 구입은 전년 대비 크게 하락하였습니다. Finnish Forest Industries Federation (FFIF)가 발표한 자료에 따르면, FFIF 회원사들의 2020년 1사분기 원목 구입량은 단지 5.8 million m³으로 전년 대비 34% 하락하였습니다.
하락의 중요 원인은 핀란드 목재 산업의 파업때문입니다. 파업은 2019년 12월에 시작하였고, 2020년 1월과 2월까지 계속 되었습니다. 파업으로 인한 핀란드 제재소들의 생산 손실은 대략 1.1-1.3 million m³으로 추산하고 있습니다. 그리고 침엽수 원목 수요 부족으로 인한 생산 감소는 대략 2.5 million m³으로 추산하고 있습니다. 임금쟁의가 2월 23일에 해결되면서 목재 산업에서의 원목 구입량은 급격하게 다시 상승하였습니다. 3월 마지막주와 4월 첫주의 구입량은 이미 작년 같은 기간동안의 수준을 넘어섰습니다.
2020년 2월 동안 일본은 Corona 바이러스 전염병의 충격을 크게 경험하지 않았지만, 건설과 주택 건설분야는 부진의 기미를 보여 주었습니다. 2020년 2월 일본의 합판 수입량은 전년 대비 17% 하락하였고, 1월과 비교하면 12.5% 하락하였다고 ITTO는 발표하였습니다.
중국으로부터의 수입량도 전년 대비 그리고 1월 대비 50% 하락하였는데, 1월 25일부터 7일간의 춘절동안 생산을 중단한 영향이 있습니다. 휴일동안 고향을 방문한 작업자들이 휴일이 끝난 후에도 전염병으로 인한 여행 제한으로 작업장 복귀가 늦어졌고, 생산에도 차질을 보여주었습니다. 그리고 일본의 인도네시아와 말레이시아 합판의 수입량도 2월에 15% 하락하였습니다.
미국 서부 지역 제재소들은 2020년 1월 생산량이 침엽수 제재목 생산량이 전년 (1.275 bbf) 대비 2.3% 하락하였고, 2019년 12월 (1.132 bbf)과 비교하여 10% 상승하여 1.245 bbf 이었다고 Western Wood Products Association (WWPA)는 발표 하였습니다. 연안 지역 제재소들의 2020년 1월 침엽수 제재목 생산량은 전년 (797 MMbf) 대비 4.8% 하락, 2019년 12월 (704 MMbf) 대비 7.7% 상승하여 758 million board feet (MMbf) 이었습니다. 내륙 지역 제재소들의 침엽수 제재목 2020년 1월 생산량은 439 MMbf 으로 전년 (429 MMbf) 대비 2.3%, 2019년 12월 (381 MMbf) 보다 15.3 상승하였습니다. California redwood의 2020년 1월 생산량은 전년 대비 2.7% 하락, 2019년 12월 대비 1.5% 상승하여 48 MMbf 이었다고 WWPA는 발표 하였습니다.
미국 인구 조사국 (US Census Bureau) 발표에 따르면 2020년 1월 총건설투자는 추정 SAAR로 US$1,369.2 billion으로 개정된 12월 자료보다는 1.8%, 전년 대비 6.8% 상승하였습니다. 사설 건설투자는 SAAR로 US$1,022.7 billion으로 개정된 12월 자료보다는 1.5% 상승하였습니다. 2020년 1월 거주지 건설은 SAAR로 US$554.8 billion으로 2019년 12월 (US$543.6 billion) 대비 2.3% 상승하였습니다. 비거주지 건설은 전년 대비 0.8% 상승하여 SAAR로 US$468.0 billion 이었습니다.
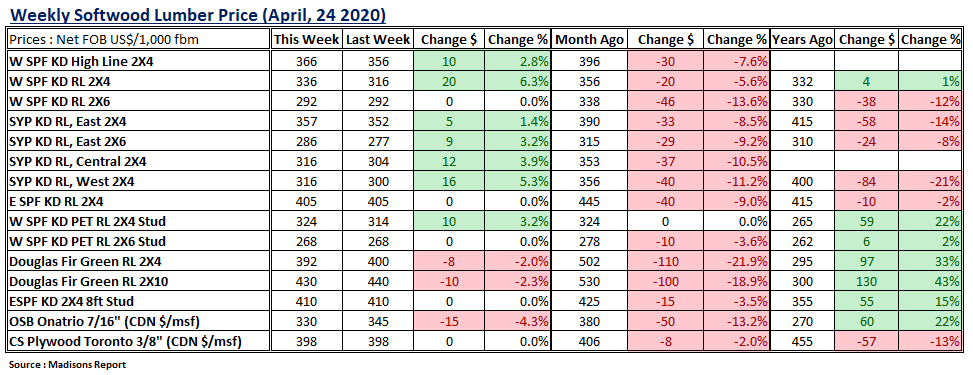
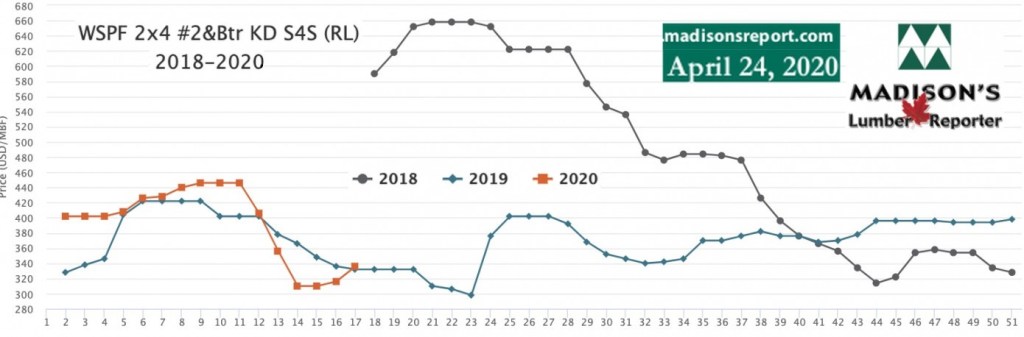
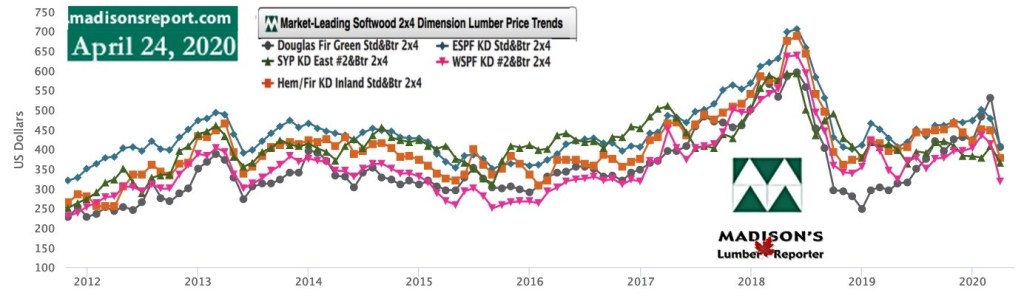
지난주의 작은 반등으로 북미 침엽수 제재목 가격은 2주전 최저점에 올라오고 있습니다. 단기간으로 유지될지, 아니면 제한된 공급으로 인해서 가격이 급등하게 될지 모두의 관심 상황입니다. 한달전 혹은 2달전의 대변동이 끝났다고 보기 힘들다고 Madison’s Lumber Report는 발표하였습니다. 몇몇 침엽수 제재목 기준 가격의 도매 가격은 지난 2주전부터의 손실을 만회하였고, 4월 초 가격 수준을 기록하였습니다. 침엽수 제재목의 기준가격인 Western Spruce-Pine-Fir KD 2×4 #2&Btr (RL)의 가격이 지난해 같은 시기 대비 거의 같은 수준으로 US$336 mfbm (FOB sawmill).이었습니다. 전세계의 바이러스 전염병의 영향으로 사업과 실제 생활에 발생한 갑작스러운 변화에 더하여, 캐나다 북서부 지역은 지금 심한 홍수를 겪고 있습니다. 봄이 끝나가면서 거대한 눈과 얼음이 녺아서 Alberta와 BC의 강에 유입되고 있습니다. 반면에 캐나다 서부 연안의 제재소들은 웅장한 Fraser강의 봄철 해빙, 홍수를 환영합니다. 대개는 홍수가 고속도로와 철길에 도달하여, 원목과 제재목 운반을 잠정적으로 중단합니다. 2020년 4월 24일로 마감한 한주동안 지난주 보다 가격이 상승하여, 기준 가격인 Western Spruce-Pine-Fir 2×4 가격은 US$336 mfbm으로 지난 주보다 $20, 6% 상승하였고, 1달전 가격보다는 $20, 6% 하락하였습니다. 그리고 1년전과 비교하면 $4, 1% 올랐습니다.
캐나다 Western SPF 생산업체들은 지속적인 가격 상승 경향을 대부분의 지역에서 보여주고 있다고 보고하였습니다. 소비자들은 지난주 목재 부족을 감지할수 있으면서 불안감을 느끼기 시작하였습니다. 상당수의 공장 휴업과 감산량을 증가를 유지하였고, 생산된 양의 많은 부분은 아시아 시장으로 유입되었습니다. 2주 혹은 2주 이상의 주문 화일이 확보되었습니다. 미국 Texas 시장에서의 수요 급증으로, 제재소들은 of 2×4 #3/Utility R/L 재고 확보에 어려움을 겪고 있습니다.
캐나다 동부 제재목과 스터드 공급업자들은 시장이 혼합 양상을 보여 주었다고 보고 하였습니다. #2&Btr. 제재목 가격은 American Great Lakes 시장에서 대부분 강세를 보여 주었고, Toronto 시장으로의 배달 가격은 $5 소폭 인상하여 US$495 mfbm을 기록하였습니다.
4월초 바이러스 전염병으로 인한 수요 감소로 Södra는 스웨덴 Orrefors 공장의 생산 시간 단축을 발표하였습니다. 생산 시간 단축은 핀란드 Mönsterås and Hamina 공장에도 시행하였습니다. Södra Wood의 사업분야 회장인 Jörgen Lindquist는 새로운 사업 기회들과 안전한 생산이 확인되었기 때문에 5월 11일이 시작되는 주부터 정상 생산으로 복귀한다고 발표하였습니다.
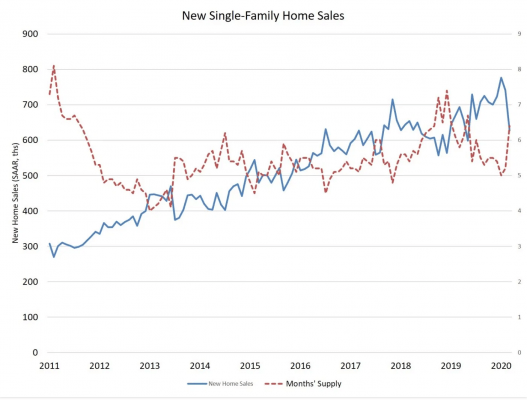
2020년 강한 시작에도 불구하고미국 주택 판매는 COVID-19의 영향으로 3월에 급격한 약세를 보여 주었습니다. 2020년 3월 새로운 단독주택 판매는 15.4% 하락하여, 627,000 SAAR (seasonally adjusted annual rate)으로 HUD와 인구 조사국은 추산하였습니다. NAHB는 4월에 추가 하락을 예상하였고, 최근에는 26 million의 실직이 있었습니다. 년초 시장이 얼마나 강세이었을까요? 3월 하락에도 불구하고, 1월과 2월 시장 상황은 겨울동안의 온기를 제공하였고, 2020년 1사분기는 전년 대비 6.7% 상승하였습니다.
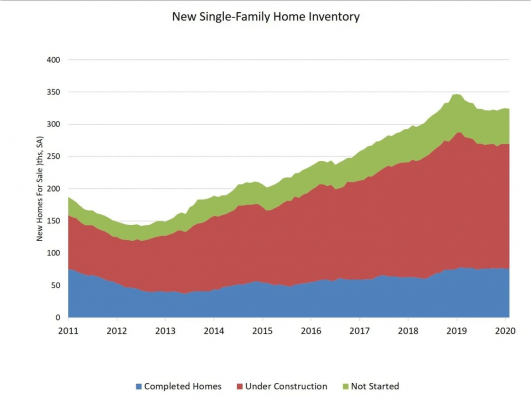
현재 월간 신축주택 공급은 1월에 5로 하락한 이후에 6.4로 증가하였습니다. 6이상의 수준은 단독주택 건축의 향후 하락 압력과 일치하는 것 입니다. 완공된 주택이나 바로 입주가 가능한 주택수는 전국적으로 76,000 입니다.
미국 경제의 많은 분야들이 중단되고, 실업률이 높아가면서 2020년 2사분기 신축 주택 판매 속도는 급격하게 하락하고 있습니다. 하지만 2020년 초반부터 강하게 시작된 주택 건설 모멘텀이 유지되고 있고, 주택 산업이 최후 복구시 경제를 이끌 것으로 생각하고 있습니다.
Bergs Timber 는 이전에 스웨덴 Gransjö sawmill 를 조업 중단한다고 발표 하였습니다. 진행되고 있는 corona 바이러스의 위기때문에 스웨덴과 에스토니아 제재소들이 생산을 감소하고 있습니다. Gransjö sawmill 의 조업 중단은 계획에 따른 것이고, 4월동안 생산을 중단하였습니다.
몇몇 중요 시장에서의 제재목 수요가 좋아졌고, 영국시장의 호전을 확인할 수 있습니다. 회사의 재고는 균형을 유지하고 있고, 주문 획득도 향상되고 있다고 회사는 발표하였습니다, 그리고 정상적일때는 1년중 2사분기 목재 생산품의 수요가 가장 높습니다. 스웨덴 제재소들은 단기 작업을 중단하고 5월 4일부터 정상 생산으로 복귀할 예정입니다. 에스토니아의 제재소들은 4월동안은 시프트를 한번으로 감산하였지만, 5월 4일부터는 시프트를 두번으로 정상적인 생산을 시작합니다. 라트비아 제재소인 Vika Wood는 생산 감산에 영향을 받지 않았습니다. Bergs Timber는 현재 유럽의 몇몇 지역에서 Spruce 와 pine의 구조재를 생산, 판매하고 있습니다.
2020년 1사분기 Canfor의 영업 손실은 $88.8 million 으로 2019년 4사분기 영업 손실액인 $59.6 million보다 $29.2 million 많았습니다. 급격한 하락은 제재목 분야에서의 영업 이익의 실질적인 하락을 반영한 것입니다. 종이와 pulp 분야에서의 영업 이익이 개선되었지만 부분적으로만 상쇄되었습니다. 회사는 조정 주주 손실은 $26 million 즉 주당 $0.21 손실이라고 보고하였습니다. COVID-19과 미국 신축 시장에 예상되는 압력등의 영향으로 3월초부터 4월까지 제재목 가격은 급격하게 하락하였고, 이로 인하여 2020년 1사분기말에 Canfor의 Western SPF 제재목 재고는 $63.0 million으로 평가 절하되었습니다. COVID-19 의 영향은 Canfor의 2020년 재무 성과에 크게 영향을 미칠 것으로 예상 됩니다. 환불받을 수 있는 소득세 수용액 가속화, 지불 연기 프로그램 활용, 모든 비필수적인 간접비 소비 연기등을 포함하는 영업 자본 감소에 초점을 마추는 전체 회사 시책을 실시하였습니다. 이 대책은 현금 관리, 설비 투자 및 자본 지출의 실질적인 감소, 2023년 초반까지 부채 상황 금지등도 포함하면서 회사가 재무재표의 건전성을 확보하고자 합니다.
전세계 거시 경제에 COVID-19의 영향은 여전히 펼처지고 있고, Canfor는 제재목 시장 상황들이 2020년 나머지 동안 극심하게 변덕스러울 것으로 예상하고 있습니다. 비 필수 사업들의 폐업과 북미와 유럽의 많은 부분의 제재가 시작되면서, 전세계 제재목 시장의 수요는 최근 몇주동안 극심하게 하락하였습니다. 미국 주택 건설은 지역에 따라 수요 변이가 있겠지만 침체된 수준을 여전히 유지할 것 입니다. 3월 중순부터 4월초까지 북미 가격의 급격한 하락하였지만, 최근 몇주 동안 공급 감소로 인하여 가격이 어느 정도 안정화 되었습니다.
COVID-19의 전세계적 영향에 대응하기 위하여, Canfor는 3월말에서 4월초에 여러가지 중요한 방안을 발표하였습니다. 가장 중요한 방안은 감산으로, 2020년 2사분기에 Western SPF는 대략 170 million board feet, SYP는 50 million board feet, European SPF는 17 million board feet, NBSK pulp는 35,000 tonnes 감산을 합니다.