2023년 5월 핀란드에서 산업용으로 벌목한 원목량은 3.4 million m3이었고, 1월에서 5월까지 산림 산업을 위한 벌목량은 26.5 million m3 이었습니다. 이는 전년 대비 1%, 5년 평균보다 3% 하락하였다고 Natural Resources Institute Finland (Luke)는 발표하였습니다.
산업용 벌목에서 제재목용 원목은 1.6 million m3이었고, pulpwood는 1.8 million m3 이었습니다. 비산업 사유림에서의 산업용 원목 벌목량은 전년 대비 10% 하락하여 2.5 million m3이었습니다. 산림 산업 회사들 소유의 산림과 주소유 산림에서의 벌목량은 전년 대비 25% 상승하여 1 million m3이었습니다. Energywood 벌목량은 480,000 m3 이었습니다.
2023년 5월 미국 주택 시장은 현저한 급증을 경험하였다고 U.S. Census Bureau와 Department of Housing and Urban Development은 보고하였습니다. 5월의 새로운 단독 주택 판매는 4월의 판매수 680,000보다 12.2%로 현저하게 급증하여 인상 깊게 763,000(계절적으로 조정된 연간 비율, SAAR) 이었습니다. 이런 예상하지 못한 성장은 2022년 5월의 636,000 units와 비교하여 20.0% 상승하였습니다.
부가적으로 2023년 5월 미국에서 판매된 새집의 중간 값은 $416,300이었지만, 평균 판매 가격은 $487,300 이었습니다. 보고서에 따르면 판매 가능한 새집의 5월 공급은 428,000으로 추산되어, 현재의 판매 속도 기준으로 6.7 개월 공급량이며, 이는 장래 주택 구매자들에게 균형 잡힌 시장으로 보여주고 있습니다.
이렇게 새집 판매가 급증한 가장 큰 이유는 기존 재고의 부족 때문이라고 National Association of Home Builder (NAHB)는 보고하였습니다. 기존 단독 주택 시장은 현재 결핍에 직면하여, 단지 3개월만 공급이 가능합니다. 5월에 주택 재고 전체에서 새집 재고는 31%를 차지하였는데, 역사적인 수준이 전형적인 10%-15%를 넘어섰습니다. 결과적으로 재판매 속도는 지난 해부터 20% 하락하였고, 새집 판매율은 지난해부터 20% 급증하였습니다. 그러는 동안 주택 융자 이자율은 하락하였고, Freddie Mac의 주 주택 융자 시장 설문 조사에 따르면 30년 고정 주택 융자 이자율 평균은 지난 주에 6.67%이었습니다.
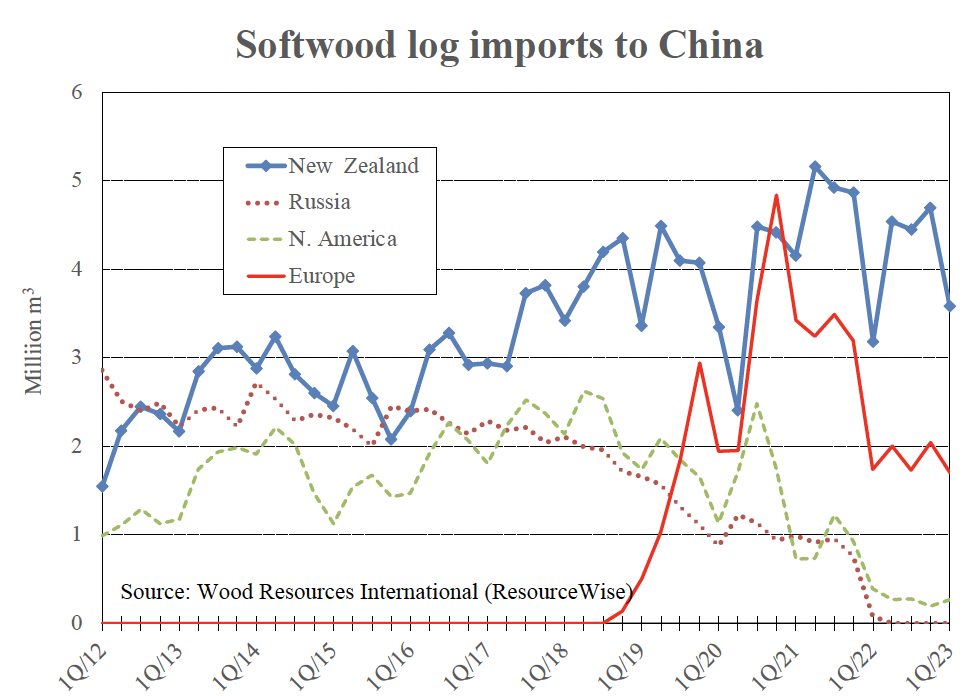
가장 최근으로 보면 2019년까지만도 중국은 자국 시장의 산림 생산품의 수요에 부합하기 위하여 거의 100 million m3 rwe (roundwood equivalents)의 침엽수 원목과 제재목을 수입하였습니다. 하지만 그 이후에 목재 소비가 하락하면서 산림 생산품 수입은 지난 10년동안 감소하고 있습니다. Wood Resources International 보고에 따르면 2023년 1사분기에 중국은 침엽수 원목과 제재목 수입량은 약 12 million m3으로 최고 수준이었던 2020년 3사분기의 거의 절반이었고, 지난 10년 동안 두번째로 낮은 분기 이었습니다.
세계은행 (World Bank)에 따르면 중국 경제는 Covid 팬더믹 동안에 큰 타격을 받았습니다. 2022년 GDP 성장율은 3% 하락하였다고 예측되었습니다. 참고적으로 1978년에서 2021년까지 평균 연간 GDP 성장율은 9% 이었습니다. 2023년에는 중국 경제가 5% 넘게 반등할 것이라고 예상하고 있습니다.
중국의 원목 수입에 있어서 인상적인 감소는 2022년 1월부터 러시아의 원목 수출 금지 시행으로 인한 러시아에서의 공급 감소가 가장 큰 이유 입니다. 2012년까지 러시아는 중국의 가장 큰 원목 공급 국가 이었지만, 그 이후에는 뉴질랜드가 앞서 나갔습니다. 그 이후에 러시아에서의 수입은 지속적으로 하락하였고, 2022년에는 러시아에서의 수입이 전혀 안되었습니다. 러시아, 호주, 캐나다, 미국에서의 원목 수입이 지난 5년동안 하락하였고, 뉴질랜드와 유럽이 중국 수입의 2대 주요 공급 지역이 되었습니다.
2023년 1월에서 4월까지 중국 원목 총 수입에서 뉴질랜드의 시장 점유율은 58%, 그 다음은 독일로 14%, 폴란드가 5%, 미국이 5%, 캐나다는 4%, 일본은 4% 이었습니다. 북미와 유럽에서의 원목 수입은 하락하고, 궁극적으로는 뉴질랜드만 중요 원목 수입국으로 남을 것이라는 전망 입니다. 결과적으로 중국은 미래 목재 수요에 부합하기 위해서는 원목 수입보다는 제재목 수입을 증가시킬 기회를 모색할 필요가 있습니다.
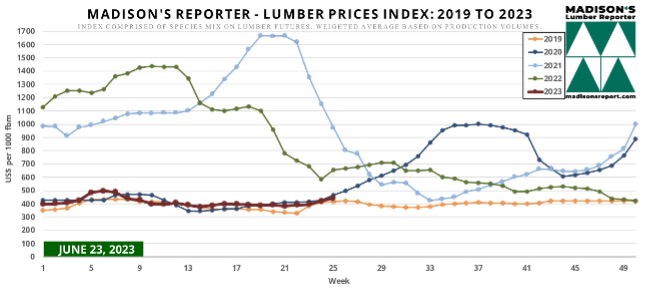
2023년 6월 16일로 마감한 주의 침엽수 제재목 기준 가격인 Western S-P-F 2×4 #2&Btr KD (RL) 가격은 US$390 mfbm으로 전주 가격인 $360보다는 $30, 8% 상승하였습니다. 그리고 전월 가격인 US$358 mfbm과 비교하면 $33, 9% 높았습니다. 1년전 같은 시기의 가격인 US$660 mfbm와 비교하면 $270, 41% 하락하였고, 2년전 같은 시기의 가격인 US$1,275 mfbm보다는 $885, 69% 낮았습니다.
2023년 6월 16이로 마감한 주의 Southern Yellow Pine 2×4 #2&Btr KD (RL) 동부 자역 가격은 US$410 mfbm으로 전주 가격인 US$425 mfbm보다는 $15, 4% 하락하였습니다. 그리고 전월 가격인 US$499 mfbm와 비교하면 $89, 18% 낮았습니다. 1년전 같은 시기의 가격인 US$685 mfbm와 비교하면 $275, 40% 하락하였고, 2년전 같은 시기의 가격인 US$1,090 mfbm와 비교하면 $680, 62% 하락하였습니다.
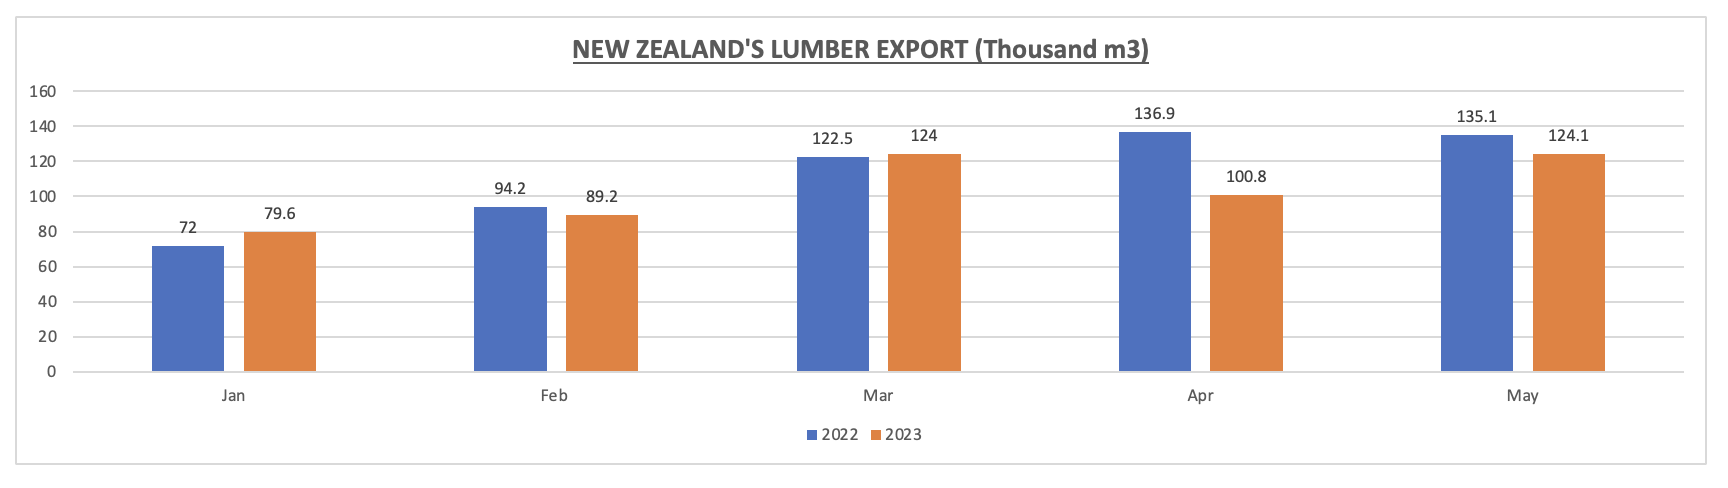
2023년 5월 뉴질랜드 제재목 수출량은 전년 대비 8.2% 하락하여 124.1 thousand m3 이었고, 수출액도 18.1% 하락하여 $48.6 million이었습니다. 5월 뉴질랜드 제재목 수출 평균 가격은 10.9% 하락하여 $391.8/m3이었습니다.
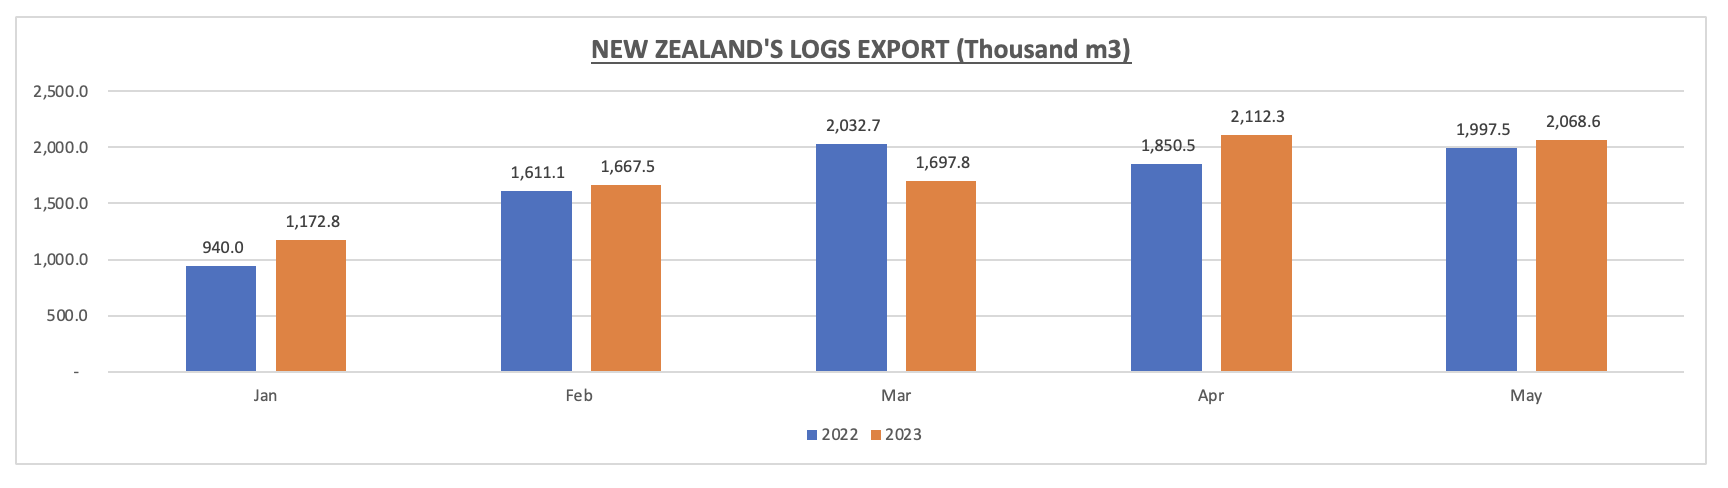
2023년 5월 뉴질랜드 원목 수출량은 전년 대비 3.6% 감소하여 2,068.6 thousand m3 이었고, 수출액도 20.5% 하락하여 $185.8 million이었습니다. 2023년 5월 뉴질랜드 원목 수출 평균 가격은 23.2% 하락하여 $89.8/m3이었습니다.
2023년 5월 중국의 침엽수 원목 수입량은 전년 대비 7.3% 하락하여 2,704.6 thousand m3이었고, 총 수입액은 22.4% 감소하여 $397.3 million이었습니다. 5월 중국의 침엽수 원목 수입 평균 가격은 16.3% 하락하여 $146.9/m3이었습니다.
2023년 5월 중국의 침엽수 제재목 수입량은 전년 대비 21.4% 증가하여 1,618.1 thousand m3이었고, 총 수입액도 1.0% 상승하여 $334.3 million이었습니다. 2023년 4월 중국의 침엽수 제재목 수입 평균 가격은 16.8% 하락하여 $206.6/m3이었습니다.
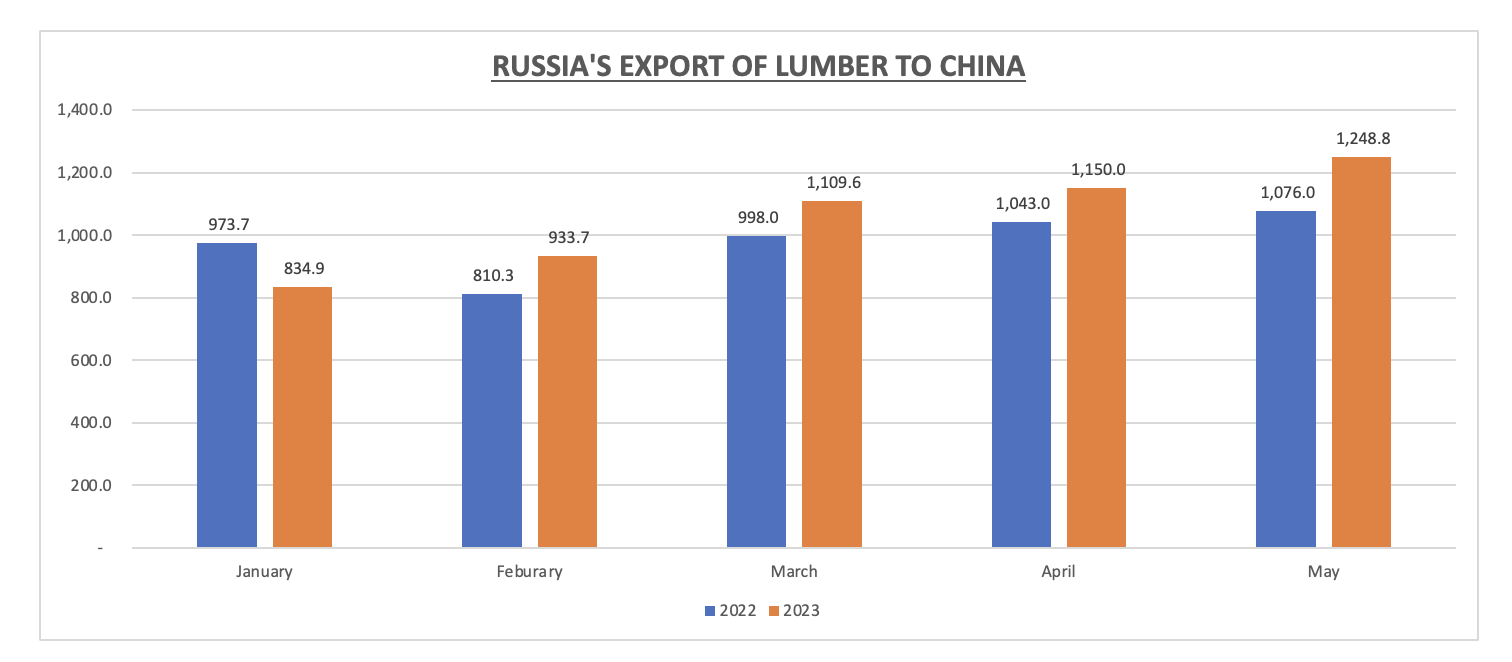
2023년 5월 러시아 제재목의 중국 수출량은 전년 대비 16.1% 증가하여 1,248.8 thousand m3이었고, 수출액도 0.9% 상승하여 $263.4 million이었습니다. 5월 러시아 제재목의 중국 수출 평균 가격은 13.0% 하락하여 $210.9/m3이었습니다.
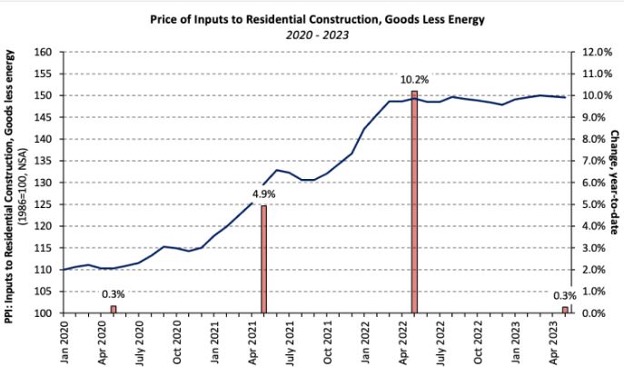
가장 최근의 생산자 가격 지수 (Producer Price Index) 보고서에 따르면, 에너지를 제외하고 주거용 건설에 투입되는 건축 자재 가격은 4월에 0.2% 하락이후에 2023년 5월 0.1% (계절적으로 조정되지 않은) 하락하였습니다. 지수는 올해 초부터 현재까지 0.3% 증가하였지만, 2021년과 2022년에 각각 보여준 전년 대비 10.2%, 4.9%에 비하여 현저한 대조를 보여주었습니다.
에너지 가격 지수가 더 하락하면서, 에너지를 포함하여 주거용 건설에 투입되는 건축 자재의 PPI는 5월에 0.5% 하락하였습니다. 지난 12개월 동안 지수는 2.7% 하였지만, 2020년 1월보다 36.0% 높았습니다.
석고 건축 자재 (Gypsum Building Materials)
석고 건축자재(gypsum building materials) PPI는 2개월 연속으로 1.1% 하락하였고, 올해초부터 현재까지 0.4% 하락하였습니다. 석고 건축자재 가격은 1년전보다 4.0% 높지만, 2022년 7월이후 가장 낮은 수준이었습니다.
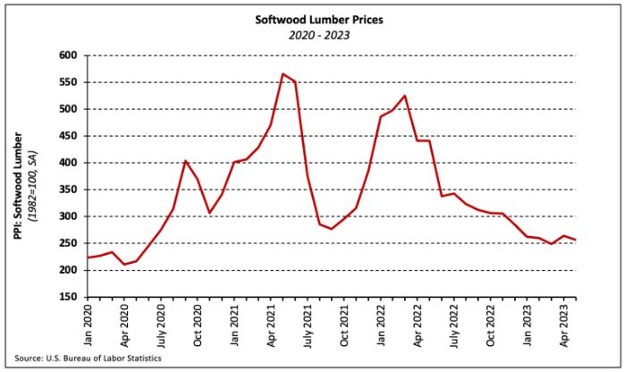
침엽수 제재목 (Softwood Lumber) 침엽수 제재목 (계절적으로 조정된) PPI는 4월에 6.2% 상승한 이후에 5월에는 3.1% 하락하였습니다. 침엽수 제재목 가격은 지난 12개월동안중에 10개월이 하락하였고, 1년전보다는 41.9% 낮았습니다.
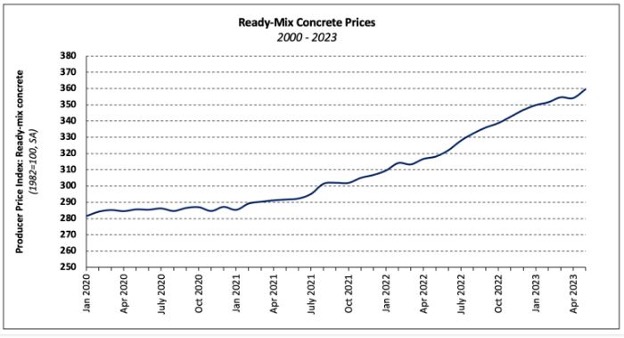
Ready-Mix Concrete Ready-mix concrete (RMC) 가격은 최근 발표에 따르면 하락 수정되었습니다. 결과적으로2022년 3월이후 가격이 지난 달에 처음으로 하락하였습니다. 5월에는 거의 1년동안 최대 월간 상승으로 RMC 지수가 1.6% 상승하여 가격이 상승하였습니다.
RMC 가격은 올해 초부터 현재까지 2.8% 상승하였고, 지난 12개월 동안 13.0% 상승하였습니다.
제철 생산품 (Steel Mill Products)
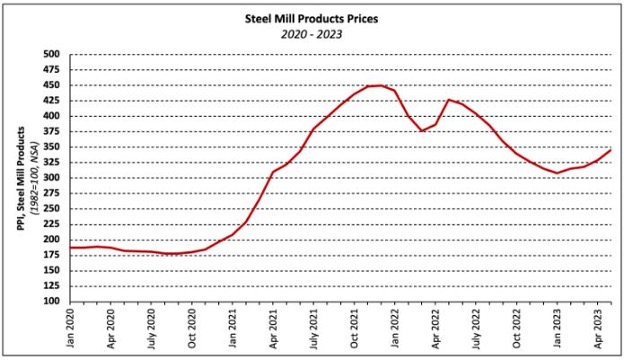
제철 생산품 (Steel mill products) 가격은 5월에 지수가 5.2% 상승하면서 가격 상승이 계속해서 가속되었습니다. 참고적으로 3월과 4월에 각각 1.0%, 3.5% 상승하였습니다. 그리고 2월에도 3.1% 상승하였습니다. 제철 생산품 (Steel mill products) PPI는 지난 1월에 8개월 연속 하락을 종료하였는데, 그 기간동안 27.9%가 하락하였습니다. 하지만 그 이후 4개월동안 12.4%가 상승하였습니다.
Services 주거용 건설에 투입되는 서비스 가격 지수는 4월에 0.5% 상승한 이후에 5월에 1.0% 하락하였습니다. 가격은 지난해동안 12.4% 하였지만, 2023년에는 비교적 안정적이어서 5월동안 단지 0.5%만 하락하였습니다.