Weyerhauser Co.는 2023년 1사분기에 제재목과 oriented strand board (OSB) 매출은 상승을 예상하지만, 공학 목재 생산품의 매출 실현은 상당히 하락할 것이라고 예상합니다.
1사 분기 전망
회사는 1사분기 수익과 조정된 EBITDA는 4사분기와 비교하여 약간 상승할 것으로 예상합니다. 서부에서 벌목 수수료는 상당히 상승할 것으로 예상하고, 상당히 하락한 자국 매출 실현 하락으로 부분적 상쇄됩니다. 추가적으로, 단위 원목당 그리고 운송 비용은 완화한 하락이 예상되고, 산림과 도로 비용은 계절적으로 하락이 예상됩니다. 남부에서는 벌목 수수료와 매출 실현이 약간 하락할 것으로 예상한다고 Weyerhauser는 발표하였습니다. 단위 원목당 그리고 운송 비용, 산림과 도로 비용은 비슷할 것으로 예상합니다.
제재목 전망
2023년 1사분기에 제재목 판매량은 약간 상승, 원목 비용은 완만한 하락, 단위당 제조 비용은 상당히 하락할 것이라고 Weyerhauser는 예상합니다. 2022년 4사분기에 작업 중단, 노동력 제약, 악천후 기후 조건으로 인하여 제재목 판매량과 생산량은 상당히 하락하였습니다.
Oriented Strand Board (OSB) 전망
2023년 1사분기에 판매량은 완만한 상승, fiber 비용의 완만한 하락, 단위 제조 비용의 약간 하락을 Weyerhauser는 예상하고 있습니다.
공학 목재 (Engineered Wood Products) 전망 2023년 1사분기 공학 목재의 매출 실현은 상당한 하락이 예상되고, 이는 원자재 비용의 상당한 하락으로 부분적으로 상쇄될 것이라고 예상합니다. 2022년 4사분기에 수요 약화로 인하여 모든 생산품의 판매량이 급격히 하락하면서, 대부분의 공학 목재 매출 실현은 하락하였습니다.
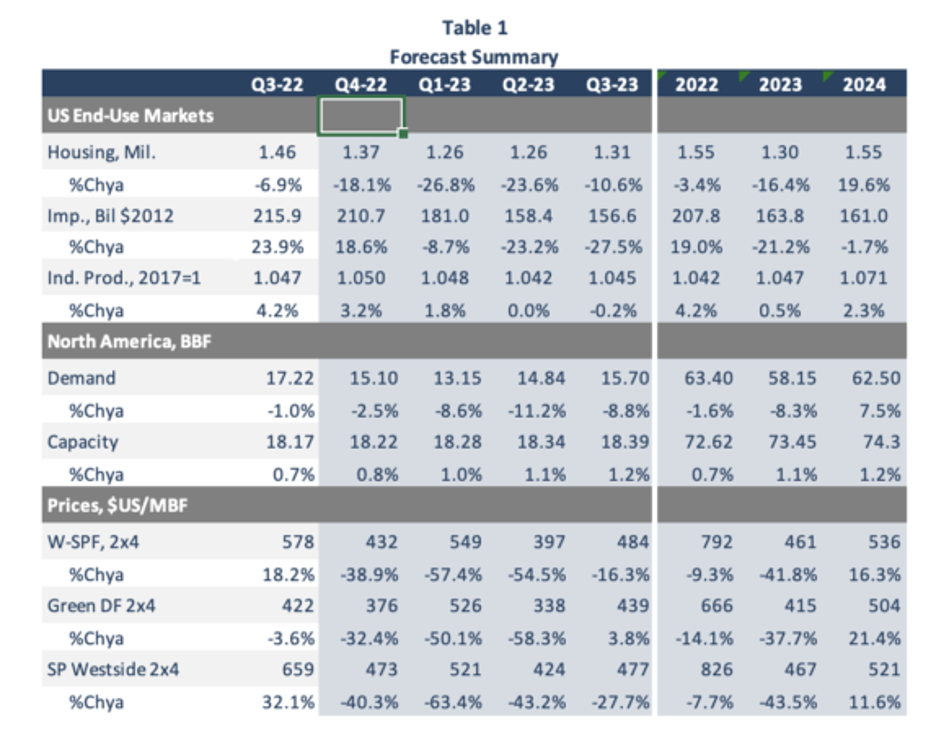
상승하는 이자율과 주택 융자 이자율은 2023년의 경제 부진의 가장 큰 원인이 되고, 이는 북미 주택 시장에 대한 비관적인 그림을 그리게 하여 결과적으로 그 다음해 제재목 시장에도 비관적인 전망을 주고 있다고 미국의 Forest Economic Advisors, LLC (FEA)는 예측하였습니다. 하지만 FEA는 경제 상승이 예상될 때, 이런 상황은 단명하고 한해 전반적으로는 긍정적인 전망이 가능하다고 주장하였습니다. 주택 융자 이자율과 구매력에 따라가는 주택 건설은 제재목 수요에 직접적인 충격을 줍니다. 최근의 이자율 상승이 몰아치면서 미국의 신축은 2023년에 전년 대비 16% 하락하여 1.3 million이 되고 2024년에는 일반적인 경제가 상승하면서 1.55 million으로 반등할 것이라고 FEA는 전망하였습니다.
기록적으로 억눌린 수요, 주요 주택 구매층의 많은 인구, 기록적인 주택 자산, 노후 된 기존 주택, 역사적으로 낮은 판매용 주택 재고 수준 등의 강한 기초는 팬더믹 동안에 강한 수요를 일으켰고, 여전히 밑에서 끓고 있습니다. 이런 요인들이 침엽수 제재목의 중요 최종 사용 시장을 받쳐주면서, 주택 신축은 팬더믹 이전 수준 이상을 여전히 유지할 것 입니다.
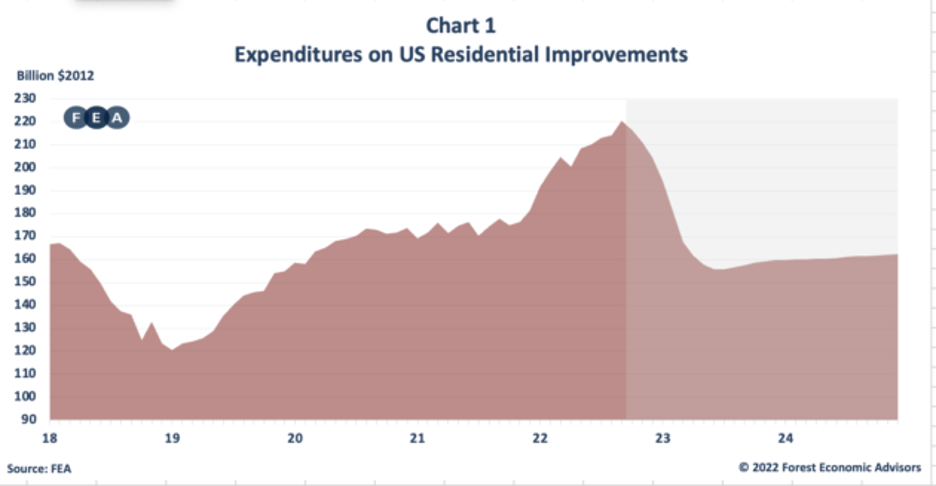
산업 생산을 제외한 모든 제재목 최종 사용 시장에서2023년에 단기 하락후에 2024년에는 시장 성장으로 복귀할 것이라고 FEA는 예상하였습니다. 하지만 주거용 보수 및 개조 (repair and renovation : R&R)는 반등에 더 많은 시간이 필요할 것으로 예상합니다. R&R 소비는 2021년에 거의 4%, 2022년에 19% 상승하였지만, 2023년에는 21% 하락할 것이라고 FEA는 전망합니다. 역사적인 기준에 따르면 주거 개선을 위해 소비하는 액수는 여전히 높은 수준을 유지하고 있습니다. 그 이유는 주택 자산이 상승하고, 신규 진입 수준과 첫 이사를 위한 주택의 부족, 노화된 주택 재고 때문입니다. 이자율이 낮은 시기인 팬더믹 동안에 주택을 구매한 주택 소유주들은 낮은 주택 융자 이자율을 유지하기 위하여 이사보다는 머물기를 원하고 있는 것이 가장 큰 이유입니다. 즉 좀 더 비싼 주택으로 이사하기 보다는 현재 주택을 확장하거나 보수하는 경향이 더 강합니다.
FEA 전망에 따르면 미국의 주거용 개선 지출은 2023년에 전년 대비 21% 하락하여 US$163.8 billion으로 예상하지만, 2010년대 후반의 평균인 US$149.5 billion보다 여전히 높은 수준입니다. 그리고 2024년에는 더 하락하여 US$161.0 billion을 예상합니다. 다른 한편 미국 산업 생산은 이자율 상승과 미국 경제 부진으로 인하여 2023년 상반기에는 하락이 예상되지만, 상향 궤도가 재개될 것 입니다. ISM Purchasing Managers’ Index (구매 관리자 지수로 섹터의 선행 지수)는 2년 넘게 강세를 보여주었기 때문에 산업 생산은 단기간 내에 성장이 계속 될 것을 암시합니다. 부가적으로 제조된 상품들의 재고는 낮은 수준이어서 재입고의 필요가 있습니다. 최근에 북미 회사들이 공급망 붕괴와 산업 생산을 추가로 증진시키는 지정학적 변화를 경험하면서 FEA는 제조업의 국내 복귀를 예상하였습니다.
2년의 변동성이후에 시장 약세가 왔습니다. 팬더믹으로 정부는 이자율을 하락 시키고, 이로 인하여 결국은 주택 구입이 넘쳐나가고, 제재목 가격이 기록적인 상승의 최고 수준을 기록하게 하였습니다. 공장들은 노동력 부족과 운송 병목 현상으로 수요에 부합하기에 어려움을 겪었습니다. 향후 2년동안 상승하는 생산 비용, 재고를 재건해야 하는 중개인의 수요, 생산을 저해를 계속하는 공급 제약으로 인하여 2022년에 제재목 가격은 급격하게 하락하였고, 2023년에도 하락하겠지만 역사적인 평균보다는 높게 유지할 것으로 예상하고 있습니다. 제재목 하락은 거의 끝나고 있다고 FEA는 믿고 있습니다. 재고가 기록적인 최저 수준에 가까워지는 순간에 서부의 일부 공장은 감산을 하게하는 몇몇 중요 생산 지역의 변수로 제재목 가격은 현재는 낮은 수준 입니다. 2023년 1사분기에 제재목 가격은 계속 상승할 것 입니다. 중개인들은 거의 고갈된 재고를 재건하기 위하여 거의 3년간 가장 낮은 가격에 유리한 입장을 갖게 되었습니다. 하지만 가격이 초기에는 상승하겠지만, 최종 사용 시장의 하락으로 2사분기에 제재목 가격이 실질적으로 하락할 것이라고 FEA는 예상합니다. 팬더믹 동안에 최고로 높은 가격이 형성되면서, 공장은 시설 확장을 투자하였고, 2023년에 확장된 시설이 운영될 것이라고 예상합니다. 증가한 공급은 약세 시장이 만족하는 것 이상이 될 것이고, 올해 나머지 동안 가격 하락 압력이 유지될 것 입니다. 하지만 제재목 가격은 2024년동안 극도로 변동적일 것이라고 전망됩니다. 그런 전망의 이유는 지속되는 COVID-19 효과와 낮은 재고 수준으로 인하여 중개인들이 즉각적인 수요를 충족하기 위하여 원하는 가격보다 높은 가격에 제재목을 구매할 것이기 때문이다. 이러다가 가격이 급격하게 하락할 것이고 이런 사이클은 내년 동안 반복될 것 입니다.
최종 사용 시장 약세와 불황이 유지될 공산이 커지면서, 북미의 침엽수 제재목 전체 수요는 2022년에 1.6% 하락한 이후에 2023년에는 8.3% 하락을 예상합니다. 하지만 이는 단기적일 것이고, 2024년에는 7.5% 상승으로 62.5 BBF가 될 것 입니다. 북미 침엽수 제재목 수요는 미국 소비로 움직입니다. 2021년에 미국 소비가 15년 최고 수준이 되면서, 제재목 가격은 기록적으로 상승하였습니다. 2022년에 미국 제재목 소비는 0,5% 하락하였고, 최종 사용 시장이 악화되면서 2023년에는 또 다른 9.1% 하락이 될 것이라고 FEA는 예측하였습니다. 이는 미국 연방 준비 위원회 (Federal Reserve)의 이자율 상승으로 과열된 경제를 진정시키는 것에 대한 반응 입니다. 추가적으로 비거주용 시장은 상업과 소매 공간에 대한 수요 약세로 방해 받고 있습니다. 하지만 2024년에 시장이 개선되어 미국 제재목 수요도 개선될 것 입니다. FEA는 2023년 동안 미국 제재목 수요는 8.7% 성장으로 52.14 BBF을 예상하고 있습니다.
캐나다에서는 2021년 3사분기부터 2022년 2사분기까지 모든 분기에서 전년 대비 제재목 소비는 하락하였습니다. 캐나다 제재목 소비는 2022년 3사분기부터 경향이 반전되었고, 2023년 1사분기 동안 연간 성장이 계속될 것이라고 예상합니다. 하지만 상승하는 이자율때문에 2023년에 미국, 캐나다 자국 제재목 소비는 전체적으로 하락할 것 입니다. 2024년에 최종 사용 시장이 상승하여도, 2024년 캐나다 제재목 소비는 또 다른 0.9%의 하락을 예상하고 있습니다.
최근의 높은 가격은 북미 제재목의 수출을 하락 시켰습니다. 특히 중국 수출의 2022-23년에 계속적인 하락이 가장 큰 원인 입니다. 러시아의 우크라이나 침공이후에 부과된 제재로 인하여 러시아 제재목의 중국 수출은 더 증가하였고, 북미 제재목에 대한 수요가 감소하였습니다. 중국은 또한 북미의 pine 제재목 수입에 새로운 검역 제한을 부과하여, southern yellow pine과 SPF 제재목 운송 비용이 극적으로 상승하였습니다. 결론적으로 강한 자국 소비와 상재적으로 높은 가격은 북미 제재목의 중국 수출을 더 방해할 것 입니다. 결과적으로 북미 수출은 2022년에 23%로 급격하게 하락한 이후에 2023년에 7.9% 더 하락할 것 입니다. 중국이 북미 pine에 대한 제한을 완화시킨다는 예상이 맞으면, 수출은 11% 증가할 것 입니다.
Södra는 pine과 spruce 제재목 가격을 SEK 30 ($2.9)/m3 상승시켰습니다. Södra에 따르면 제재목 시장의 수요가 여전히 강하기 때문에 가격을 상승시킨다고 발표하였습니다. 2023년 봄에 나무 필요성은 높을 것으로 생각 됩니다. 최종 상품 시장에서 가격은 하락하고 있지만, 산림 생산물에 대한 수요는 만족스럽습니다. Södra는 이익을 강화하기 위하여 계속적으로 일하고 있고, 현재 Södra 제재목 가격은 역사적으로 가장 높은 수준입니다. 올해 봄 동안 높은 수요가 계속될 것이고 평가하고 있고, 이런 수요에 부합하기 위하여 겨울과 봄 동안에 벌목율은 유지하였다는 것이 중요하다고 Södra Skog 의 Peter Karlsson는 언급하였습니다.
가격 상승 조정은 2023년 1월 19일부터 시행됩니다. Pine과 spruce 표준 제재목은 SEK 30 ($32.2)/m³ fub상승할 것 입니다. 활엽수 연료 목재 프리미엄은 기본 가격을 포함하고 있습니다. 기본 가격은 beech와 oak의 경우 SEK 330/m3, 다른 활엽수 수종의 연료 나무는 SEK 300 ($29.3) /m3 입니다.
2023년이 시작되면서 맹렬한 기세를 보여주기는 힘들지만, 몇몇 특별한 제재목 품목의 판매와 가격이 상승하고 있습니다. 기분 가격인 WSPF 2×4는 약간 상승하였지만, 상승 이유는 수용 성장보다는 감산을 통한 공급문제 때문입니다. 소비자들은 다가오는 건축 시즌이 올해 봄에 대한 계획을 세우는 조짐이 보여집니다. 제재목 매도자들은 예약 판매보다는 현장 요구에 더 많은 시간을 보내고 있고, 수요의 뚜렷한 증가가 있습니다. 공평한 공급과 수요 균형에 도달한 것 같고, 일반적인 계절적 요인으로 가격이 최저 수준인 바닥에서 가격이 벗어나기 시작하고 있습니다. 제재목과 stud 판매는 이번 주에 잠정적으로 전진하는 모습을 보여주었지만, 판넬 수요는 진전을 보여 주지 않았습니다.
미국내의 Western S-P-F 공급업체는 향상된 수요로 조심스럽게 고무되고 있습니다. 서부 지역의 다수의 대형 생산업체들의 감산 발표로 구매자들의 관심을 끌고 있습니다. 하지만 전체적인 수요와 인도는 여전히 가라 앉아 있습니다. 불안정한 기복 있는 가격 궤도가 구매자들을 어리둥절하게 만들면서, 대부분의 구매자들이 그냥 구경만 계속 하고 있습니다.
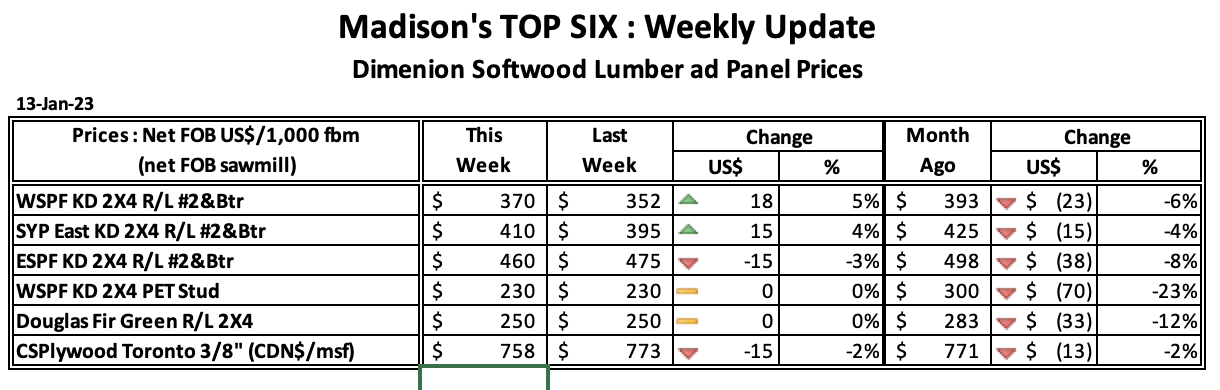
캐나다 서부의 공급업체에 따르면 서부 S-P-F 시장은 분명하게 정의하기 어렵습니다. 강력한 경향을 보여 준다고 일부가 보고 하였지만, 다른 일부는 계속되는 수요 결여를 한탄하였습니다. 소수의 중요 아이템은 약간 상승하였지만 불확실성은 심각하게 빠져 있어 지난주 수준으로 보합세를 유지하고 있습니다. 제재소들의 주문 파일은 1-3주 형성되어 있고, 캐나다 서부에서 생산 어려움이 지속되고 있습니다. 2023년 1월 13일로 마감한 주의 침엽수 제재목 기분 가격인 Western Spruce-Pine-Fir 2×4 #2&Btr KD (RL) 가격은 US$370 mfbm으로 지난 주 가격인 US$352 mfbm보다 $18, 5.0% 상승하였지만, 전월 가격인 $393보다는 $23, 6.0% 하락하였습니다. 1년전 같은 시기의 가격인 US$1,100 mfbm와 비교하면 $730, 66% 하락하였고, 2년전 가격인 $944와 비교하면 $574, 61% 낮았습니다.
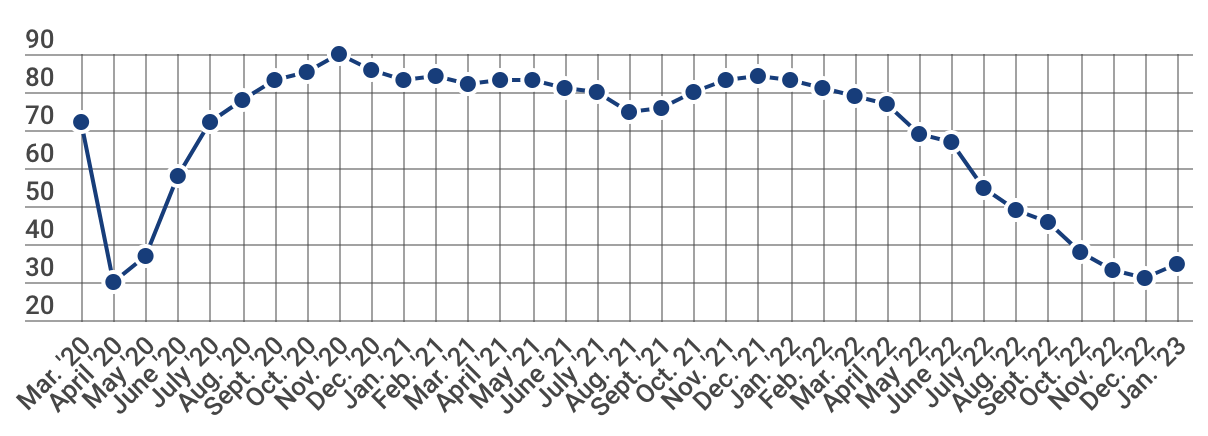
이자율의 완만한 하락은 12개월 연속 건설업자 신뢰 수준 하락을 마감시켰지만, 건설업자는 상승한 건축 비용, 건축 자재 공급망 붕괴, 가용성 조건들의 어려움에 악전고투 하면서 정서는 여전히 약세장입니다. 지난주 수요일에 발표된 National Association of Home Builders (NAHB)/Wells Fargo 주택 시장 지수 (Housing Market Index : HMI)에 따르면 2023년 1월에 새로이 건축되는 단독주택에 대한 시장의 건설업자 신뢰는 4 포인트 상승하여 35 이었습니다. 다수의 건설업자들이 가격 하락을 포함한 판매 증진을 위한 다양한 인센티브를 사용하였지만, 12월에 공인된 사이클내의 건설업자 정서는 매우 낮은 포인트 이었다고 NAHB 회장 Jerry Konter는 발표하였습니다. 건축업자 정서 상승이 의미하는 것은 허가와 신축에 대한 사이클 최저치 부근이고, 주택 건설 반등은 2023년 말에 진행될 수 있다는 것이라고 Jerry Konter는 주장하였습니다. 2023년 단독주택 신축은 2022년과 비하여 하락할 것이라고 NAHB는 예상하고 있지만 주택의 전환시기가 등장하는 것이라고 NAHB 수석 경제학자 Robert Dietz는 주장하였습니다. 그에 따르면 미국은 1.5 million units 주택 부족에 고생하고 있고, 주택 융자 이자율 하락 경향과 주택 가용성 증대가 예상되어, 다가오는 분기에 단독주택 건설은 사이클 최저에서 상승할 것 입니다.
지난 35년 이상 시행된 NAHB의 월간 설문조사에서 도출된 자료를 통하여 NAHB/Wells Fargo HMI (주택 시장 지수)는 현재 단독주택 판매와 향후 6개월동안의 판매 예상에 대한 건설업자의 인식을 “good,” “fair” 혹은 “poor”로 측정합니다. 설문조사는 건설업장에게 잠재 고객들의 혼잡율을 “high to very high,” “average” 혹은 “low to very low”로 질문하고 있습니다. 각각에 대한 지수는 계정적으로 조정되는 지수 계산에 사용됩니다. 50이상이 의미하는 것은 더 많은 건설업자들이 상황이 나쁜 것도보다는 좋은 것으로 판단하는 것 입니다. 2021년 12월 이후 HMI 3가지 지수 모두 상승한 것은 처음입니다. 현재 판매 조건을 측정한 HMI의 1월 지수는 4 포인트 상승하여 40이었고, 향후 6개월 동안의 판매 예상에 대한 HMI 지수도 2 포인트 상승하여 37 이었습니다. 잠재적 고객의 혼잡을 측정한 지수도 3 포인트 상승하여 23 이었습니다. 지역 HMI 지수에 대한 3개월 동안의 이동 평균을 살펴보면, 서부는 1 포인트 상승하여 27, 남부는 36으로 변화가 없었고, 동북부는 4 포인트 하락하여 33, 중서부도 2 포인트 하락하여 32 이었습니다.
제재목 가격은 극심한 변동성의 최근 사이클에서 벗어나 장기 역사적 경향으로 복귀하였습니다. 제재목 가격은 소비가 되살아 나기전까지 현재 수준으로 혹은 약간 낮게 2023년동안 유지될 것이라고 Domain Timber Advisors의 Scott Reaves는 주장하였습니다. FEA에 따르면 미국에서의 침엽수 제재목 수요는 2020년과 2021년동안 각각 5%, 4% 상승하였습니다. 하지만 이자율과 주택 가격이 상승하고, 리모델링이 감소하면서 2022년에는 수요가 궁극적으로 약 1% 감소하였습니다. 2022년동안 제재목용 원목 가격은 대부분 긍정적이고, 상대적으로 안정적 이었습니다. TimberMart-South에 따르면 남부 침엽수 제재목용 원목 가격은 2022년 초반에 $28/ton이하로 강하게 출발하였고, 4사분기에는 약간 하락하여 단지 $27/ton이하 이었습니다. 서부 연안의 원목 가격은 강하였지만 유사한 경향을 보여 주면서 연초에 강하게 시작하여 연말에는 약간 하락하였습니다. Scott Reaves에 따르면 지난해 삼림지 소유는 좋은 상황이었습니다. 2022년이 시작되면서 제재목 수요는 입목 가격을 긍정적인 방향으로 유도하였고, 연말이 다가오면서 평균적으로 단지 약간 낮은 수요 흐름을 보여 주었습니다. 삼림지 투자 기회와 소형 토지 판매에 대한 수요는 계속되어 많은 경우 기존 소유에 유리한 가치를 주었습니다. Domain은 소형 면적, 삼림지 투자에 대한 중소 시장에 집중하는 새로운 투자의 좋은 기회를 가지게 되었습니다. 2023년을 예상해보면 주택 시장 부진으로 인하여 제재목용 원목 가격 약세를 회사는 예상합니다. 이런 형태의 투자 획득에 대한 관심이 계속되어 가치에서의 효과는 낮다는 예상입니다. Reaves에 따르면 제재목 수요의 최대 동력인 주택이 단기적으로 부진이 예상되고 있지만, 주택 수요에 대한 장기적 기본은 강세를 유지하고 있습니다.
캐나다 모든 지역에 대한 전체 주택 신축의 월간 SAAR 은 12월(248,625 units)에 11월 (263,022 units)과 비교하여 5% 하락하였다고 Canada Mortgage and Housing Corporation (CMHC)는 발표하였습니다. 12월 도시에서의 신축 SAAR도 5% 하락하여 227,708 units이었습니다. 도시의 공동 주택 신축은 4% 하락하여 182,850 units이었고, 도시의 단독 주택 신축은 11% 하락하여 44,858 units 이었습니다. 시골의 신축 SAAR은 20,917 units으로 추산됩니다. 12월 주택 신축 경향은 11월 (273,801 units)과 비교하여 1.0% 하락하여 269,930 units이었습니다. 이 경향은 주택 신축의 월간 SAAR의 6개월 이동 평균을 측정하는 것 입니다. 12월의 주택 신축과 전국 수준의 경향 월간 SAAR은 약간 하락하여 2022를 마감하였습니다. 하지만 Toronto, Montreal, Vancouver의 주택 신축 전체 SAAR은 증가하였습니다. Toronto는 12월에 72%로 급격하게 상승하였는데, 새로운 건축 비율은 2022년 전반적으로 상승세가 계속되어 캐나다 도시의 신축 전체는 2022년 말에 240,590 units (-1.0 %)로 지난해 2021년 (244,141 units)과 비슷한 수준으로 관찰되었습니다.
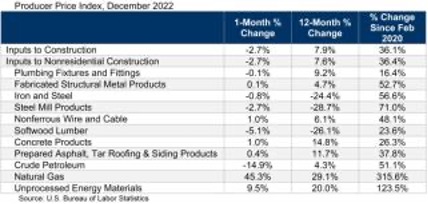
2022년 12월에 인플레이션이 완화되면서 건축 자재 가격은 하락하였습니다. 미국 노동청(U.S. Bureau of Labor Statistics)이 발표한 생산자 가격지수 (Producer Price Index) 자료를 분석한 Associated Builders and Contractors에 따르면 12월에 건축투입가격은 11월과 비교하여 2.7% 하락하였습니다. 비거주용 건축투입가격도 11월에 0.8% 하락한 이후에 12월에도 2.7% 하락하였습니다. 하지만 전체적인 건축투입가격은 전년대비 7.9% 높았고, 비거주용 건축투입가격도 7.6% 높았습니다. 원유 (Crude petroleum) 가격은 12월에 급격하게 14.9% 하락하였고, 침엽수 제재목 가격도 5.1% 하락하였습니다. 하지만 등록된 모든 분야가 하락한 것은 아닙니다. 12월에 천연가스는 45.3% 상승하여 2020년 2월이후 315.6%로 엄청나게 상승하였습니다. 조립 가공된 구조용 금속 제품 (fabricated structural metal products), 콘크리트 제품, 아스팔트, 타르 지붕 재, 사이딩 제품의 가격은 약간 올랐습니다.
ABC의 수석 경제학자인 Anirban Basu에 따르면 생산자 가격 지수에 따르면 인플레이션 전면에서 또 다른 긍정적인 움직을 보여주고 있으면서, 좋은 소식과 나쁜 소식을 모두 포함하고 있습니다. 최근에 발표된 소비자와 생산자 가격 지수를 보면 인플레이션이 약화되고 있지만, 연방 준비 위원회 (Federal Reserve) 목표인 2%보다 높게 유지되고 있습니다. 만약에 인플레이션이 계속해서 약화되면 연방 준비 위원회 (Federal Reserve)는 예상보다 빠르게 이자율 상승을 중단 할 수 있을 것 입니다. 그러면 부동산과 건설과 같은 이자율에 예민한 분야가 우선적인 혜택을 받을 것 입니다. 시공업체들은 현재 2019년이래로 가장 많은 주문이 밀려 있습니다. 하지만 투입 가격 하락은 미국과 세계 다른 곳에서의 확산되는 경제 약세의 반영일 것이라고 Basu는 경고하였습니다. 동유럽에서 전쟁이 계속되고, 원자재 사용에 민감한 중국 경제가 재개되는 과정입니다. 공급망 기능이 개선되고 투입 가격이 조정되지만, 시공업체는 현재에 만족하여 안주하는 유혹에 넘어가지 않아야 합니다.
2022년 러시아에서 외국 회사들 철회로 인하여 어떤 목재 생산품의 부족이 발생하였고, 이는 점진적으로 러시아에서 만들어진 생산품으로 대체될 것 입니다. 하지만 서구 소모성품목과 부품 공급 중단으로 인하여 생산품의 품질은 떨어질 것 입니다. 러시아의 우크라이나 침공을 즉각적으로 반대하면서 서구 회사들은 러시아 자산 판매에 대하여 이야기하기 시작하였습니다. 러시아에서의 탈출은 단지 정치적인 문제 뿐만 아니라 경제적 이유 와도 관련되어 있습니다. 제재의 결과로 서구 시장에 생산품을 공급하는 러시아 공장들은 매출이 없어졌습니다. 대형 컨테이너 회사들이 러시아 화물 작업 중단을 하면서 상승한 화물운임은 러시아 제재소와 pulp 회사의 중요 수출 시장인 아시아로의 운송 비용을 급격하게 상승시켰습니다.
생산량으로 선두인 스웨덴의 IKEA는 러시아 Leningrad, Kirov, Novgorod 지역에 3개의 공장을 소유하고 있습니다. 이들의 연간 생산량은 500 thousand m3의 polished chipboard, 25 million m2의 chipboard, 190 thousand m3의 제재목, 50 thousand tonnes의 wood pellets, 25 thousand m3이 가구 입니다. 이 공장들의 판매 거래는 2023년 1사분기에 마무리될 것이지만, 구매자에 대한 정보는 아직 발표되지 않았습니다. 핀란드의 Metsä Group은 Metsä Svir 제재소의 작업을 중단하였습니다. 이 공장은 여름에 280 thousand m3의 제재목과 150 thousand m3의 chips을 생산하였습니다. 현재 이공장은 운영되지 않고 있고, 회사는 공식적으로 자산 판매에 아무것도 발표하지 않았습니다. 동시에 Metsä Group의 벌목 회사인 Metsä Forest Podporozhye는 축소된 양이지만 작업을 재개하였습니다. Stora Enso는 Setnovo와 Setles 공장을 판매하였는데, 이들의 생산량은 350 thousand m3의 제재목과 65 thousand tonnes의 wood pellets이었습니다. 2023년이 시작되면서, 오스트리아의 Mayr-Melnhof Holz는 Leningrad 지역의 MM-Efimovsky 공장을 러시아 회사인 Aspek-Les에 판매하였습니다. 이 공장의 생산량은 380 thousand m3의 제재목과 58 thousand tonnes의 wood pellets이었습니다. 동시에 러시아 5개의 공장을 소유하여 1 million m3이상의 OSB boards, 2 million의 chipboards와 50 thousand m3의 laminated chipboard를 생산하는 오스트리아의 Kronospan는 아무런 변화없이 러시아에서의 운영을 계속하고 있습니다. 오스트리아의 Egger도 러시아내의 2개 공장 운영을 멈추지 않았습니다. 이들의 생산량은 873 thousand m3의 chipboard, 350 thousand m3의 MDF, 15 million m2의 chipboard, 15 million m2의 laminate, 55 million m2의 impregnated paper 입니다. 타타르스탄 (Republic of Tatarstan)내의 터키 Kastamonu 공장은 여전히 운영되면서 1 million m3의 MDF와 35 million m2의 laminate를 생산합니다. Kostroma 지역에 공장을 소유하여 500 thousand m3의 MDF와 700 thousand m3의 chipboard를 생산하는 스위스의 Krono Group도 러시아 시장에서 운영을 계속하고 있습니다. Far East RFP Group의 75% 지분을 계속 소유하고 있는 Iida Group은 연간 2 million m3의 벌목, 240 thousand m3의 제재목, 240 thousand m3의 veneer, 10 thousand tonnes의 wood pellets을 생산하고 있습니다. Moscow 부근의 Noginsk에 위치한 독일 회사 PERI가 소유한 공장은 정상적으로 운영되면서 2 million linear meters 이상의 골조용 beam을 생산합니다. 오스트리아의 Hasslacher Norica Timber도 러시아에서의 운영을 계속하여, 소유하고 있는 Hasslacherles 공장에서 49.2 thousand m3의 제재목, 8 thousand m3이상의 veneer 원목, 89 thousand m3의 wood chips, 15 thousand tonnes의 wood pellets을 생산하고 있습니다.
지난해 pulp와 종이 산업에서, 서구 대형 포장 제조업체가 러시아 시장을 떠났습니다. Tetra Pak은 총생산량이 7 billion units 포장재인 러시아내의 3 공장들을 제재로 인한 생산 부품의 공급 불가능을 이유로 지역 관리로 인양하였습니다. Stora Enso는 395 million m3의 골판지 포장재를 생산하는 4개의 공장을 3개의 공장을 운영하는 Novopak에 판매하였습니다. 노르웨이의 Elopak은 연간 1.6 billion units 포장재를 생산하는 러시아내의 공장을 지역 관리로 판매하였습니다. Amcor도 러시아내의 3새 공장을 판매한다고 발표하였습니다. 핀란드의 Huftamaki는 러시아 사업을 Espetina에 Euro 151 million에 판매하였습니다. 아일랜드의 Smurfit Kappa Group은 러시아에서의 철수와 220 million m2의 골판지와 40 million m2의 포장재 생산 능력의 3개 공장의 운영을 중단한다고 발표하였습니다. Sylvamo는 700 thousand tonnes 생산 능력의 Svetogorsk pulp와 종이 공장을 Pulp Invest에 판매 하였습니다. 오스트리아의 Mondi는 러시아내의 포장 사업 (Mondi SLPK 제외)을 1.6 billion rubles에 Gotek Group에 판매하였습니다.
외국 회사들이 러시아 자산을 파는 것은 규모가 클수록 좀 더 어렵습니다. 구매자응 비록 찾았어도, 거래는 러시아 연방의 대외투자 (Foreign Investments )내의 정부통제 위원회 (Government Commission for Control)의 승인을 반드시 받아야 합니다. 2022년 12월 22일 기준으로 재무부의 요구 조건에 따르면, 판매는 적어도 50%의 할인을 반드시 해야만 합니다. 그래서 산림 산업의 중요 자산 판매는 어렵습니다. Financial Times에 따르면, 판매의 정부 승인을 받는 것이 필요하기 때문에 다수의 외국 은행들은 자신의 러시아 자산 판매가 불가능하고 계속적인 운영을 강요 받게 됩니다. 정부의 새로운 요구이전에 합의된 거래도 방해를 받습니다. 즉 이미 50% 할인된 가격에 동의하여도 직권 행사가 거래에 더 많은 영향을 줍니다. 이런 조건하에서 서구 은행의 러시아 자산은 러시아 정부와 친밀한 회사들이 획득할 수 있다고 Financial Times는 주장하였습니다. 산림 산업 중에 오스트리아의 Mondi는 생산용량이 1.1 million tonnes인 Mondi SLPK 공장을 판매하려고 노력 중인데 새로운 요구 조건에 직면하였습니다. Mondi는 Euro 1.5 billion에 Viktor Kharitonin’s Augment Investments Limited에 판매하려고 하였지만, 러시아 정부는 판매가 너무 높다는 이유로 이 거래를 승인하지 않았습니다. Ilim Group내의 International Paper가 50% 지분을 소유하고 있는 또 다른 중요 자산 판매를 발표하였습니다. 회사는 지난 봄에 러시아를 떠나려고 의도하였다고 발표하였습니다. 하지만 새로운 정부 요구 조건들이 판매가 너무 수익이 안나게 만들었습니다. Ilim Group은 러시아내에서 제일 큰 산림 산업 회사로서, 2021년 수입은 180.3 billion rubles ($2.5 billion) 이었습니다. Strategy Partners의 파트너인 Pavel Bilibin에 따르면 외국 회사들의 러시아 이탈은 단기적으로 러시아가 유통과 판매망의 붕괴로 인하여 어떤 제품들의 부족이 발생할 것 입니다. 장기적으로 떠나간 제조업체에서의 수입으로 대체와 다른 회사들이 빈 틈을 채우게 될 것 입니다. 이는 떠나간 회사들의 점유를 대체할 뿐 아니라 현재 일부 수입 진지가 구축될 것 입니다. SevLesPil 제재소 CEO인 Alexander Konyukhov 는 이런 전망에 동의하였습니다. 그에 따르면 아마도 생산량이 약간 적아지고, 품질의 일부 하락도 생길 것 입니다. 러시아 산림 산업은 기술과 장비 접근, 물류경로의 결여, 새로운 수출 시장으로 방향 전환의 어려움에 직면하고 있습니다.
Tolko Industries는 Soda Creek와 Armstrong 제재목 지부는 2월 감산을 할 것이라고 발표하였습니다. 이번의 잠정적인 감산으로 35 million board feet의 stud 제재목 생산이 감소됩니다. 높은 원목 비용과 제재목 시장의 약세가 계속되면서 운영에 충격을 주었습니다. 회사는 자신들의 모든 운영을 일정하고 안정적이 확보되도록 노력하고 있지만, 주 내의 상승 비용 압력과 눈에 띠게 하락하는 제재목 수요로 인한 이런 결정이 필요하게 하였습니다. Tolko 시설들의 추가적인 업데이트는 White Valley와 Armstrong 합판 지부는 이번 주에 작업을 재개 합니다. 이 공장들은 지난해 12월 28일 변전소 화제로 인하여 Armstrong 합판과 Armstrong 제재목에 정전이 지속되면서 휴식기를 가져야만 하였습니다. 변전소의 임시적 수리가 완료되고, 재개를 위한 처리를 작업하고 있습니다.