2022년 브라질 합판 수출량은 전년대비 11% 하락하여 2.4 million m3이었고, 수출액도 21% 감소하여 $941 million이었습니다. 브라질 합판의 수출 평균 가격도 11% 하락하여 $390/m3이었습니다. 브라질 합판의 전체 수출량에서 미국으로 수출량은 41%로 최대 이었고, 2번째는 8%의 벨기에, 7%의 멕시코와 독일이었습니다. 2022년 5월 미국 플로리다 법원은 브라질 합판 판매 중지에 영구적인 금지 명령을 내렸습니다. 9곳의 가족 소유의 미국 합판 제조업체를 포함한 U.S. Structural Plywood Integrity Coalition은 PFS-TECO는 브라질에서 수입되는 합판이 미국 구조용 요구 조건에 완전히 부합한다고 잘 못 인증하였다고 진술하였습니다.
2022년에 중국의 침엽수 제재목 수입량은 전년 대비 13% 하락하여 16.7 million m3이었고, 수출액도 10% 감소하여 $4 billion이었습니다. 침엽수 제재목 수입 평균 가격은 $234/m3이었습니다. 2022년 중국의 침엽수 제재목 전체 수입에서 러시아 제재목의 수입량은 전년대비 8% 감소하였지만 전체의 71%를 차지하면서, 최대 공급 국가가 되었습니다. 그리고 두번째 수입 국가는 핀란드로 5%를, 캐나다는 4%, 스웨덴도 4% 이었습니다. 핀란드에서 침엽수 제재목 수입량은 전년 대비 33% 증가하여 882 thousand m3이었고, 캐나다에서의 수입량은 57% 하락하여 695 thousand m3이었습니다.
2022년 12월 도매 가격은 급격히 하락하면서 지난 여름의 상승 수위에서 벗어나고 있다는 추가 증거를 보여주고 있다고 미국 노동 통계국 (Bureau of Labor Statistics)이 수요일에 발표하였습니다. 전체 가격은 예상된 0.1%보다 훨씬 높은 0.5% 하락하였습니다. 이런 하락의 원인은 식료품 가격이 1.2% 하락하였지만, 에너지 가격이 7.9% 하락 하였기 때문입니다. 년간 기준으로 2021년말에 10% 하락한 이후에 2022년 생산자 가격은 6.2% 하락하였습니다. 식료품과 에너지를 제외한 12월의 년간 비율은 1년전 7%와 비교하여 4.6% 이었고, 월간 변화는 11월 0.3% 하락에서 0.1% 상승하였습니다. 지난 주에 발표된 소비자 가격 지수는 전체 인플레이션이 11월 7.1%에서 연간 6.5% 하락하였다는 것을 보여 주었습니다. 생산자 가격 지수와 소비자 가격 지수 모두 연방 준비 위원회 (Federal Reserve) 가 설정한 연간 목표인 2%를 훨씬 넘었지만, 2023년에 가격의 둔화 추세를 더 분명하게 해줍니다. 다음달에 회동하는 Fed는 이자율을 계속 상승시킬 것으로 예상되지만, 상승폭은 최근보다 적어 25 basis point 상승을 예상합니다. 그러는 동안 소매 판매는 예상보다 약간 악화된 1.1% 하락하였습니다. 하지만 2021년 12월 수준보다 6% 높습니다. 소매 판매(Retail sales)는 인플레이션에 따라 조정되지 않지만, 인플레이션의 영향과 약한 수요 둘 다를 반영합니다. 공격적인 할인과 더 앞당겨진 계절적 품목들의 통례의 프로모션이 진행된 휴가 시즌이후에 소비자들은 한숨을 돌리고 있다고 일부 분석가들은 믿고 있습니다. 그리고 신용 카드 사용이 상승하는 것과 합쳐져 수요 약화의 전조로 될 수 있습니다. 소비재, 소매, 물류의 Infosys Consulting의 Andrew Hogenson에 따르면 하락을 보기 시작할 것이지만, 소비 유전자가 멈춘다고 생각하지 않고, 방향을 선회하고 있다고 주장하였습니다. Affinity Solutions의 창업자이자 CEO인 Jonathan Silver는 신용카드와 직불카드 소비 패턴을 추적해 보면, 소비자들은 상품 구매에 대한 소비보다는 서비스 구매가 상승하고 있다고 발표하였습니다. 상품 구매와 서비스 구매 모두 성장하고 있으면서, 전체 파이도 성장하고 있다고 Silver는 주장하였습니다. 가솔린 가격의 하락과 계속되는 임금 상승으로 제정 형편이 좋아지면서 저임금 가정도 자신들의 소비를 유지할 것이라고 Silver는 주장하였습니다. 하락하는 가스 가격의 차이를 확실히 느낄 것이라고 그는 추가로 언급하였습니다. 소비자들의 소비가 상당히 강세를 유지하지만, 우울한 소비자 정서와 실질적인 소비 패턴사이의 상관 관계는 적다는 것에 Silver 는 주목하였습니다.
30년 고정 주택 융자 이자율이 지난해 10월의 최고 수준에서 6.23%로 하락하면서 지난주 주택 융자 수요가 상승하였습니다. 주택 융자 수요는 한주 동안 28% 상승하였다고 Mortgage Bankers Association이 발표하였습니다. 화요일에 발표된 Morning Consult의 전세계 소비자 신뢰 설문조사에서 펀더멘털 개선이 이런 상승을 이끌었다고 보여 주었습니다. 에너지 가격 하락과 재정 정책의 압박이 합쳐지면서 물가 상승을 억제하고 있습니다. 하지만 전세계 전역의 중앙은행이 시행하는 강력한 정책은 전세계 경제가 부진으로 향하게 하고, 2023년 수요도 약화시킬 것 입니다. 에너지와 관련된 가격의 전체적인 하락과 더불어 많은 개선들이 전세계 공급망이 팬더믹 이전 상태로 전환될 수 있게 한다고 공급망 물류 회사인 OCI의 CEO인 Oliver Chapman이 주장하였습니다. 전세계 운송 비용 하락과 더불어 제재목과 같은 원자재 가격 하락은 인플레이션 하락의 중요 동력이라는 것에 Chapman은 주목하였습니다. Chapman에 따르면 제재목 가격은 지난해동안 거의 2/3 하락하여, 현재 가격은 우크라이나 전쟁이전의 5년 평균에 근접하고 있습니다. 브렌트 원유 (Brent crude) 가격은 지난 여름 이후에 거의 1/3 하락하였고, DRAM (chip memory) 가격은 하락을 계속하면서 현재 5년 최저에 맴돌고 있습니다. 운송 비용의 경우, Baltic Dry Index는 지난해보다 1/3 수준이고, 만약에 최근에 이런 경향이 계속되면, Covid 위기중에 보여준 예외적으로 낮은 수준으로 조만 간에 도달할 것 입니다. 미국의 중고차 가격은 2년전과 비교하면 상당히 높은 수준이지만, 지난해 하반기 동안에 급격히 하락하였습니다. 이런 경향은 극도로 조장되고 있습니다.
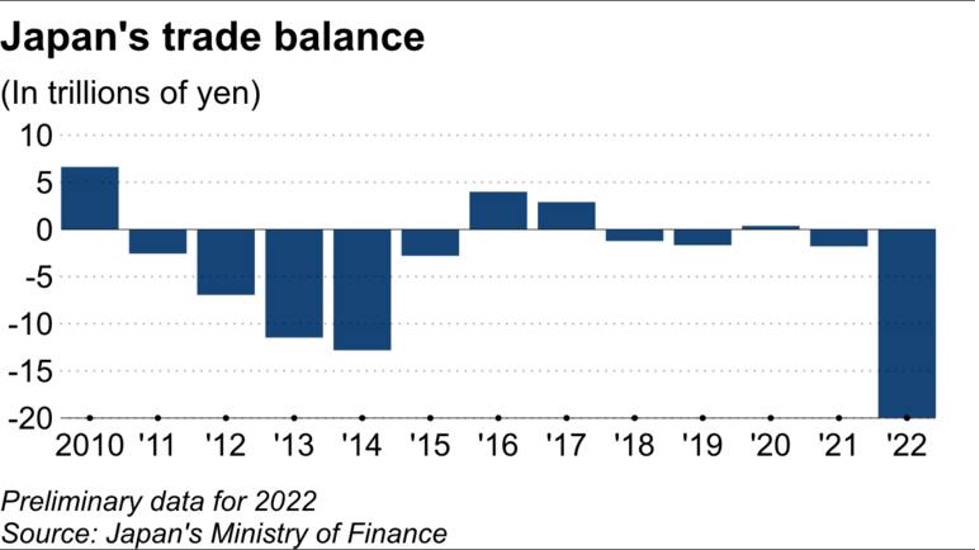
높은 원자재 가격과 일본 엔화 약세로 수입 비용이 증가하면서 일본의 2022년 연간 무역 수지 적자는 19.97 trillion yen ($155 billion)라고 화요일에 보고되었습니다. 재무부에 발표한 예비 자료에 따르면, 일본의 수출은 지난해에 18% 성장하여 98.18 trillion yen이었고, 수입이 39% 상승하여 118.15 trillion yen이었습니다. 수출과 수입 모두 기록적으로 최고 수준이었습니다. 하지만 연간 적자가 2년 연속 계속되었고, 2014년에 기록한 최고 적자 수준인 12.8 trillion yen을 훨씬 넘었습니다. 자원 부족 국인 일본은 연료 수입에 심하게 의존하고 있습니다. 러시아의 우크라이나 침공이후에 에너지 가격이 전세계적으로 상승하면서 수입 원유 가격은 2022년에 91.5% 상승하였고, 액화 천연 가스 가격도 97.5% 상승하였습니다. 전세계 이자율이 상승하고, 식료품, 원자재, 다른 상품의 수입 비용이 상승하는 동안 일본 중앙 은행은 극도로 느슨한 재정 정책을 유지하면서, 부가적으로 일본 엔화 약세는 지난해 10월에 미국 달러에 대하여 32 최저 수준이었습니다. 통계에 따르면 2022년 일본 엔환율은 전년 109.41보다 하락하여 평균적으로 130.77/$이었습니다.
원유, 석탄, 다른 생산품의 수입 증가로 전체 수입은 39.2% 상승하였습니다. 수출 성장은 COVID-19 팬더믹에서의 회복을 반영하고 있습니다. 자동차 수출은 한해 동안 21.4%, 철강 수출은 24.2% 상승하였습니다. 중국 수출은 5.7% 상승하였지만, 중국 북경의 “zero-COVID” 정책이 연장되면서 동남 아시아 전체 국가 (24.7%), 미국 (23.1%), European Union (22.1%) 수출보다는 부진하였습니다. 일본의 경제 제재로 인하여 러시아 수출은 29.8% 하락하였는데, 특히 반도체와 다른 전자 부품 수출이 66.5% 하락하였습니다. 최근의 원유 가격 하락과 일본 엔화 통화 가치 절하가 정지되면서 무역 수지가 줄어드는 것으로 예견 됩니다. 하지만 러시아를 포함한 다른 산유국에 불확실성이 유지되고, 미국과 유럽의 경제 부진이 일본 수출을 방해할 것 같은 우려가 있습니다. 시간이 계속되면서 무역 수지 적자의 높은 수준이 예상되고, 2023년에 무역 수지 적자가 제거되지 않을 것 같다고 예측합니다.
필수 주택 건축 원자재 가격이 지난 2주동안 급등하면서, 2023년 제재목 가격은 상승 변동성일수 있습니다. 처참한 2022년이 지나가고, 제재목 가격이 60%이상 하락하는 시점에, 산업은 주택 융자 이자율이 정점에서 하락하고, 공급 역학이 뚜렷해 지면서 새로운 활력을 볼 수 있습니다. 30년 고정 주택 융자 이자율 평균이 10월 정점 7%에서 하락하기 시작하여 현재는 약 6.15% 입니다. 추가 이자율 하락으로 대출 비용이 하락하여 주택 구매가 좀 더 감당할 만하여 주택 구매에 대한 수요를 다시 새롭게 만들어가는 동력을 공급합니다. 그러는 동안 주택 건설업자 정서는 2023년에 처음으로 1월에 상승한 이후에 바닥을 친 기미를 보여주고 있습니다. 주택 건설업자 정서 상승은 부분적으로 낮아지는 주택 융자 이자율에 기인하고 있습니다. 주택 건설 업자의 재고 급상승은 일부가 예상하는 만큼 주택 시장이 약하지 않다는 것을 시사합니다. 만약에 주택 건축 수요가 다시 반등한다면, 제재목 수요도 반등할 것 입니다. 공급이 부진할 때 수요는 급격한 변화가 올 것 입니다. 지난해 제재목 가격이 급 하락할 때 북미 공급업체들은 새로운 수요 환경에 맞게 생산을 알맞게 조정하였습니다. 생산 조정을 통하여 적은 제재목 재고를 유지하였고, 낮은 가격의 현실을 조정할 수 있는 미래 생산 성장을 제한 하였습니다. 주택 건설 업체의 성수기인 봄과 이른 여름에 제재목 공급의 부족이 생길 수 있습니다. 현재 재고가 매우 낮고, 생산이 중단되고, 연안의 생산업체들이 유럽과 아시아에서 더 호전된 유동성을 찾으면서, 산업은 건축 시즌의 절정일 때 과소 공급 시장이 될 수 있습니다. 3월과 5월 계약된 제재목 가격은 최근의 저점보다 약 20% 높습니다. 제재목 가격의 추가 상승은 생산업체에게는 긍정적이지만, 높은 수준의 인플레이션에 여전히 충격을 받고 있는 구매자들에게 그렇게 긍정적이지는 않습니다.
2022년 11월 In November 2022, European Union에서 수출하는 제재목의 평균 가격은 전월 대비 9% 하락하여 $268/m3 이었습니다. 이는 전년 ($363) 대비 26% 하락하였습니다. European Union의 11월 제재목 수출량은 전년 대비 7% 상승하여 2,659 thousand m3이었습니다.
2022년 11월 스웨덴의 제재목 수출량은 전년 대비 39% 상승하여 857.6 thousand m3 이었습니다. 11월 스웨덴 제재목 수출 평균 가격은 전월대비 8% 하락하여 $247/m3 이었습니다. 이는 전년 같은 시기의 가격인 $407보다 39% 낮았습니다.
2022년 11월 핀란드 제재목 수출 가격 평균은 전월 대비 18% 하락하여 $210/m3 이었습니다. 이는 전년 같은 시기의 가격인 $335과 비교하면 37% 하락하였습니다. 11월 핀란드 제재목 수출량은 전년 대비 9% 감소하여 551 thousand m3 이었습니다.
2022년 11월 독일에서 수출하는 원목의 평균 가격은 전월 대비 17% 증가하여 $130/m3 이었습니다. 이는 1년전 같은 시기의 가격인 $127보다 3% 높았습니다. 11월 독일의 원목 수출량은 전년 대비 11% 증가하여 443 thousand m3 이었습니다.
2022년 11월 미국이 수출한 원목의 평균 가격은 전월 대비 8% 상승하여 $227/m3 이었고, 전년 ($221) 대비 2% 상승하였습니다. 하지만 11월 미국의 원목 수출량은 전년 대비 22% 하락하여 499 thousand m3 이었습니다.
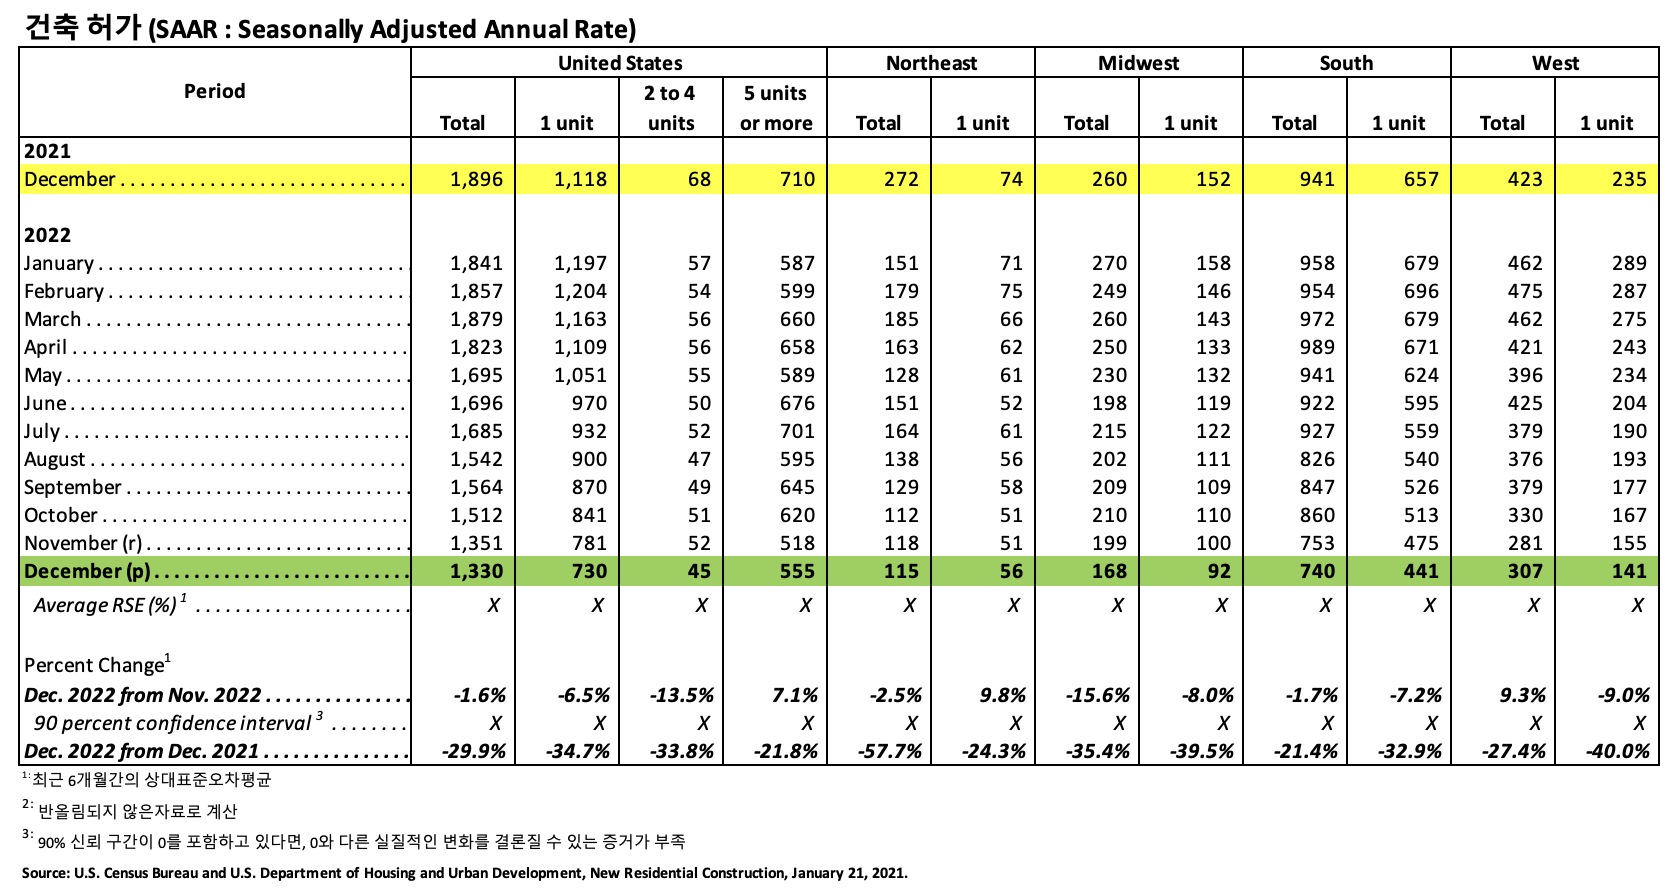
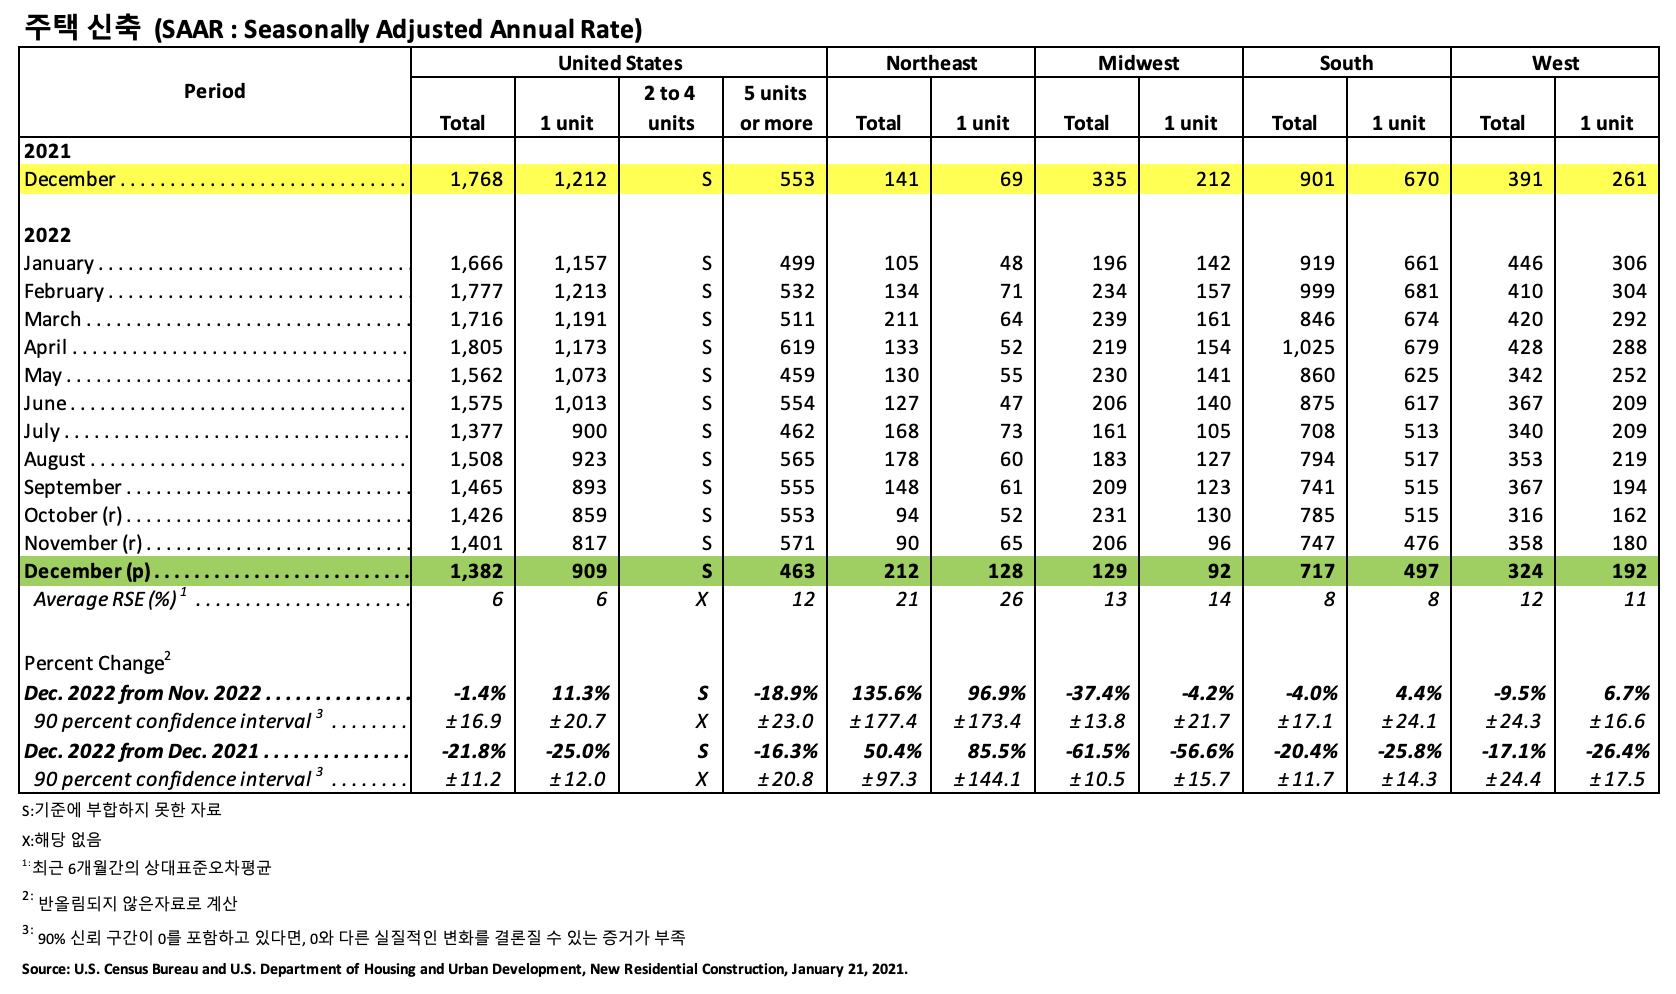
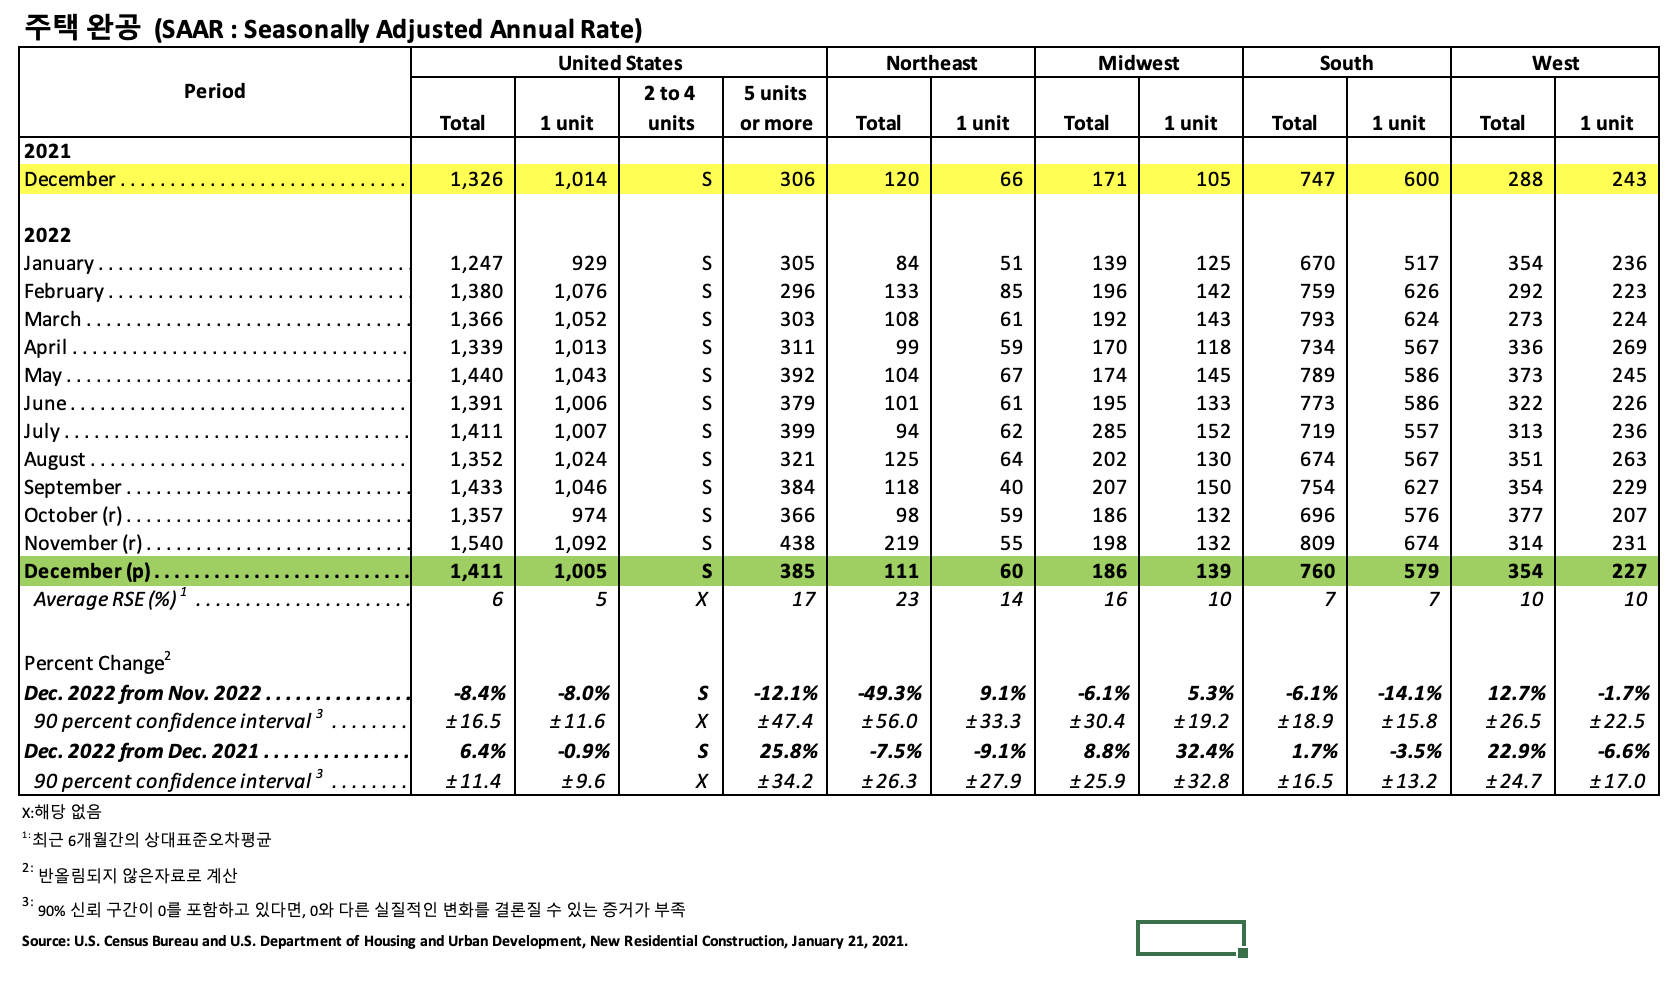
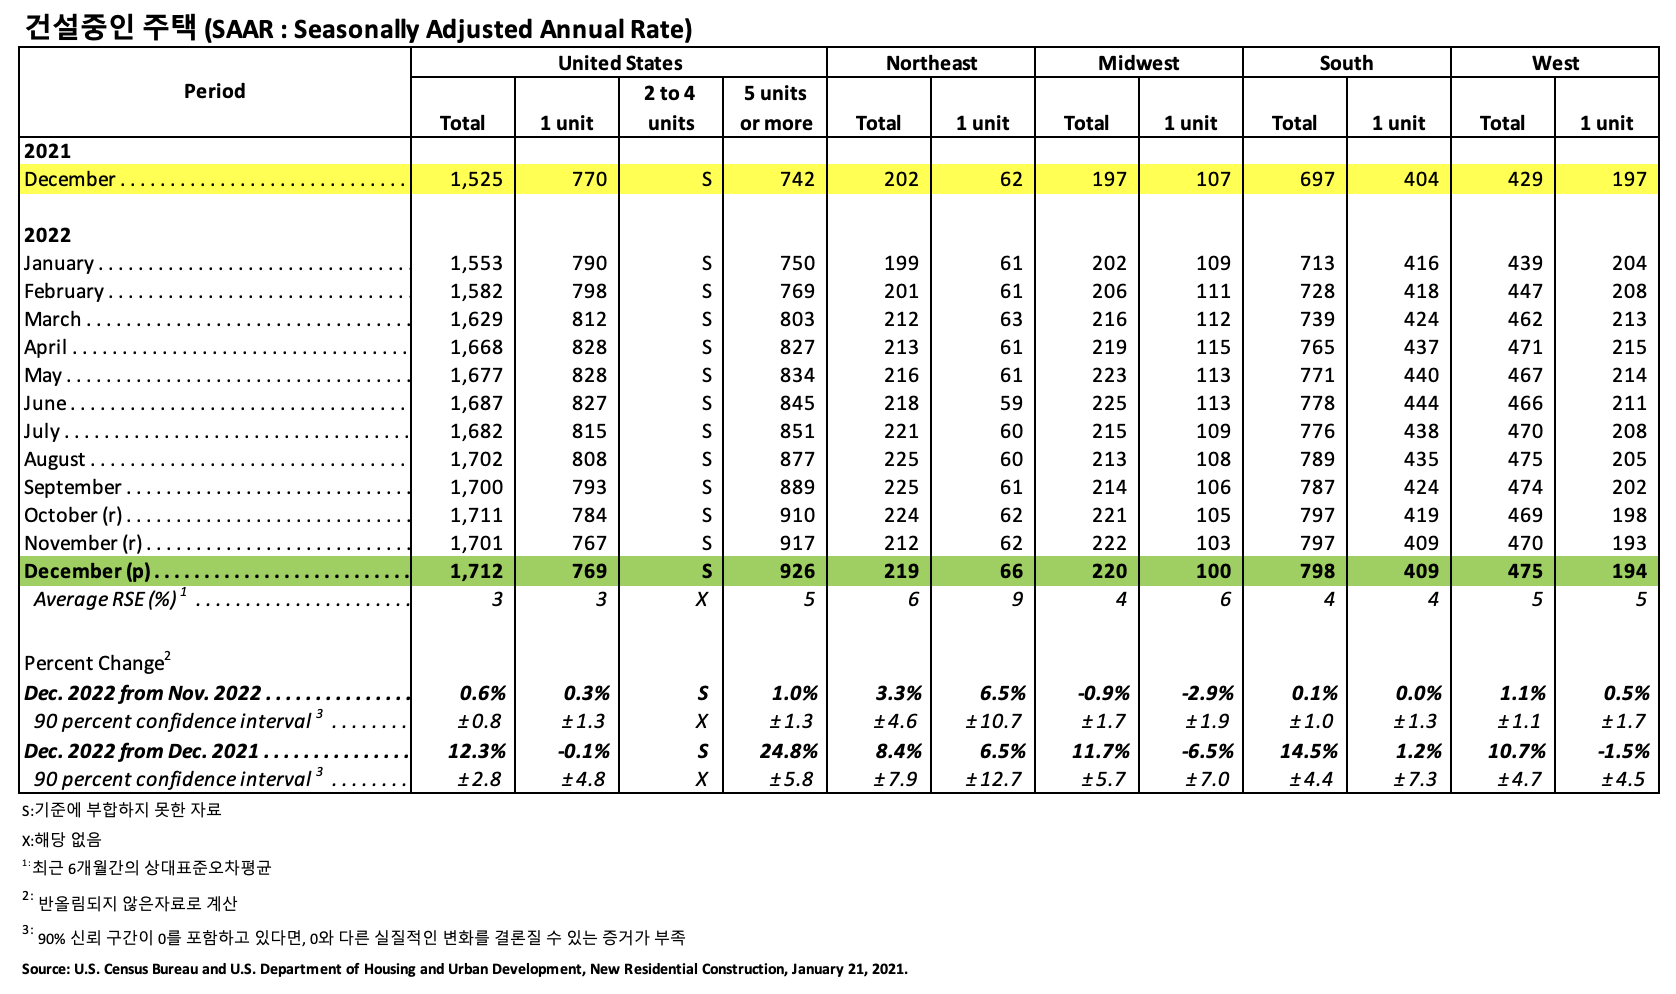
미국 인구 통계국 (U.S. Census Bureau)과 미국 주택과 도시 개발부 (U.S. Department of Housing and Urban Development)는 2022년 12월 미국 거주용 주택 건설 통계 자료를 합동으로 발표하였습니다.
건축허가(Building Permits)
2022년 12월 사유 주택 건축 허가는 1,330,000 (SAAR : Seasonally Adjusted Annual Rate) 으로 2022년 11월 (1,351,000) 보다 1.6% 하락하였고, 2021년 12월 (1,896,000)과 비교하여 29.9% 하락하였습니다. 2022년 12월 단독 주택 건축 허가는 730,000 (SAAR)로 2022년 11월 (781,000)과 비교하여 6.5% 하락하였습니다. 5가구 이상의 다중 건물의 12월 허가는 550,000 (SAAR) 이었습니다.
2022년 한해 동안 주택 허가는 1,649,400으로 추산되는데, 이는 2021년의 1,737,000보다 5.0% 하락하였습니다.
주택신축(Housing Starts)
2022년 12월 사유 주택 신축은 1,382,000 (SAAR)으로, 2022년 11월 (1,401,000) 보다 1.4% (±16.9%) 하락하였고, 2021년 12월 (1,768,000) 보다는 21.8% (±11.2%) 낮았습니다. 12월의 단독 주택 신축은 909,000 (SAAR)으로 11월 (817,000)과 비교하여 11.3% (±20.7%) 하락하였습니다. 5가구 이상의 다중 주택 12월 신축은 463,000 (SAAR) 이었습니다.
2022년 한해 동안 주택 신축은 1,553,300으로 추산되는데, 이는 2021년의 1,601,000보다 3.0% (±2.4%) 하락하였습니다.
주택완공(Housing Completions)
2022년 12월 사유 주택 완공은 1,411,000 (SAAR)으로 2022년 11월 (1,540,000)과 비교하면 8.4%(±16.5%) 하락하였고, 2021년 12월 (1,326,000) 보다 6.4% (±11.4%) 상승하였습니다. 2022년 12월 단독 주택 완공은 1,005,000 (SAAR) 으로 2022년 11월 (1,092,000)에 비하여 8.0% (±11.6%) 하락하였습니다. 12월의 5가구 이상의 다중 주택 완공은 385,000 (SAAR) 이었습니다.
2022년 한해 동안 주택 완공은 1,392,300으로 추산되는데, 이는 2021년의 1,341,000보다 3.8% (±3.3%) 상승하였습니다.
스웨덴의 Sodra Wood는 일본으로의 제재목 총공급량을 90,000 m3로 증대합니다. 90,000 m3 제재목 중에 약 60,000 m3는 JAS (Japanese Agricultural Standards) 제재목일 것 입니다. Sodra Wood는 2020년에 2X4 제재목의 JAS 인증을 받았습니다. Canadian SPF 제재목 가격이 높아지면서, Sodra는 일본으로의 제재목 공급을 확대하였습니다. 2023년에 DIY용 제재목 공급량은 약 30,000 m3 그리고 JAS 제재목 공급량도 약 30,000 m3이 될 것 입니다. Sodra는 국제 산림 산업 그룹이고, 제재목뿐만 아니라 pulps와 바이오매스 연료도 생산 합니다. Sodra Wood는 스웨덴에 6개의 제재목 공장과 핀란드 한개의 제재목 공장을 보유하고 있습니다. 연간 생산량은 약 2,200,000 m3이고, 연간 생산량의 70%는 whitewood 제재목이고, 30%는 redwood 제재목 입니다. 모든 제재목은 표면 처리를 하고 있습니다. Sodra Wood는 제재목 30%는 스웨덴으로, 30%는 영국, 미국, 중국, 일본, 유럽의 다른 국가로 공급하고 있습니다.
일본의 경우, Monsteras 공장은 DIY 제재목을 생산하고 Varo 공장은 JAS 제재목을 생산합니다. Varo 공장은 연간 700,000 m3 JAS 제재목을 생산하고, FSC (Forest Stewardship Council)와 PEFC (Programme for the Endorsement of Forest Certification Schemes) 인증의 조림지 나무를 소비하고 있고, 제재목 생산율은 매우 높습니다. JAS 제재목 사이즈는 2 x 4 & 2 x 6이고 길이는 6 – 16 feet입니다. Sodra Wood는 일본 시장 확대를 위하여 whitewood로 300mm genban을 생산할 예정이고, 장축 혹은 장폭 제재목도 생산할 예정입니다. 유럽에서 원목과 전기 가격이 극도로 높지만, 스칸디나비아는 그렇지는 않습니다. 일본 Yamanashi 현의 Mokko Land Co., Ltd.는 해외에서 외장용 제재목을 수입하고 있고, 현재는 Sodra 와의 사업을 책임지고 있습니다. Mokko Land 부회장에 따르면 COVID-19 동안의 높은 수요가 현재 끝나면서 최근에 DIY 에 대한 문의가 많지 않습니다. 시장 규모는 연간 2 x 4 제재목은 800,000 m3이상이기 때문에 2 x 4 JAS 제재목 공급은 중가할 가능성이 있습니다. Mokko Land는 매월 5,000 m3 JAS 제재목을 수입하려고 노력 중이고, 연간 JAS 제재목 수입을 60,000 m3 으로 증대하려고 합니다.
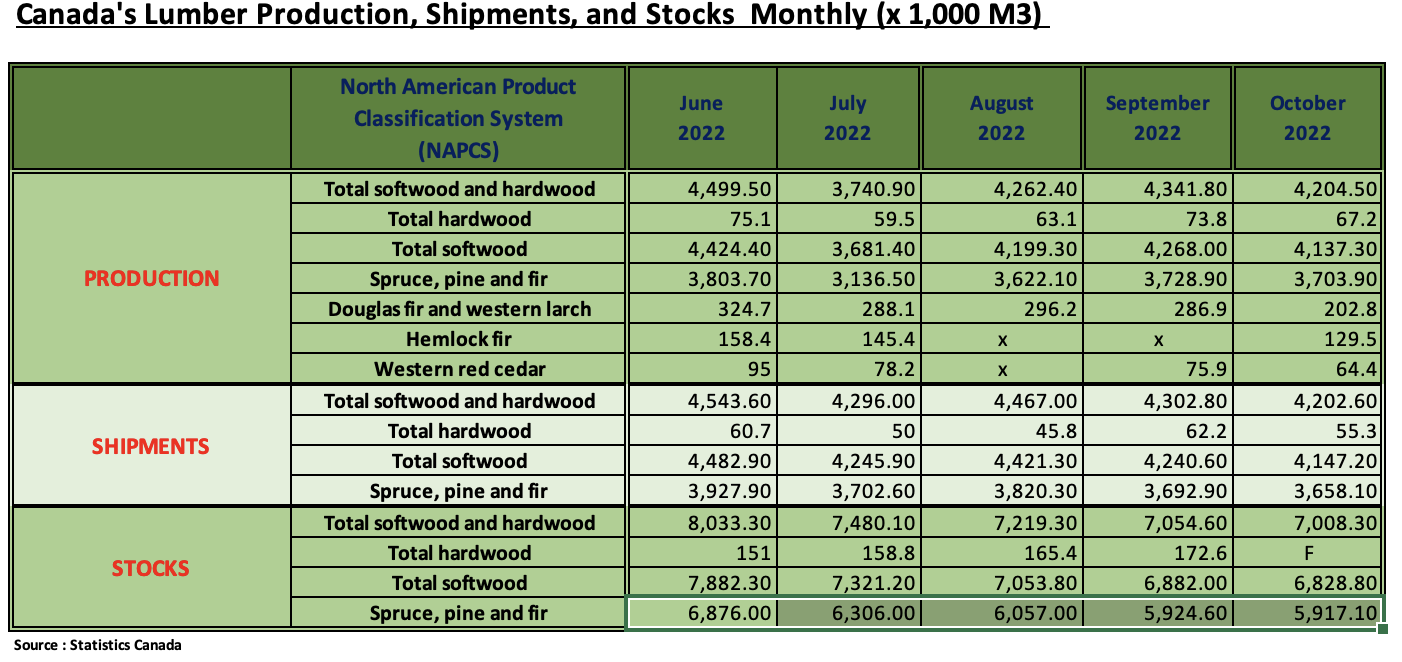
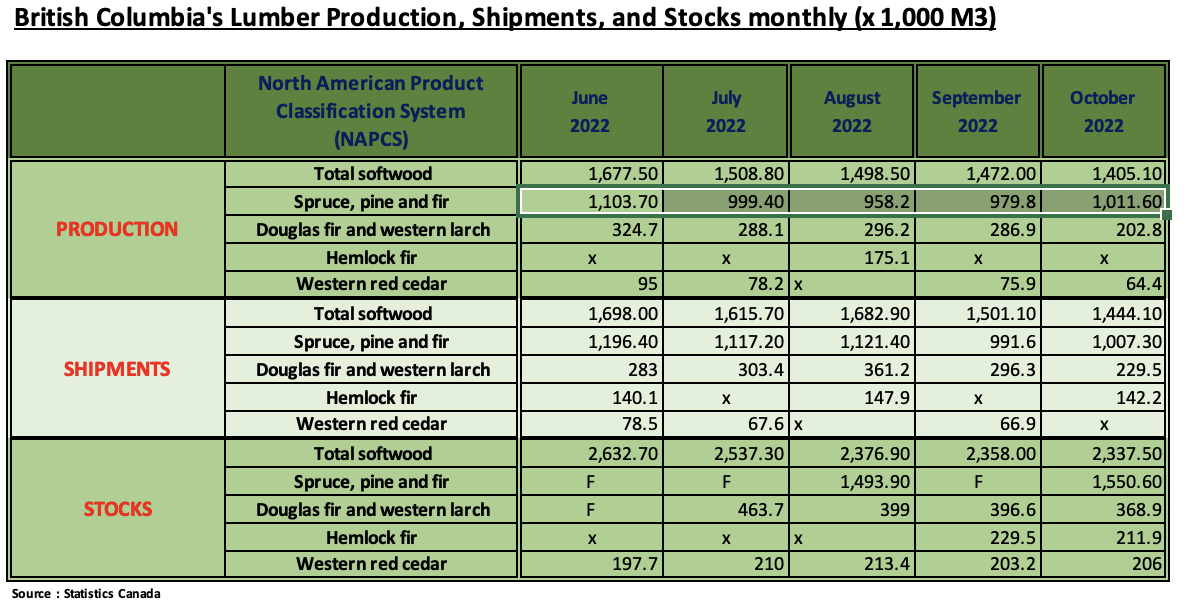
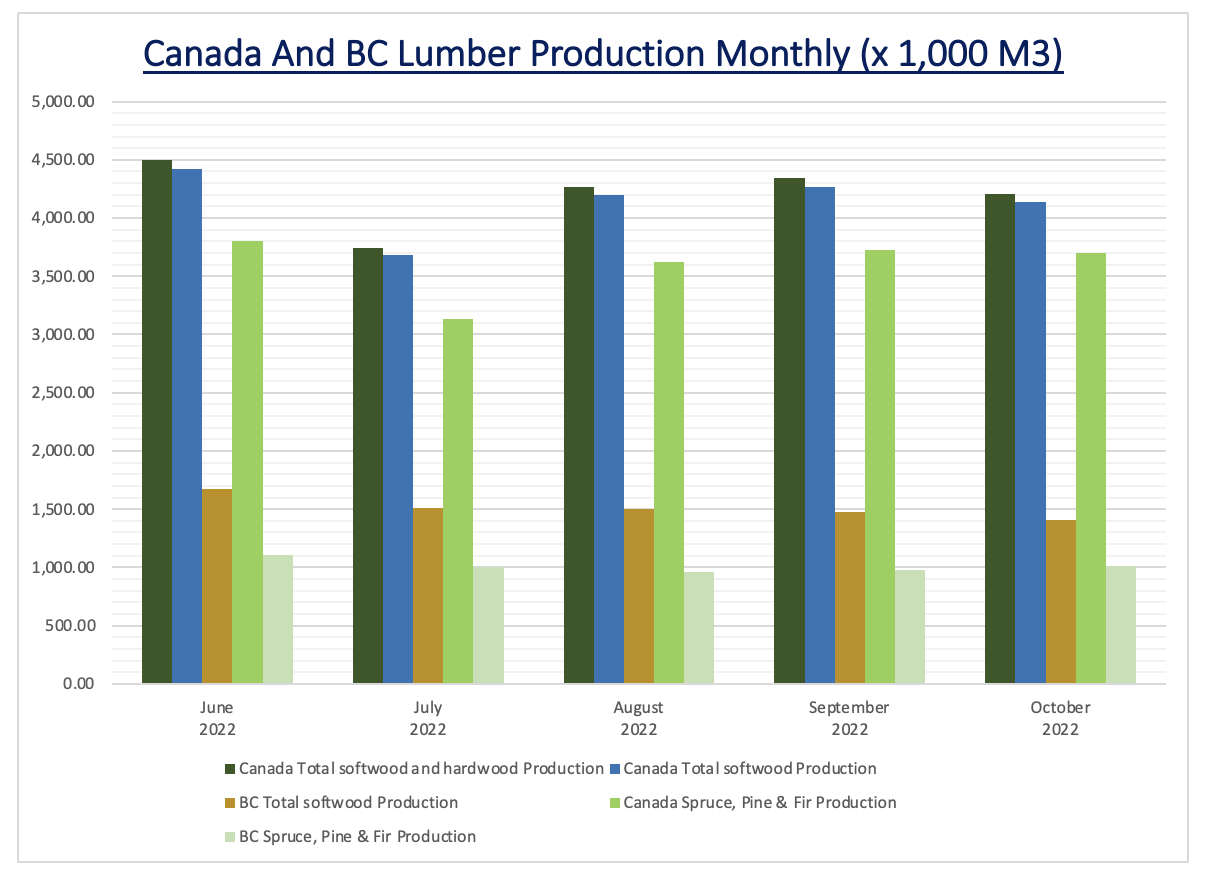
2023년 새해가 시작되면서 북미 제재목 판매는 지난해 말과 같이 부지한 탄력이 계속되었습니다. 이는 일반적인 계절적 현상이고, 특히 미국 전역이 아주 매서운 겨울 날씨때문에 이런 현상이 두드러졌습니다. 일부 대형 생산업체, 특히 캐나다 British Columbia의 생산업체들이 생산을 감소하고 있고, 몇달 동안 제재목을 감산하였고 1월초까지 감산을 연장하였습니다. 이런 생산 부진은 수요와 비슷한 공급을 하였고, 정상적으로 계절적으로 약한 시장에 제재목의 추가 가격 하락을 잠재적으로 방지하고 있습니다.
미국내의 공급업체에 따르면 Western S-P-F 제재목과 studs 판매량은 새해에 약하게 시작하였습니다. 판매 가격은 지난 12월 말과 비슷한 수준 혹은 낮은 수준이었고, 구매자들은 드문드문하였습니다. 제재소는 지난 2주 넘게 작업을 하지 않거나 감산을 계속하여 제재목 재고 수준이 높지 않았습니다. 공급은 수요에 약간 뒤진 수준을 유지하였습니다. Stud 생산업체도 부진한 판매를 보고하였습니다.
캐나다의 Western S-P-F 공급업체는 2023년을 부진한 판매로 시작하였습니다. 구매자들은 계속되는 약한 가격을 지나치게 의식하고, 강한 경계를 유지하면서 대고 단기 확보조차도 하지 않는 상황이었습니다. 겨울 날씨가 심해지면서 하향기류의 건축 활동으로 대부분의 주요 지역에서 약세를 보여주었습니다. 그러면서 구매자들은 좀 더 방관적 이었습니다. 생산업체는 성공적인 거래 수준을, 특히 모든 등급의 2×4 R/L에서 유지하지 못하였습니다. 거의 빈사 상태의 새해 출발은 Canfor를 포함한 대형 생산업체들의 감산 연장으로 잘 표현됩니다.
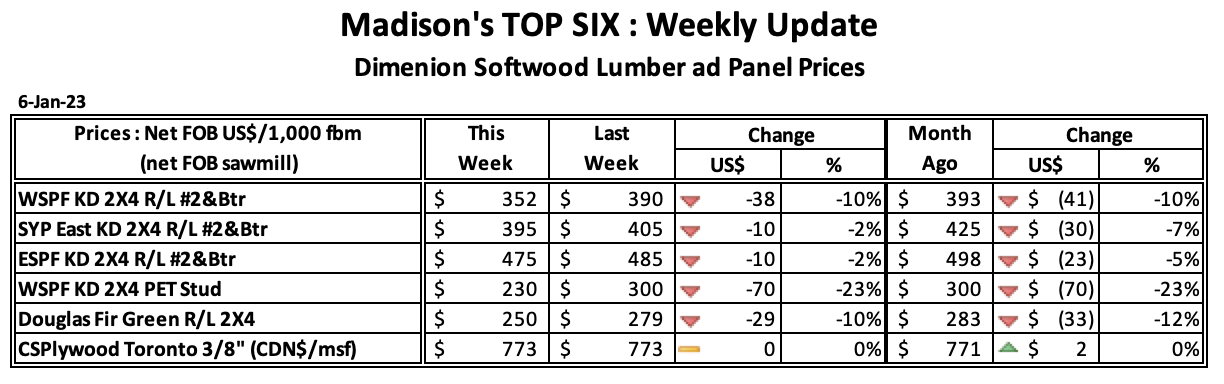
2023년 1월 6일로 마감한 주의 침엽수 제재목 기준 가격인 Western Spruce-Pine-Fir 2×4 #2&Btr KD (RL) 가격은 US$352 mfbm으로 전주 가격인 US$390 mfbm 보다 $38, 10% 하락하였고, 전월 가격인 $393과 비교하면 $41, 11% 하락하였습니다. 작년 같은 시기의 가격인 US$1,100 mfbm보다 $748, 68% 그리고 2년전 같은 시기의 가격인 $944보다 $592, 50% 낮았습니다.