• Home
  • News
  • Data
    • Canada
    • USA
  • About
    • About Me
    • Code of Ethics
  • Contact

K&H LUMBER

~ News and Updates for Lumbers & Logs

K&H LUMBER

Category Archives: Uncategorized

2023년 주택 시장을 살펴보는 5가지 사항

06 Tuesday Dec 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

부동산 웹사이트인 Zillow의 경제 학자들에 따르면 주택 구입 가용성 위기는 경감되고 있고, 2023년 주택 시장을 재형성하는 다른 변화들이 진행되고 있습니다. Zillow 경재 연구팀의 중요 예측이 아래와 같습니다.

  • 2019년 이래 주택 융자 이자율이 2배가 되었지만, 2023년에 주택 구입 가용성은 개선 될 것 입니다. Zillow 경제 학자에 따르면 적어도 주택 시장은 안정되었고, 그래서 주택 결정에 대한 계획과 예산이 가능해 졌습니다. 그리고 주택 가격은 비교적 보합세로 유지되거나 일부 지역에서는 하락할 것이라고 예상하였습니다. 미국인들은 자신의 거처 마련을 위한 지불 방법을 찾을 것이고, 그 것이 내년 주택 시장을 이끌고 나갈 것이라고 Zillow의 수석 경제학자인 Skylar Olsen은 주장하였습니다. 그리고 주택 구입 가용성은 2023년 주택에서 있어서 가장 중요하고, 커다란 요인이고, 주택 융자 이자율이 약해지는 목전에 있다는 낙관에 대한 가능성도 있습니다.
  • 2023년에 중서부가 뜨거운 시장이 될 것 입니다. 미국 다른 지역과 동일 한 비율로 상승하지 않을 뿐 아니라 재고를 충분히 가지고 있고, 다른 어떤 지역보다 더 많은 주택 보유자들이 주택을 시장에 내 놓을 수 있습니다. Zillow 연구에 따르면 년간 수입을 비교하면 미주리, 캔자스, 아이오와, 오하이오, 일리노이 일부 지역은 주택 융자 비용이 합당한 범위안으로 들어와 있습니다.     
  • 누가 주택을 구입하는가? 지난 주택 구입 가용성 표준보다 높아진 비용지이지만 더 많은 구매가 발생할 것이라고 Zillow 경제 연구팀은 예측하였습니다. 2022년 초반의 설문 조사에 따르면, 최근 주택 구입자들의 18%는 친구 혹은 배우자가 아닌 친척들에 구입하였다고 Zillow는 발표하였습니다. Z 세대와 밀레니엄 세대들이 주택 구매에 들어서면서 이런 사실은 더 증가할 수 있습니다.
  • 더 많은 새로운 건축이 임대 시장에서 창출될 것 입니다. 팬더믹 호황에서 깨어나면서 단독 주택은 과잉 공급이지만, 시공 업체들은 더 강세를 예상하는 공동 주택에 집중하였습니다. 공동 주택 신축은 10월에 팬더믹 이전 수준보다 8% 상승하였다고 Zillow는 보고하였습니다. 불황의 공포에도 불구하고, 임대를 위해 건축된 단독 주택을 포함한 임대 시장의 수요에 확신을 가지고 있습니다.  
  • 팬더믹 동안 두번째 주택을 구입한 모든 사람들을 기억해야 합니다. 그들은 현재 임대주가 되었고, 처음으로 주택들 구입하는 구매자들 때문에 2023년이 아주 중요한 한해가 될 것이라고 Zillow는 예측하였습니다. 내년에 주택 가격보다 빠르게 임대 성장이 상승할 것이라고 예측되면서 2번째 주택은 기록적으로 낮은 고정 이자율로 산정되는 주택 융자 월 납부금이상의 정기적인 수입을 창출할 수 있는 잠재력이 생각될 수 있습니다. 주택 소유자들은 2023년에 판매보다는 임대를 결정할 것 입니다. 즉, 낮은 주택 융자 이자율의 이점과 높은 임대를 통한 잠정적인 수입을 취할 수 있습니다.   

Canfor는 약한 시장 상황때문에 감산을 발표

06 Tuesday Dec 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

Canfor는 매우 약한 시장 상황때문에 캐나다에서의 생산량을 잠정적으로 감소 시킬 계획입니다. 회사 발표에 따르면 캐나다의B.C.와 Alberta에 위치한 모든 제재 공장에서 감산을 시행할 예정 입니다. 감산의 수준은 12월과 1월에 약 150 million board feet 입니다. 2022년 12월 19일에 감산을 시작하고, 공장에 따라 1주에서 4주를 예정하고 있습니다. 회사는 시장 상황에 따라 가동률 조정을 계속할 것이고 중요 BC 공장은 새해에 전 용량 이하로 가동할 예정 입니다.

제재목 선물 가격은 지난 21세션동안 16% 하락

06 Tuesday Dec 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

제재목 선물 가격은 현재 강세 기세를 보여주고 있습니다. 2022년 12월 5일 미국 동부 시간대 기준으로 10시 53분 제재목 선물 (LBS) 가격은 지난 21세션 마감 이후 16.03% 하락하여 $387.60이었습니다.

거래량

오늘에 보고된 제재목의 최근 거래량은 92이고, 99.99%가 평균 거래량인 22094280.22 이하이었습니다.

변동성

제재목 선물 가격의 전주, 전월, 전분기 대비 일내 변동 평균은 각각 -2.61%, -2.99%, +3.63% 이었습니다. 전주, 전월, 전분기 대비 제재목 선물 가격 평균 변동성의 최고 진폭은 각각 3.57%, 3.96%, 3.63% 이었습니다.

상품 가격 구분

과매수와 과매도에 대한 유용한 지표인 스토캐스틱 오실레이터(stochastic oscillator)에 따르면 제재목 상품은 과매수(>=80)로 생각되고 있습니다.

북미 침엽수 제재목 시장의 2022년 연말 업데이트

05 Monday Dec 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

산림 생산품 산업은 COVID-19 이후 환경에 성숙해 가면서, 거시 경제 조건의 새로운 현실이 좀 더 명확해지고 제재목 가격 경향 주기에 대한 더 나은 그림이 형성되고 있습니다. 과거에는 제재목 제조업체들이 비교적 안정적인 계절적 주기에 의존 할 수가 있었습니다. Labour Day인 9월초 이후에 부진이 시작되고, 연말까지는 제재목 가격이 하락하는 계절적 주기를 보여 주었습니다. 그러다가 봄 건설 시즌을 대비한 구매를 늘려가면서 일반적으로 2월부터 제재목 가격이 상승하였습니다. 하지만 지난 몇 년 동안 이런 역사적인 연간 주기는 작동을 하지 않았습니다. 부동산 중개업체들조차 비지니스가 덜한 전통적인 잠잠한 시기가 발생하지 않다는 것을 주목합니다. 역사적으로 대부분의 사람들은 휴일이후 혹은 1월에 더 많이 활동하기를 원하지 않았지만 2020년 봄 이후로 변화하였습니다.

주택 구매와 새로운 주택 건설에 계절적인 안정성이 복귀되어 가면서 제재목 수요도 이런 경향으로 진행되고 있습니다. 하지만 과거와 비교하면 상당한 변화가 있습니다. 제재업체에 가장 중요한 것은 제재목 가격에 대한 새로운 바닥이 확립되었다는 것 입니다. 만약에 2020년 초반이후 보여준 급격한 가격 상승이 지난 10년동안 증가되었다면, 즉 연간 10% 혹은 15%의 상승이었다면, 누구도 특이하다고 생각하지 않습니다. 하지만 가격 상승이 너무 급격하고, 급작스럽게 발생하여 일부는 가격 수준이 다시 돌아 올 것이라고 생각하였습니다. 제재목 가격에 대한 새로운 바닥에 대한 다른 중요 이유는 생산업체의 비용 구조가 완전히 변화하였기 때문입니다. 일반적인 인플레이션 때문이 아니라 산림 산업에 좀 더 많은 근본적이고 구조적인 변화때문에 운영 비용이 심각하게 상승하였습니다. 수면위로 상승하는 이런 새로운 현실의 이해를 통하여 산림 산업은 내년을 기대하고 무엇이 예상될지 궁금해 합니다. 가격 관점에 대한 전망은 폭 넓은 의견이 존재하지만 한가지는 일반적인 동의가 되는데 그 것은 지난 2년간의 변동성은 이제 우리 뒤에 존재하고 또 다시 발생하지는 않을 것이라는 사항 입니다. 과연 미래 가격은 어디에 정착할까 가 의문 입니다. Western Spruce-Pine-Fir 2×4 #2&Btr KD (RL)의 가격은 US$500에서 $700 mfbm 범위 어딘 가에서 변동을 거듭할 것 입니다. 그 이유는 B.C.내 대부분의 대용량 제조업체의 새로운 생산 비용이 매우 일반적이기 때문 입니다. 또한 2000년 초반이래로 산림 산업은 더 많은 지식과 요령을 가지게 되었습니다. 즉 시장 조건에 빠르게 대응하기 위하여 감산과 잠정적인 휴지 시간을 이용 합니다. 과거의 습관은 수요가 크게 하락하여도 제재목 생산을 계속하여서, 공급이 많아져 가격 하락이 형성되었는데 이런 보통의 운영 방식은 더 이상 존재하지 않습니다. 2021년이 시작된 이후로 북미 공장들은 수요 감소를 주목하였고, 생산량 감소로 이를 대응하였습니다.

제재소는 미국 주택 신축, 특히 단독 주택 신축의 중요성을 과장 할 수 없습니다. 캐나다 제재목 판매의 65%는 미국 시장이 흡수하고, 주로 새로운 주택 건설용 입니다. 그리고 10%는 캐나다 자국 시장에서 소화되고, 6%는 일본으로 수출 됩니다. 일본의 제재목 구매는 전적으로 #1/Appearance Grade 혹은 Premium 목재이지 표준 등급 혹은 미국에서 사용하는#2&Btr.는 구매하지 않습니다. 미국 주택 시장에서 가장 큰 점유율을 보이고, 건축 방식이 대부분 목재를 사용하는 미국 단독 주택의 9월 신축은 8월 상승세와 반대로 4.7% 하락하여 892,000 units이었습니다. 9월 단독 주택 허가는 8월의 900,000 units보다 3.1% 하락하여 872,000 units이었습니다. 건물 허가에서 건설이 시작되는 시간 차이는 일반적으로 2개월이어서, 9월 허가는 11월 건축 지표가 됩니다. 지난 몇 년 동안 침엽수 제재목 기준 가격인 2X4와 미국 주택 신축은 매우 긴밀한 상관 관계가 발견되었습니다. 올해가 저물어가고, 2023년이 눈 앞으로 다가 오면서, 다가오는 내년을 전망하는데 꼭 기억해야하는 중요한 사항이 아래와 같습니다.   

  • 2022년 1월에서 9월까지 주택 건설 활동은 2021년 같은 시기와 비교하여 높은 수준을 유지하고 있습니다.
  • 9월에 건설중인 건물은 매우 높아 1.735 million units이고, 건설 중인 단독 주택은 822,900이었습니다. 이는 역사적으로 최고 수준을 기록한 1973년보다 높은 수준입니다. 이는 궁극적으로 신축이 되고, 새로운 주택 자료 뒷받침에 도움이 됩니다.  
  • 2022년 7월의 미국의 건물 허가는 1.685 million units으로 9월보다 단지 7.2% 높습니다. 이것이 의미하는 것은 진행되는 건축 활동에 좋은 모멘텀 입니다.
  • 9월말 미국 시장내의 새로운 주택은 462,000이었고, 8월에는 457,000 units이었습니다. 재고의 65%는 건설중인 주택이고, 23%는 아직 신축을 시작하지 않았습니다. 재고의 12%는 완공된 주택인데, 장기 평균인 27%보다 낮습니다. 다시 한번 이는 새로운 주택 구입에 계속해서 좋다는 것을 의미합니다.  

제재목 시장과 현재 가격에 관해서, 10월 미국의 고밀도 인구 집중 지역의 많은 곳에 기후 상황이 양호하여 건설 활동이 상승하는 기회를 제공 되었습니다. 그래서 제재목과 목재 건축 자재의 수요는 상승하였고, 현장에 공급이 제한되면서 제재목 가격은 상승하였습니다. 겨울과 대부분의 주택 건설이 봄까지 끝났다는 예상으로 제재소와 도매상 모두 재고 수준을 낮게 유지하고 있습니다.

9월에 진행된 미국 북서부에 위치한 Weyerhaeuser 공장의 파업은 서부 연안 수종의 공급에 충격을 주었습니다. 결과적으로 이들 수종의 제재목 가격은 다은 제재목 보다 더 크게 상승하였습니다. 10월에 가까워 지면서 태평양 연안의 북서부 지역의 제재소들의 주문 화일은 11월 첫째 혹은 두번째 주까지 형성되었습니다. 이는 제재목 수요가 전통적으로 하락하는 시기에 꽤 강한 수요를 보여 주었습니다. 캐나다 B.C.의 대형 제재목 생산 업체들의 의미 있는 감산은 수요와 공급 균형 유지에 도움이 되었고, 그래서 침엽수 제재목 가격은 보합세를 유지하였습니다. 대부분의 공장은 높은 원목 가격에 비한 낮아지는 제재목 가격을 감산의 이유로 발표하였습니다. 그러는 동안 Weyerhaeuser와 노조는 합의를 하였고, Hemlock과 Douglas fir 제재목의 최근 부족이 해결되었습니다. 이런 공급 제약과 현장의 상당히 낮은 재고 수준이 결합되어 제재목 판매자는 카운터 오퍼를 피해갈 수 있게 되었고, 미리 결정된 오퍼 가격을 고수할 수 있었습니다.     무엇보다 기억해야하는 가장 중요한 점은 처음으로 주택을 구입하는 가장 큰 단독 집단은 밀레니엄 세대입니다. 밀레니엄 세대는 베이비 세대보다도 더 많은 수 입니다. 그래서 단순하게 인구 통계학적으로 15년동안 주택 수요의 탄탄함을 예상할 수 있습니다. 2006년 주택 붕괴이후에 미국 주택은 인구에 비하여 적게 건설되었다는 것은 말할 나위가 없다. 또한 기존 주택 재고는 노화되기 시작하여, 이런 주택 중에 다수는 수면 만료에 다가가고 있습니다. 그래서 향후 15년동안 30대 초반의 주택 구매 수요에 참여, 노화되는 기존 주택의 리모델링 & 재건축, 극한의 기상 이변으로 인한 재건축 등으로 목재 건축 자재 수요는 다가오는 내년에 감소하지 않을 것 입니다.  

2022년 1월에서 11월까지 베트남 목재 수출액은 9% 상승

05 Monday Dec 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

2022년 1월에서 11월까지 베트남 목재와 목재 생산품 수출액은 전년 대비 9% 증가하여 거의 U.S. $14.6 billion이었다고 베트남 통계청은 발표하였습니다. 2022년 11월 한달동안 베트남 목재와 목재 생산품 수출액은 전년 대비 14.6% 하락하여 약 U.S. $ 1.1 billion이었습니다. 베트남 목재와 목재 생산품 수출 2022년 목표액은 U.S. $16.5 billion 입니다. 이들의 성수기는 연말인데 그 이유는 중요 수출 시장들의 가구 수요가 증가하기 때문입니다. 하지만 수출 전망은 올해 약간 침울 하다고 지역 언론은 보도 하였습니다. 2021년 베트남의 목재와 목재 생산품 수출액은 전년 대비 19.7% 상승하여 U.S. $14.8 billion 넘는 실적을 거두었고, 베트남 전체 수출액의 약 4.4%를 차지 하였습니다. 그리고 주요 수출 시장은 중국, 일본, 미국 이었습니다. 2022년 1월에서 11월까지 베트남은 목재와 목재 생산품 수입액이 전년 대비 4.4% 상승하여 U.S. $2.8 billion 이상 이었습니다.

2022년 9월 한국 목재 시장 수입에 관한 통계

05 Monday Dec 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

2022년 1월에서 9월까지 한국의 원목 수입량은 전년 대비 12.6% 하락하였고, 제재목은 11.4% 하락하였습니다. 수치의 하락 경향은 더 명백하여 누적 하락은 전년 대비 각각 16.2%, 11.2% 이었습니다. 9월 현재로 합판 수입량은 2021년 9월과 비교하여 1.5% 넘게 하락하였고, 누적 하락 수치는 11.9% 이었습니다. 한국 자국내 합판 공장의 veneer 사용이 증가하면서, veneer 수입량은 26.2% 상승하였습니다. MDF는 0.1% 하락하였고, chips (particle) 수입은 13.3% 증가하였습니다. Charcoal 수입은 전년 대비 19.0% 상승하였습니다. 2022년 9월 기준으로 대부분의 목재 생산품의 수입 단가는 전년 대비 4% 상승하였습니다. 원목과 한판의 수입 단가는 11.8%, MDF는 12.1%, PF는 2.7%, chips(particles)은 41.9% 상승하였습니다. 목재 수입 단가는 0.2%, veneer는 1.5% 하락하였습니다.

2022년 10월의 미국 주택 시장과 11월의 제재목 가격 상황

02 Friday Dec 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

미국의 새집 판매는 2022년 하반기동안 하락하다가 10월 다시 한번 상승하였습니다. 이런 상황이 사실이지만, 건축과 새집 구매 활동 모두가 명백하게 부진합니다. 중요한 것은 올해 초부터 현재까지 새 건물 활동은 2021년 1월에서 10월까지와 비교하여 거의 같은 수준이라는 것 입니다.

2022년 10월 미국내의 전체 새집 신축은 9월의 1.488 million units과 비교하면 4.2% 하락하여 1.425 million units 이었고, 2021년 10월의 1.563 million와 비교하면 8.8% 하락하였습니다. 건축 허가는 9월에 상승한 이후에 10월에는 9월의 1.564 million와 비교하여 2.4% 하락하여 1.526 million units이었고, 2021년 10월의 1.698 million와 비교하면 10.1% 하락하였습니다. 2022년 1월에서 10월까지 건축 허가는 2021년 같은 시기와 비교하여 약간 하락하였습니다. 8월의 건축 허가 1.542 million units보다는 10월의 건축 허가가 7.6% 상승하였다는 것이 흥미로운 상황 입니다. 건축 허가와 주택 신축에는 2개월 시차가 일반적이기 때문에, 10월 건축 허가 상승은 진행중인 건축 활동에 대한 긍정적인 원동력을 의미합니다. 현재 건축중인 건물은 매우 많아 1.722 million units이고, 이중에 단독 주택 비중은 794,000 입니다. 이는 역사적으로 최고 수준이 1973년의 1.628 million units보다 높은 수준 입니다. 이런 사실은 궁극적으로 신축을 의미하는 것이고, 거주용 건설 지지에 도움이 됩니다.

시장 점유율이 가장 높고, 목재를 가장 건축 자재로 많이 사용하는 단독 주택의 10월 신축은 6.1% 하락하여 855,000 units 이었습니다. 단독 주택 허가는 10월에 839,000 units으로 9월의 870,000 units와 비교하여 3.6% 하락하였습니다. 건축용 침엽수 제재목 가격은 주택 건설, 주택 판매를 포함한 미국 주택 활동에 대한 좋은 선행 지수 입니다.  즉, 침엽수 제재목 가격을 접근하면 미국 주택 가격 정보를 앞서 예상할 수 있습니다.  제재목 가격을 살펴보면, 지난 몇 주 동안의 보합세 유지이후에 2022년 11월 25일로 마감한 주의 침엽수 제재목 시준 가격인 WSPF 2×4 #2&Btr KD (RL) 가격은 US$475 mfbm으로 전주 가격인 US$490 mfbm와 비교하면 $15, 3% 하락하였지만, 전월 가격인 ,US$463 mfbm에 비하여는 $13, 3% 높았습니다. 1년전 가격인 US$634 mfbm에 비하여 $170, 26% 하락하였고, 2년전 가격인 US$620 mfbm와 비교하면 $145, 23% 낮았습니다. 11월 23일에 미국 통계청 (U.S. Census Bureau)과 미국주택도시개발부 (US Department of Housing and Urban Development)는 새집 판매와 주택 가격 자료를 발표하였습니다. 새집 판매는 전체 부동산 활동의 10%를 차지하고 있고, 계약이 되는 순간에 새집 판매로 기록되기 때문에 주택 시장 선행 지표로 고려 됩니다. 지난 몇 개월 동안 상승과 하락 경향을 보여주다가 10월 미국의 새로운 단독 주택 판매는 실질적으로 상승하였습니다. 10월에 새로운 단독 주택 판매는 632,000으로 9월의 하향세 이었던 588,000보다 7.5% 상승하였지만, 2021년 19월의 671,000과 비교하면 5.8% 하락하였습니다. 10월 판매 속도 기준으로 시장에 공급되는 주택 소진에는 8.9개월 소요로 예측되는데, 9월에는 9.4개월에서 감소된 것 입니다. Contingent Macro 의 경제 학자에 따르면 10월에 인도되는 새집의 중간 값과 평균 가격은 급격하게 상승하였는데 이는 고급 소비자들은 상승하는 주택 융자 대출금의 납부금 상승에 지탱 할 수 있다는 것을 의미 합니다. 10월말 시장내의 새로운 주택은 470,000으로 9월의 463,000 units보다 증가하였습니다. 건축 중인 주택은 재고의 63%를 차지하고 있고, 24%는 아직 건설을 시작하지 못한 주택 입니다. 완공된 주택은 재고의 13%를 차지하고 있는데, 장기간 평균이 27%보다 낮은 상황 입니다. 주택 판매 가격의 중간값은 계속 상승하면서, 9월의 US$470,600와 비교하여 10월에는 4.5% 상승하여 US$493,000이었고, 이는 전년 ($427,300) 대비 13% 상승이었습니다. 미국의 새로운 주택 판매 가격은 2021년 내내 그리고 2022년 현재까지 급격하게 상승하였다는 것을 주목하는 것이 중요합니다.

러시아 목재의 중국 수출량은 하락

02 Friday Dec 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

수요 가동률을 살펴 보면 러시아의 전체 목재 생산은 하락이었습니다. 2022년 1월에서 10월까지의 목재 생산량은 24.7 million m3으로 전년 대비 8.5% 하락하였습니다. 10월 한달 동안의 목재 생산량은 전년 대비 급격하게 18.3% 하락하였습니다. 사실은 2019년이후 러시아의 목재 생산량은 4년 연속으로 하락하고 있습니다. 하지만 목재 수출업체들은 비교적 균형적인 수준의 수익 유지가 가능하였습니다.  

러시아의 합판 생산량도 하락하였습니다. 2022년 10개월동안 전년 대비 26.7% 하락하였고, 10월 한달 동안 합판 생산량은 37% 감소하였습니다. Fiberboard & chipboard의 생산량도 각각 7.5% 하락하여 564 million m3 , 9.9% 하락하여 8.6 million m3이었습니다. 3사분기만의 러시아 자국 철도 운송 전망은 자국내 시장의 충분하지 못한 수요와 수출 제한으로 러시아의 목재와 목재 생산품의 운송은 1.7% 하락하여 445,000 이었습니다.  수출 제한에 더하여 운송 문제가 감소하는 시장 수요에 존재하면서 러시아 목재는 더 좋은 가격으로 판매할 수 없었습니다. 이 때문에 러시아 목재 수출업체들은 최소 생산 이익을 유지하기 위하여 생산, 운송, 다른 측면에 더 많은 보조를 얻기를 희망하고 있습니다.

중국 관세청의 자료에 따르면, 2022년 3사분기까지 러시아 목재의 중국 수출액은 전년 대비 1.2% 상승하여 US$4.4 billion이었습니다. 같은 기간동안 러시아 제재목의 중국 수출량은 전년 대비 9% 하락하여 9.86 million m3이었지만, 수출액은 1% 상승하여 US$2.3 billion이었습니다. 러시아 활엽수 목재 수출량은 858,000 m3에서 926,000 m3으로 전년 대비 8% 상승하였습니다. 러시아 목재의 중국 수출에 있어서, 수출량으로 살펴보면 birch, pine, spruce가 상위 수종이었습니다. 가장 수출량이 많은 pine의 경우 전년 대비 4.2% 하락하여 3.93 million m3이었습니다. 그리고 spruce도 전년 대비 2.5% 하락하여 3.84 million m3으로 2위로 내려 왔습니다. Birch 원목의 수출 점유율은 25%에서 73%로 상승하였습니다. 러시아 합판의 중국 수출량은 5월 이후 매월 약간씩 상승하면서 7월에 전체 합판 수출량이 최고 수준이었습니다. 2022년 3사분기까지 러시아 합판의 중국 수출량은 829,000 m3으로 전년 대비 1.5배 상승하였습니다. 상승의 원인은 유럽과 미국 시장의 합판 공급 감소와 주로 관련되어 있습니다.

러시아와 중국의 친밀한 목재 무역 관계에도 불구하고, 중국 시장의 목재 수요 부진으로 러시아 목재 수출 상승이 실패하였습니다. 러시아 목재의 인증 상실이후, 러시아 목재는 다수의 중요한 시장도 상실하였습니다. 현재까지 러시아 목재 수출 제약이 계속되고 있고, 다량의 러시아 목재를 원래 수입하는 일부 국가들은 기분이 좋지 않은 상황 입니다. 목재 수요때문에 이전에 러시아 목재의 자국 수입을 제약하는 다수의 국가들은 러시아 목재의 중국을 통한 재수출 금지 되는 것에 대한 금지를 피하는 것에 대한 추가 움직임으로 보여주지 않고 있습니다. 그래서 러시아 목재 수출은 이런 방식을 미래의 새로운 수출 지름길로 유지하려고 합니다.    

2022년 9월 미국 주택 가격은 하락세

30 Wednesday Nov 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

미국내 주택 시장이 식어가면서, 9월 주택 가격은 3개월 연속으로 하락하였습니다. 9월에 20곳의 미국 대도시 주택 가격은 하락세를 보여 주었다고 National Association of Home Builders (NAHB)는 발표 하였습니다. S&P Dow Jones 지수로 보고되는 S&P CoreLogic Case-Shiller U.S. National Home Price Index는 9월에 계절적으로 조정된 연성장율은 8.7% 하락하였습니다. 참고적으로 8월에는 10.4%, 7월에는 6.4% 하락하였습니다. 10년 성장이후에 이자율과 건축 비용 상승으로 인하여 주택 가격은 7월에 하락하기 시작하였습니다. 7월 하락은 2012년 2월이후 처음으로 하락한 것 입니다. 그럼에도 불구하고 현재 전국 주택 가격은 2006년 3월의 주택 붐 동안의 지난 최고점보다 62.4% 높습니다. 연간 대비로 살펴보면 9월의 S&P CoreLogic Case-Shiller U.S. National Home Price NSA Index는 전년 대비 10.6% 높았고, 8월의 경우에는 12.9% 상승하였습니다. 연간 대비 주택 가격 상승은 6개월 연속으로 부진하였습니다. 그러는 동안 Federal Housing Finance Agency (FHFA)가 발표한 주택 가격 지수 (Home Price Index)는 지난 2개월 동안 하락한 이후에  9월에 계절적으로 조정된 연성장율은 0.9% 상승하였습니다. 연간 대비로 살펴보면 FHFA Home Price NSA Index는 9월에 11.0% 상승하였고, 8월에는 12.0% 상승하였습니다. FHFA는 주택 가격 상승의 부진을 확증하였습니다.  

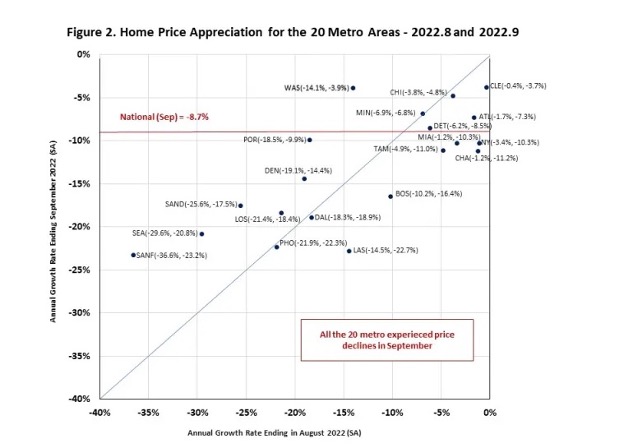
전국 주택 가격 변화 추적을 추가하면서 S&P CoreLogic는 2022년 9월 미국 20 대도시의 주택 가격 지수를 보고하였습니다. 20 대도시 모두 주택 가격 하락을 보고하였습니다. 9월의 연간 성장율은 -23.2%에서 -3.7% 범위 이었습니다. 샌프란시스코, 라스베가스, 피닉스의 주택 가격 하락이 가장 컸던 지역이었습니다. 샌프란시스코 하락율은 23.2%, 라스베가스와 피닉스 하락율은 각각 22.7%, 22.3% 이었습니다.

아래의 산포도는 미국 20 주요 대도시의 2022년 8월과 9월 연간 성장률 입니다. X축은 8월의 연간 성장률이고, Y축은 9월의 연간 성장률 입니다. 지난 달과 비교해 보면 피닉스, 마이애미, 탬파, 애틀랜타, 시카고, 보스턴, 디트로이트, 샬럿, 라스베가스, 뉴욕, 클리블랜드, 댈러스 12 주요 도시의 주택 가격 하락은 9월에 8월보다 더 빨라졌습니다.       

정상적인 계절적 부진을 보여주는 제재목 산업

30 Wednesday Nov 2022

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

실제 가격은 보합세를 유지하고 있지만,  제재소와 제재목 산업에는 일반적인 계절적인 부진의 분위기가 일반적 입니다. 그래서 생산업체들의 주문 파일은 한달에서 겨우 2주 정도로 수축되었습니다. 겨울 동안 건축 활동 하락이 예상되면서, 제재목 수요도 역시 하락할 것이고 그래서 가격도 하락 할 것 입니다. 하지만 일부 대형 생산업체들의 의미 심각한 감산발표로 12월말에 충분한 공급이 유지되지 않을 것으로 예상됩니다. 판매는 부진하겠지만 가격은 보합세를 유지 할 것으로 생각 됩니다. 작년 이맘때 캐나다 British Columbia에 충격적인 폭풍이 발생하여 일부 지역의 고속도로가 붕괴되고, 철도도 파손 되었다는 것을 기억하는 것이 중요 합니다. 만약에 이와 유사한 기상 비상사태가 중요한 목재 공급 지역이나 제조 지역에 올해 다시 발생한다면, 가격은 급격하게 상승하는 결과가 나올 것 입니다.

U.S. 관계자들은 많은 사람들이 모이고, 고무적인 NAWLA Traders Market에서 복귀하였지만, Western S-P-F 시장은 조금 더 무기력 하였습니다. 구매자들이 대부분의 부문에서 잠잠함을 유지하면서 판매량은 적었습니다. 도매업체와 유통업체들은 제재소보다는 활동적이었지만, 대부분의 구매자들은 단지 많이 혼합된 트럭 적재에만 관심이 있었습니다. 대부분의 지역에서의 건축 활동은 기후 조건 악화로 부진하였습니다. 눈이 내리기 시작하면서 운송 문제도 좀 더 일반적 이었습니다.

매일 매일의 사업은 상대적으로 일정함을 유지하였지만, 캐나다의 Western S-P-F 제재목 전체 수요는 계속해서 하락하였습니다. 대부분의 지역에 겨울 날씨가 시작되면서 커져가는 운송 문제를 공급업체들이 보고하였습니다. 최근에 인도 타임라인도 눈에 띄게 믿음이 줄어 가고 있습니다. 캐나다 제재목 회사인 Interfor는 2022년 4사분기에 약 200 million board feet 감산을 발표하였고, 이는 분기 생산량의 17%가 하락하는 것 입니다. 회사는 2023년1월에는 정상적인 운영을 재개할 것으로 예상하고 있습니다. 2022년 11월 18일로 마감한 주의 침엽수 제재목 기준 가격인 Western Spruce-Pine-Fir 2×4 #2&Btr KD (RL)의 가격은 다시 보합세를 유지하여 US$490 mfbm이었고, 전월 가격인 $463과 비교하면 $28, 6.0% 상승하였습니다. 전년 가격인 US$630 mfbm과 비교하면 $140, 22% 하락하였고, 2년전 가격인 $596보다는 $106, 18% 낮았습니다.

← Older posts
Newer posts →

Recent Posts

  • 캐나다산 특정 침엽수 제재목 제품에 대한 제7차 행정심사 최종 결과 October 22, 2026
  • 3분기 중국의 침엽수 제재목 수입은 6.4% 감소 October 22, 2026
  • 중국의 3분기 원목 수입은 10.7% 증가 October 22, 2026
  • 2026년 9월 미국 거주용 주택 건설 상황 October 21, 2026
  • 9월 미국 주택 매매 계약 건수는 7.3% 감소 October 21, 2026
  • 2027년에 핀란드산 목재 수요가 증가할 것으로 예상 October 21, 2026
  • 중국 부동산 신축은 26.1% 감소하며 2003년 이후 9월 기준 최저치 기록 October 21, 2026
  • CME 제재목 선물 가격은 지난주 마감 시 $532.50 부근을 유지 October 20, 2026
  • 미국 주택 호가는 3월 이후 처음으로 하락 October 20, 2026
  • 미국은 브라질산 용해 펄프에 15.77%의 최종 관세를 부과 October 20, 2026

Archives

  • October 2026
  • September 2026
  • August 2026
  • July 2026
  • June 2026
  • May 2026
  • April 2026
  • March 2026
  • February 2026
  • January 2026
  • December 2025
  • November 2025
  • October 2025
  • September 2025
  • August 2025
  • July 2025
  • June 2025
  • May 2025
  • April 2025
  • March 2025
  • February 2025
  • January 2025
  • December 2024
  • November 2024
  • October 2024
  • September 2024
  • August 2024
  • July 2024
  • June 2024
  • May 2024
  • April 2024
  • March 2024
  • February 2024
  • January 2024
  • December 2023
  • November 2023
  • October 2023
  • September 2023
  • August 2023
  • July 2023
  • June 2023
  • May 2023
  • April 2023
  • March 2023
  • February 2023
  • January 2023
  • December 2022
  • November 2022
  • October 2022
  • September 2022
  • August 2022
  • July 2022
  • June 2022
  • May 2022
  • April 2022
  • March 2022
  • February 2022
  • January 2022
  • December 2021
  • November 2021
  • October 2021
  • September 2021
  • August 2021
  • July 2021
  • April 2021
  • March 2021
  • February 2021
  • January 2021
  • August 2020
  • July 2020
  • June 2020
  • May 2020
  • April 2020
  • March 2020
  • July 2018
  • June 2018
  • May 2018
  • April 2018
  • March 2018
  • January 2018
  • December 2017
  • November 2017
  • October 2017
  • September 2017
  • August 2017
  • July 2017
  • June 2017
  • May 2017
  • April 2017
  • March 2017
  • February 2017
  • January 2017
  • December 2016
  • November 2016
  • October 2016
  • September 2016
  • August 2016
  • July 2016
  • June 2016
  • May 2016
  • April 2016
  • March 2016
  • February 2016
  • January 2016
  • December 2015
  • November 2015
  • October 2015
  • September 2015
  • August 2015
  • July 2015
  • June 2015
  • May 2015
  • April 2015
  • March 2015
  • February 2015
  • January 2015
  • July 2014
  • June 2014
  • May 2014
  • April 2014
  • March 2014
  • February 2014
  • January 2014

Categories

  • APA
  • CME
  • Home Prices Index
  • Market Price
  • News
  • Stock Index
  • Uncategorized

Recent Comments

KIM, HANSEOK's avatarKIM, HANSEOK on 2016년 3월 3주 북미 Lumber & OS…
Kevin's avatarKevin on 2016년 3월 3주 북미 Lumber & OS…
Lavina's avatarLavina on 2015년 5월 3주 북미 Lumber & OS…

MENU

  • Home
  • News
  • Data
    • Canada
    • USA
  • About
    • About Me
    • Code of Ethics
  • Contact

Categories

  • APA
  • CME
  • Home Prices Index
  • Market Price
  • News
  • Stock Index
  • Uncategorized

MENU

  • Home
  • News
  • Data
    • Canada
    • USA
  • About
    • About Me
    • Code of Ethics
  • Contact

Blog at WordPress.com.

  • Subscribe Subscribed
    K&H LUMBER
    Join 85 other subscribers

    Have a WordPress.com account? Log in now.

  • K&H LUMBER
    View site in Reader
    Manage subscriptionsSign upLog in
    Report this content
    Collapse this bar
Loading Comments...