2024년 상반기 핀란드 제재목 수출은 34% 하락

2024년 상반기 핀란드 제재목 수출량은 전년대비 34% 하락하여 2.94 million m3 이었고, 수출액도 35% 감소하여 $740 million이었습니다. 평균 가격도 1.8% 하락하여 $251/m3이었습니다. 이런 하락은 중요 수출 시장인 이집트, 일본, 영국에서의 수요 약화를 반영하는 것 입니다.

핀란드 제재목의 최대 수입국은 이집트로서 전체 수출의 15.8%를 차지하였지만, 2024년 상반기 수출량은 9.6% 감소하여 465 thousand m3이었습니다. 전체의 13%를 차지한 일본은 거의 29% 상승하여 384 thousand m3 이었습니다. 영국은 전체의 12%를 차지하여 수입량은 전년대비 18% 하락하여 349 thousand m3이었습니다. 에스토니아는 전체의 11%를 차지하였고, 수입량은 7% 하락하여 312 thousand m3 이었습니다. 또 다른 중요한 수입국인 중국의 수입량은 전년대비 15% 감소하여 263 thousand m3이었고, 사우디 아라비아와 이스라엘의 수입량도 각각 15%, 26% 하락하였습니다. 모로코의 수입량은 5.3% 하락하여 102 thousand m3이었고, 비록 작은 비율을 차지하고 있지만 라트비아의 수입량도 27% 하락하여 64 thousand m3 이었습니다.

핀란드 제재목 수출에서 Pine 수출량은 전체 침엽수 제재목 수출에서 56%를 차지하여 1.65 million m3이었고, 그 다음은 spruce & fir로 42%를 차지하면서 수출량은 1.23 million m3이었습니다. Pine 제재목 수출 평균 가격은 $244/m3이었고, spruce & fir 제재목 수출 가격은 $260/m3이었습니다.

핀란드 목재 원자재의 높은 가격으로 추가 제재를 방해하고 있습니다. 2024년 6월에 핀란드에서 목재 교역 가격은 기록적인 수준으로 급상하였는데, pine과 birch pulpwood릐 월간 실재 가격은 지난 30년동안 최고 수준이었다고 National Resources Institute Finland (Luke)는 발표하였습니다. 입목 판매의 경우 원목 평균 가격은 2007년과 2008년이후 가장 높아서, 핀란드 제재목 산업에 더 큰 압력을 주었습니다.
2024년 상반기동안 미국 제재목의 MENA 수출은 상승

2024년 1월에서 6월까지 미국 제재목의 중동과 북아프리카 (Middle East and North Africa : MENA) 수출량은 55 thousand m3이었고, 수출액은 $36 million이었습니다. 이 지역에서의 전체 미국 제재목 평균 가격은 $652/m3이었습니다. 상반기동안 미국 제재목 최대 수입 국가는 이집트로 MENA 지역 전체 수출의 23%이었고, 그 다음은 아랍 에미리트 연합국으로 21%이었습니다. 그 다음은 사우디 아라비아와 알제리로 각각 10%, 9% 이었습니다. 이집트의 미국 제재목 수입량은 9 thousand m3이었고, 수입액은 $4 million이었고, 평균 가격은 $437/m3 이었습니다. 알제리와 튀니지의 수입량도 각각 .5 thousand m3, 2 thousand m3이었고, 비록 미국 제재목 수입량은 적으나 리비아, 아랍 에미리트 연합국, 레바논도 중요한 수입 국가 이었습니다.

미국 제재목의 MENA 지역 수출에서 활엽수 제재목이 지배적이어서 30 thousand m3이었고, 침엽수 제재목 수출량은 20 thousand m3이었습니다. 수출되는 활엽수 제재목에서 가장 큰 비율을 차지한 수종은 Red oak로 활엽수 제재목 수출 전체의 65% 차지하였습니다. 침엽수 제재목 수출의 경우 pine이 99%를 차지하였습니다.

수종에 따라 제재목 가격은 다양하였는데, walnut의 평균 가격이 가장 높아서 $1,831/m3 이었고, 그 다음은 ash로 $927/m3이었습니다. Pine의 평균 가격은 $389/m3 이었습니다.

캐나다 연방 정부 명령으로 캐나다 철도 노동자들이 조업 중단을 중지

Canadian Pacific Kansas City와 Canadian National Railway 운영을 재개하라는 연방 정부 명령에 Canada Industrial Relations Board이 동의하면서 거의 10,000명의 캐나다 철도 노동자들은 조업 중단을 중단하였습니다. 위원회는 철도 회사들과 캐나다 노동자들을 대표하는 노조인 철도 지도자 연맹(Teamsters Canada Rail Conference) 간의 새로운 단체 협약에 이르는 구속력 있는 조정도 시행하였습니다.  

노동부 장관 Steven MacKinnon은 협상이 정지된 이후인 지난 목요일에 계속되는 조업 중단은 경제에 위협을 준다는 논법으로 명령을 내렸습니다. 규정 준수에도 불구하고, 노조는 연방 법원에서 판결에 이의를 제지할 계획입니다. 경제학자들의 추산에 따르면 철도 붕괴는 일일 기준으로 수억 달러의 경제 비용아 발생할 수 있습니다.

2024년 7월 미국 기존 주택 판매는 월간 기준으로 반등

2024년 7월 기존 주택 판매는 4개월 연속 하락을 깨면서 상승하였다고 National Association of Realtors는 발표하였습니다. 미국 전역의 4대 주요 지역중에서 3지역은 판매가 증가하였지만 중서부는 변화없이 유지되었습니다. 전년대비 동북부와 서부 지역의 판매는 증가하였지만, 중서부와 남부는 하락하였습니다.

7월의 단독 주택, 타운 홈, 콘도, 협동조합을 포함한 판매가 완료된 기존 주택 전체 판매는 6월보다 1.3% 상승하여 계절적으로 조정된 연이율로 3.95 million이었습니다. 하지만 전년(2023년 7월 : 4.05 million)대비 판매는 2.5% 하락하였습니다.

완만한 상승에도 불구하고 주택 판매는 여전히 부진하다고 NAR 수석 경제학자인 Lawrence Yun이 언급하였습니다. 그리고 그는 소비자들이 분명하게 더 많은 선택을 가지고 있어서, 하락하는 이자율 덕분에 가용성은 개선되고 있습니다. Freddie Mac에 따르면 30년 고정 주택 융자 이자율 평균은 8월 15일 기준으로 6.49%이었습니다. 이는 전주의 6.47%에서 약간 상승하였지만, 1년전 같은 시기의 7.09%는 낮았습니다.

7월말에 전체 주택 재고는 1.33 million units으로 6월보다 0.8%, 1년전 같은 시기 (1.11 million)와 비교하여 19.8% 상승하였습니다. 현재 판매 속도 기준으로 미판매 재고는 4.0개월 공급량으로 6월의 4.1개월 공급량보다 감소하였지만, 2023년 7월의 3.3개월 공급량보다는 증가하였습니다.

모든 형태의 주택의 기존 주택 가격의 중간 값은 7월에 $422,600으로 1년전 같은 시기의 $405,600와 비교하여 4.02% 상승하였고, 미국의 4대 중요 지역은 가격 상승을 보고하였습니다. 월간 부동산업자 신뢰 지수(Realtors Confidence Index)에 따르면, 일반적으로 부동산이 7월에 시장에 24일동안 남아있었고, 6월에는 22일, 2023년 7월에는 20일 이었습니다. 7월 주택 판매에서 처음으로 주택을 구입한 구매자들은 29%이어서 6월과 동일하였지만 2023년 7월의 30%보다는 하락하였습니다. 2023년 11월에 발간된 2023년 NAR의 주택 구매자와 판매자 프로필(Profile of Home Buyers and Sellers – released in November 2023)에 따르면 처음으로 주택을 구매한 구매자의 연간 비율은 32% 이었습니다.

지역별 구분

• 7월 동북부 지역의 기존 주택 판매는 6월에 비하여 4.3%, 2023년 7월보다 2.1% 상승하여 490,000이었고, 중간 값은 전년대비 8.3% 상승하여 $505,100 이었습니다.

• 7월 중서부의 기존 주택 판매는 전월대비 변화가 없었고, 전년대비 5.2% 하락하여 920,000이었고, 중간 값은 2023년 7월에 비하여 4.5% 상승하여 $321,300 이었습니다.

• 7월 남부 지역의 기존 주택 판매는 6월보다 1.1% 상승하였지만, 전년대비 3.8% 하락하여 연비율로 1.79 million이었고, 중간 값은 전년대비 2.3% 상승하여 $372,500 이었습니다. • 7월 서부지역의 기존 주택 판매는 전월대비 1.4%, 전년대비 1.4% 상승하여 연비율로 750,000이었고, 중간 값은 2023년 7월보다 3.4% 상승하여 $629,500 이었습니다.  

2024년 상반기에 스웨덴 제재목 수출은 33% 하락

2024년 1월에서 6월까지 스웨덴 제재목 수출량은 전년대비 33% 감소하여 5 million m3이었고, 수출액도 31% 하락하여 $1.39 billion이었습니다. 하지만 스웨덴 제재목 수출 평균 가격은 3% 상승하여 $278/m3이었습니다.

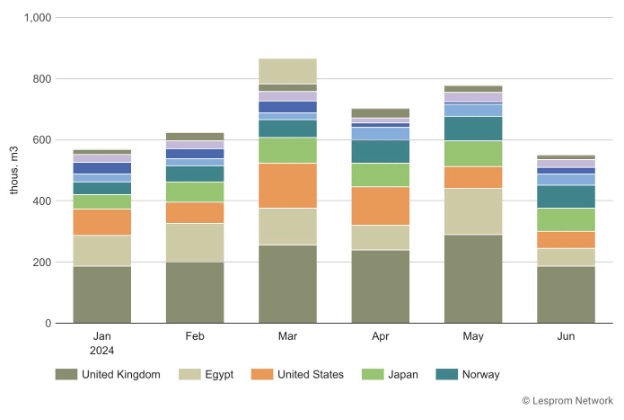
스웨덴 제재목의 최대 수출 시장은 영국으로 전체의 27%를 차지하였습니다. 영국 수출량은 전년대비 11% 감소하여 1.36 million m3이었고, 수출애도 8% 하락하여 $405 million이었습니다. 하지만 평균 가격은 4% 상승하여 $298/m3이었습니다. 그 다음은 이집트로써 전체의 13%이었습니다. 스웨덴 제재목의 이집트 수출량은 4% 증가하여 640 thousand m3이었고, 수출액도 21%로 급상하여 $126 million이었고, 평균 가격도 16% 상승하여 $199/m3이었습니다. 미국은 스웨덴 제재목 수출 전체의 11%를 차지하였습니다. 미국 수출량은 4% 하락하여 550 thousand m3이었고, 수출액도 4% 감소하여 $162 million이었습니다. 하지만 평균 가격은 0.4%로 약간 상승하여 $292/m3 이었습니다. 스웨덴 제재목의 일본 수출은 전체의 9%로 성장하여 수출량은 48% 상승하여 440 thousand m3이었고, 수출액도 47% 증가하여 $137 million 이었지만, 평균 가격은 0.5%로 약간 하락하여 $313/m3이었습니다. 스웨덴 제재목의 노르웨이 수출은 전체의 8%이었습니다. 노르웨이 수출량은 2% 상승하여 380 thousand m3이었고, 수출액도 6% 증가하여 $130 million 이었고, 평균 가격은 4% 상승하여 $340/m3이었습니다. 모로코는 전체의 4%이었고, 수출량은 10% 증가하여 190 thousand m3이었고, 수출액도 39% 상승하여 $45 million이었고, 평균 가격도 27% 상승하여 $237/m3이었습니다. 스웨덴 제재목의 중국 수출은 전체의 3%로 감소하여 수출량은 54% 하락하여 150 thousand m3이었고, 수출액도 51% 감소하여 $32 million이었지만, 평균 가격은 7% 상승하여 $211/m3이었습니다. 알제리는 전체의 3%로서 수출량은 37% 하락하여 150 thousand m3이었고, 수출액도 36% 감소하여 $39 million이었습니다. 평균 가격은 2% 상승하여 $260/m3이었습니다. 사우디 아라비아는 스웨덴 제재목 수출 전체의 3%를 차지하였고, 수출량은 5% 감소하여 140 thousand m3이었고, 수출액도 4% 하락하여 $36 million이었습니다. 평균 가격은 1%로 약간 상승하여 $253/m3이었습니다. 네덜란드는 전체의 2%를 차지하였고, 수출량은 85% 하락하여 80 thousand m3이었고, 수출액도 85% 감소하여 $25 million 이었습니다. 평균 가격은 1%로 약간 하락하여 $302/m3이었습니다.
Sweden’s exports of lumber by destinations from January to June 2024

스웨덴 제재목 수출량 전체에서 침엽수는 99%를 차지하였고, spruce & fir(52%)와 pine (45%)이 지배적 이었습니다. Spruce & fir 수출량은 평균 가격 $287/m3으로 2.58 million m3이었고, pine 수출량은 평균 가격 $269/m3으로 2.23 million m3 이었습니다.

2024년 중국 목재 가구 수출은 저가에 힘입어 24% 급상

2024년 7개월동안 중국의 목재 가구 수출량은 전년대비 24% 증가하여 256 million 개이었고, 평균 수출 가격은 하락하였지만 수출액은 9% 상승하여 $13.4 billion 이었습니다. 2024년 7개월동안의 중국 가구 수출 속도를 기준으로 하면 한해 동안의 439 million개로 예측되어 2021년의 역사적인 최고 수준인 452 million개에 접근하게 될 것 입니다. 그러는 동안 개당 평균 가격은 12% 하락하여 $52으로, 중국 수출업체들은 낮은 가격으로 수요를 활성화시키려고 시도하고 있다는 것을 의미 합니다.

중국 목재 가구의 최대 수출 시장은 미국으로 전체의 30%를 차지하였고, 수출량은 20% 증가하여 77 million개이었고, 개당 평균 가격은 13% 하락하였지만 수출액은 5% 상승하여 $3.9 billion이었습니다. 독일 수출도 크게 성장하여 중국 가구의 독일 수출량은 35% 상승하여 13 million개이었고, 수출액도 30% 상승하여 $420 million 이었습니다. 네덜란드 수출량은 74%로 가장 크게 성장하여 12 million개이었고, 수출액도 39% 증가하여 $296 million이었습니다. 영국 수출량은 전년대비 23% 증가하여 17 million개이었고, 평균 가격은 10% 하락하여 개당 $50이었지만 수출액은 10% 상승하여 $842 million이었습니다. 중국 가구의 일본 수출은 8% 증가하여 16 million개이었지만, 수출 평균 가격이 12% 하락하여 $46되면서 수출액은 5% 하락하여 $731 million이었습니다. 프랑스 수출량은 31% 상승하여 14 million개이었고, 수입액도 17% 증가하여 $388 million이었습니다. 캐나다와 호주도 강한 성장을 하면서 캐나다 수출량은 29% 상승하여 7 million개이었고, 수출액은 $473 million 이었습니다. 호주 수출량은 23% 상승하여 12 million개이었고, 수출액은 $861 million 이었습니다.

의자 가구는 전체 가구 수출의 26%이었고, 수출액은 $5.1 billion이었습니다. 그 다음은 침실 가구로 전체 수출량의 10%를 차지하여서, 수출량은 26 million개, 수출액은 $2.2 billion이었습니다. 사무용 가구는 전체의 6%를 차지하였고, 수출량은 16 million 개이었고, 수출액은 $904 million이었습니다. 주방 가구는 전체의 4%이었고, 수출량은 9 million개, 수출액은 $481 million이었습니다. 다른 목재 가구는 전체의 54%, 수출량은 138 million개, 수출액은 $4.7 billion이었습니다.

중국의 공격작인 수출 추진은 장기간 부동산 위기와 자국 수요 약세로 인한 압력을 받고 있는 중국 경제에 새로운 활력을 주기위한 광범위한 전략의 하나 입니다. 저가 상품이 세계 시장에서 범람하면서 중국은 전세계 무역을 바꾼 2000년대 초반의 거대한 수출 급증을 상기시키면서 제조 분야를 부흥시키는 것을 목표로 하고 있습니다. 이런 전략은 중대한 저가 공급원, 특히 전세계 탈 탄소 노력에 대한 가용할 해결책을 제공하는 친환경 기술에 중국 역할을 강화하는데 도움을 주고 있습니다. 하지만 외국 수요에 크게 의존하는 것은 위험이 함께 옵니다. 국제적인 긴장이 상승하면서 European Union은 중국 전기차에 관세를 부과하였고, 미국은 중국 생산품에 상승한 세금을 부과하면서 중국은 중요 무역 파트너들의 저항이 상승하였습니다. 좀 더 균형되고 회복력 있는 경제를 만들기 위하여 중국 자국 소비 부흥시키는 방향으로 전환하는게 더 도움이 될 것이라고 경제학자자들은 제안합니다.

2024년 상반기 독일 원목 수출량은 55% 하락

2024년 1월에서 6월까지 독일의 원목 수출량은 전년대비 55%로 급격하게 하락하여 2,212 thousand m3이었고, 수출액도 51% 감소하여 $291 million이었지만, 원목 수출 평균 가격은 9% 상승하여 $131/m3이었습니다. 전세계 시장의 이런 전환은 주요 수입 국가에서의 심각한 주문 하락을 반영합니다.

중국은 여전히 독일 원목의 최대 수출국으로 전체 수출량의 41%를 차지하고 있습니다. 하지만 중국 수출량은 33% 감소하여 912 thousand m3이었고, 수출액도 30% 하락하여 $145 million이었습니다. 이런 수출량 하락에도 불구하고 평균 가격은 5% 상승하여 $159/m3이었습니다. 그 다음은 체코 공화국으로의 수출인데 전체의 21%를 차지하였고, 독일 원목의 체코 수출량은 전년대비 42% 증가하여 473 thousand m3 이었고, 수출액도 33% 상승하여 $43 million이었지만, 평균 가격은 7% 하락하여 $90/m3이었습니다. 오스트리아도 또 다른 중요한 수출 시장인데 독일 원목 수출량이 급격하게 74% 하락하여 362 thousand m3이었고, 수출액도 76% 감소하여 $37 million 이었으며, 평균 가격도 9% 하락하여 $102/m3이었습니다.

독일 원목의 벨기에 수출량은 81% 감소하여 87 thousand m3이었고, 수출액도 86% 하락하여 $5 million이었습니다. 베트남은 성장하는 수출 시장인데 전년대비 24% 증가하여 83 thousand m3이었고, 수출액도 25% 상승하여 $22 million이었고, 평균 가격도 1%로 약간 상승하여 $265/m3이었습니다. 스위스의 독일 원목 수입량은 전년대비 35% 하락하여 58 thousand m3이었고, 수출액도 22% 감소하여 $7 million 이었지만, 평균 수입 가격은 20% 상승하여 $112/m3이었습니다. 폴란드의 독일 원목은 수입량은 급격하게 89% 하락하여 37 thousand m3이었고, 수출액도 91% 감소하여 $2 million이었습니다. 프랑스의 독일 원목 수입량은 70% 하락하여 34 thousand m3 이었지만, 평균 가격은 5% 상승하여 $177/m3이었습니다. 독일 원목의 스웨덴 수출량은 33% 감소하여 33 thousand m3이었습니다. 한국 수출량은 27% 하락하여 23 thousand m3이었고, 평균 가격도 21% 하락하여 $119/m3 이었습니다. 독일 원목 수출에서 제재목용 원목이 지배적이어서 전체의 87%를 차지하였고, pulpwood는 12% 이었습니다. 침엽수 원목 수출량은 2024년 상반기에 1,710 thousand m3이었지만, 활엽수 원목 수출량은 502 thousand m3이었습니다

2024년 7월 핀란드 벌목량은 최고 수준을 기록

2024년 7월 핀란드의 산업용 원목 벌목량은 새로운 기록을 세우면서 3.8 million m3 이었고, 이는 지난 5년 평균보다 17% 증가하였다고 Natural Resources Institute Finland (Luke)가 발표하였습니다. 이런 7월의 높은 수치에도 불구하고, 2024년 1월에서 7월까지 누적 벌목량은 지난해와 같은 수준이었습니다.

제재목용 원목 벌목량은 1.7 million m3이었고, pulpwood 벌목량은 2.1 million m3 이었습니다. 전체 벌목량 중에서 2.9 million m3은 비산업 사유림에서 벌목되었는데, 이는 전년대비 25% 증가하였습니다. 산림 산업 회사의 산림과 주 소유 산림에서의 벌목량은 0.9 million m3으로 전년대비 36% 상승하였습니다. 에너지 목재 벌목량은

507,000 m3이었습니다.

2024년 1월에서 7월까지 상업용 전체 벌목량은 33.2 million m3이었고, 전년대비 1%, 5년 평균보다 3% 감소하였습니다. 원목 벌목은 좋은 성과를 보여주면서 전년대비 그리고 5년 평균보다 3% 증가하였습니다. 특히 pine 원목은 5년 평균보다 8% 상승하였습니다. 하지만 pulpwood는 전년대비 4% 하락하였는데, 특히 활엽수 pulpwood 벌목량은 7% 하락하였습니다. 에너지 목재 벌목은 안정적인 양을 유지하여 지난해와 같은 수준이었지만, 5년 평균보다는 13% 하락하였습니다.

캐나다 철도는 9,000명의 노동자들에게 직장 폐쇄

캐나다 2대 철도 회사인 Canadian National Railway (CN)와 Canadian Pacific Kansas City (CPKC)은 Teamsters Canada Rail Conference (TCRC)와의 새로운 노동 협약 합의에 실패한 이후 지난 목요일에 9,000명 이상의 노동자에 직장 폐쇄를 하였습니다. 조업 정지는 2022년에 C$45.5 billion을 발생시키고, 캐나다 경제의 중요한 역할을 하는 산림 생산물 수출에 심각한 충격을 줄 것이라고 예상하고 있습니다.

CN, CPKC, 노조 간의 협상은 기존 노동 협약이 만료에 가까워 지면서 2024년 초반에 시작되었습니다. 일정, 피로 관리, 노동자 안전과 같은 문제들에 집중하여 회사와 노조는 여름동안 대화를 격렬하게 하였습니다. 2024년 9월 마감 이전에 협상을 성공시키기 위하여 노력하였음에도 불구하고, 협상은 결렬되고 2024년 8월 22일부터 직장 폐쇄를 이끌게 되었습니다.

면적으로 세계 2위 국가인 캐나다는 곡식, 자동차, 탄산 칼륨, 석탄과 같은 중요 원자재 운송에 철도 네트웍에 대한 의존도가 아주 높습니다. 연간으로 캐나다 철도는 약 C$380 billion ($277 billion) 가치의 상품과 원자재를 운송합니다. 조업 중단은 다수의 산업에 아주 중대한 공급망을 붕괴시켜서 북미 전역에 심각한 영향을 줄 것으로 예상됩니다.

제재목, pulp, 종이 생산품 운송은 산림 생산물 운송의 북미 최대 철도 회사인 CN에 크게 의존하고 있는데, 회사의 웹사이트에 따르면 이들의 가치는 주택 시장의 10% 넘는 수익 입니다. 노동 쟁의는 이들 필수품 흐름에 지장을 주게 되어서, 캐나다와 미국 양국의 공급 문제를 악화시키게 됩니다. 특히 제재목의 부족은 건설 프로젝트를 지연시키고, 비용을 증가시켜서 주택 시장을 더 압박하게 됩니다.

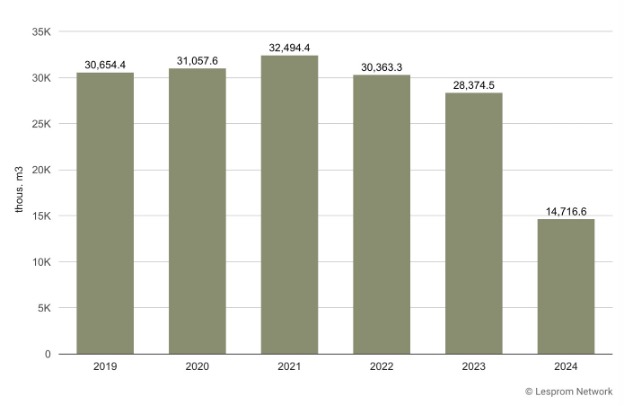
Canada’s exports of lumber to United States in January 2019 – June 2024

산림 분야의 회사들은 이미 충격을 느끼고 있습니다. Pulp 생산업체인 Mercer International은 대체 운송 방법을 포함한 긴급 사태 대책을 시작하였습니다. 철도 운송 환경의 불확실성때문에, Conifex Timber은 British Columbia의 Mackenzie에 위치한 제재소의 운영 스케줄을 감소시켰습니다.

제재목 시장에 대한 단기 전망은 감산으로 공급이 제한되어 가격 상승할 것으로 생각합니다. 만약에 노동 쟁의가 해결없이 계속된다면, 운송 붕괴로 인하여 회사가 운영을 축소하고 그 결과 제재목이 부족하여 단기적으로 가격이 상승할 것 입니다.

CN과 CPKC가 동시에 작업을 중단하면 캐나다 경제는 하루에 C$341 million 손해 비용이 될 것이라고 Moody는 예측하였습니다. 캐나다 수출의 약 75%는 미국으로 향하는데, 다수의 무역이 철도 교통에 크게 의존하고 있어서 경제적 파급 효과가 확산될 것으로 예상됩니다. 이런 무역에서 많은 부분이 산림 생산물이어서 지연은 북미 전역, 특히 건설과 제조 산업의 공급망을 붕괴 시킬 수 있습니다.

2024년 2사분기에 스웨덴 원목 가격은 상승

2024년 2사분기에 스웨덴의 제재목용 원목과 pulpwood 모두 가격이 1사분기와 비교하여 상승하였다고 Swedish Forest Agency 는 발표하였습니다. 제재목용 원목 가격은 거의 8% 상승하였고, pulpwood 가격은 5% 상승하였습니다.

지역적으로 살펴보면 Götaland에서 제재목용 원목 가격이 가장 크게 상승하였고, 그 다음은 3% 상승한 Svealand이었습니다. Södra Norrland 지역의 제재목용 원목 가격은 거의 2% 상승하였지만, Norra Norrland는 1% 하락하였습니다. 지역적인 분산을 설명하는 양 가중치 계산 방법을 사용하였기 때문에 전국적인 상승 평균은 더 커졌습니다.

Pulpwood 가격의 경우 지역적으로 혼합된 경향을 보여 주었습니다. Svealand와 Götaland은 각각 4%, 5% 상승하였지만, 스웨덴 북쪽 지역에서는 가격이 하락하였습니다. 즉 Norra Norrland는 1% 하락하였고, Södra Norrland는 2% 하락하였습니다.

전년대비 비교도 원목 가격 상향 경향을 보여 주었습니다. 제재목용 원목 가격은 2023년 2사분기이후 전체적으로 33% 상승하였습니다. 지역적으로 Svealand 지역의 가격 상승이 가장 커서 36% 상승하였습니다. Södra Norrland와 Götaland는 각각 21%, 28% 상승하였고, Norra Norrland는 9% 상승하였습니다.