스웨덴 건축 자재 교역은 계속 하락하지만 느려지는 하락 속도

스웨덴 건축 자재 상인 연합(Association of Swedish Building Materials Merchants)의 건축 자재 지수(Building Materials Index)에 따르면 2024년 2사분기 스웨덴의 건축 자재 매출은 2023년 같은 시기와 비교하여 6.1% 하락하였습니다. 인플레이션을 고려하면 실재로는 9.8% 하락이었습니다. 이런 하락에도 불구하고 하락 속도는 늦어지고 있지만 긍정적인 성장은 아직 관찰되지 않고 있습니다.

2024년 상반기동안 현재 가격으로 매출은 9.9% 감소하였고, 고정 가격으로는 12.9% 하락하였습니다. 건축 자재 가격 지수(Building Materials Price Index)는 2사분기에 전년대비 4.1% 상승하였습니다.

올해 초반의 하락 경향은 2사분기에도 지속되었지만 느려지는 속도가 현저합니다. 거래는 새로운 건축 하락과 이자율 하락과 ROT 세금 감면 상승을 기대하고 있는 소비자들의 신중한 행보에 영향을 받았습니다. 기존 주택 매출량은 낮게 유지되었고, 주택 개조와 보수 경기에도 영향을 주었습니다. 하지만 이번 봄에 주택 가격 상승 예상으로 주택 개조와 보수 경기가 이번 가을에 증가할 수 있다고 Association of Swedish Building Materials Merchants의 CEO인 Monica Björk이 주장하였습니다.

2사분기에 지수의 대부분의 하부 범주는 하락을 계속하였습니다. 가장 최대의 하위 범주에서 시트 자재, 단열, 부엌 가구는 심각한 하락을 보여 주었습니다. 반대로 창문과 유리 생산물은 약간 향상되었습니다. 정원 생산품, 정원과 산림 기계류와 장비와 같은 계절적 하위 범주는 상승 성장 하였습니다. 압력 처리 목재는 2024년 1사분기와 2사분기에 전년대비 계속 하락하였습니다. 하지만 이런 하락은 팬더믹 동안의 높은 수준의 매출량 이후에 좀 더 정상적 수준으로 복귀하고 있습니다.
2023년에 미국 다세대 대출은 49% 하락

미국 주택 담보 은행 연합(Mortgage Bankers Association : MBA)의 다세대 대출 시장에 대한 보고서에 따르면 2023년 2,520의 다세대 대출업체는 5가구 이상 아파트 건물을 위하여 총 $246.2 billion을 제공하였습니다. 작년의 다세대 대출량 $246.2 billion은 2022년보다 49% 감소하였고 활동중인 대출업체의 51%는 올해 5 혹은 그 이하의 다세대를 융자하였습니다. 매매 거래가 하락하면서 2023년에 다세대 융자는 거의 절반으로 하락하였고, 훨씬 적은 부동산 소유주들이 자신들의 대출을 리파이낸싱 하였다고 MBA의 상업용 부동산 연구(Commercial Real Estate Research)의 수장인 Jamie Woodwell이 언급하였습니다. 분석에 따르면 경기는 하락하였고, 다세대 대출 시장은 넓고 깊게 유지되었습니다.

with more than 2,500이상의 대출 기관은 $10,000-$100,000 범위의 다세대 부동산 36,000 주택 융자 대출을 하였습니다. 2023년에 비롯된 다세대 주택 융자 $246.2은 다수의 투자자에게로 돌아갔습니다. 액수 기준으로 Government Sponsored Enterprises (GSEs) Fannie Mae and Freddie Mac이 가장 큰 비율인 전체의 42%를 차지하였습니다. 액수 기준으로 2023년에 다세대 대출 기관으로 최고 5위는 Berkadia, Walker & Dunlop, JP Morgan Chase & Company, CBRE, Greystone이었습니다.

2024년 상반기에 EU의 침엽수 제재목 수입량은 4% 하락

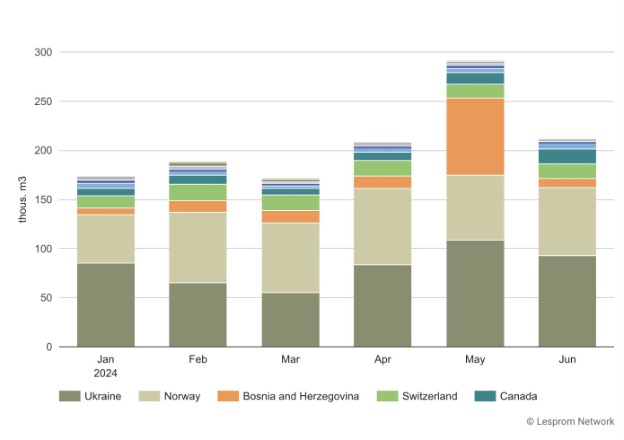
2024년 상반기에 EU의 침엽수 제재목 수입량은 전년대비 4% 하락하여 1,262 thousand m3이었고, 수입액도 8% 감소하여 $341 million이었습니다. 상반기동안 침엽수 제재목 수입 평균 가격은 5% 하락하여 $271/m3이었습니다,

우크라이나가 가장 최대의 공급 국가로서 전체의 39%를 차지하였지만, 운송량은 9% 감소하여 491 thousand m3이었고, 수입액도 14% 하락하여 $103 million이었습니다. 그리고 우크라이나 침엽수 제재목의 평균 가격도 6% 하락하여 $209/m3이었습니다. 그 다음은 노르웨이로 전체의 32%이었고, 운송량은 4% 감소하여 405 thousand m3이었고, 수입액은 1%로 약간 하락하여 $104 million이었습니다. 평균 가격은 4% 상승하여 $256/m3이었습니다.

보스니아와 헤르체고비나 침엽수 제재목의 수입량은 의미심장하게 증가하여 91% 상승하여 133 thousand m3이었지만, 수입액은 4% 하락하여 $18 million이었습니다. 평균 가격은 49%로 급격하게 하락하여 $132/m3이었습니다.

또 다른 공급 국가인 캐나다의 침엽수 제재목 수입량은 173%로 놀랄 만한 상승으로 59 thousand m3이었고, 수입액도 71% 증가하여 $46 million이었습니다. 하지만 평균 가격은 37% 하락하여 $770/m3이었습니다.

수종별로 살펴보면, spruce와 fir 제재목이 EU 침엽수 제재목 전체 수입량의 48%를 차지하여 600 thousand m3이었고, 수입액은 $148 million 이었습니다. Pine 제재목 수입량은 전체의 41%로 521 thousand m3이었고, 수입액은 $140 million이었습니다. Spruce, pine, & fir (SPF)는 전체의 6%로 적은 비율을 차지하여 73 thousand m3 이었습니다.

2024년 7월미국거주용주택건설상황

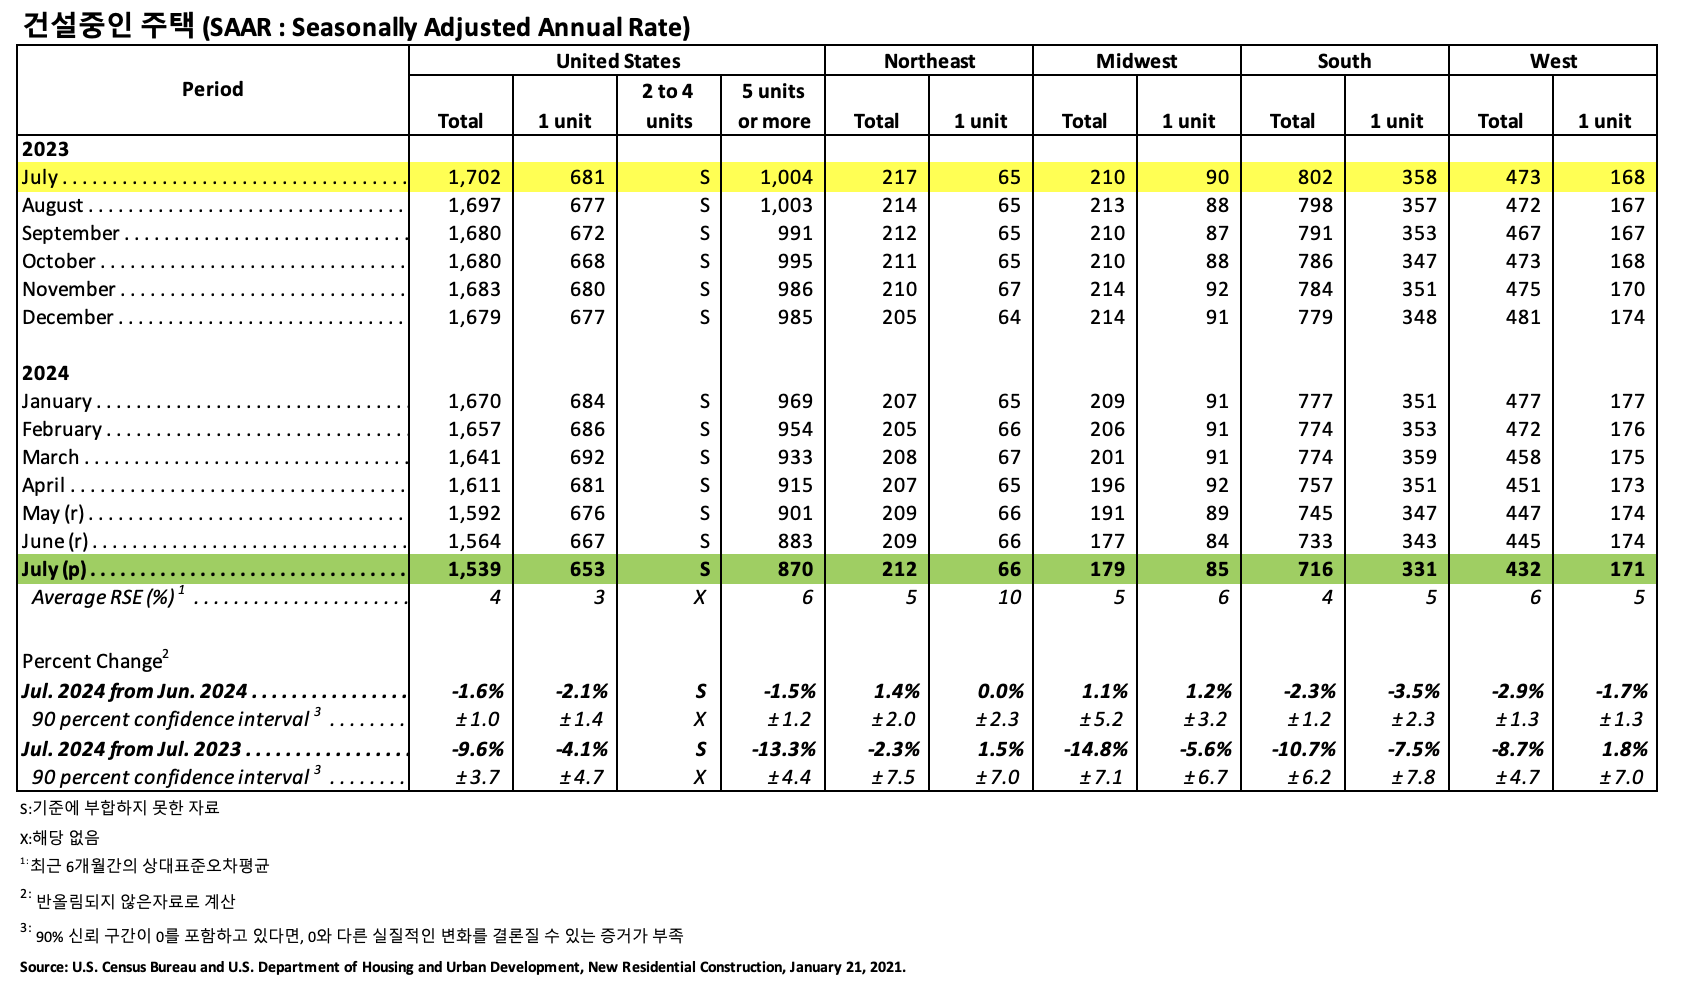
미국 인구 통계국 (U.S. Census Bureau)과 미국 주택과 도시 개발부 (U.S. Department of Housing and Urban Development)는 2024년 7월 미국 거주용 주택 건설 통계 자료를 합동으로 발표하였습니다.

건축허가 (Building Permits)

2024년 7월 사유 주택 건축 허가는 1,396,000 (SAAR : Seasonally Adjusted Annual Rate) 으로 2024년 6월 (1,454,000) 보다 4.0% 하락하였고, 2023년 7월 (1,501,000)과 비교하여 7.0% 하락하였습니다. 2024년 7월 단독 주택 건축 허가는 938,000 (SAAR)로 2024년 6월 (939,000)과 비교하여 0.1% 하락하였습니다. 5가구 이상의 다중 건물의 7월 허가는 408,000 (SAAR) 이었습니다.

주택 신축 (Housing Starts)

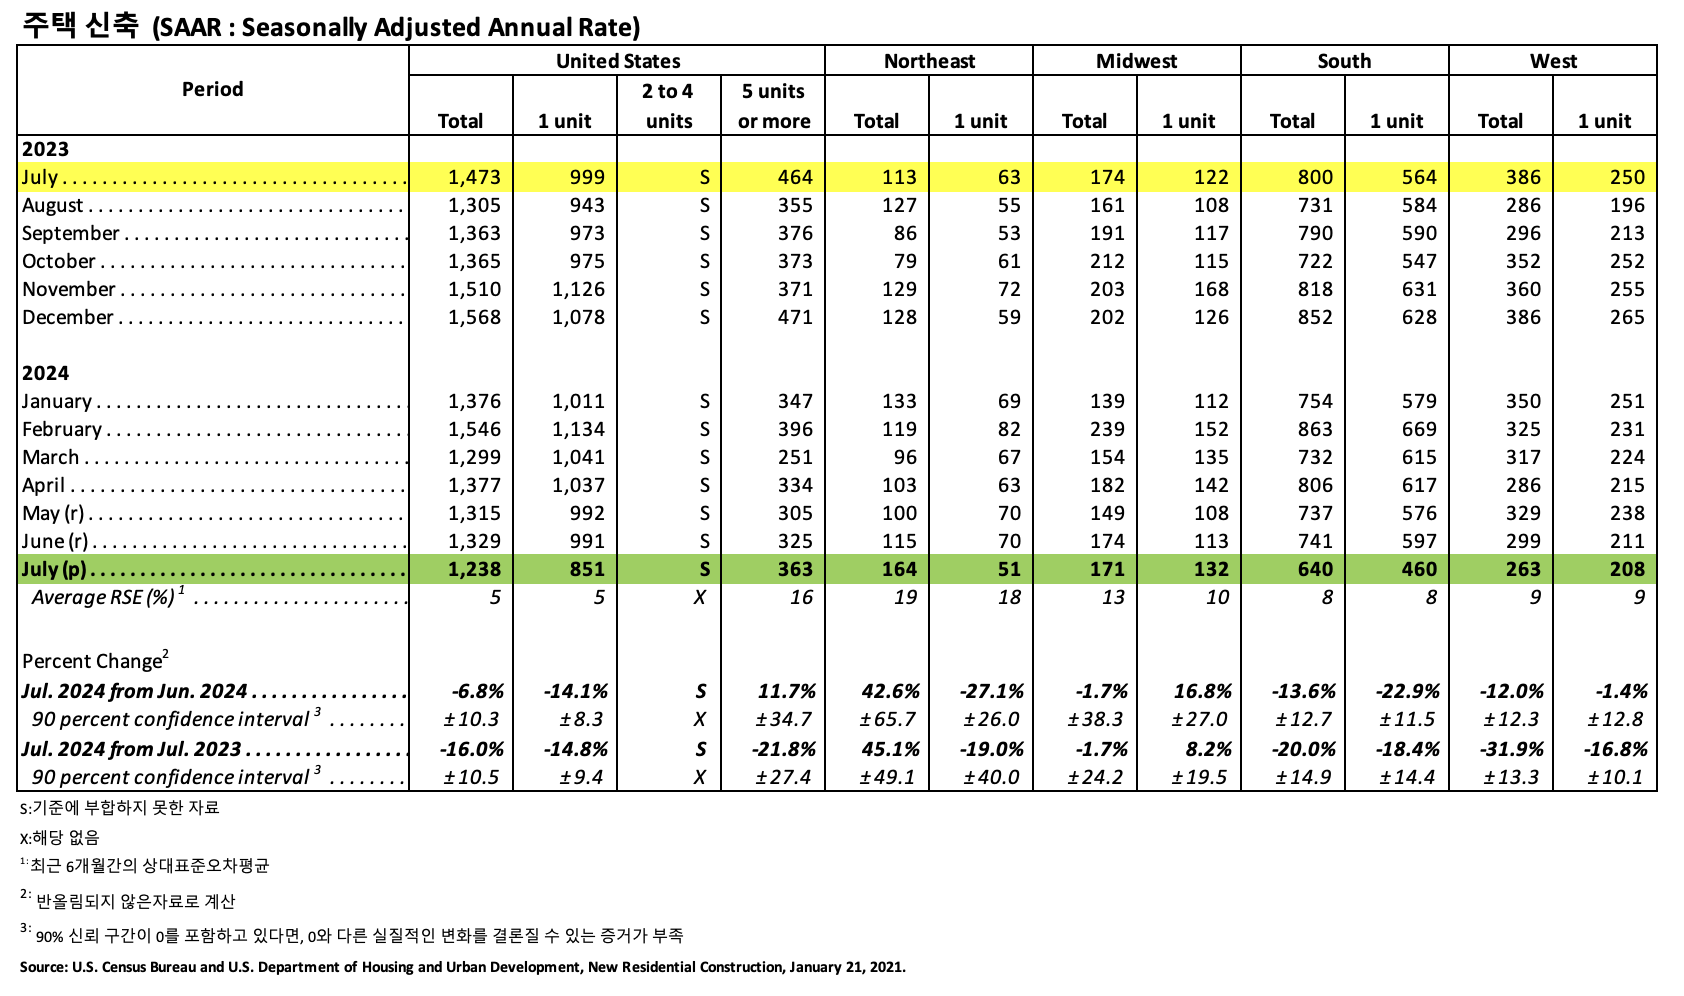
2024년 7월 사유 주택 신축은 1,238,000 (SAAR)으로, 2024년 6월 (1,329,000) 보다 6.8% (±10.3%) 하락하였고, 2023년 7월 (1,473,000) 보다는 16.0% (±10.5%) 낮았습니다. 7월의 단독 주택 신축은 851,000 (SAAR)으로 2024년 6월 (991,000)과 비교하여 14.1% (±8.3%) 하락하였습니다. 5가구 이상의 다중 주택 7월 신축은 363,000 (SAAR) 이었습니다.

주택 완공 (Housing Completions)

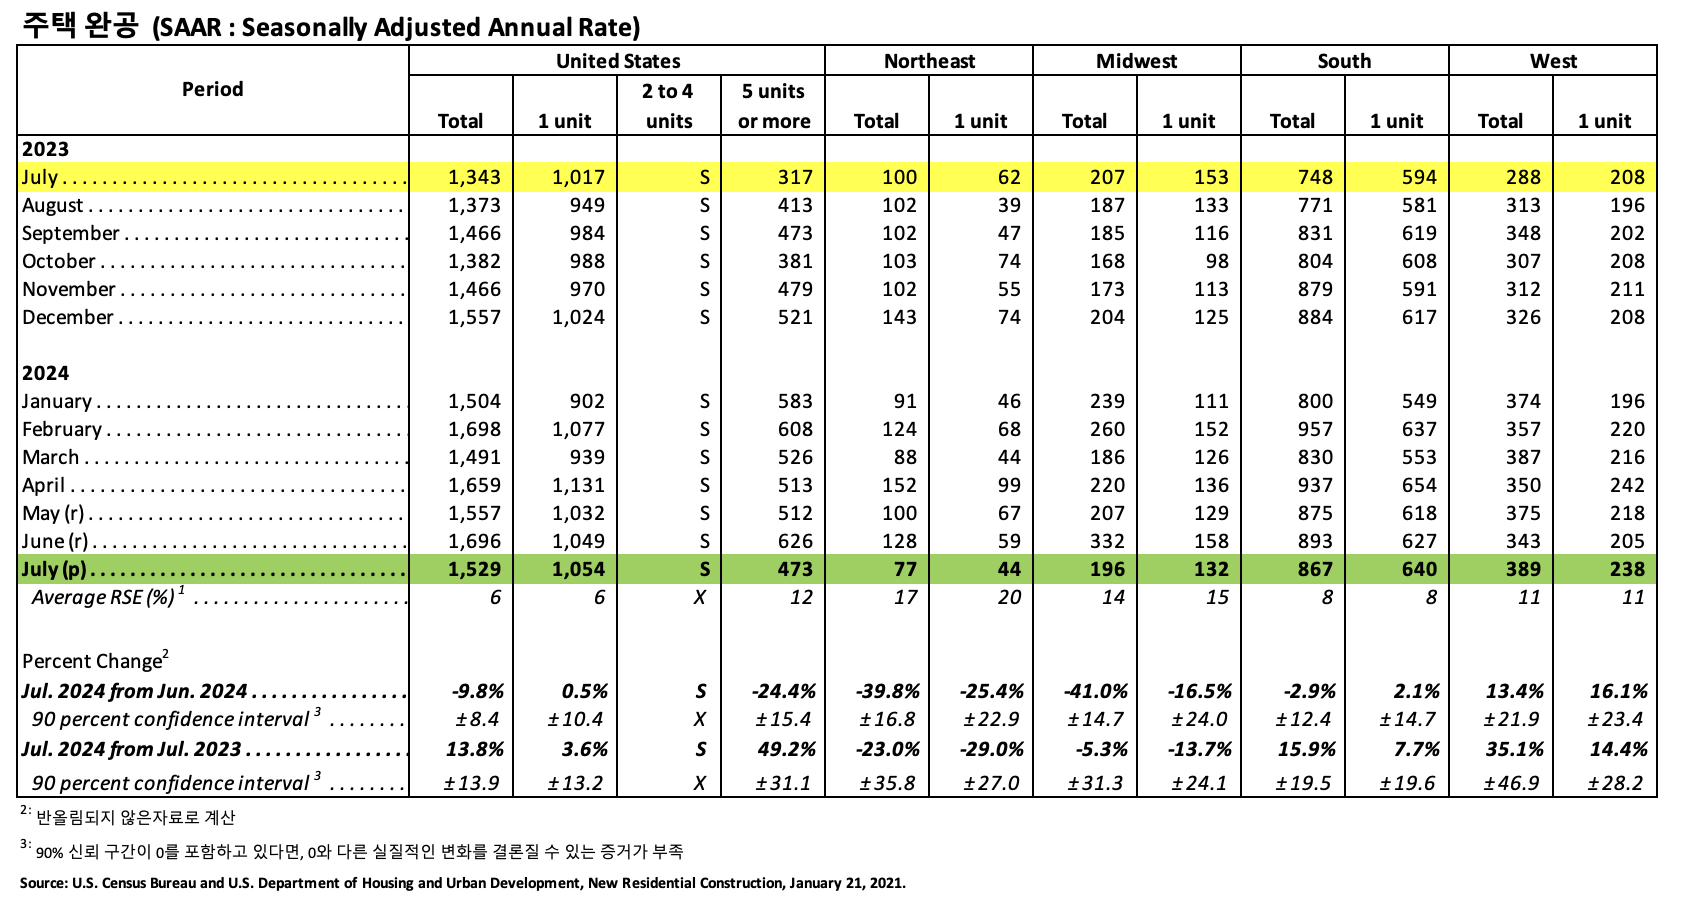
2024년 7월 사유 주택 완공은 1,529,000 (SAAR)으로 2024년 6월 (1,696,000)과 비교하면 9.8%(±8.4%) 하락하였고, 2023년 7월 (1,343,000) 보다 13.8% (±13.9%) 상승하였습니다. 2024년 7월 단독 주택 완공은 1,054,000 (SAAR) 으로 2024년 6월 (1,049,000)에 비하여 0.5% (±10.4%) 상승하였습니다. 7월의 5가구 이상의 다중 주택 완공은 473,000 (SAAR) 이었습니다.

새로운 정책 방안에도 불구하고 계속 어려움을 겪는 중국 경제

중국 정부의 성장 부흥에도 불구하고 경제 회복은 여전히 부진하였습니다. 목요일에 발표된 공식 데이터에 따르면 부진한 진전, 특히 전세계 2위 규모 경제의 중요 원동력이었던 부동산 분야와 고정 자산 투자의 부진을 보여 주고 있습니다. 2024년 상반기동안 고정 자산 투자는 전년대비 3.9% 증가하였지만, 1월부터 7월까지로 고려하면 3.6% 상승하였습니다. 같은 기간 동안 부동산 투자는 10.2% 하락하여 부동산 분야의 계속되는 어려움을 강조하고 있습니다.

소비자 지출은 일부 긍정적인 신호를 보여주고 있습니다. 소매 매출은 7월에 전년대비 2.7%, 전월대비 2% 상승하였습니다. 이런 상승은 경제학자 예상을 뛰어 넘는 수준이어서 가구 소비를 진흥 시키려는 최근 소비 정책이후에 소비에서의 점진적인 상승을 반영하고 있습니다. Jones Lang LaSalle의 경제학자인 Bruce Pang은 중국의 친 투자 정책의 영향은 약화되고 있지만, 친 투자 정책의 효과는 천천히 상승하고 있다는 것을 주목해야 한다는 주장을 WSJ가 인용하였습니다. 하지만 소비자 초점은 자동차와 보석 같은 비싼 아이템에 대하여는 감소하고 식사와 오락에 집중하고 있다는 우려가 유지되고 있습니다.

주택 시장은 여전히 심각한 문제를 가지고 있습니다. 중국의 70대 도시에서 새로 건설된 주택 가격은 7월에 전년대비 5.3%하여서 6월의 4.9% 하락에서 가속화 되고 있습니다. 7월에 새집 판매 가격은 25.9% 하락하였지만, 6월 하락에 비하면 약간 회복되었습니다. J.P. Morgan의 수석 중국 경제학자인 Haibin Zhu에 따르면 부동산 투자의 하향 경향은 몇년간 계속될 것이라고 경제학자들은 예상하고, 그의 전망은 2024년 중국 GDP 성장을 5.2%에서 4.7%로 하향 조정하여 실재 부동산 시장의 계속되는 어려움을 반영하고 있습니다.

주택 잔량을 감소시키기 위한 $42 billion 전대 프로그램을 포함한 북경의 노력에도 불구하고 흡수는 늦어지고 있습니다. 은행들이 주 소유 회사에 대출을 꺼려하면서 6월말에 할당된 예산의 단지 4%만 사용되었습니다. 중국 지도부는 대형 경기 부양책에 대하여 신중함을 유지하고 있으면서 상승하고 있는 정부 부채와 하락하는 토지 매매 수익과 같은 직면한 문제 해결을 위한 표적 대책에 초점을 두고 있습니다. 국제 통화 기금(International Monetary Fund : IMF)의 최근 제안인 $1 trillion 주택 구조 계획을 중국 당국은 거절하였는데, 중국 당국은 미래 정부 개입 예상 설정을 경계하고 있기 때문 입니다.

경제적 문제들은 가정과 기업 지출에 계속적으로 영향을 주고 있습니다. 대형 기술업체인 Tencent Holdings는 가격을 중시하는 소비자들의 소비 지출 부진으로 인하여 약화된 수익을 보고하였습니다. 추가적으로 중국 실재 경제에 대한 7월의 대출은 지난 19년동안 처음으로 줄어들면서 경제 부진의 장기화 공포에 부채질 하였습니다. 다른 경제 지표들도 더딘 회복을 반영하고 있습니다. 산업 생산량 성장은 6월 5.3%에서 7월에는 5.1%로 부진하였고, 도시 실업률은 6월 5.0%에서 7월에 5.2%로 약간 상승하였습니다.

2024년 6월 캐나다 제조 매출 상황

2024년 6월 캐나다 제조 매출은 21 하부 분야 중에서 17분야가 하락하여 전체적으로 2.1% 감소하여 $69.6 billion이었다고 캐나다 통계청(Statistics Canada)은 발표하였습니다. 가장 큰 하락 분야는 교통 장비(-2.9%), 화학 생산품(-5.8%), 1차 금속(-2.7%) 이었습니다. 분기 기준으로 2024년 2사분기 전체 매출은 0.3% 하락하여 3분기 연속으로 하락하였습니다. 이런 분기 하락의 중요 요인은 석유와 석탄 생산품 하위 분야(-4.0%)와 자동차 산업 그룹(-3.8%)의 하락이었습니다. 전년대비 6월 매출은 1.8% 하락하였습니다.

경상 달러로 전체 매출도 6월에 2.1% 하락하였지만, 산업 생산품 가격 지수는 변화가 없었습니다. 그러는 동안 재고 수준은 0.1%로 약간 상승하여 $121.1 billion이었는데, 주요 요인은 화학(+6.6%)과 목재 생산품(+1.6%) 하부 구조의 재고 상승 때문 입니다.

제조 분야에서 설비 가동률은 5월 79.7%에서 약간 상승하여 6월에는 80.2%이었는데, 주요 요인은 석유와 석탄 생산품(+5.2% points)와 교통 장비(+4.1% points) 하부 구조의 상승한 비율 때문입니다. 목재 생산품 제조 설비 가동률은 77.9%로서 전년대비 1.3% 포인트 하락하였지만, 전월대비 1.3% 포인트 상승하였습니다.

30년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM)은 다음달에 하향 경향을 예상

Freddie Mac는 주요 주택 융자 시장 설문조사 결과를 2024년 8월 15일에 발표하였는데, 30년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM) 평균이 6.49% 로 전주의 6.47%와 비교하여 상승하였지만, 작년 같은 시기의 7.09%보다는 낮았습니다. 주택 시장을 실질적으로 냉각시켰던 2023년의 거의 8%의 최고 수준보다는 상당히 하락하였습니다. 그리고 15년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM) 평균은 5.66%로 전주 평균인 5.63%보다는 상승하였고, 1년전 15년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM) 평균 6.46%보다는 낮았습니다.

주택 융자 이자율의 최근 하락은 인플레이션의 둔화를 반영하고, 다음달에 이자율이 계속적으로 하향 경향일 것 같다고 Freddie Mac의 수석 경제학인 Sam Khater는 언급하였습니다. 이런 소식들은 주택시장에서 잠재적인 구매자와 판매자 모두에게 긍정적인 전망을 제공하고 있습니다.

미국 시공업자 정서는 하락

상승된 이자율과 높은 주택 가격으로 인하여 가용성의 부족과 구매자들의 주저로 미국 시공업자 정서는 8월에 하락하였습니다. 새로 건설된 단독 주택에 대한 시장에서의 시공업자 정서는 39로 개정된 7월의 41보다는 2 포인트 하락하였습니다. National Association of Home Builders (NAHB)/Wells Fargo 주택 시장 지수(Housing Market Index : HMI)에 따르면 이는 2023년 12월이후 가장 낮은 수준이었습니다. 8월 HMI에 대한 응답의 거의 ¾은 이자율 평균이 6.73%이었던 8월 첫 주에 수집하였다고 Freddie Mac이 언급하였습니다. 주택 융자 이자율은 그 다음주에 6.47%로 주목할만하게 하락하여 2023년 5월이후 가장 낮은 수준이었습니다.

현재 판매와 혼잡 수치 모두 약세를 보여주는 현재의 HMI에 따르면 주택 가용성에 대한 문제점은 잠재적인 주택 구매자들에게 여전히 최우선 관심사 이었습니다. 하지만 현재 인플레이션 데이터는 미국 연방 준비 제도(Federal Reserve)의 이자율 하락을 암시하고, 주택 융자 이자율은 8월 두번째 주에 현저히 하락하여 구매자 관심과 시공업자 정서는 다음달에 개선될 것 입니다.

8월 HMI 설문조사에 따르면 시공업자의 33%는 8월에 판매 증진을 위하여 주택 가격을 하락하였다고 응답하여 7월의 31%보다 상승하여 2024년 전체에서 가장 높았습니다. 8월에 평균 가격 하락으로 14개월 연속으로 6%로 꾸준하게 유지되었습니다. 그러는 동안 판매 인센티브의 사용은 7월 61%에서 8월에 64%로 증가하여 2019년 4월이후 가장 높은 수준이었습니다. 8월 현재 판매 HMI 지수는 2 포인트 하락하여 44이었고, 잠재적인 구매자들의 혼잡도 2 포인트 하락하여 25 이었습니다. 향후 6개월 판매 예상은 1 포인트 상승하여 49 이었습니다.

지역적 HMI에 대한 3개월 이동 평균을 살펴보면 동북부는 4 포인트 하락하여 52이었고, 중서부도 4 포인트 하락하여 39, 남부는 2 포인트 하락하여 42이었고, 서부는 변화없이 37이었습니다.

2023년 미국 목재 골조 주택 점유율은 3% 하락

National Association Home Builders (NAHB)의 2023년 센서스 데이터 분석 결과 미국에서 완공된 단독 주택의 건설 방법에서 가장 압도적인 것은 목재 골조 이었습니다. 2023년 미국에서 완공된 주택 중에서 93%가 목재 골조이었고, 나머지7%는 콘크리트 골조 주택이었고, 철제 골조는 0.5% 이하 이었습니다.

집계기준으로 2023년에 930,000의 목재 골조 주택이 완공되었고, 이는 2022년과 비교하여 3% 감소하였습니다. 목재 골조 시장 점유율은 2019년(90%)에서 2022년 (94%)까지 3년 연속 상승한 이후에 2023년에 93%로 하락하였습니다. 철제 골조 주택은 비교적 일반적이지 않아서 2023년에 3,000 주택이 완공되어 2021년, 2022년과 같은 수준이었습니다. 그러는 동안 콘크리트 골조 시장 점유율은 2022년 6%에서 2023년에 7%로 상승하였습니다. 집계기준으로 2023년에 65,000 콘크리트 골조 주택이 완공되어 전년대비 3% 증가하였습니다. 이는 2020년의 13%, 2021년의 5%, 2022년의 11%의 3년 연속 하락한 이후에 처음으로 증가하였습니다.

비목재 골조 방법의 경우 콘크리트 골조는 주거용 탄성 요구 조건때문에 주로 남부 지역에 집중되어서 남부에서 완공된 전체 주택에서 콘크리트 골조 주택은 11% 이었습니다. 부가적으로 2023년에 완공된 철제 골조 주택의 약 2/3는 남부 지역이었습니다.

2024년 7월 미국의 침엽수 제재목 PPI는 1.1% 하락

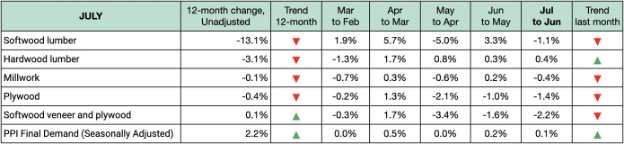
2024년 7월 미국의 침엽수 제재목 생산자 가격 지수(Producer Price Index : PPI)는 6월에 3.3% 상승한 이후에 1.1% 하락하였다고 미국 노동 통계청(U.S. Bureau of Labor Statistics)의 새로운 데이터가 보여주었습니다. 활엽수 제재목 생산자 가격 지수는 6월 0.3% 상승이후에 7월에도 0.4% 상승하였습니다. Millwork는 6월에 0.2% 상승한 이후에 7월에는 0.4% 하락하였습니다. 합판 가격은 6월에 1.0% 하락한 이후에 7월에도 1.4% 하락하였습니다. 침엽수 veneer와 합판 가격은 6월에 1.6% 하락하였고, 7월에도 2.2% 하락하였습니다. 최종 수요에 PPI는 계절적으로 조정되어 6월에는 0.2% 상승하였고, 7월에도 0.1% 상승하였습니다.