2024년 2월 핀란드 벌목량은 상승

2024년 2월 핀란드 산림 분야는 산업용 원목 벌목량이 증가하여 6.0 million m3 이었습니다. 이는 2023년 2월보다 2% 상승하였고, 5년 2월 평균보다는 4% 증가하였다고 Natural Resources Institute Finland (Luke)는 발표하였습니다. 2월의 상승에도 불구하고, 1월과 2월 벌목량의 합은 11.7 million m3으로 전년대비 3% 하락하였지만, 5년 평균과는 같은 수준이었습니다. 발표된 데이터에 따르면 제재목용 원목 벌목량은 2.5 million m3, pulpwood는 3.5 million m3이었습니다. 핀란드의 비산업 사유림에서의 산업용 원목 벌목량은 전년대비 2% 증가하여 5.0 million m3 이었습니다. 산업 회사들이 소유한 산림과 주소유의 산림에서의 벌목량은 전년대비 4% 증가하여 1.0 million m3이었습니다. 전체 에너지 목재 벌목량은 375,000 m3 이었고, 에너지 생산을 위한 더 고품질의 목재 종류들이 78% 이었습니다.

2024년 2개월 동안 산업용 원목 벌목은 전년대비 3% 하락하였고, pulpwood는 전년대비 4% 감소하였습니다. Pine 원목 벌목량은 11% 증가하였지만, spruce 원목 벌목량은 4% 하락하였습니다. 활엽수 벌목량은 1%로 약간 상승하였습니다. Pulpwood 의 경우 pine pulpwood 벌목량은 2% 하락하였고, spruce와 활엽수 pulpwood 벌목량은 각각 8%, 5% 감소하였습니다. 에너지 목재도 시장 역학의 변화에 따라 13% 하락하였습니다.

신중한 구매자들 때문에 제재목 가격은 보합세

2024년 3월 15일로 마감한 주의 침엽수 제재목 기준 가격인 Western S-P-F 2×4 #2&Btr KD (RL)의 가격은 US$452 mfbm으로 전주 가격인 $452와 변화가 없었지만, 전월 가격인 US$444 mfbm와 비교하면 $8, 2% 높았습니다. 1년전 같은 시기의 가격인 US$364 mfbm에 비하면 $88, 24% 상승하였지만, 2년전 같은 시기의 가격인 $1,400와 비교하면 $948, 68% 하락하였습니다.

2024년 3월 15일로 마감한 주의 Southern Yellow Pine East Side 2×4 #2&Btr KD (RL)의 가격은 US$410 mfbm으로 전주 가격인 $415 mfbm와 비교하여 $5, 1% 하락하였지만, 전월 가격인 US$405 mfbm와 비교하면 $5, 1% 높았습니다. 1년전 같은 시기의 가격인 US$522 mfbm에 비하면 $112, 21% 하락하였고, 2년전 같은 시기의 가격인 $1,430와 비교하면 $1,020, 71% 하락하였습니다.

2024년 2월 미국의 단독 주택 새집의 판매는 전년대비 5.9% 상승

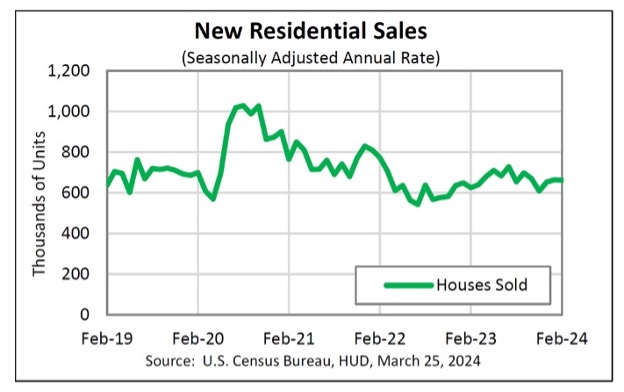
2024년 2월 미국의 단독 주택 새집의 판매는 계절적으로 조정된 연이율(SAAR)로 662,000이었다고 U.S. Census Bureau와 Department of Housing and Urban Development은 발표하였습니다. 이 수치는 2024년 1월의 664,000보다는 0.3% 낮았지만, 2023년 2월의 625,000와 비교하여 5.9% 상승 하였습니다. 2024년 2월에 판매된 새집의 중간 가격은 $400,500이었고, 평균 가격은 $485,000이었습니다. 2월말 기준으로 판매가능한 새집의 수는 계절적으로 조정된 연이율로 463,000이었고, 이는 현재 판매 소고도 기준으로 8.4개월 공급량 입니다.

중국에 해외 직접 투자(foreign direct investment : FDI)는 계속해서 하락

중국에 해외 직접 투자(foreign direct investment : FDI)는 2024년 1월과 2월에 전년대비 19.9% 하락하여 215.1 billion yuan ($29.88 billion)이었다고 상무부(Ministry of Commerce)눈 발표하였습니다. 이런 하락은 부진한 부동산과 약한 자국 수요를 포함한 경제적 도전에 영향을 받은 광범위한 경향의 일부 입니다. 하지만 첨단 산업은 의미 심장한 투자의 매력과 하향 경향속에서도 성장 분야라는 것을 암시하면서 주목할 만한 회복력을 보여 주고 있었습니다. 전체 해외 직접 투자(foreign direct investment : FDI)에서 첨단 산업 분야는 33.2%를 차지하여 RMB 71.44 billion이었습니다. 첨단 산업 분야내에서 첨단 제조에 대한 투자는 전년대비 10.1% 상승하여 RMB 28.27 billion이었습니다. 건설, 도매와 소매 산업도 긍정적인 경향을 보여 주었는데 해외투자는 각각 43.6%, 14.5% 으로, 광범위한 경제 구도에서 활력을 보여주고 있습니다.

전체 해외 직접 투자(foreign direct investment : FDI)는 하락하였지만, 상무부는 현재 투자 수준이 상당하게 유지되고 있다고 강조하였습니다. 상무부에 따르면 현재 해외 직접 투자(foreign direct investment : FDI)는 하락하고 있음에도 불구하고, 지난 10년동안 세번째로 높은 수준이라고 언급하였고, 중국 시장의 잠재력에는 이자율이 일관되다고 강조하였습니다. 2024년 2개월동안 중국에 외국 자본으로 설립된 회사의 수는 전년대비 34.9% 상승하여 7,160이었다고 발표하였습니다.

미국 30년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM)은 6.87%로 상승

Freddie Mac는 주요 주택 융자 시장 설문조사 결과를 2024년 3월 21일에 발표하였는데, 30년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM) 평균이 6.87% 로 전주의 6.74%, 1년전 같은 시기인 6.42%보다 상승하였습니다. 그리고 15년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM) 평균은 6.21%로 전주 평균인 6.16%, 1년전 15년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM) 평균 5.68%보다 상승하였습니다.

주택 융자 이자율은 지난 몇 주 동안 하락한 이후에, 다시 상승하였다고 Freddie Mac의 수석 경제학인 Sam Khater는 분석하고 있습니다. 그는 봄의 주택 구매 시즌이 시작하면서, 기존 주택 재고는 약간 증가하였고, 새로운 주택 건설은 개선되었다고 주장하였습니다. 상승한 이자율에도 불구하고, 주택 시공업체들은 주택 시장에서의 재개된 신뢰를 표명하고 있습니다. 그리고 억눌린 수요가 상당량이 있다는 것, 계속되는 공급 부족, 미국 연방 준비 위원회(Federal Reserve)가 올해 후반에 이자율을 하락시킬 것이라는 사실에 초점을 맞추고 있습니다.

미국 환경 보호국(EPA)은 포르말린(Formaldehyde)에 대한 위험성 평가를 발표

미국 환경 보호국(Environmental Protection Agency : EPA)은 포르말린(formaldehyde)에 대한 공공의 주석과 동료 평가를 미국 유해물질 규제법(Toxic Substances Control Act : TSCA)에 기초하여 위험성 평가 초안을 발표하였습니다. EPA의 예비 판결은 포르말린(formaldehyde)은 인간 건강에 이유를 알 수 없는 위협을 준다고 발표하였습니다. 포르말린(formaldehyde)은 목재 복합체와 플라스틱, 농약, 도료, 접착제, 밀폐제를 포함한 수많은 제품에 사용되고 있다고 EPA는 주목하였습니다. 미국 화학 위원회(American Chemistry Council) stated that ” 작업장 제한은 실행 불가능 하고 작업자를 이미 보호하는 관례를 EPA는 제안하고 있다고 미국 화학 위원회(American Chemistry Council)는 언급하였고, 새로운 제한은 최근에 업데이트된 유럽 연합 작업 제한보다 30배 이하이고, 도심 주의 공기와 미국 거주지에서 측정되는 공기 이하 수분이라고 언급하였습니다. EPA는 60일동안 공공 의견을 수용하고, 2024년 말에 위험성 평가를 완결하려고 합니다. 미국의 장식용 활엽수 협회(Decorative Hardwoods Association)는 EPA의 새로운 포르말린(formaldehyde) 위험성 평가는 엄격한 법규를 이끌 것으로 예상하고 있습니다.

몇년간의 금지이후에 다시 정상 궤도에 들어선 호주 원목의 중국 수출

중국 원목 수출 중단이후, 2024년 초반에 호주는 중국으로 원목 수출을 권장하였습니다. 2024년 1월과 2월에 이런 무역에 대한 일부 움직임 보이면서, 1월 호주 원목의 중국 수출량은 80 thousand m3이었고, 수출액은 $11.6 million이었습니다. 이 기간동안 호주 원목의 중국 수출 평균 가격은 $146/m3이었습니다.

검역 위험 특히 나무좀(bark beetle) 감염 염려로 2021년에 처음으로 도입된 제약으로 호주 목재 수입이 금지된 이후에 2023년 5월 다시 수입 허가 결정이 내려졌습니다. 통상 금지령은 무역을 심각하게 붕괴시키면서 호주 목재의 중국 수출은 2016년-2020년동안의 연간 평균 3.5 million m3이상에서 2022년에는 400 thousand m3 이하로 하락하였습니다. 이런 하락을 호주 산업은 아시아 시장 특히 인도, 한국, 베트남과 같은 대체 시장을 찾는 방법으로 대응하면서, 2021년에는 대략 1.2 million m3의 원목을 선적하였습니다. 하지만 이런 다양화는 미국 원목 수출업자와의 경쟁이 고조되면서 문제에 직면하였고, 2023년 초반에 이들 새로운 시장으로의 원목 수출은 실질적으로 하락하였습니다.

호주 산림 분야는 어느 정도 주의가 필요하지만 중국과의 무역이 재개되었다는 것을 환영하였습니다. 지난 번의 갑작스러운 금지는 일부 회사가 도산하고 실업이 증가하는 것과 같은 산업에 심각한 경제적 고난을 주었습니다. 하지만 일부 회사는 새로운 시장 개발로 적응하였고, 자국내에서 가공을 하였습니다. 중국 시장의 재진입은 안정과 성장을 향한 중요한 발걸음이 될 것 입니다.

호주 목재 산업은 건설용 목재 부족과 주택 시장의 광범위한 문제를 포함한 몇몇 자국 문제에 직면하고 있습니다. 이들 공장들은 가공되지 않은 목재의 중국 수출의 급속한 확대를 제한 할 것 같습니다. 부가적으로 호주 목재의 부재 동안에 중국으로 원목 수출이 의미 심장하게 증가한 뉴질랜드와 같은 국가들 과의 경쟁이 시장 역학에 또 다른 복합성을 더하게 되었습니다.

2023년 전세계 주요 합판 수입 국가 상황

전세계 합판 시장은 수익성이 좋고, 수많은 국가들이 다양한 건축 자재로 수입과 수출을 합니다. 합판은 건설, 가구 제작, 포장에 광범위하게 사용되고, 내구성, 다양성, 비용 효율때문에 다른 산업에서도 사용합니다. IndexBox 시황 플랫폼에서 제공하는 데이터를 기본으로 하여 전세계 최고 합판 수입 국가에 대해서 살펴 보겠습니다.
1. 미국(United States)
미국은 전세계 최대 합판 수입 국가로서 2023년 수입액은 USD 2.1 billion이었습니다. 미국의 강한 경제, 성장하는 건설 분야, 가구와 포장재의 높은 수요가 전세계 합판 시장에 중요한 역할을 하였습니다.
2. 일본(Japan)
일본은 전세계 합판 수입의 2위 국가로서 2023년 수입액은 USD 850.9 million 이었습니다. 일본은 기술 분야가 앞서 나갔고, 건설 산업이 상승했으며, 고품질 건축 자재에 대한 높은 수요로 실질적인 합판 수입이 동력을 받았습니다.
3. 한국(South Korea)
한국은 전세계 합판 시장에서 또다른 중요한 국가로서, 2023년 수입액은 USD는 775.5 million이었습니다. 한국 제조 분야의 강세, 급속한 도시화, 성장하는 건설 산업이 합판 수입에 크게 기여하였습니다.

4. 독일(Germany)
독일은 유럽 최대 합판 수입 국가이고, 2023년 수입액은 USD 742.6 million 이었습니다. 독일의 굳건한 제조 분야, 건설 산업의 부흥, 고품질 건축 자재의 높아진 수요가 유럽 합판 시장에서 독일이 중요한 국가로 떠오르게 하였습니다.

5. 영국(United Kingdom)
영국은 또 다른 합판 수입의 중요 국가이고, 2023년 합판 수입액은 USD 583.2 million 이었습니다. 영국의 강한 건설 분야, 가구 산업의 호황, 포장재의 높아진 수요가 실질적인 합판 수입을 이끌었습니다.

6. Netherlands
네덜란드도 유럽 한판 시장에서 중요한 국가인데, 2023년 수입액은 USD 417.2 million 이었습니다. 네덜란드의 전략적 위치, 선진화된 물류 인프라, 고품질 건축 자재의 강한 수요가 합판 수입에 크게 기여하였습니다.

7. 프랑스(France)
프랑스도 유럽 합판 수입에서 중요한 국가인데, 2023년 합판 수입액은 USD 343.1 million이었습니다. 프랑스는 번창한 건설 분야, 가구 산업 호황, 포장재에 대한 높은 수요가 합판 수입에 크게 기여하였습니다.

8. 캐나다(Canada)
캐나다는 합판 수입의 의미심장한 국가로서, 2023년 합판 수입액은 USD 341.5 million 이었습니다. 엄청난 산림, 강한 건설 산업, 고품질 건축 자재의 높아진 수요가 실질적인 합판 수입을 이끌었습니다.

9. 말레이시아(Malaysia)
말레이시아는 아시아 합판 시장에서 중요한 국가로서, 2023년 수입액은 USD 338.4 million이었습니다. 풍부한 천연자원, 강한 제조 분야, 건축 자재의 높아진 수요가 합판 수입에 중요하게 기여하였습니다.

10. 호주(Australia)
호주는 아시아-태평양 지역에서 중요한 합판 수입 국가이고, 2023년 합판 수입액은 USD 324.0 million이었습니다. 건설 분야의 호황, 강한 가구 산업, 포장재의 높은 수요가 실질적인 합판 수입을 이끌었습니다.

2024년 2월미국거주용주택건설상황

미국 인구 통계국 (U.S. Census Bureau)과 미국 주택과 도시 개발부 (U.S. Department of Housing and Urban Development)는 2024년1월 미국 거주용 주택 건설 통계 자료를 합동으로 발표하였습니다.

건축허가 (Building Permits)

2024년 2월 사유 주택 건축 허가는 1,518,000 (SAAR : Seasonally Adjusted Annual Rate) 으로 2024년 1월 (1,489,000) 보다 1.9% 상승하였고, 2023년 2월 (1,482,000)과 비교하여 2.4% 상승하였습니다. 2024년 2월 단독 주택 건축 허가는 1,031,000 (SAAR)로 2024년 1월 (1,021,000)과 비교하여 1.0% 상승하였습니다. 5가구 이상의 다중 건물의 2월 허가는 429,000 (SAAR) 이었습니다.

주택 신축 (Housing Starts)

2024년 2월 사유 주택 신축은 1,521,000 (SAAR)으로, 2024년 1월 (1,374,000) 보다 10.7% (±14.2%) 상승하였고, 2023년 2월 (1,436,000) 보다는 5.9% (±10.0%) 높았습니다. 2월의 단독 주택 신축은 1,129,000 (SAAR)으로 2024년 1월 (1,012,000)과 비교하여 11.6% (±14.8%) 상승하였습니다. 5가구 이상의 다중 주택 2월 신축은 377,000 (SAAR) 이었습니다.

주택 완공 (Housing Completions)

2024년 2월 사유 주택 완공은 1,729,000 (SAAR)으로 2024년 1월 (1,445,000)과 비교하면 19.7%(±18.5%) 상승하였고, 2023년 2월 (1,577,000) 보다 9.6% (±15.6%) 상승하였습니다. 2024년 2월 단독 주택 완공은 1,072,000 (SAAR) 으로 2024년 1월 (892,000)에 비하여 20.2% (±17.7%) 상승하였습니다. 2월의 5가구 이상의 다중 주택 완공은 644,000 (SAAR) 이었습니다.

미국 주택은 인플레이션 상승을 계속해서 유지

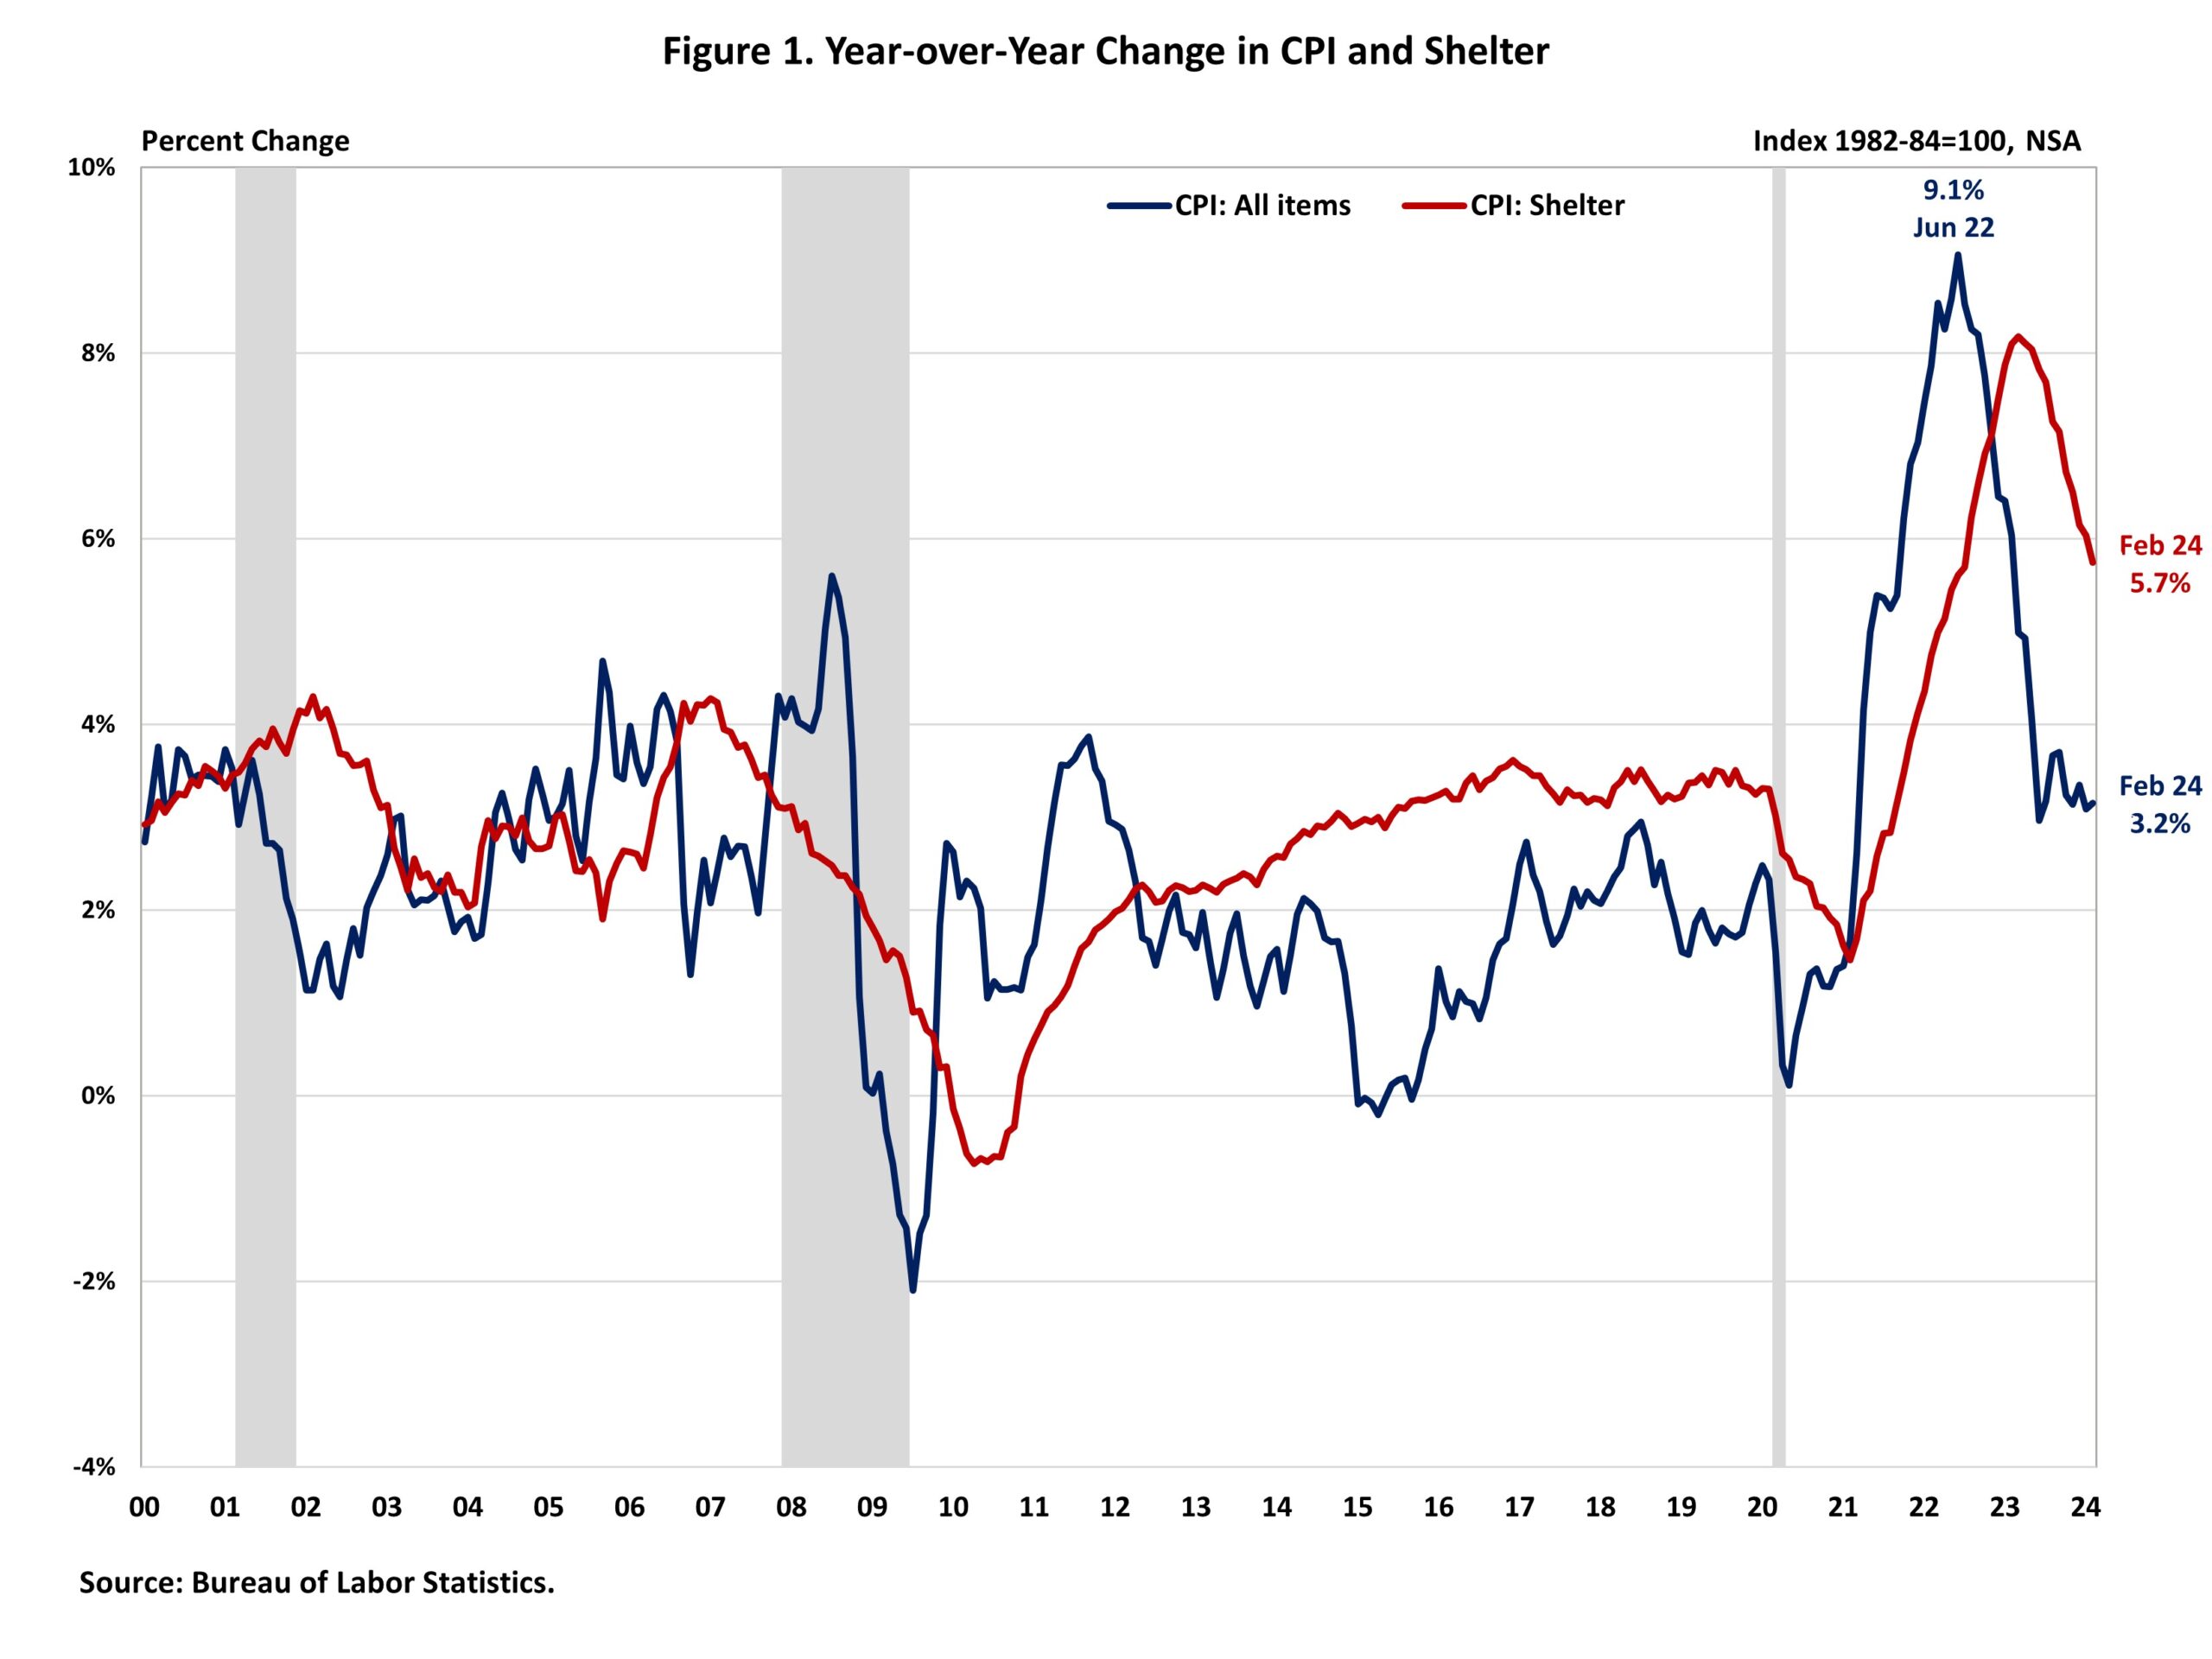
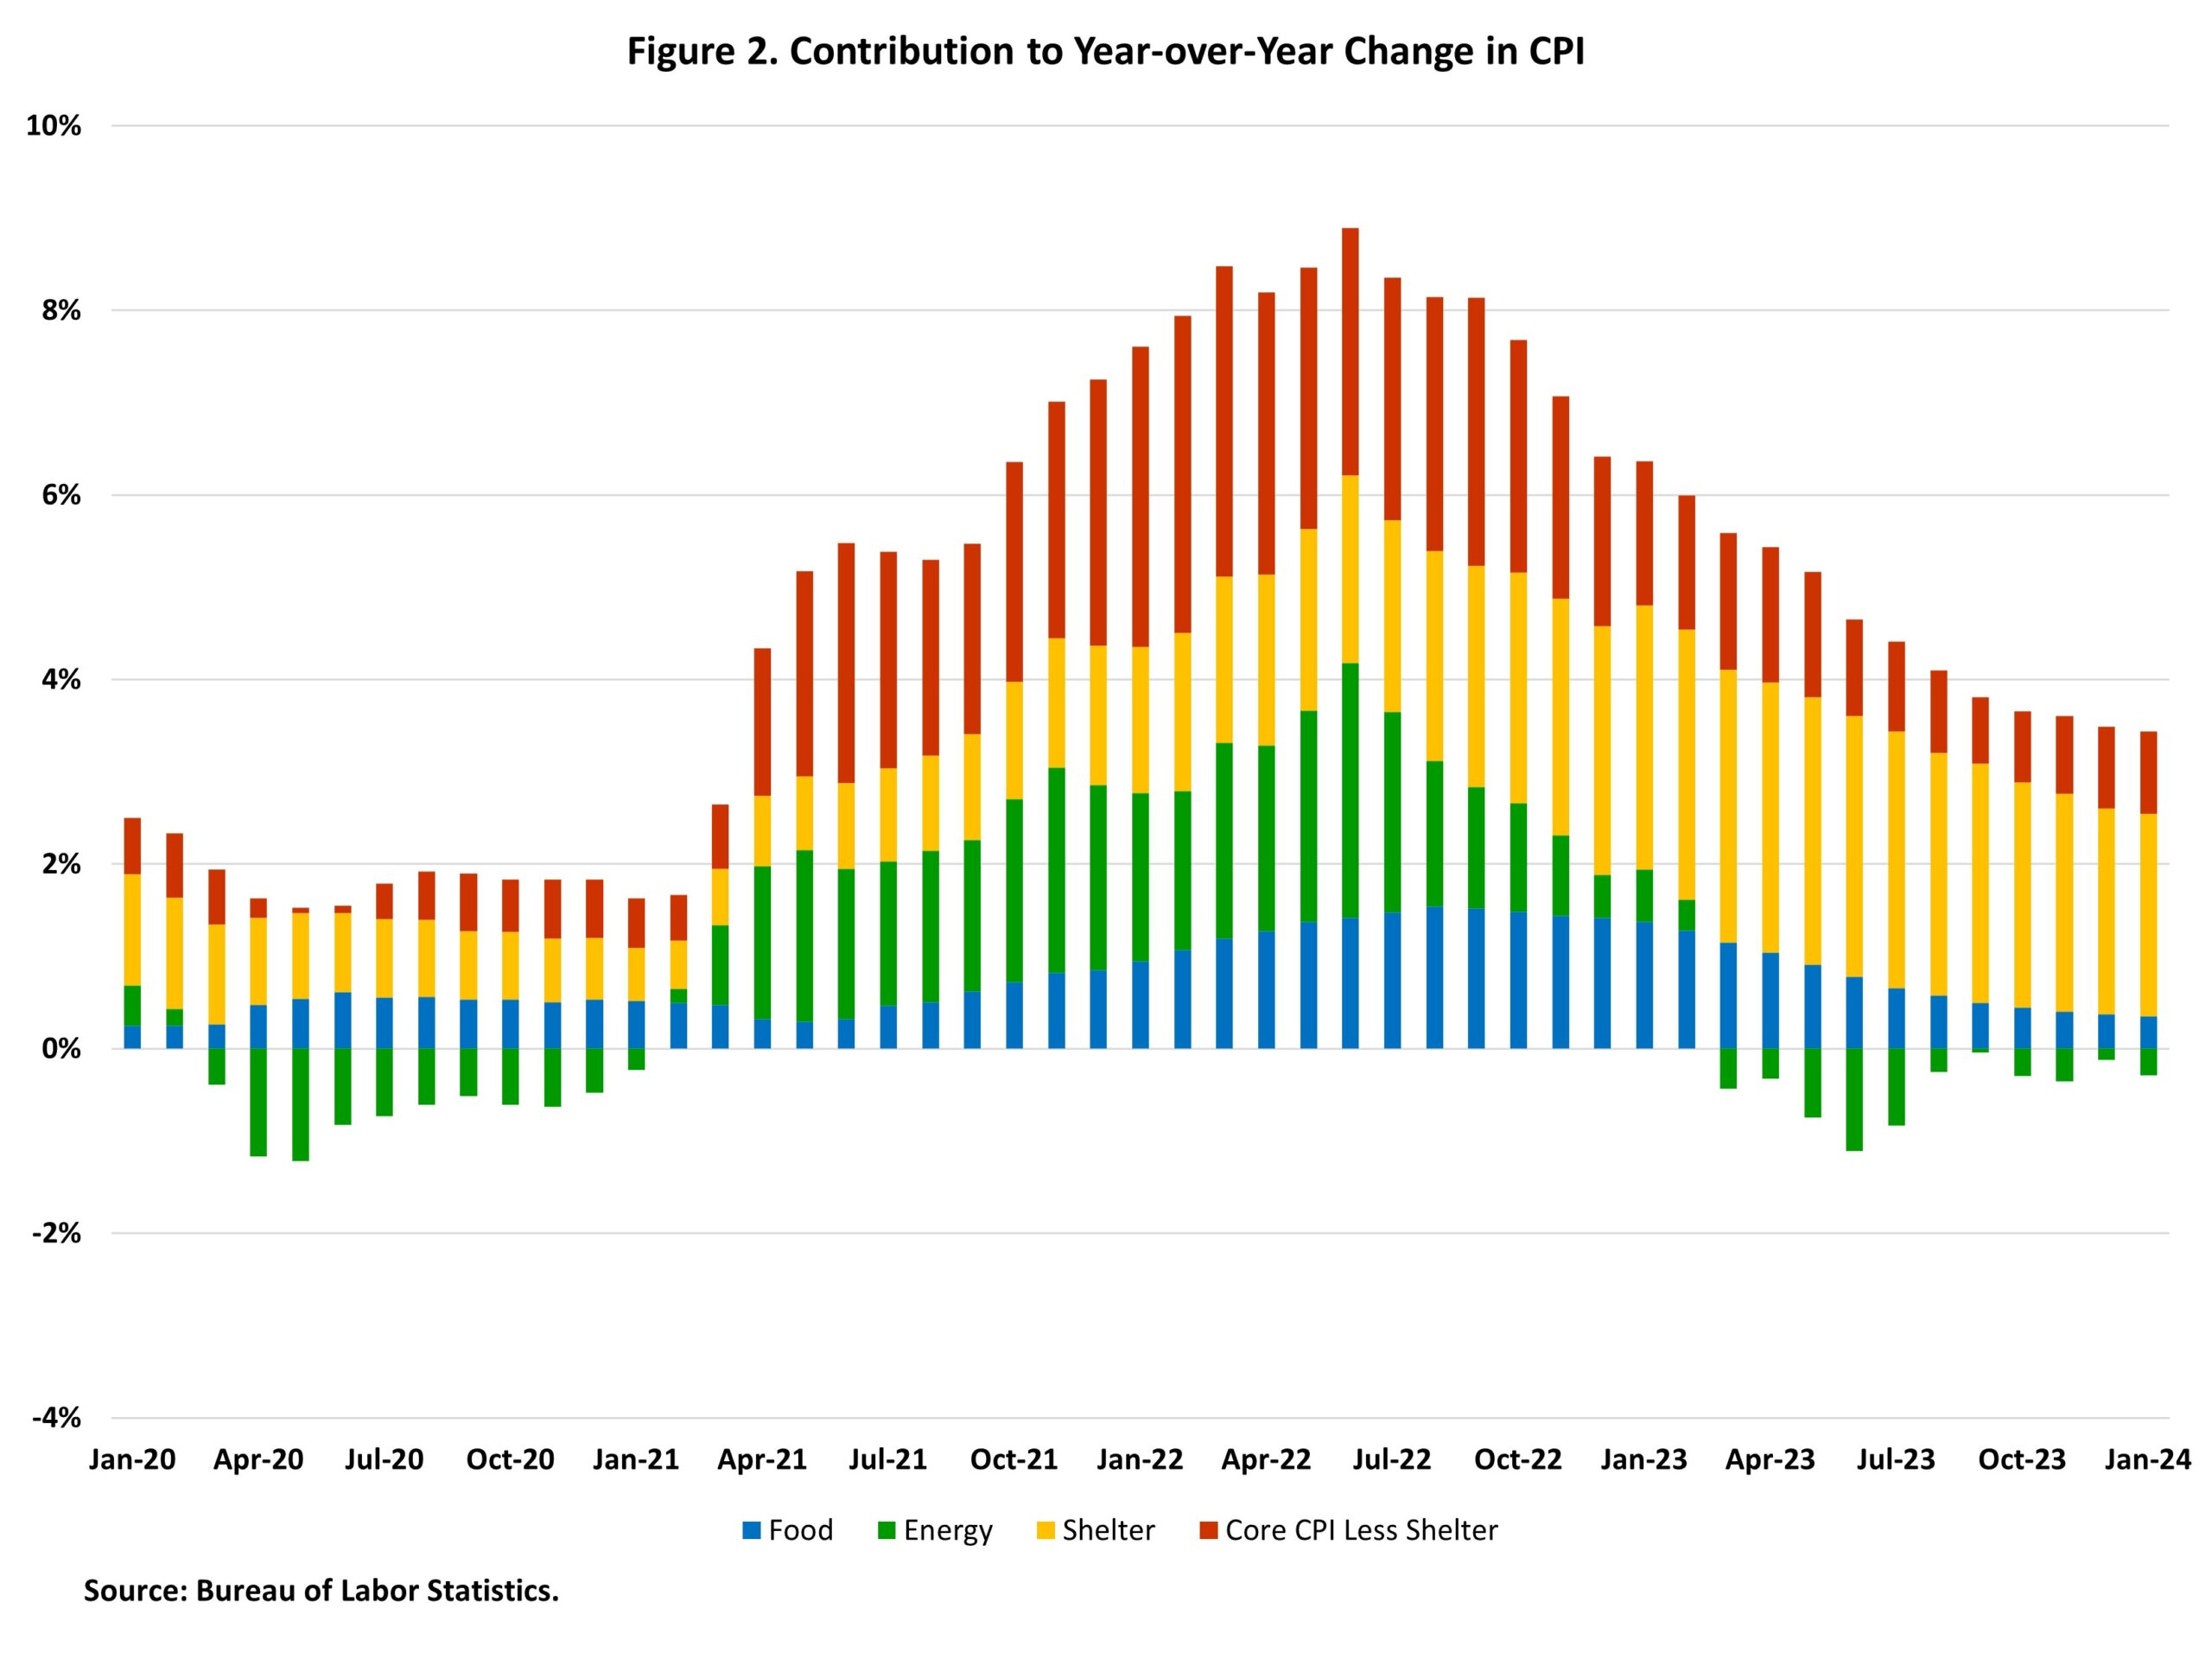
2024년 2월 미국의 소비자 가격은 또 다시 약간 증가하였습니다. 이런 증가의 원인은 주거지와 가솔린 가격 상승이 주요 원인으로 전체 증가의 60% 이상을 차지하였습니다. 전년대비 증가의 부진에도 불구하고 주거지 비용은 계속해서 상승세이어서 인플레이션에 압력을 주고 있어, 식품과 에너지를 제외한 전체 증가의 약 2/3을 설명하고 있습니다. 계속되는 상승하는 인플레이션 상황에서 미국 연방 준비 위원회 (Federal Reserve)는 이자율 하락을 2024년 하반기로 연기할 것으로 예상되고 있습니다. 상승하는 주택 비용을 해결할 수 있는 Fed’의 능력은 제한적 입니다. 왜냐하면 주택 비용 상승은 가용한 공급의 부족과 개발 비용의 상승이 주요 원인이기 때문 입니다. 주택 인플레이션을 다스리는 가장 좋은 해결책은 추가적인 주택 공급입니다. 주택 공급을 증진시킬 수 있는 Fed의 방안은 제한적 입니다. 사실은 재정 정책의 추가적인 제한은 AD&C 금융 비용이 증가하게 되어서 주택 공급을 어렵게 합니다. 아래의 그래프를 보면 Fed 긴축 정책에도 불구하고 주거비 비용은 계속해서 상승합니다. 그럼에도 불구하고 NAHB는 주거 비용이 다음 달에 더 하락할 것이라고 예상하고 있습니다. 이는 개인 데이터 제공자들의 실시간 데이터에 기반하고 있고, 임대 성장 냉각을 암시하고 있습니다.

미국 노동 통계국(Bureau of Labor Statistics : BLS)에 따르면 미국 소비자 가격 지수(Consumer Price Index : CPI)는 2024년 2월에 계절적으로 조정 기준으로 0.4% 상승하였고, 1월에도 0.3% 상승하였습니다. 2024년 2월에 광범위한 에너지 원 가격 지수는 2.3% 상승하였고, 각각 요소들의 지수도 상승하였습니다. 반면에 식품 지수와 가정에서의 식품 지수는 2월에 변화가 없었습니다. 변동성이 강한 식품과 에너지 요소들을 제외한 핵심CPI는 2월에 1월과 마찬가지로 0.4% 상승하였습니다. 2월에 주거 지수(+0.4%)와 가솔린 지수(+3.8%)는 전체 CPI의 월간 증가에서 가장 큰 기여를 계속하고 있고, 전체 상승의 60% 이상을 기여하고 있습니다. 2월 상승의 그 다음 크게 기여하고 있는 지수는 항공 요금(+3.6%), 자동차 보험(+0.9%), 의류(+0.6%), 레크리에이션(+0.5%) 입니다. 반면에 2월 지수 하락에 가장 크게 기여한 지수는 개인 관리(-0.5%), 가정용 가구와 작업(-0.1%) 입니다. 주거 지수는 핵심 CPI의 40% 이상을 차지 합니다. 주거 지수는 1월에 0.6% 상승한 이후에 2월에도 0.4% 상승하였습니다.

한달 동안 소유자 임대(Owners’ Equivalent Rent : OER) 지수는 0.4% 상승하였고, 0.4% and 실거주지 임대(Rent of Primary Residence : RPR) 지수도 0.5% 상승하였습니다. 이런 상승이 최근 인플레이션 상승에 가장 큰 기여자 입니다.

지난 12개월 동안 계절에 조정되지 않은 기초로 CPI가 1월에 3.1% 상승하였고, 2월에도 3.2% 증가하였습니다. 핵심 CPI는 1월에 3.9% 증가하면서 지난 12개월동안 3.8% 상승하였습니다. 이는 2021년 5월이후 가장 부진한 연간 증가 이었습니다. 지난 12개월 동안 식품 지수는 2.2% 상승하였지만, 에너지는 1.9% 하락하였습니다.

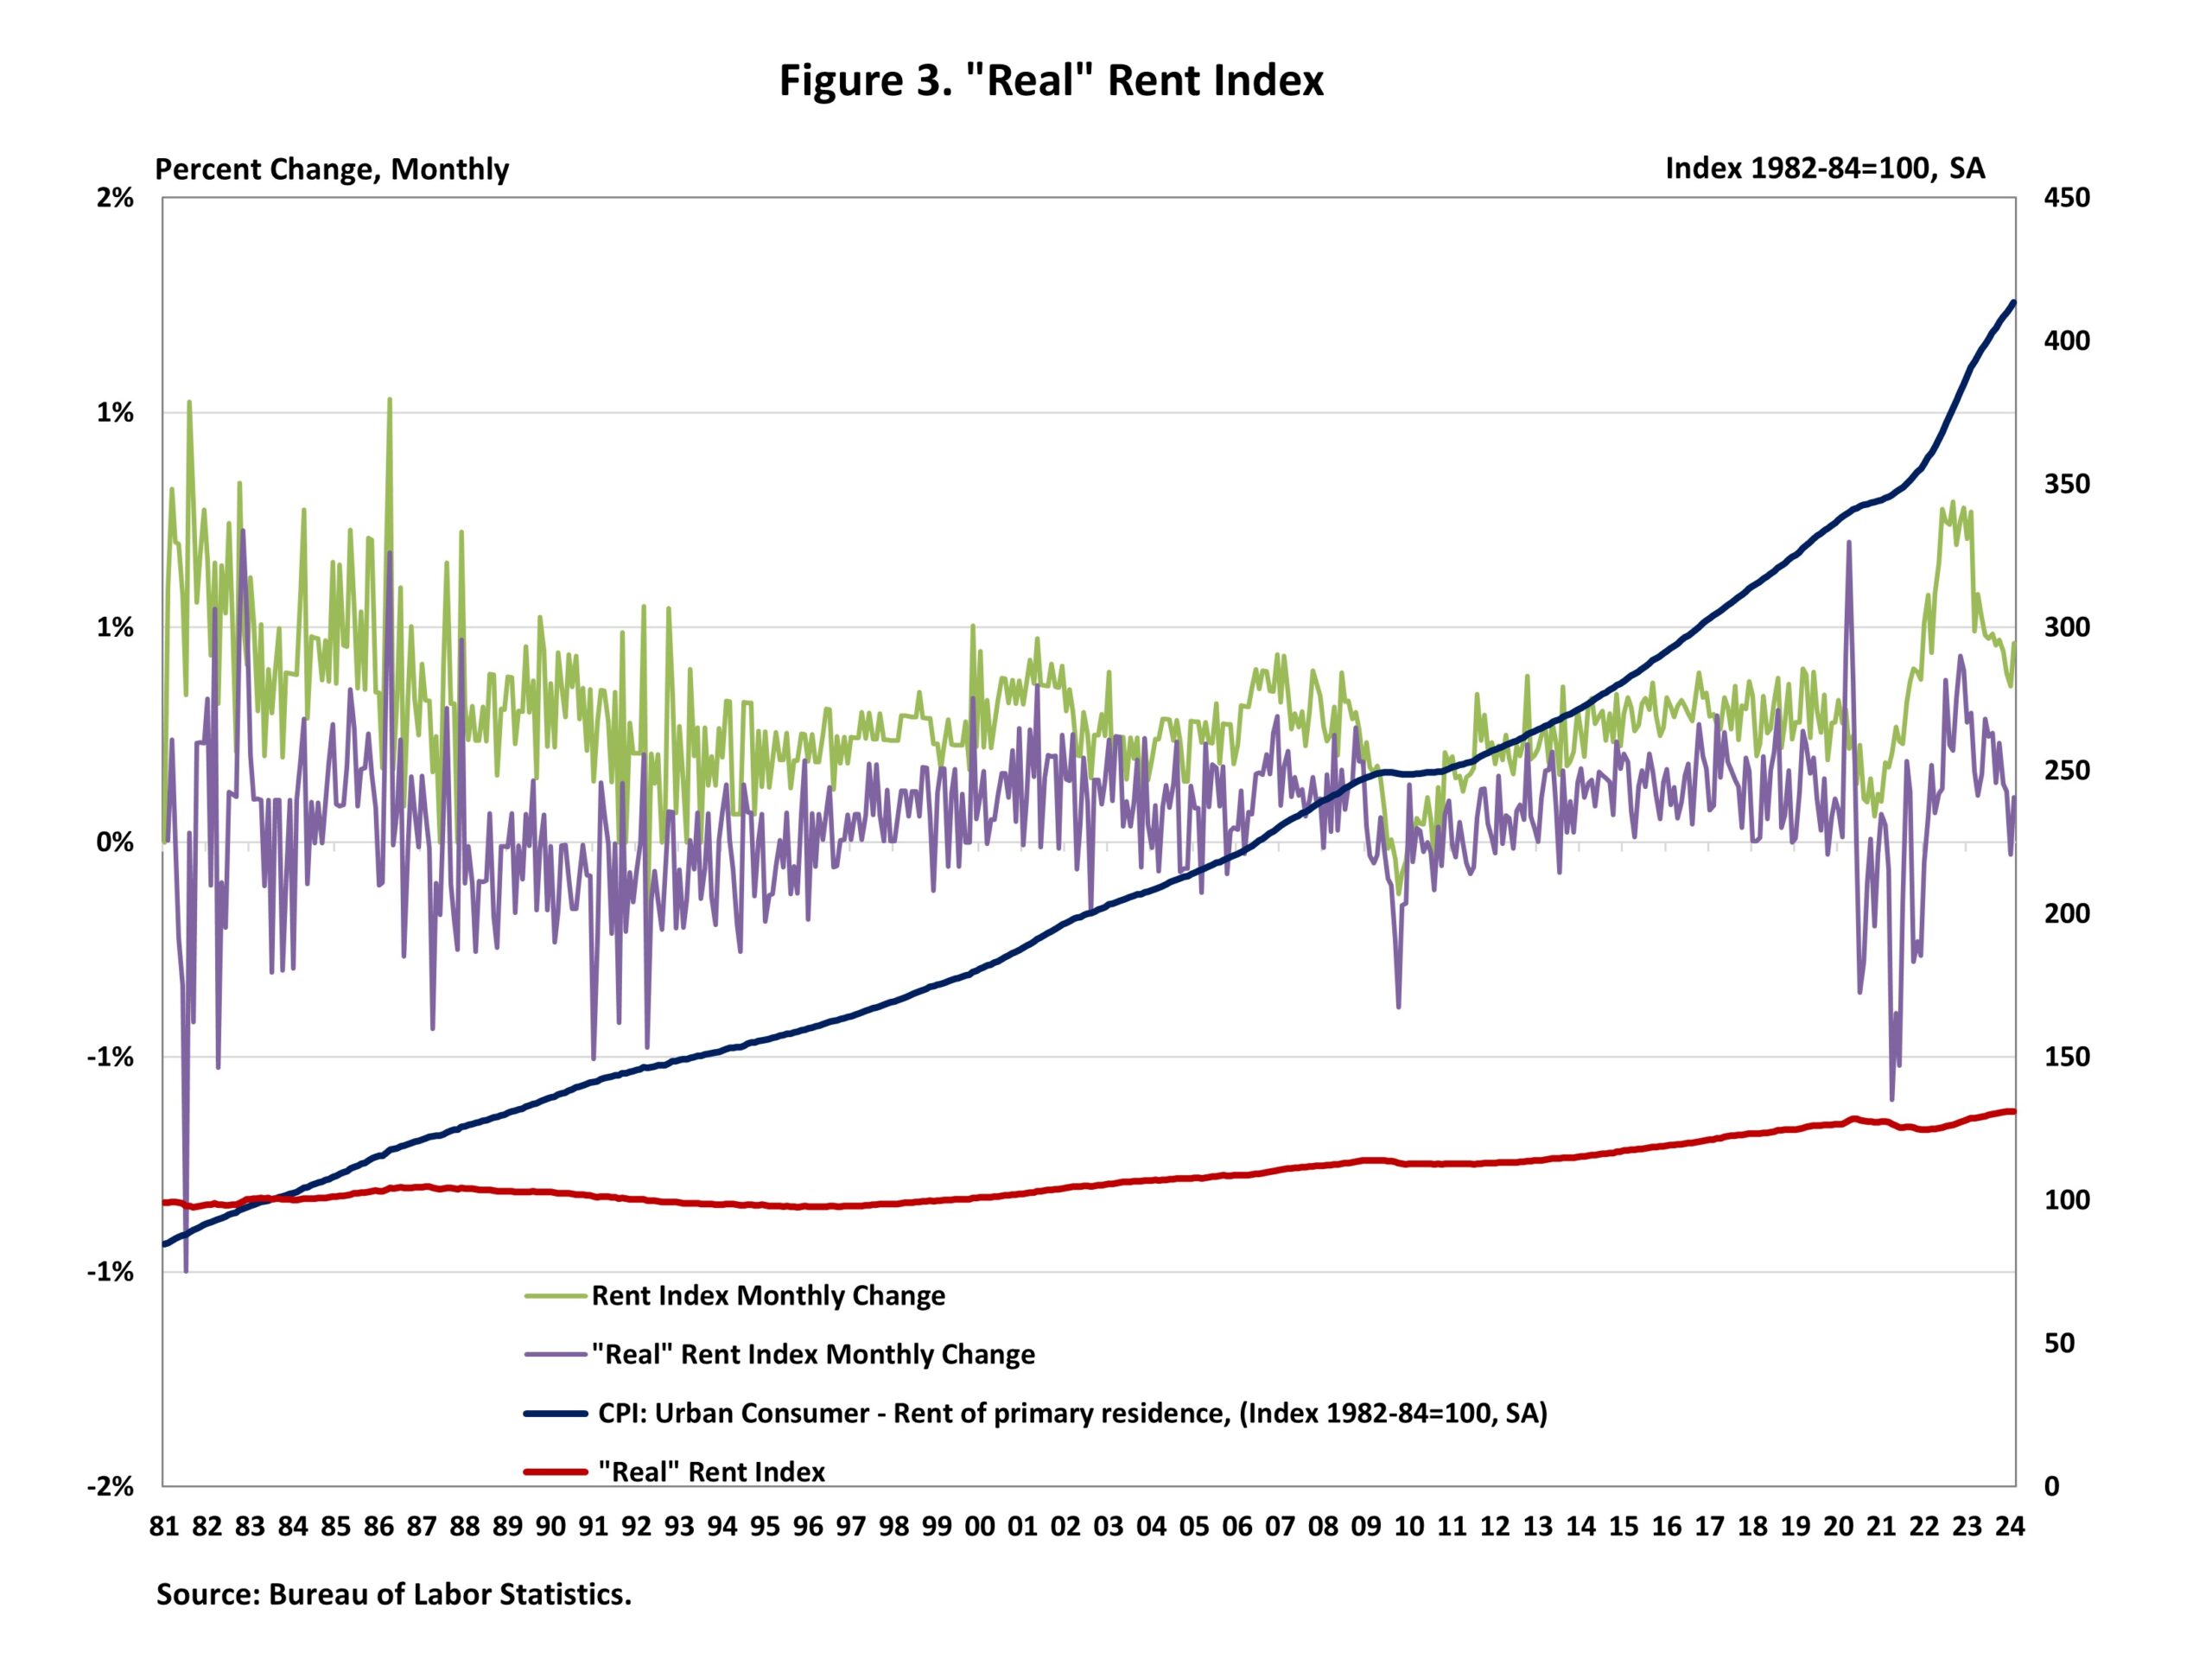
NAHB는 임대 인플레이션이 전체 인플레이션에 비하여 빠른 지 혹은 느린 지를 암시하는 “실질” 임대 지수를 구성하였습니다. 이는 임대 주택의 공급과 수요에 대한 통찰력을 부여합니다. 임대 인플레이션이 전체 인플레이션보다 빠르게 상승하면, 실질 임대 지수는 상승하고, 반대 상황에서는 하락합니다. 실질 임대 지수는 임대에 대한 가격 지수를 핵심 CPI(변동성이 강한 식품과 에너지를 제외한 것)로 나눠주는 것으로 계산됩니다. 2024년 2월에 실질 임대 지수는 0.1% 상승하였습니다.