2023년 7월 7일로 마감한 주의 Madison 제재목 가격 지수는 US$486 mfbm으로 전주 US$477보다는 $9, 1.9% 상승하였습니다.
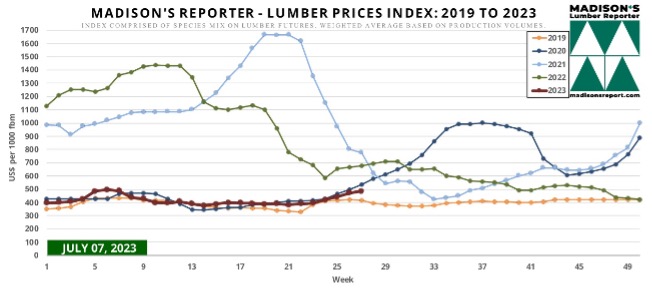
Madison 제재목 가격 지수는 선물(WSPF, ESPF, Douglas fir, Hem-Fir)로의 동일 수종을 이용하여 구성되어 있습니다. 그리고 지난 몇 년 동안의 북미 생산량 비율에 기초한 가중 평균을 사용하고 있습니다.


11 Tuesday Jul 2023
Posted in Uncategorized
2023년 7월 7일로 마감한 주의 Madison 제재목 가격 지수는 US$486 mfbm으로 전주 US$477보다는 $9, 1.9% 상승하였습니다.
Madison 제재목 가격 지수는 선물(WSPF, ESPF, Douglas fir, Hem-Fir)로의 동일 수종을 이용하여 구성되어 있습니다. 그리고 지난 몇 년 동안의 북미 생산량 비율에 기초한 가중 평균을 사용하고 있습니다.
10 Monday Jul 2023
Posted in Uncategorized
미국 노동 통계국 (U.S. Bureau of Labor Statistics)이 최근에 발표한 고용 보고서에 따르면 비농업 고용이 5월에 339,000 증가한 이후에 6월에도 209,000 증가하였습니다. 실업율은 광범위하게 변화 없이 유지되어 3.6% 이었습니다. 정부, 의료 서비스, 사회복지, 건설과 같은 분야에서 고용 성장이 꾸준하였다는 것을 보고서는 강조하였습니다. 가구 설문 조사에 따르면, 실업율과 실직한 개인 수 모두 6월에 변화가 적었습니다. 백인의 실업율은 하락하여 3.1%이었고, 성인 남자, 성인 여자, 십대들, 흑인, 아시아계, 라틴계의 실업율은 비교적 안정적으로 유지되었습니다. 27주 혹은 그 이상으로 정의된 장기 실직 개인의 수는 변화없이 유지되어 1.1 million으로 전체 실업수의 18.5% 를 차지하였습니다. , accounting for 18.5% of the total unemployed. 노동력 인구비율 (labor force participation rate)은 4개월 연속으로 꾸준히 유지되어 62.6%이었고, 고용률 (employment-population ratio)은 변화없이 유지되어 60.3% 이었습니다. 6월에 경제적인 이유로 파트타임 고용인 수는 452,000 증가하여 4.2 million 이었다고 보고서는 발표하였습니다. 이 증가는 일 혹은 비지니스 조건의 태만으로 인하여 근무 시간을 감소시킨 사람의 수가 상승하였다는 것에 부분적으로 영향을 받았습니다. 추가적으로 신규채용이 되지 않고, 여전히 고용을 찾는 사람의 수가 비교적 변화 없이 유지되어 5.4 million 이었습니다. 설문조사 자료에 따르면 6월에 비농업 고용은 209,000 상승하였고, 정부 분야 고용도 60,000 상승하였는데, 특히 주와 지방 정부 고용이 상승하였습니다. 의료 서비스 고용은 41,000 상승하였는데, 병원, 간호, 주거 보호 시설, 가정간호서비스의 고용이 증가하였습니다. 6월에 건설 고용은 상승 경향을 계속 보여주면서 23,000 증가하였습니다. 산업 고용은 올해 현재까지 평균 매월 15,000이 증가하였지만, 2022년에는 평균이 매월 22,000 이었습니다. 그리고 주택 전문 무역업자들은 계속해서 상향 경향으로 10, 000 증가하였습니다. 레저와 접대 고용은 3개월 연속으로 별로 변화가 없었습니다. 소매업 고용은 약간 하락하여 11,000 이었는데, 주로 건축 자재, 정원 설비, 물품상, 가구, 실내 장식용품, 전자 장치, 가전 소매상에서 하락하였습니다. 교통, 창고, 광업, 채석, 원유와 가스 추출, 제조, 도매업, 정보, 금융활동, 다른 서비스를 포함한 다른 중요 산업은 고용 수준에 변화를 별로 보여 주지 않았습니다.
민간 비농업 급여에서 모든 고용인의 시간당 평균 수입은 6월에 $0.12, 04% 증가하여 $33.58이었습니다. 민간분야 생산과 비감독 직원의 시간당 평균 수입은 6월에 $0.11, 0.4% 상승하여 $28.83 이었습니다. 민간 비농업 급여에서 모든 고용인의 주당 평균 근무 시간은 6월에 0.1시간 증가하여 34.4 시간 이었습니다. 제조 분야의 주당 평균 근무 시간은 40.1 시간을 유지하였고, 초과 근무 시간도 변화 없이 3.0 시간 이었습니다. 민간 비농업 급여에서 생산과 비감독 고용인의 주당 근무 시간은 33.8 시간을 유지하였습니다. 이번 보고서는 지난달 데이터 수정을 포함하고 있습니다. 4월 비농업 전체 급여 고용은 개정되어 77,000으로 하락 되었고, 5월 데이터도 수정되어 33,000으로 감소하였습니다. 결과적으로 4월과 5월 고용은 지난 번 발표보다 110,000 하락하였습니다.
10 Monday Jul 2023
Posted in Uncategorized
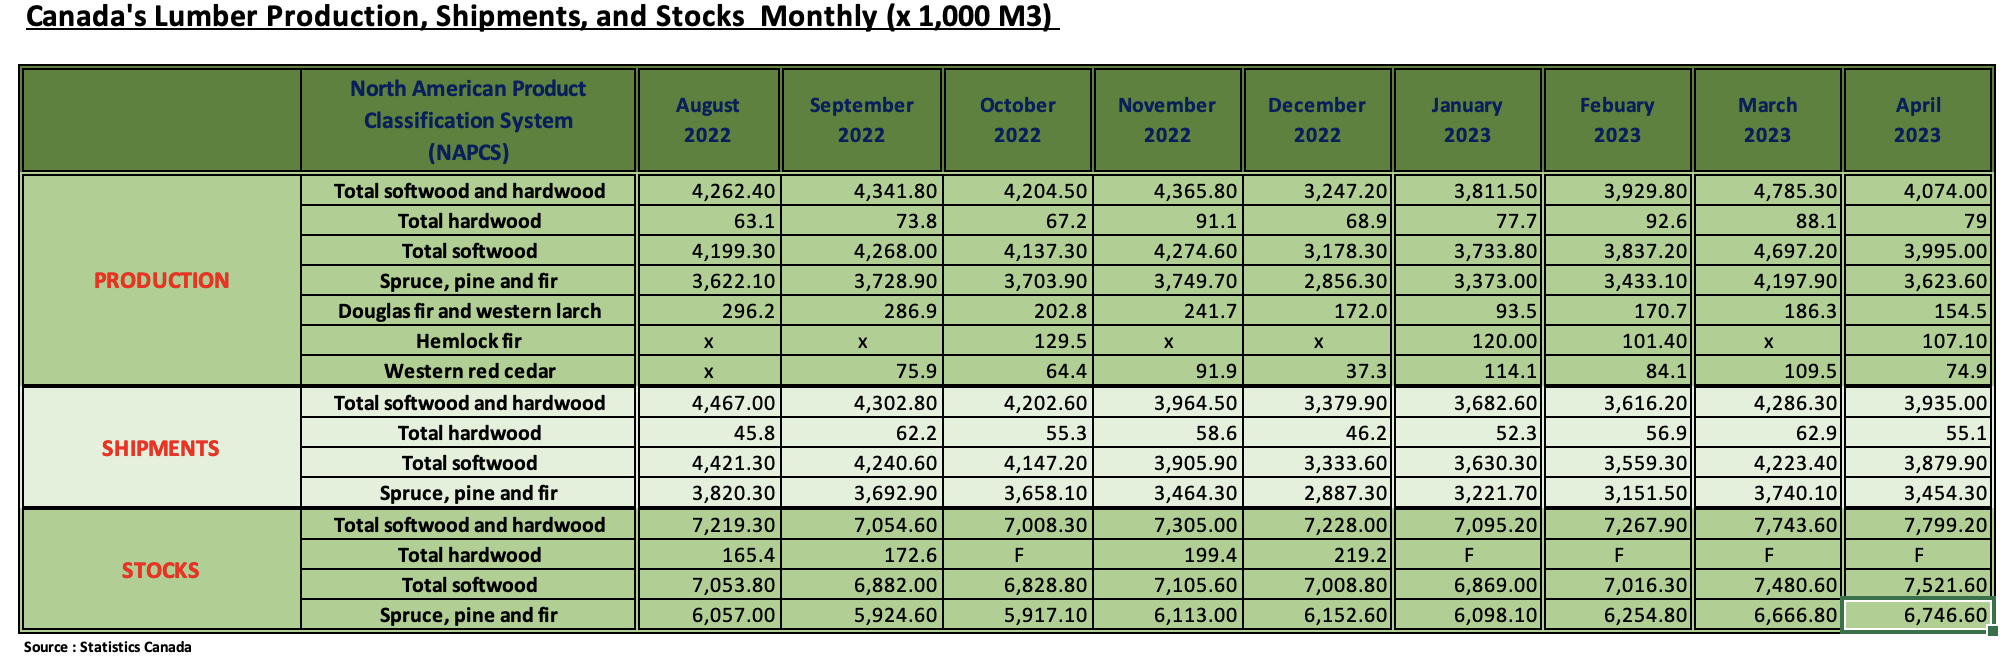
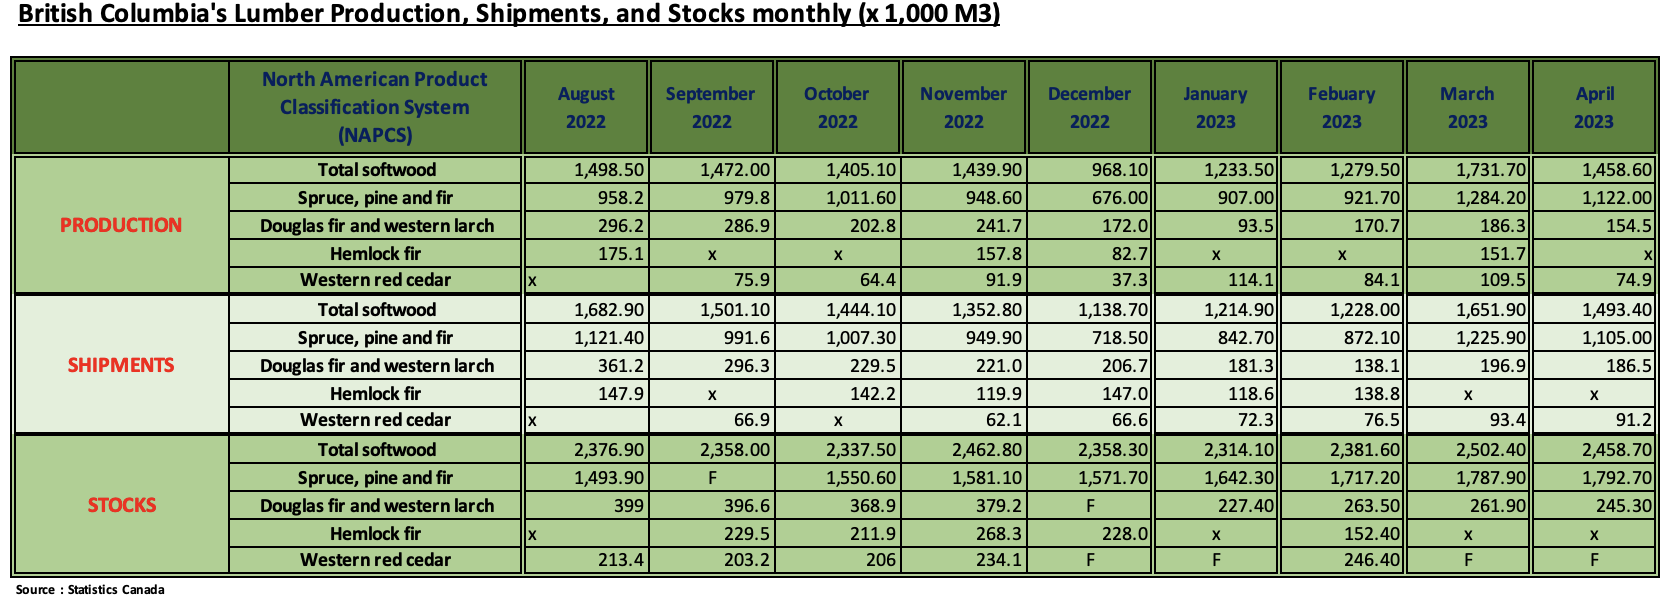
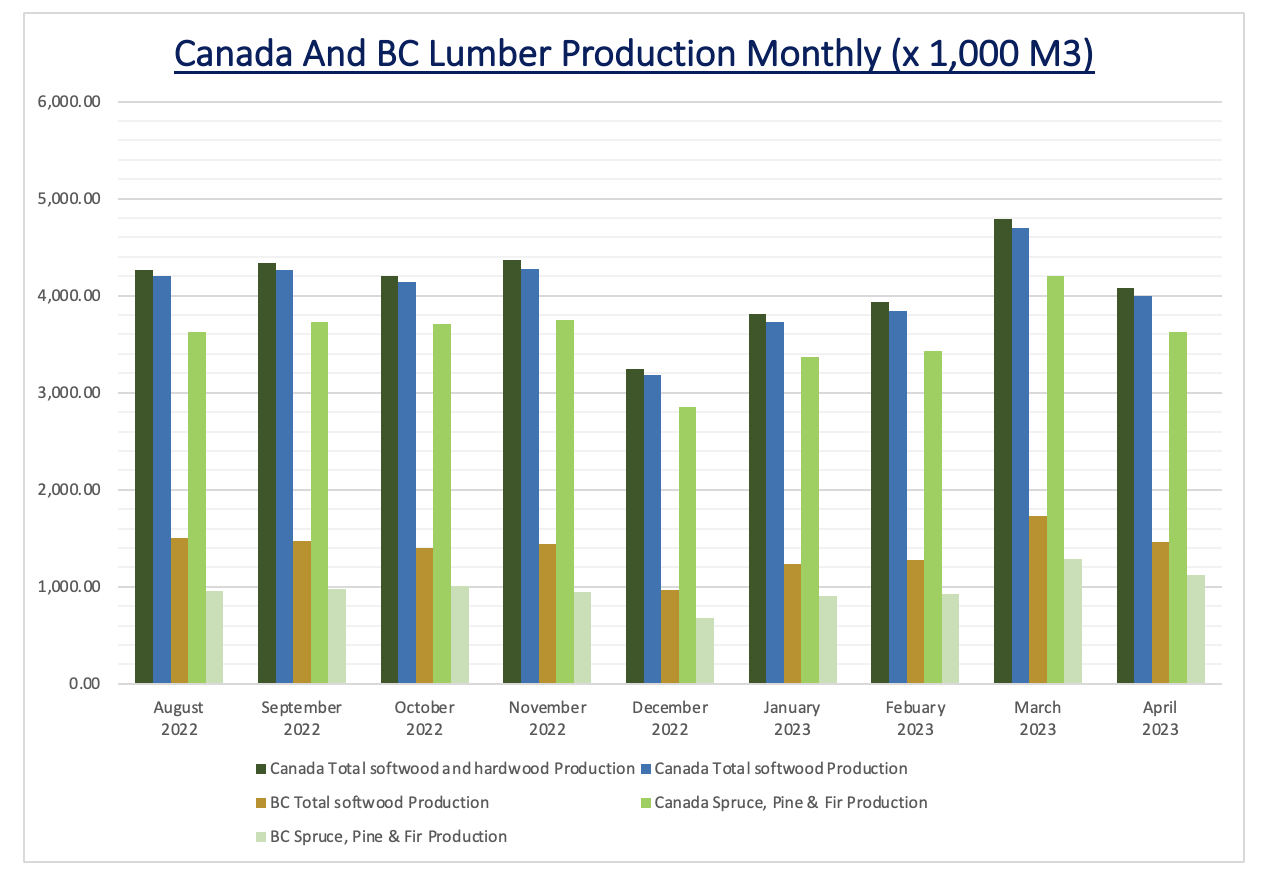
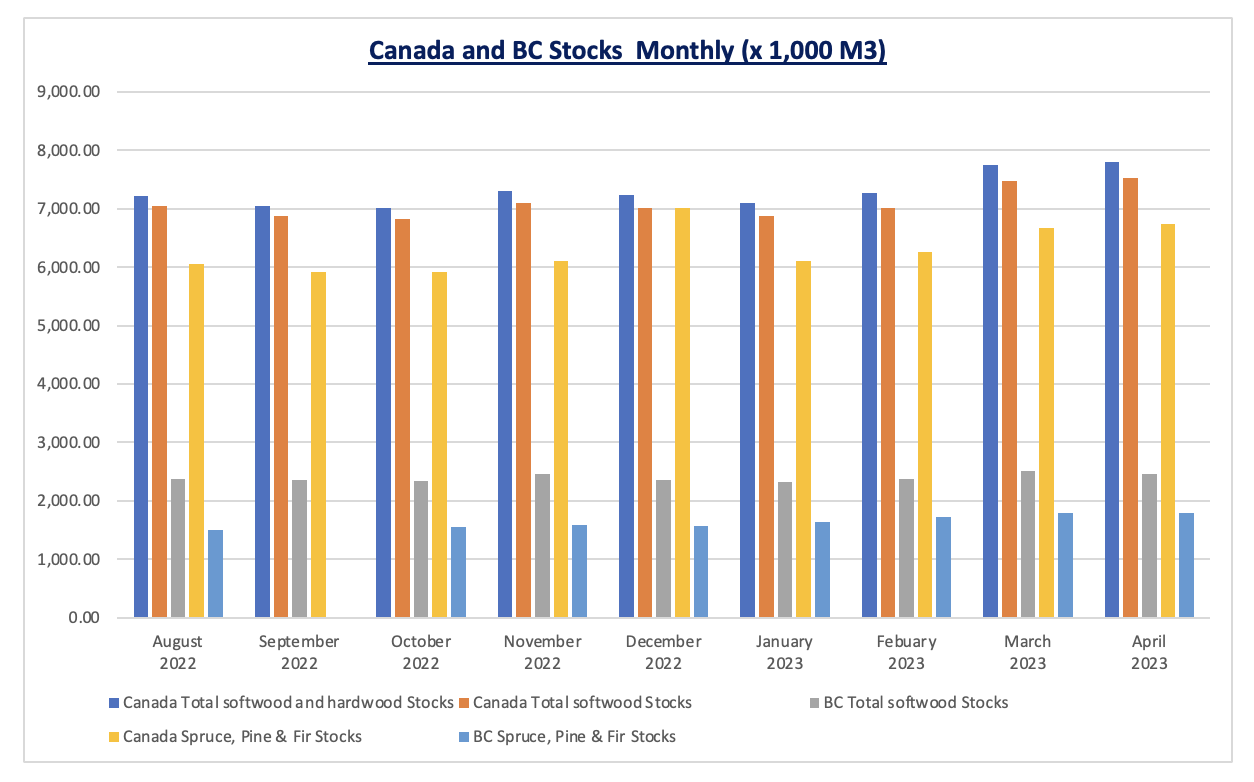
2023년 4월 캐나다 제재목 생산량은 3월과 비교하여 14.9% 하락하여 4,074.0 thousand m3이었고, 2022년 4월보다 6.1% 하락하였다고 캐나다 통계청이 발표하였습니다. 4월 제재소에서의 제재목 인도량은 3월과 비교하여 8.2% 감소하여 3,935.0 thousand m3이었고, 2022년 4월보다 7.9% 하락하였습니다.
2023년 4월 캐나다 제재목의 미국 수출은 전년 대비 4.4% 하였지만, 중국 수출은 54.9% 증가하였습니다. 일본 수출은 39% 하락하였습니다. 캐나다 제재목 수출 평균 가격은 $200.7/m3 이었습니다.
07 Friday Jul 2023
Posted in Uncategorized
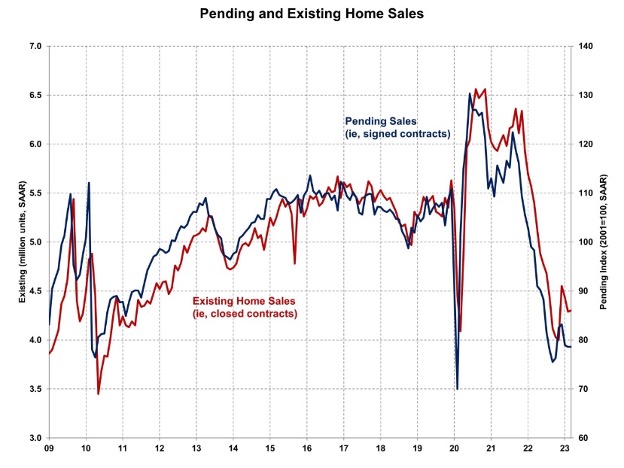
2개월 연속으로 월간 하락이후에, 2023년 5월 미국의 기존 주택 판매는 완만한 상승을 보여주었습니다. National Association of Realtors (NAR)에 따르면 4월에 주택 융자 이자율이 비교적으로 안정적으로 유지되었습니다. 하지만 상승한 주택 융자 이자율과 제한된 재고는 주택 구매자에게 압력으로 다가왔습니다. 낮은 재판매 재고와 강한 수요는 새집 판매의 최근 증가에 기여하고 있습니다. 5월에 단독 주택, 타운 홈, 콘도미니엄, 조합 (co-ops)을 포함한 기존 주택 총 판매량은 0.2% 상승하여 계절적으로 조정된 연간 비율 (SAAR)로 4.3 million 이었습니다. 이는 전년대비 20.4% 하락하였다고 National Association of Home Builders (NAHB)는 발표 하였습니다.
5월에 처음으로 주택을 구매하는 사람의 비율은 상승하여 28%이었습니다. 이는 4월의 29%보다는 낮지만, 2022년 5월의 27%보다는 높습니다. 5월 재고 수준 측정은 증가하여 1.08 million units이었지만, 작년 같은 시기의 1.15 million 보다 낮았습니다. 현재의 판매 속도 기준으로 5월 판매 안된 재고는 3.0개월 공급 물량 이었습니다. 4월에는 2.9개월 공급, 작년 같은 시기에는 2.6개월 공급 물량이었습니다. 이 현재 재고 수준은 군형 잡힌 시장 조건 (4.5개월 – 6개월 공급)과 비교하여 매우 낮은 수준으로 유지되고 있고, 더 많은 주택 건설의 장기적인 필요성을 설명하고 있습니다.
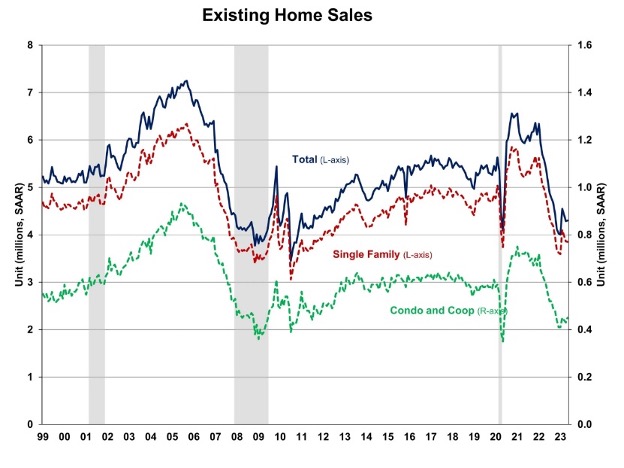
5월 주택이 판매되기전에 시장에 머무는 기간은 평균적으로 18일이었는데, 4월 평균은 22일이었지만, 2022년 5월 평균은 16일 이었습니다. 그리고 5월에 판매된 주택의 74%는 시장에 나온지 한달 이내에 판매되었습니다. 5월에 구매를 모두 현금으로 지불한 경우 25%이었는데, 4월에는 28%, 작년 5월에는 25% 이었습니다. 현금 구매는 이자율 변동에 덜 영향을 받습니다. 기존 주택 판매의 5월 판매 가격 중간 값은 전년 대비 3.1% 하락하여 $396,100 이었습니다. 기존 콘도미니엄/조합 (co-op)의 5월 판매 가격 중간 값은 작년 같은 시기와 비교하여 거의 변화 없이 $353,000 이었습니다. 5월의 기존 주택 판매는 미국의 중요 4대 지역에서 혼합된 경향을 보여 주었습니다. 남부와 서부에서는 기존 주택 판매가 각각 1.5%, 2.6% 상승하였지만, 동북부와 중서부는 각각 2.0%, 2.9% 하락하였습니다. 전년대비 4개지역 모두 판매가 두자릿수 하락이 계속되었는데, 하락 범위는 남부 16.5%에서 서부 25.5%까지 하락하였습니다.

잠정주택판매지수 (Pending Home Sales Index : PHSI)는 사인된 계약에 기초한 선행지수 입니다. 5월에 PHSI는 78.6에서 76.5로 2.7% 하락하였습니다. 전년대비 잠정판매는 22.2% 하락하였습니다.
07 Friday Jul 2023
Posted in Uncategorized
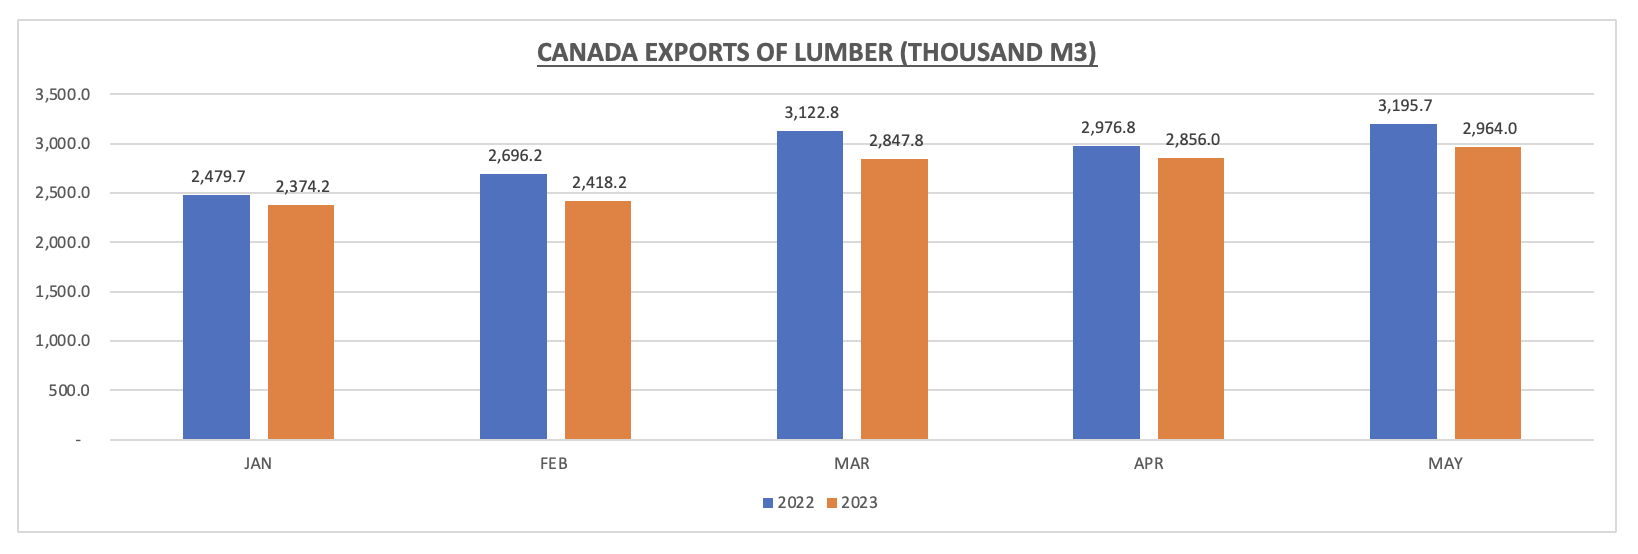
2023년 5월 캐나다의 제재목 수출량은 전년 대비 7.3% 하락하여 2,964.0 thousand m3이었고, 수출액도 52.9% 감소하여 $596.4 million이었습니다. 5월 캐나다 제재목 수출 평균 가격은 49.3% 하락하여 $201.2/m3 이었습니다.
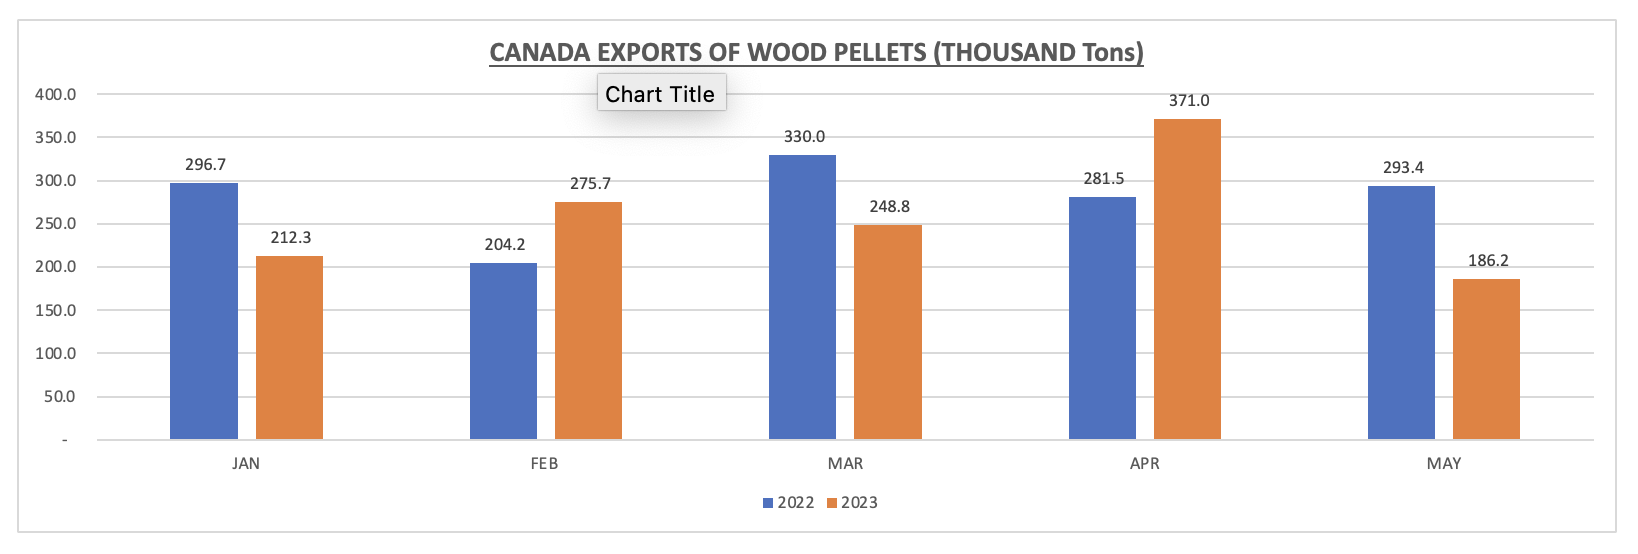
2023년 5월 캐나다의 wood pellets 수출량은 전년 대비 36.5% 하락하여 186.2 thousand tons이었고, 수출액도 37.1% 감소하여 $28.6 million이었습니다. 5월 캐나다 wood pellets 수출 평균 가격은 1.0% 하락하여 $153.5/ton이었습니다.
06 Thursday Jul 2023
Posted in Uncategorized
캐나다에서 주택 가용성 위기가 계속해서 악화되고 있는데, 특히 가장 뜨거운 시장인 Metro Vancouver와 Greater Toronto에서 더 악화되고 있습니다. 상승하는 중요 비용 요인이 상황을 악화시키는데, 특히 새로운 주택 건설에 더 어려움울 주고 있습니다. RBC Economics의 새로운 보고서에 따르면 캐나다의 주거용 건설 비용이 팬더믹이 시작된 2020년 초반이후에 51% 급상하였고, 이는 일반적인 인플레이션을 훨씬 넘어선 것 입니다. 캐나다에서의 주택 혹은 다른 형태의 건물 건설 비요이 이렇게 높은 적이 없었습니다.
Metro Vancouver와 Greater Toronto의 주요 시장의 토지 가격은 새로운 주택 비용의 주요 요인이었습니다. 건설 비용 증가는 부족한 공급으로 인한 주택 가용성의 고심을 해결하긴 위한 더 많은 새로운 주택 공급 생성의 주요 전략에 당혹감을 더 하였습니다. 이런 어려운 건설 환경에는 다양한 이유가 존재하고 있고, 팬더믹으로 인한 경제 붕괴의 부작용이고, 수요를 면화 시켰습니다. 건설 자재 비용은 가파르게 상승하였습니다. 2020년 1사분기이후 콘크리트 가격은 55%, 구조용 철강 가격은 53% 상승하였습니다. 하지만 목재 가격은 2021년과 2022년 초반에 상승하여 절정을 이르렀지만, 그 이후에 하락을 하고 있습니다. 팬더믹동안의 낮은 이자율과 인구 성장은 건설 산업을 광분케 하였지만 원자재의 심한 경쟁은 생산 상승에 부합하지 못하였다고 분서가들은 주장하였습니다. 팬더믹동안 건축 자재의 생산이 하락하였습니다. 그래서 제재목 생산은 11%, 시멘트 생산 과정의 중요 부분인 석회 생산도 20% 하락하였습니다. 산불, 폭우, 홍수, 노동력이 BC, Alberta, Ontario의 시멘트 공장 운영에 영향을 주었습니다.
06 Thursday Jul 2023
Posted in Uncategorized
2023년 6월 23일로 마감한 주의 침엽수 제재목 기준 가격인 Western S-P-F 2×4 #2&Btr KD (RL)의 가격은 US$406 mfbm으로 전주 가격인 $390와 비교하여 $16, 4% 상승하였습니다. 1달전 가격인 US$358 mfbm와 비교하면 $49, 14% 높았습니다. 작년 같은 시기의 가격인 US$535 mfbm보다는 $129, 24% 하락하였고, 2년전 같은 시기의 가격인 US$1,048 mfbm와 비교하면 $642, 61% 낮았습니다.
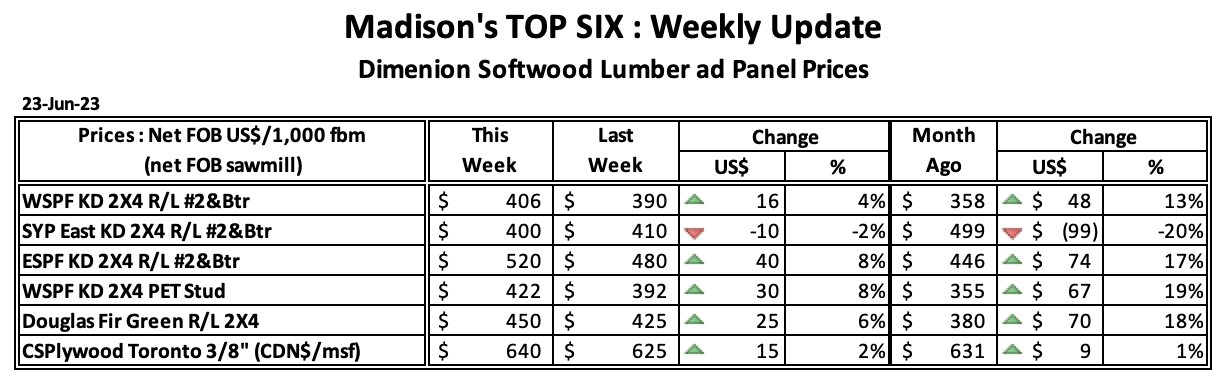
2023년 6월 23일로 마감한 주의 Southern Yellow Pine East Side 2×4 #2&Btr KD (RL)의 가격은 US$400 mfbm으로 전주 가격인 US$410 mfbm보다 $10, 2% 하락하였습니다. 전월 가격인 US$499 mfbm과 비교하면 $99, 20% 하락하였습니다. 작년 같은 시기의 가격인 US$655 mfbm와 비교하면 $255, 39% 하락하였고, 2년전 같은 시기의 가격인 US$916 mfbm에 비하여 $515, 56 % 낮았습니다.
05 Wednesday Jul 2023
Posted in Uncategorized
남아메리카의 침엽수 제재목 수출은 2022년에 가파른 하락을 한 이후에 2023년 1사분기에도 계속해서 더 하락하였습니다. 남아메리카의 침엽수 제재목 최대 수출 국가인 칠레의 수출량은 2023년 1월에서 3월까지 전년 대비 43% 하락하여 1.18 million m3이었습니다. 작년인 2022년 칠레의 침엽수 제재목 수출량은 2021년과 비교하여 30% 감소하여 하락하여 6.9 million m3이었다고 Global Trade Atlas는 발표하였습니다. 2023년 1사분기에 브라질의 수출량도 전년 대비 2% 감소하여 683,427 m3이었습니다. 2022년 한해 동안 브라질의 수출량은 2021년과 비교하여 18% 하락하여 2.9 million m3이었습니다. 2022년 내내 그랬듯이 남아메리카의 1사분기 하락이 북아메리카의 하락 경향과 거울 같이 일치하였습니다. 2023년 1사분기동안 캐나다의 침엽수 제재목 수출량은 9%, 미국의 수출량도 14% 하락하였습니다.
남아메리카와 북아메리카의 수출 업체들은 전세계 시장에서 급속히 확장하고 있는 유럽 제재목에 보조를 맞추는데 어려움을 겪고 있습니다. 유럽과 러시아는 일본, 중국, 한국과 같은 가장 큰 환태평양 시장에서의 점유율을 꾸준히 확장하였습니다. 유럽 수출 성장은 특히 미국 시장에서도 명백하였는데, 유럽의 10대 대형 공급업체의 미국 수출은 1사분기에 611 million board feet이었습니다. 이는 작년 같은 시기와 비교하여 38% 상승하였고, 2022년의 역대 최고에 근접하고 있습니다. 반면에 칠레의 가장 큰 수출 시장인 미국으로의 수출량은 3% 하락하였다고 Global Trade Atlas는 발표하였습니다. US Foreign Agricultural Service (FAS) 자료에 따르면 미국의 칠레 제재목 수입량은 1사분기에 전년 대비 22% 하락하였습니다. Brazilian exports to the US fell 8% according to statistics from both Global Trade Atlas와 US FAS 자료에 따르면 미국의 브라질 제재목 수입량은 8% 하락하였습니다.
2023년 1사분기 칠레의 침엽수 제재목 중국 수출은 2022년 1사분기와 비교하여 2배 이상 상승하여 146,147m3(62 mmbf) 이었습니다. 일본의 수출도 4% 증가하였지만, 한국으로의 수출은 39% 하락하여 72,213 m3이었습니다. 2022년에 한국의 칠레의 가장 큰 환태평양 시장이었습니다. 하지만 한국에서 남아메리카와 북아메리카 수종 대체로 유럽 제재목이 강력하게 경쟁하고 있습니다.
2023년 중앙 아메리카에서의 칠레 Radiata Pine 수요는 강화되어, 수출량이 19% 상승하였습니다. 엘살바도르로의 수출량은 작년부터 추적하면 23,652 m3이었습니다. 과테말라로의 수출도 63% 상승하였지만, 역사적으로 중앙 아메리카의 가장 흔한 수출 시장인 코스타리카의 수출량은 16% 하락하였습니다. 2023년 1사분기에 칠레 침엽수 제재목의 멕시코 수출량은 갑자기 반전하였습니다. 2022년 수출량은 2021년과 비교하여 164% 상승하여 1.75 million m3이었습니다. 하지만 2023년 1사분기에는 전년 대비 76% 하락하여 79,309 m3이었습니다. 브라질의 침엽수 제재목 멕시코 수출은 칠레와 반대 경향을 보여 주었습니다, 2022년 브라질의 멕시코 수출량은 2021년보다 19% 하락하였지만, 2023년 1사분기에는 11% 증가하였습니다.
05 Wednesday Jul 2023
Posted in Uncategorized
2023년 6월 30일로 마감한 주의 Madison 제재목 가격 지수는 US$472 mfbm으로 전주 US$442보다는 $30, 6.8% 상승하였습니다.
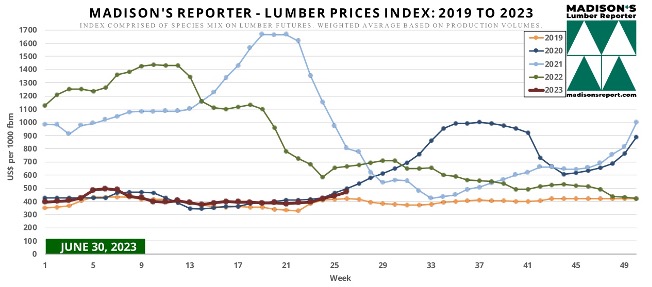
Madison 제재목 가격 지수는 선물(WSPF, ESPF, Douglas fir, Hem-Fir)로의 동일 수종을 이용하여 구성되어 있습니다. 그리고 지난 몇 년 동안의 북미 생산량 비율에 기초한 가중 평균을 사용하고 있습니다.

04 Tuesday Jul 2023
Posted in Uncategorized
U.S. Census Bureau의 최근 발표에 따르면, 2023년 5월 미국의 건설 지출은 약간 상승하면서, 산업에 긍정적인 모멘텀을 암시하였습니다. 계절적으로 조정된 연간 비율 (SSAR)로 건설 지출은 $1,925.6 billion으로 4월의 $1,909.0 billion와 비교하여 0.9% 증가하였습니다. 2022년 5월과 비교하여 2.4%의 실질적인 성장을 하였습니다. 5월 수치는 건설 분야에서 계속되는 상승 경향을 제안하고, 강건한 경제 회복에 대한 낙관론에 힘을 더하고 있습니다. 산업의 중요한 동력인 민간 건설 지출은 1.1% 증가하여 계절적으로 조정된 연간 비율로 $1,513.2 billion 이었습니다. 민간 건설에서 주거용 프로젝트의 눈에 띠는 강세를 보여주면서 2.2% 상승하여 계절적 조정된 연간 비율로 $857.4 billion 이었습니다. 하지만 비거주용 건설은 0.3%로 약간 하락하여 계절적으로 조정된 연간 비율로 $655.8 billion 이었습니다. 공공 건설 지출도 약간의 긍정적인 신호를 보여주면서 지난 4월보다 0.1% 증가하였습니다. 공공 건설 지출을 계절적으로 조정된 연간 비율로 $412.4 billion 이었습니다. 주목할 만하게 교육용 건설은 비교적 안정적으로 유지되고 있어서 계절적으로 조정된 연간 비율로 $87.7 billion인데, 지난 달과 비교하여 실질적으로 변화가 없었습니다. 다른 한편으로 고속도로 건설은 사소한 침체를 보여주면서 0.4% 하락하여 계절적으로 조정된 연간 비율로 $124.6 billion 이었습니다. 이런 하락에도 불구하고 전체적인 공공 건설 지출은 꾸준함을 유지하여 사회 간접 시설 프로젝트에 대한 지속적인 투자를 암시하고 있습니다. 광범위한 그림으로 보면 2023년 1월에서 5월까지 건설 지출은 2022년 같은 시기와 비교하여 2.9% 상승하여 $740.8 billion 이었습니다.

