2023년 일본의 목재 생산품의 수입과 수출 상황

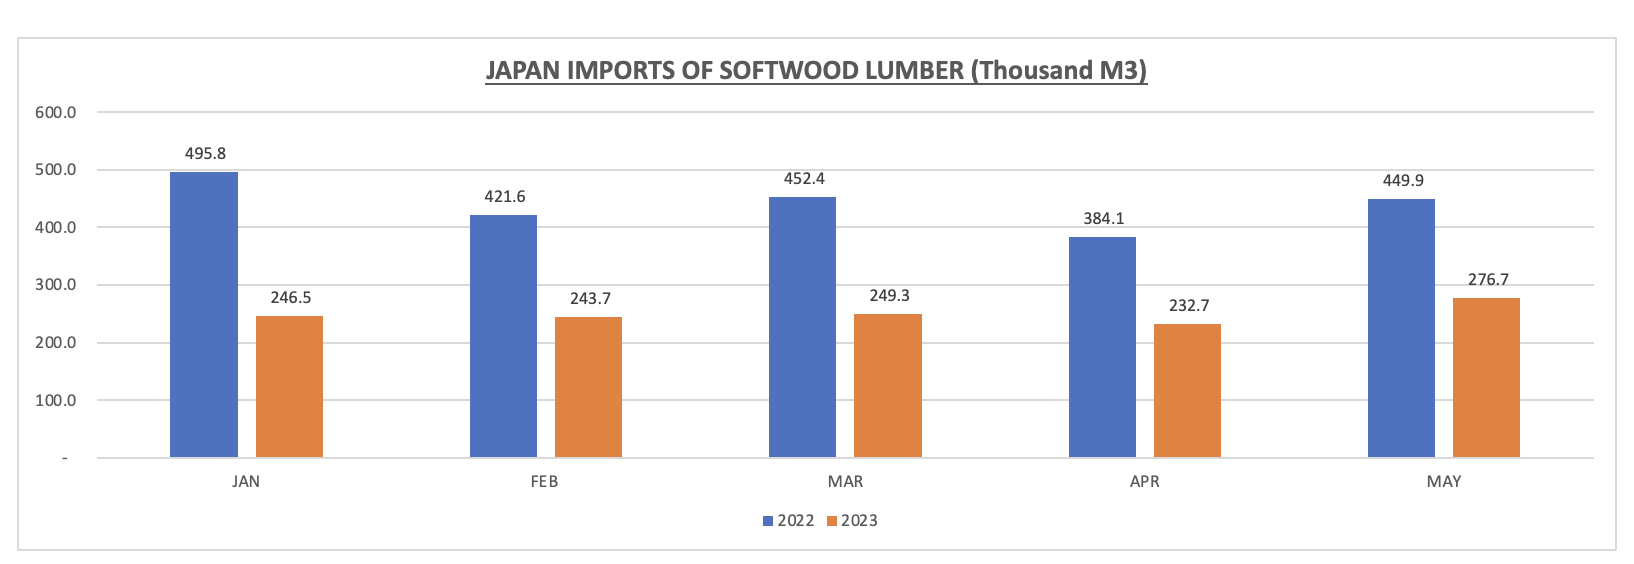
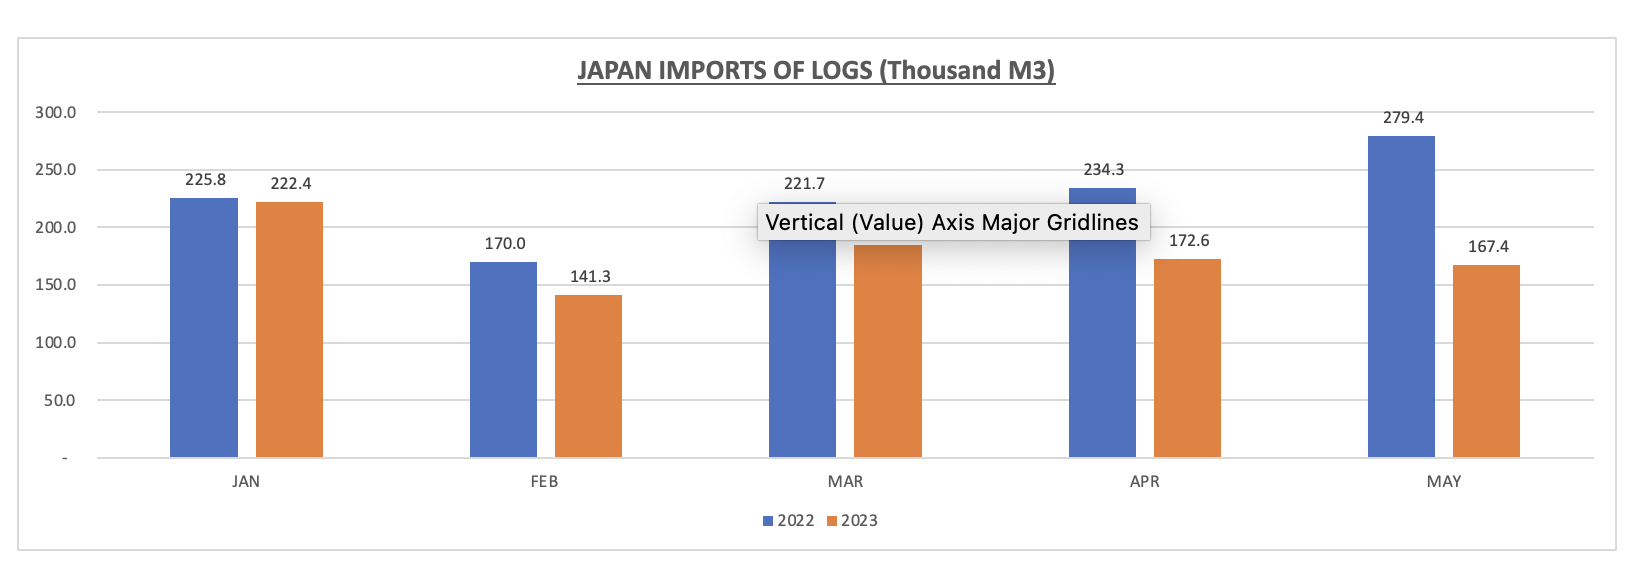
2023년 5월 일본의 원목 수입량은 전년 대비 40.1% 하락하여 167.4 thousand m3 이었고, 수입액도 58.5% 감소하여 $48.0 million 이었습니다. 5월 일본의 원목 수입 평균 가격은 작년 같은 시기의 가격인 $414와 비교하여 30.8% 하락하여 $286.8/m3 이었습니다.

2023년 5월 일본의 침엽수 제재목 수입량은 전년 대비 38.5% 하락하여 267 thousand m3 이었고, 수입액도 60.3% 감소하여 $106.8 million 이었습니다. 5월 일본의 침엽수 제재목 수입 평균 가격은 35.4% 하락하여 $386.0/m3이었습니다.

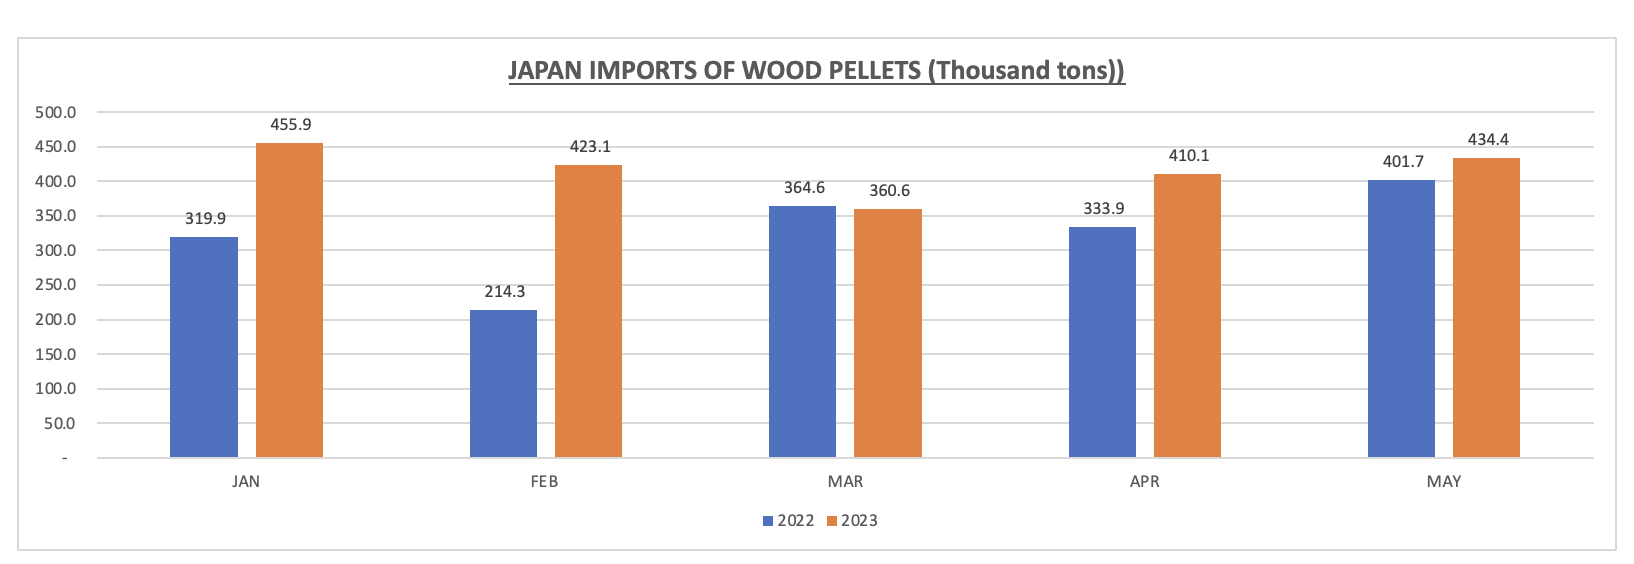
2023년 일본의 wood pellets 수입량은 전년 대비 8.1% 증가하여 434.4 thousand tons 이었고, 수입액도 15.5% 성장하여 $96.0 million 이었습니다. 5월 일본의 wood pellets 수입 평균 가격은 6.8% 상승하여 $221.1/ton이었습니다.

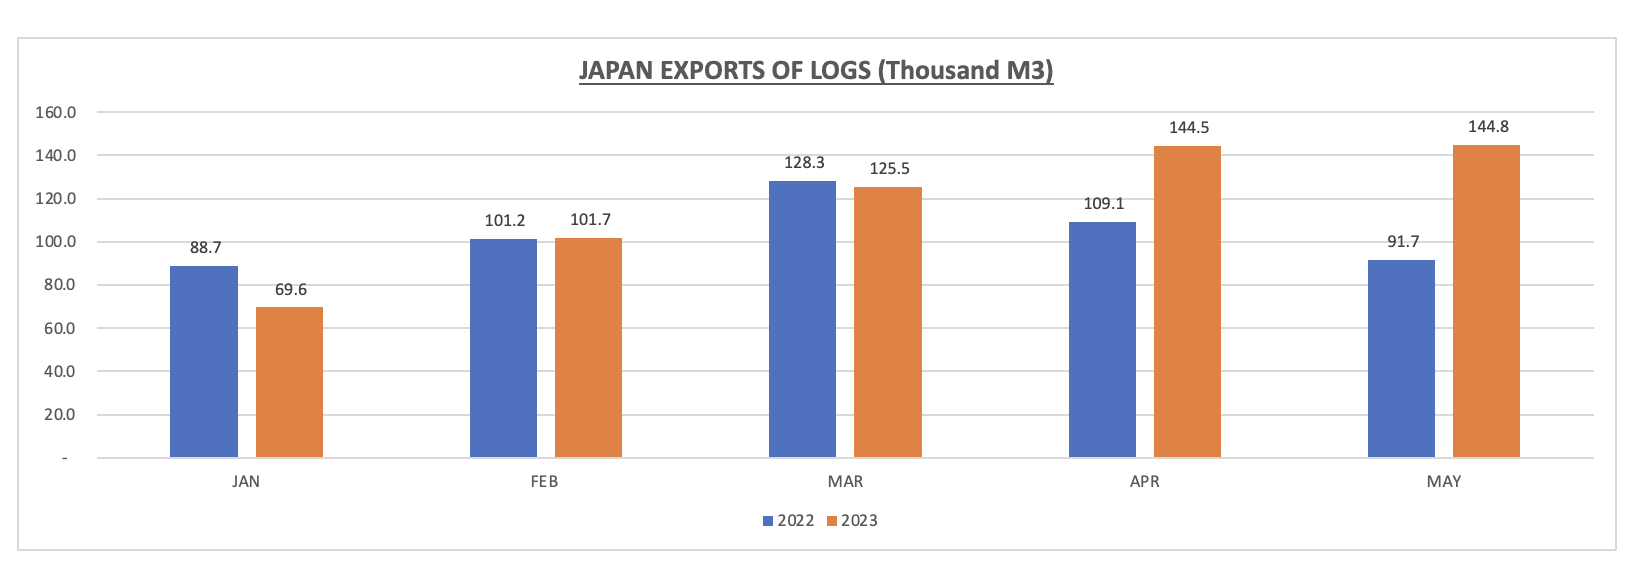
2023년 5월 일본의 원목 수출량은 전년 대비 57.8% 급증하여 144.8 thousand m3 이었고, 수출액도 32.9% 상승하여 $16.0 million 이었습니다. 5월 일본의 원목 수출 평균 가격은 15.8% 하락하여 $110.5/m3이었습니다.

주택 융자 이자율은 약간 상승하여 6.71%

Freddie Mac의 최신 보고에 따르면 주택 융자 이자율은 약간 상승하여 30년 고정 주택 융자 이자율 (FRM) 평균은 2023년 6월 29일에 6.71% 이었습니다. 이는 지난 주의 6.67%보다 약간 올랐고, 1년전 같은 시기의 30년 FRM 평균 5.70%보다는 많이 높습니다. 15년 고정 주택 융자 이자율 평균은 지난주 평균 6.03%보다 약간 상승하여 6.06% 이었습니다. 1년전 같은 시기와 비교하면 4.83% 높았습니다.

Freddie Mac의 수석 경제학자인 Sam Khater는 지난 6개월넘게 주택 융자 이자율이 6%-7%의 일정한 범위였다는 것을 인정하였습니다. 주택 가용성의 도전에도 불굴하고 주택 구매자들은 이런 상황에 적응하면서, 지난해동안 높은 가격 수준으로 새로운 주택 판매가 되었습니다. 새 주택 판매가 재판매 시장을 능가하였다는 것을 Khater는 주목하였습니다. 상승하는 수요는 주택 가격의 꾸준한 상승을 이끌고, 새 주택 공급의 상승의 원인이 되었습니다.

전세계 원목 시장에 충격을 준 중국 수요와 신용 문제

중국 원목 구매자들은 계속되는 신용 문제에 직면하고 있고, 이로 인하여 원목 수요가 감소하고 있습니다. 높아지는 인플레이션과 이자 비용으로 인한 건설 활기 하락은 원목 수요 하락을 더 부추 켰습니다. 결과적으로 뉴질랜드 South Island 항구에서의 원목 가격은 NZ$5-10/JASm3 하락하였습니다. 2023년 5월 중국의 침엽수 원목 수입 평균 가격은 전월 대비 4% 하락하여 $147/m3 이었습니다. 이는 전년 대비 가격 $175보다 16% 하락하였지만, 지난 3년간의 최저 가격인 $108보다는 여전히 27% 높습니다. 5월 중국의 침엽수 원목 수입량은 전년 대비 7% 감소하여 2,704.6 thousand m3 이었습니다. 뉴질랜드에서 수입된 pine 원목 가격이 $120이상이 되면서 Guanxi, Yunnan, Sichuan 남서부 지역에서 주로 생산되는 Masson pine이 시장에 진출하였습니다. 그러면서 시장 점유율이 30-40%가 되었습니다. 하지만 이런 공급이 뉴질랜드 pine 원목 주요 도착지인 Lanshan, Taicang, Zhenjiang에서는 심각한 충격을 주지 않았습니다. 2023년 1월에서 5월까지 중국의 침엽수 제재목 수입량은 전년 대비 15%가 증가하였습니다. 침엽수 제재목은 주로 건축에 사용되고 있습니다. 중국 Caixin 제조 PMI는 4월 49.5에서 5월에 50.9로 예상치 않게 상승하였는데, 이는 해외 판매가 계속적으로 성장하면서 생산량과 새로운 주문의 상승을 의미 합니다.

원목 수출 시장에서 중국 침엽수 원목 재고는 약간 증가하여 약 4 million m3이었는데, 이중에 radiata 원목 재고는 약 3.15 million m3이었습니다. 항구 유통은 일일 기준으로 약 70-75 thousand m3으로 꾸준하게 유지되었습니다. 하지만 산림 소유주들의 벌목 작업 중지 혹은 감소로 뉴질랜드에서의 공급량은 향후 몇 개월 동안 심각하게 하락할 것으로 예상합니다. 뉴질랜드는 중국의 가장 큰 원목 공급국기로서, 2023년 1월에서 5월까지 중국 침엽수 원목 총 수입량의 56.9%를 차지하고 있습니다. 뉴질랜드 원목 수출의 2위 공급 국가는 독일로서 15.1%, 그 다음은 5.1%의 폴란드, 5.0%의 미국입니다. 공급망을 보존하기 위하여 뉴질랜드의 일부 제재소들은 자국 원목 가격을 하락 시키는 선재 대응을 이미 취하였습니다. 수출 가격 사이클이 바닥에 다다랐다는 전반적인 의견일치가 있지만, 회복율에 대한 예상은 여전히 불확실합니다. 하지만 뉴질랜드의 벌목량 감소는 공급과 수요 역학을 균형 잡는데 도움이 됩니다. 2023년 6월 PF Olsen 원목 가격 지수는 $5 하락하여 $103이 되었습니다. 이는 COVID-19 폐쇄로 인하여 시장이 심각한 충격을 받은 2020년 3월이후 가장 낮은 수준이었습니다. 현재 지수는 2년 평균보다 $12, 5년 평균보다는 $15보다 하락하였습니다.

뉴질랜드에서는 무절 제재목에 대한 강한 수요를 유럽과 미국에서 받았습니다. 하지만 2월에 Cyclone Gabrielle으로 인하여 Napier에 위치한 Pan Pac Forest Product의 Whirinaki 공장에서의 작업중단으로 무절 제재목 공급은 감소하였습니다. 저등급 제재목 판매는 시장에서 도전에 직면하였습니다. 구조용 제재목 생산은 현재 판매를 압도하면서 공장들은 어떻게 생산을 감소해야 하는지를 결정하는데 어려움을 겪고 있습니다. 부가적으로 호주는 뉴질랜드에게는 수익성이 좋은 시장이 아닙니다. 그 이유는 호주는 발틱 국가들로부터 좀 더 저렴한 목재를 구입할 수 있기 때문 입니다. 2023년 1월에서 4월까지 리투아니아에서 호주로의 제재목 수출량은 전년 대비 52.3% 하락하여 25.6 thousand m3이었고, 제재목 수출 평균 가격은 35.5% 하락하여 $441/m3이었습니다. 같은 시간동안 뉴질랜드에서 호주로의 제재목 수출량은 전년 대비 1.3% 하락하여 35.3 thousand m3이었고, 평균 가격은 1.9% 하락하여 $706/m3이었습니다.

공급 부족으로 인하여 뉴질랜드 다수의 항구들은 1주일에 4일만 원목 인도를 하는 것으로 제한하였습니다. 지난 달에 예상하였듯이 이제까지는 호주에서의 원목 수입은 없었습니다. 중국에서 A 등급 radiata 원목의 현재 CFR 가격은 $105/JASm3. 중국의 자국 도매 원목 가격은 안정적 이었습니다.

전세계 수송 수요가 감소하면서 수송 비용이 하락하였습니다. 그러면서 뉴질랜드 North Island에서 중국으로 두 항구 적제는 평균 비용이 US $20대 중반이었습니다.대부분의 선적이 Handysize 선박으로 운송하는데도 불구하고 원목 무역에 영향을 주는 Baltic Dry Index (BDI)도 충격을 받았습니다.

건설 경기 하락으로 인하여 어려워진 독일 제재 분야

독일 건설 분야 활기가 거대하게 하락하면서 독일 제재 분야에 충격을 주고 있습니다. German Sawmill and Timber Industry Association (DeSH)은 현재와 미래 상황에 대한 회원들의 설문 조사 결과를 발표하였습니다. 설문 조사에 따르면 건설 산업 하락으로 인하여 대형 회사들은 생산성을 이미 심각하게 조정하였고, 향후 몇달 동안에 경제 상황이 회복될 것이라고 예상하지 않고 있습니다. 이 협회는 경제와 예방적 재난 관리를 활성화시키기 위하여 광범위한 방법을 요구하고 있습니다. DeSH 회장인 Jörn Kimmich에 따르면 급속한 경제 회복 사인은 좋지 않다고 주장하였습니다. 건설 산업의 거대한 하락은 상류와 하류부문에 이미 주목할 만한 충격을 주고 있습니다. 독일 자국과 외국 건설 산업을 위한 목재 생산품의 제조 업체인 독일 제재소와 목재 산업은 직접적으로 영향을 받고 있습니다.
DeSH 설문 조사에 따르면 살문조사 인원중 절반 이상은 현재 비지니스 상황이 나쁘다고 답변을 하였고, 거의 80%는 이미 심각한 생산 감소를 진행 하고 있습니다. 설문조시는 96업체가 참여하였고, 이들 업체들의 제재량 총합은 24.5 million m3 이상 입니다. Kimmich에 따르면 외국 시장의 약세로 인하여 올해 어려움의 출구로 수출을 내세우기는 어려운 상황 입니다. 결과적으로 설문자의 60%는 독일에서의 주문 상황이 약세라고 보고하였지만, 외국 시장에서의 주문 상황이 약세라고 40%가 답변 하였습니다. 그는 추가의 생산 조정을 예상하고 있고, 회사들은 향후 몇달동안 경제 상황이 좀 더 극심하게 될 것이라고 예상하고 있습니다. 현재 독일 제재소의 95%는 생산 감소에 미미 영향을 받고 있고, 설문 조사의 60%는 수요 부흥을 예상하지 않습니다. 자국 수주량도 감소하고 있어서 추가의 감산이 예상됩니다. 제재목 수요 하락의 관점에서 회사들의 압력이 증가하고 있고, 원자재, 에너지, 노동력 비용도 커다란 경제적 도전이 될 것이라고 Kimmich는 설명하였습니다.

2023년 1사분기 미국의GDP는 2.0% 상승

2023년 1사분기에 미국의 실제 국내 총생산(Gross Domestic Product : GDP)은 연간 비율로 2.0% 상승하였습니다. 이 숫자는 3차 추산에 기초하고 있고, 지난 번 추산과 비교하여 좀 더 많은 전체 소스 데이터를 포함하고 있습니다. 2022년 4사분기의 실제 GDP는 2.6% 상승하였다고 경제 분석국 (Bureau of Economic Analysis : BEA)에서 발표하였습니다. 3차의 업데이트된 추산은 수출과 소비자 소비에 대한 상향 조정을 주로 반영하고 있습니다. 하지만 비주거용 고정 투자와 연방 정부 지출은 하향 조정을 하였습니다. GDP 계산을 할 때 차감하는 수입은 하향 조정 되었습니다.

2023년 1사분기에 실제 GDP 상승 원인은 소비자 지출, 수출, 주와 지방 정부 지출, 연방 정부 지출, 비거주용 고정 투자 입니다. 하지만, 개인 재고 투자와 거주용 고정 투자는 하락하였습니다. 이 기간동안 수입은 증가하였습니다.

2023년 1사분기에 현재의 미국 달러 기준으로 GDP는 연간 비율로 6.1% 상승하였습니다. 이는 지난 번 추산과 비교하여 $43.5 billion의 상향 조정에 상응합니다. 사분기동안 국내 총 구입 가격 지수는 변화 없이 3.8%를 유지하였습니다. 개인소비지출 (Personal Consumption Expenditures : PCE) 가격 지수는 0.1% 포인트 하향 조정된 이후에 4.1% 증가하였습니다. 식품과 에너지 가격을 제외한 PCE 가격 지수는0.1% 포인트 하향 조정된 후에 4.9% 증가하였습니다. 1사분기에 개인소득은 플러스 성장을 하여, 현재 미국 달러 기준으로 $278.0 billion이었습니다. 이런 개인 소득 성장은 보상과 개인의 현재 이체 영수증 증가 때문 입니다. 가처분 개인소득은 12.9% 상승하여 $587.9 billion이었고, 실제 가처분 개인소득은 8.5% 증가 하였습니다. 1사분기의 개인 저축은 $840.9 billion이었고, 개인 저축률 (가처분 개인소득대비 개인 저축)은 0.1% 포인트 상향 조정한 이후에 4.3% 이었습니다.

2023년 1사분기 미국의 실제 국내총소득 (Gross Domestic Income : GDI)은 지난 번 추산을 0.5% 포인트 상향 조정하였지만 1.8% 하락하였습니다. 경제활동에 대한 보조 측정 방법인 실제 GDP와 실제. GDI의 평균은 0.6% 포인트 상향 조정한 이후에 0.1% 증가하였습니다. 1사분기에 현재 생산에 대한 기업수익은 지난 번 추산과 비교하여 $29.7 billion 상향 조정되었지만 $121.5 billion으로 하락하였습니다. 미국 금융사 수익은 하락하여 $9.4 billion이었고, 비금융 회사들의 수익도 하락하여 $102.9 billion 이었습니다. 기타 이익은 하락하여 $9.2 billion이었지만, 수입금과 지급금은 증가하여 각각 $9.4 billion, $18.6 billion 이었습니다. 전체적으로 1사분기 GDP의 3차 추산은 경제의 다양한 요소들이 상향 조정되었다는 것을 반영하고 있고, 지난 번 추산과 비교하여 약간은 더 강한 경제 성장을 암시합니다.

2023년 1월에서 5월까지 핀란드 벌목량은 1% 증가

2023년 5월 핀란드에서 산업용으로 벌목한 원목량은 3.4 million m3이었고, 1월에서 5월까지 산림 산업을 위한 벌목량은 26.5 million m3 이었습니다. 이는 전년 대비 1%, 5년 평균보다 3% 하락하였다고 Natural Resources Institute Finland (Luke)는 발표하였습니다.

산업용 벌목에서 제재목용 원목은 1.6 million m3이었고, pulpwood는 1.8 million m3 이었습니다. 비산업 사유림에서의 산업용 원목 벌목량은 전년 대비 10% 하락하여 2.5 million m3이었습니다. 산림 산업 회사들 소유의 산림과 주소유 산림에서의 벌목량은 전년 대비 25% 상승하여 1 million m3이었습니다. Energywood 벌목량은 480,000 m3 이었습니다.

2023년 5월 미국 새집 판매는 현저히 급증

2023년 5월 미국 주택 시장은 현저한 급증을 경험하였다고 U.S. Census Bureau와 Department of Housing and Urban Development은 보고하였습니다. 5월의 새로운 단독 주택 판매는 4월의 판매수 680,000보다 12.2%로 현저하게 급증하여 인상 깊게 763,000(계절적으로 조정된 연간 비율, SAAR) 이었습니다. 이런 예상하지 못한 성장은 2022년 5월의 636,000 units와 비교하여 20.0% 상승하였습니다.

부가적으로 2023년 5월 미국에서 판매된 새집의 중간 값은 $416,300이었지만, 평균 판매 가격은 $487,300 이었습니다. 보고서에 따르면 판매 가능한 새집의 5월 공급은 428,000으로 추산되어, 현재의 판매 속도 기준으로 6.7 개월 공급량이며, 이는 장래 주택 구매자들에게 균형 잡힌 시장으로 보여주고 있습니다.

이렇게 새집 판매가 급증한 가장 큰 이유는 기존 재고의 부족 때문이라고 National Association of Home Builder (NAHB)는 보고하였습니다. 기존 단독 주택 시장은 현재 결핍에 직면하여, 단지 3개월만 공급이 가능합니다. 5월에 주택 재고 전체에서 새집 재고는 31%를 차지하였는데, 역사적인 수준이 전형적인 10%-15%를 넘어섰습니다. 결과적으로 재판매 속도는 지난 해부터 20% 하락하였고, 새집 판매율은 지난해부터 20% 급증하였습니다. 그러는 동안 주택 융자 이자율은 하락하였고, Freddie Mac의 주 주택 융자 시장 설문 조사에 따르면 30년 고정 주택 융자 이자율 평균은 지난 주에 6.67%이었습니다.

중국은 감소하는 침엽수 원목 공급 옵션으로 미래에 제재목 수입을 확대

가장 최근으로 보면 2019년까지만도 중국은 자국 시장의 산림 생산품의 수요에 부합하기 위하여 거의 100 million m3 rwe (roundwood equivalents)의 침엽수 원목과 제재목을 수입하였습니다. 하지만 그 이후에 목재 소비가 하락하면서 산림 생산품 수입은 지난 10년동안 감소하고 있습니다. Wood Resources International 보고에 따르면 2023년 1사분기에 중국은 침엽수 원목과 제재목 수입량은 약 12 million m3으로 최고 수준이었던 2020년 3사분기의 거의 절반이었고, 지난 10년 동안 두번째로 낮은 분기 이었습니다.

세계은행 (World Bank)에 따르면 중국 경제는 Covid 팬더믹 동안에 큰 타격을 받았습니다. 2022년 GDP 성장율은 3% 하락하였다고 예측되었습니다. 참고적으로 1978년에서 2021년까지 평균 연간 GDP 성장율은 9% 이었습니다. 2023년에는 중국 경제가 5% 넘게 반등할 것이라고 예상하고 있습니다.

중국의 원목 수입에 있어서 인상적인 감소는 2022년 1월부터 러시아의 원목 수출 금지 시행으로 인한 러시아에서의 공급 감소가 가장 큰 이유 입니다. 2012년까지 러시아는 중국의 가장 큰 원목 공급 국가 이었지만, 그 이후에는 뉴질랜드가 앞서 나갔습니다. 그 이후에 러시아에서의 수입은 지속적으로 하락하였고, 2022년에는 러시아에서의 수입이 전혀 안되었습니다. 러시아, 호주, 캐나다, 미국에서의 원목 수입이 지난 5년동안 하락하였고, 뉴질랜드와 유럽이 중국 수입의 2대 주요 공급 지역이 되었습니다.

2023년 1월에서 4월까지 중국 원목 총 수입에서 뉴질랜드의 시장 점유율은 58%, 그 다음은 독일로 14%, 폴란드가 5%, 미국이 5%, 캐나다는 4%, 일본은 4% 이었습니다. 북미와 유럽에서의 원목 수입은 하락하고, 궁극적으로는 뉴질랜드만 중요 원목 수입국으로 남을 것이라는 전망 입니다. 결과적으로 중국은 미래 목재 수요에 부합하기 위해서는 원목 수입보다는 제재목 수입을 증가시킬 기회를 모색할 필요가 있습니다.

수요가 증가하면서 일부 제재목 가격인 약간 상승

2023년 6월 16일로 마감한 주의 침엽수 제재목 기준 가격인 Western S-P-F 2×4 #2&Btr KD (RL) 가격은 US$390 mfbm으로 전주 가격인 $360보다는 $30, 8% 상승하였습니다. 그리고 전월 가격인 US$358 mfbm과 비교하면 $33, 9% 높았습니다. 1년전 같은 시기의 가격인 US$660 mfbm와 비교하면 $270, 41% 하락하였고, 2년전 같은 시기의 가격인 US$1,275 mfbm보다는 $885, 69% 낮았습니다.

2023년 6월 16이로 마감한 주의 Southern Yellow Pine 2×4 #2&Btr KD (RL) 동부 자역 가격은 US$410 mfbm으로 전주 가격인 US$425 mfbm보다는 $15, 4% 하락하였습니다. 그리고 전월 가격인 US$499 mfbm와 비교하면 $89, 18% 낮았습니다. 1년전 같은 시기의 가격인 US$685 mfbm와 비교하면 $275, 40% 하락하였고, 2년전 같은 시기의 가격인 US$1,090 mfbm와 비교하면 $680, 62% 하락하였습니다.

2023년 5월 뉴질랜드 제재목과 원목 수출 상황

2023년 5월 뉴질랜드 제재목 수출량은 전년 대비 8.2% 하락하여 124.1 thousand m3 이었고, 수출액도 18.1% 하락하여 $48.6 million이었습니다. 5월 뉴질랜드 제재목 수출 평균 가격은 10.9% 하락하여 $391.8/m3이었습니다.

2023년 5월 뉴질랜드 원목 수출량은 전년 대비 3.6% 감소하여 2,068.6 thousand m3 이었고, 수출액도 20.5% 하락하여 $185.8 million이었습니다. 2023년 5월 뉴질랜드 원목 수출 평균 가격은 23.2% 하락하여 $89.8/m3이었습니다.