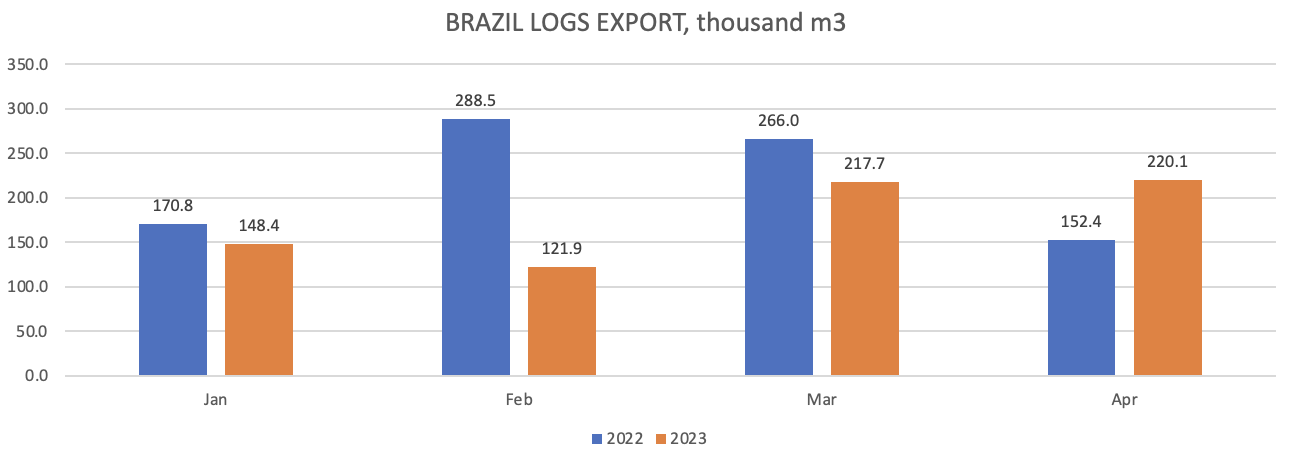
2023년 1사분기 러시아 목재 수출 상황

RosleInforg의 최근 보고서에 따르면, 2023년 1사분기 러시아 timber 수출은 전년 대비 20.9% 하락하였습니다. 같은 기간 동안 timber 운송량은 4.5 million m3으로, 전년 같은 시기의 5.7 million m3보다 하락하였습니다. 하락의 중요 원인은 러시아 timber에 대한 EU이 수입 금지와 러시아로의 관련 기계 부품 수출의 상당한 감소, 북미에서 러시아 timber 수입에 대한 높은 관세 때문 입니다. 이러한 요인들은 러시아 pine, spruce, 다른 침엽수 원목과 제재목 수출량에도 부정적인 영향을 주었습니다. RoslesInforga의 책임자 Pavel Chashchin에 따르면 2023년 초반부터 중앙 아시아, 동 아시아, 중동을 포함한 15개국의 목재 주요 공급지역인 동부 지역의 수출이 증가하였습니다. 새로운 파트너와 물류 방향을 빠르게 조정하는데 성공적 이었습니다. 식물 검역에 대한 중국의 부분적인 완화로 인하여 2023년 1사분기에 중국이 다시 한번 중요한 무역 파트너가 되었습니다. 2023년 1사분기에 중국과 우즈베키스탄 수출량이 러시아 전체 수출량의 74% 이상을 차지하였습니다. 참고적으로 작년 비율은 단지 56% 이었습니다. 러시아의 공식적인 자료에 따르면, 일부 아시아 국가들의 러시아 timber 수입은 의미 심장하게 성장하였습니다. 이란은 2.3% 증가하여 104,300 M3, 타지키스탄은 1.7배 상승하여 63,400 M3, 터키는 3.2배 증가하여 58,100 M3, 키르기스스탄도 1.4배 증가하여 70,100 cubic M3이었습니다.

2023년 1사분기 러시아 timber 전체 수출에서 중국 수출량은 지난해 같은 시기의 48.6%에서 증가하여 63.6% 이었습니다. 운송량도 3.5% 증가하여 2.878 billion m3 이었고, 홍콩으로의 수출량도 2.6% 상승하여 1.167 million m3이었습니다. 2023년 1사분기 중국의 러시아 timber 수입 전체 액수는 전년 대비 175.66% 증가하였습니다. 원목 수입은 전년 (195 million yuan) 대비 98.8% 상승하여 388 million yuan이었고, 제재목도 186% 증가하여 4.154 billion yuan이었습니다.
제재목 가격 하락으로 2022년 미국내 성장율이 감소

Webb Analytics의 연구인”건설 공급 150 (Construction Supply 150 : CS150)”의 결과에 따르면 하락한 제재목 가격으로 인하여 미국내의 Home Depot, Lowe’s, 다른 DIY 그룹이 지난 해에 비교적 낮은 성장율을 보여 주었습니다. 중요 수종 제재목 공장의 가격은 지난해 1월에서 12월사이에 62-73% 하락하였다고 Webb Analytics 회장이자 CS150 저자인 Craig Webb은 주목하였습니다. CS150의 대다수가 영향을 받았는데, Home Depot와 같은 거대 업체의 경우 2022년 제재목 판매가 전년 대비 0.8% 상승하여 단지 4.3% 상승만 있었다고 발표하였습니다. 참고적으로 2021년에는 제재목 판매가 전년 대비 18% 상승하였습니다. 즉 캐나다와 멕시코를 제외한 미국내의 Home Depot의 2022년 성장율은 4.3% 이었습니다. 그리고 이 보고서에 따르면 2022년 미국에서 Lowe’s의 성장율은 1.8% 이었습니다.

제재목 수요는 여전히 약한 상황

4월이 다 지나가지만, 건설용 침엽수 제재목의 봄 구매는 여전히 실현 되지 않았습니다. 즉각적으로 필요한 목재만 계속해서 주문하는 구매자들을 위하여 공급업체들은 풍부한 재고를 보유하고 있습니다. 그러면서 공급은 수요를 꽤 앞서는 상황을 유지하고 있습니다. 계속해서 일몰이 늦어지고, 기후가 개선되었지만 주택 건설이 역사적으로 정상적인 호황이지는 않은 것 같습니다. 최근에 계속되는 감산, 특히 캐나다 British Columbia에서의 감산으로 제재소들은 주문 파일은 2-3주내로 형성하고 있습니다.

미국에서 Western S-P-F 수요는 그럭 저럭 이었습니다. 비지니스는 심하게 지역적 그리고 생산 의존적 이었습니다. 기본적인 사이즈의 제재목과 stud이 전체 수요에서 가장 큰 비율을 차지 하였습니다. 경험 많은 관련업체들은 공급 과잉 시장이라고 생각하는 다수에게 판매하기 위하여 임시 변통을 고려 하고 있습니다. 하향 경향인 구매자들은 즉각적인 필요이사의 구매에 급할 것이 없다는 입장을 고수하면서 유통망에서 필요한 것을 충당하였습니다.

캐나다 공급업체에 따르면 Western S-P-F 시장은 계속해서 전형적인 봄철 가격 수준 도달에 어려움을 겪고 있습니다.거의 모든 제재목 가격은 지난주 수준을 유지하거나 약간의 편차가 위, 아래로 있었습니다. 가장 예외적인 제재목 사이즈는 2×10로, 세자리수의 하락으로 가격인 현실로 돌아왔습니다. 2차 공급업체들은 여전히 공급 과잉의 시장에 주목하였습니다. 대부분에 봄이 왔지만, 주요 소비 지역에서는 여전리 기후 문제가 대두 되고 있었습니다. 구매자들은 유통망을 통한 LTL과 혼합된 적재 비지니스를 선호하였습니다.

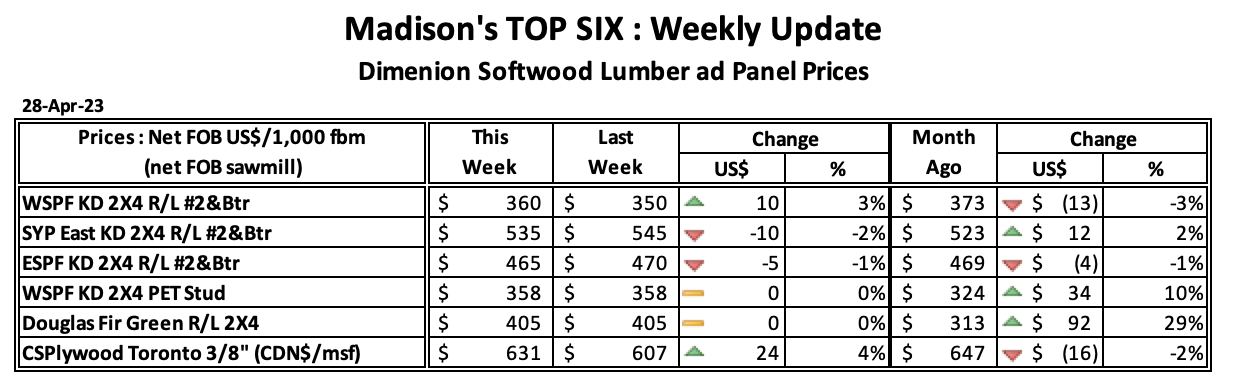
2023년 4월 28일로 마감한 주의 침엽수 제재목의 기준 가격인 Western Spruce-Pine-Fir 2×4 #2&Btr KD (RL)의 가격은 US$360 mfbm으로 지난 주와 보합세 이었습니다. 하지만 전월 가격인 $373보다는 $13, 3.0% 하락하였습니다. 1년전 같은 시기의 가격인 US$1,060 mfbm와 비교하면 $700, 66% 하락하였고, 2년전 같은 시기의 가격인 $1,330와 비교하면 $970, 73% 낮았습니다.

제재목 선물 가격은 전년 대비 57% 하락하여 팬더믹 이전 수준

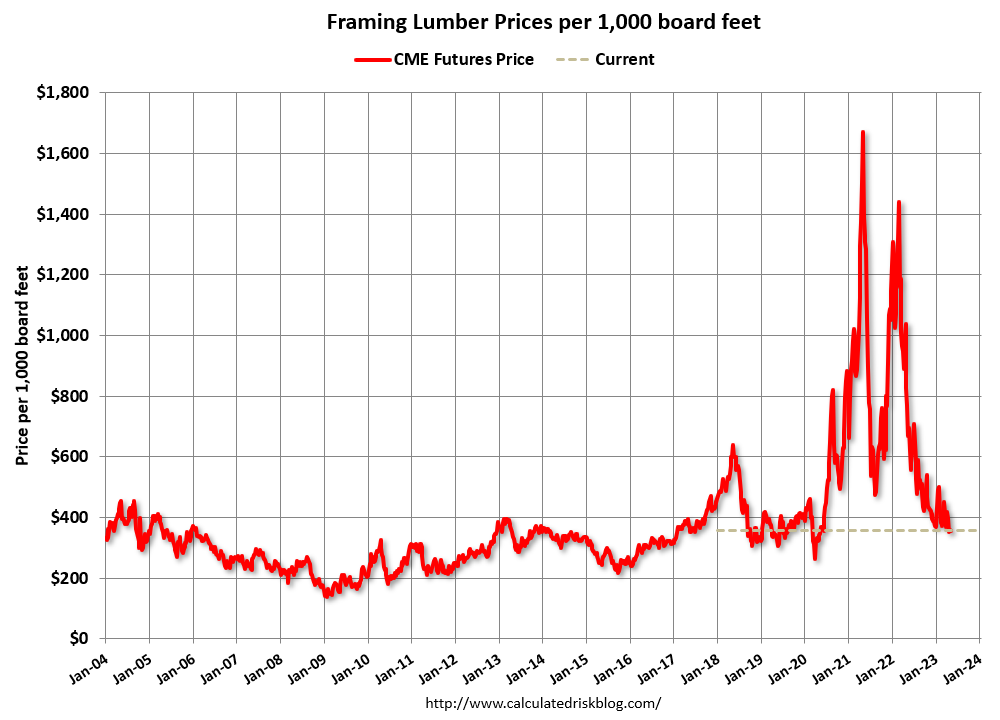
아래의 그래프는 5월 8일까지의 CME Random Length 골조용 제재목 선물 가격을 보여 주고 있습니다.

제재목 선물 가격은 현재 $356/1000 board feet인데, 이는 최고 $1,733에서 하락한 것이고, 전년 같은 시기의 가격인 $827보다 57% 하락하였습니다. 현재 가격은 팬더믹 이전 수준인 약 $400 이하 입니다. 대개는 4월 혹은 5월에 제재목에 대한 계절적 수요가 어느 정도 생성되고, 제재목 가격이 상승합니다. 하지만 올해는 주택 부진으로 인하여 봄철에 가격이 상승이 크지 않은 상황 입니다.

2023년 2월 캐나다 제재목 생산량은 9.8% 하락

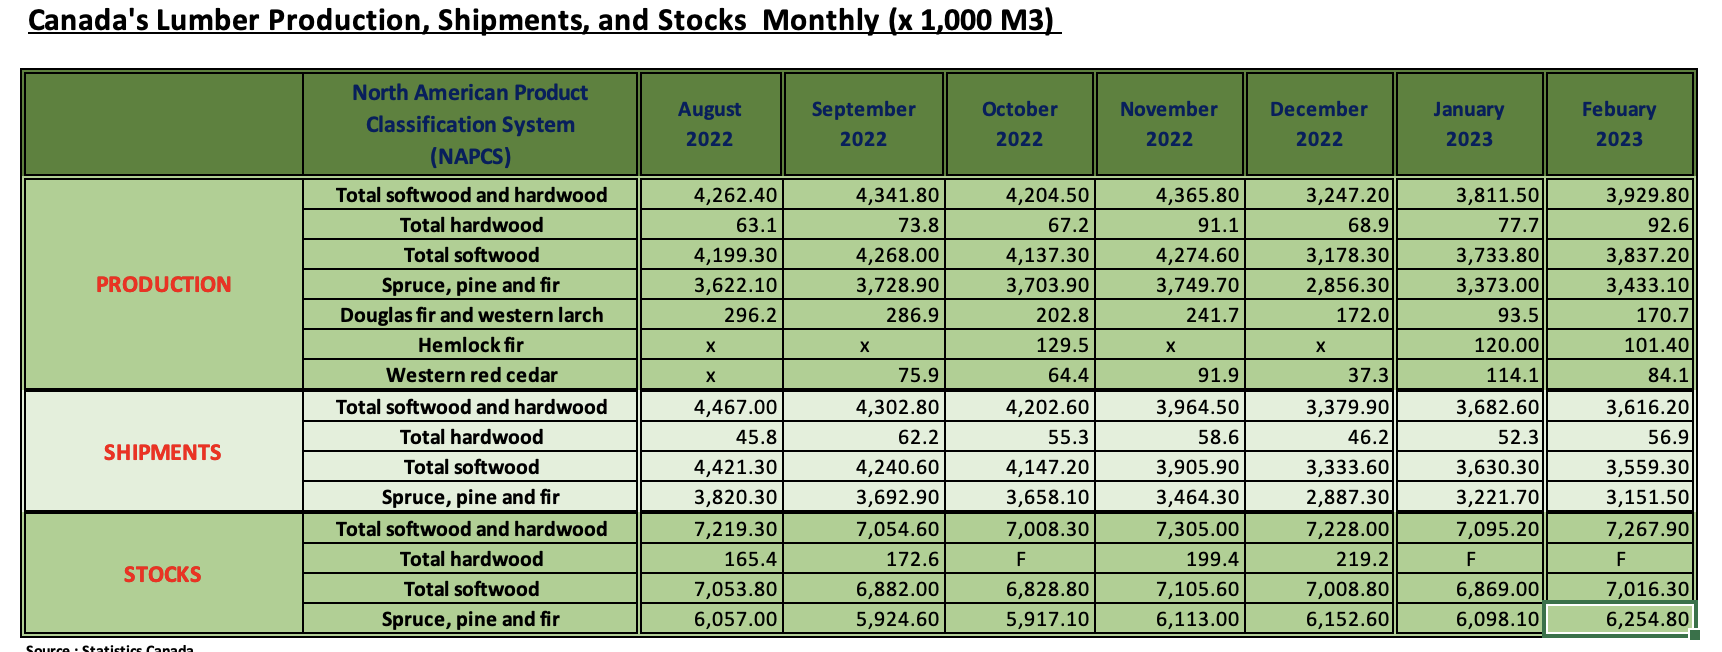
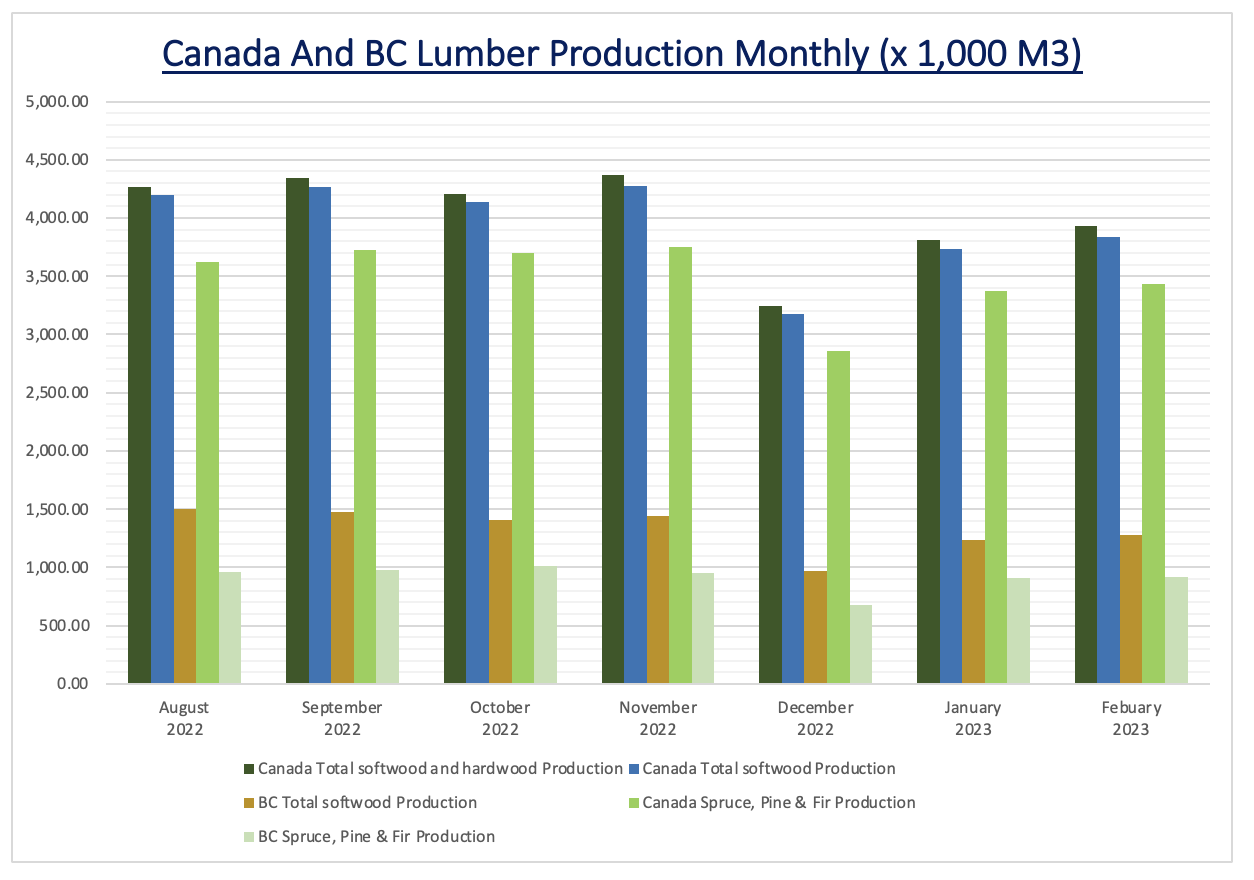
2023년 2월 캐나다 제재목 생산량은 1월보다 3.1% 증가하여 3,930 thousand m3이었지만, 2022년 2월보다는 9.8% 감소하였습니다. 2월 캐나다 제재소들의 제재목 운송량은 1월보다 1.8%, 2022년 2월보다는 3.1% 하락하여 3,616 thousand m3이었습니다. 2023년 1사분기 캐나다 제재목 수출량은 전년 대비 5.0% 하락하여 7,686 thousand m3이었고, 수출량도 52% 하락하여 $1,572 million이었습니다. 제재목 수출 평균 가격도 49% 하락하여 $205/m3이었습니다.

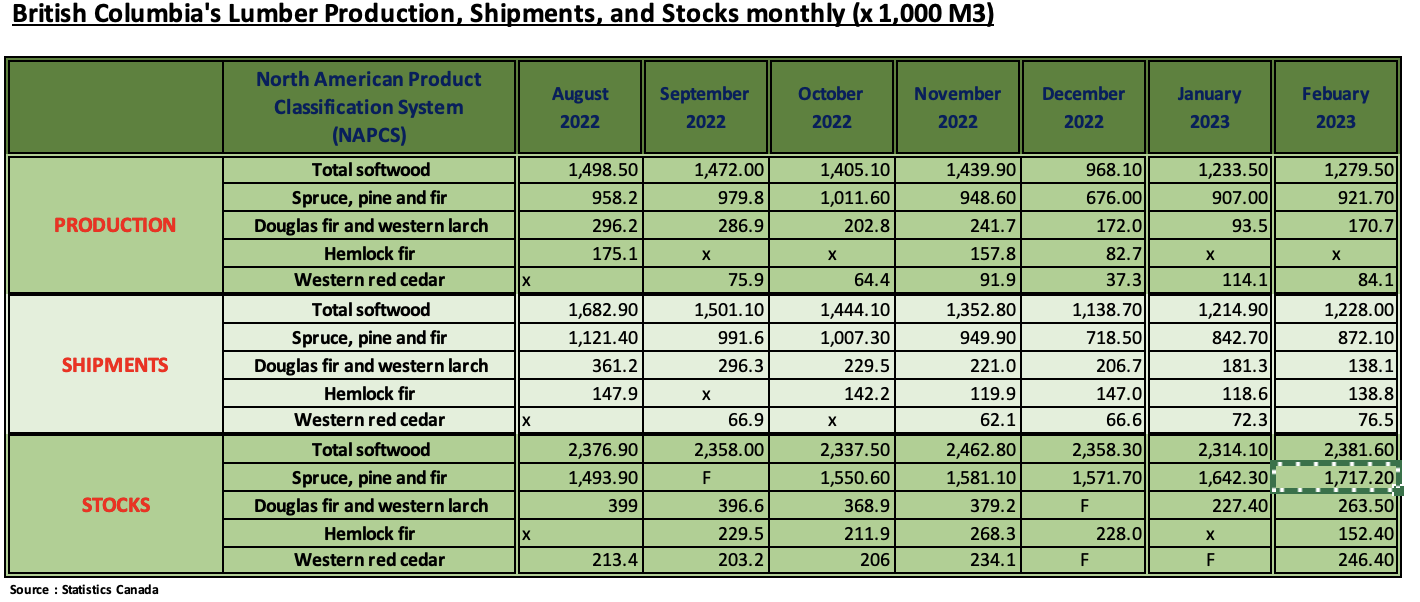
캐나다 BC의 제재목 생산업체들은 2022년 한해 동안 적어도 1.7 billion board feet 감산을 하였고, 2023년 1사분기에도 추가적인 공장 폐쇄가 발생하였습니다. 원목 가격 상승, 하락하는 제재목 가격, 산업에 충격을 주는 정부 정책들의 결과로 공장 폐쇄가 이어졌다고 Russ Taylor Global은 분석 하였습니다. 2023년 1사분기 북미의 전체 감산량 중에서 BC 공장들은 약 70%를 차지하였고, 이외의 캐나다 생산량은 1월에 변화가 없었습니다.

2023년 1사분기 캐나다 제재목 수출은 5% 하락

2023년 1월에서 3월까지 캐나다의 제재목 수출량은 7,686 thousand m3으로 전년 대비 5% 하락하였고, 수출액도 52% 하락하여 $1,572 million이었습니다. 그리고 제재목 수출 평균 가격도 49% 하락하여 $205/m3이었습니다. 같은 시기동안 캐나다 제재목의 미국 수출은 전체의 88%를 차지하였고, 두번째는 중국으로 6%, 그 다음은 일본과 대만으로 각각 2.6%, 1.1% 이었습니다. 캐나다 제재목의 미국 수출량은 전년 대비 7.3% 감소하여 6,746 thousand m3이었지만, 중국 수출량은 전년 대비 116% 증가하여 199 thousand m3이었습니다.

2023년 북미 제재목 수요는 6-7% 하락할 것이라는 Russ Taylor Global의 예상

2023년 북미 제재목 수요는 6-7% 하락할 것이고, 2023년 전반기에 커다란 애로 상항이 발생할 것이라고 Russ Taylor Global는 예측하였습니다. 미국 남부지역의 제재목 생산량 성장은 믿어지지 않을 정도 입니다. 2018년부터 2022년에 새로운 생산량 설치는 약 7 billion bf (11 million m3)이었습니다. 하지만 생산량은 단지 50%만 증가하였는데, 그 이유는 COVID 문제와 연관된 착수 연기되었기 때문입니다. 하지만 기존 프로젝트에서는 여전히 생산량이 증가하고 있습니다. Forisk자료에 기초하면, 개발가능한 프로젝트와 생산량 확장 프로젝트를 통하여 2022년에 가동한 제재소의 생산량은 1.3 billion bf 이었습니다. Forisk의 예상에 따르면 2023년 남부 제재 용량이 가동은 추가의 1.8 billion bf일 것이고, 2024년 말에는 또 다른 1.2 billion board feet 용량이 완성될 것 입니다. 향후 몇 년 후에 Southern yellow pine 제재목의 가용성은 크게 증가할 것이고, 이는 운영 비용이 상승하는 캐나다 British Columbia (BC)와 같른 북미 지역에 압력을 가할 것 입니다. 이와 반대로 캐나다 BC는 2022년에 제재목 생산량이 적어도 1.7 billion board feet이었고, 가장 큰 이유는 상승하는 원목 가격과 제재목 가격 하락의 결과 입니다. BC 공장들의 감산과 폐쇄는 2023년 1월에서 3월에도 계속되었습니다. 5곳의 pulp 공장도 제재소에서 발생하는 잔여 chip의 부족 때문에 감산하였습니다. 이런 상황은 꽤나 전례 없는 상황입니다. BC는 처녀림 (old growth) 집행 연기, 조경 계획 주도, 북미산 순록 카리부 보호, 기존 산림 허가 소유자에서 캐나다 원주민 (First Nations)으로의 사용권 이전을 포함한 좀 더 시의에 적절하지 못한 정부 정책들로 계속해서 어려움을 겪고 있습니다. 또 다른 중요 요인은 beetle로 인한 계속되는 손실과 산불의 영향입니다.

2023년 1사분기에 북미의 전체 감산인 400+ million bf (640,000 m3)에서 BC 공장들의 감산이 약 70%를 차지하였습니다. 2023년 1사분기에 BC 공장들의 영원한 폐쇄로 인하여 1 billion bf (1.6 million m3, net)의 생산량이 추가적으로 하락하였습니다. 2023년 1월에 캐나다 나머지의 생산량은 큰 변화없이 38 million bf이었습니다. 심지어 감산과 폐쇄에도 시장 수요에 비하면 제재목 생산량과 북미에서의 유럽 제재목 수입량은 과다하였습니다. 2023년 1월과 2월 미국의 유럽 제재목 수입량은 전년 대비 64% (+171 million bf; +270,000 m3, net) 상승하였지만, 2023년 2월만의 수입량은 1월에 비하여 43% (–120 million bf, –190 million m3) 하락하였습니다. 2023년 2월의 경우 독일에서의 수입량은 36% 하락하였고, 스웨덴과 라트비아애서의 수입량도 가각 61%, 97% 감소하였습니다. 이런 수입량 하락의 원인은 미국 제재목 가격이 약화되고, 유럽 다른 시장에서의 기회들이 개선되었기 때문입니다. 그러면서 미국 항구에서 유럽 제재목 재고 수준은 낮아지고, 적어도 가격이 상승하지 않으면 2사분기 수입량도 감소될 것으로 예상하고 있습니다. 너무 적은 수요에 너무 많은 공급이 다시 한번 추적하면서, 유럽의 일부 국가와 북미의 고비용 지역에 손실 상황이 발생할 것 입니다. 그러면서 2023년 2사분기는 어려운 상화이 되고, 아마도 2023년 전체가 힘들어 질 것이라고 Russ Taylor Global는 예상하였습니다.

Interfor는 제재목 시장의 변동성을 예상

Interfor Corporation는 북미 제재목 시장의 단기적으로는 변동성을 유지할 것이라고 예상하였습니다. 경제는 인플레이션 압력, 상승하는 이자율, 노동력 부족, 지정학적 불확실성 조정을 계속하면서 북미 제재목 시장은 단기적으로 변동적이라고 예상됩니다. 중기적으로는 제재목 시장은 근본적으로 우호적인 공급과 수요 펀더멘털즈로부터 혜택을 받을 것이라고 Interfor는 예상하였습니다. 긍정적인 제재목 수 요인은 미국 주택 재고의 노령화, 가용한 주택의 부족, 다양한 인구적 요인을 포함하고 있습니다. 중요한 프로젝트의 완공의 연장, 타임 라인 증가, 노동 가용성과 전세계 원자재 가용성의 제한 증가로 제재목 공급의 성장은 제한될 것이라고 예상되고 있습니다. 회사가 수익을 최대화하기 위하여 다각적인 운영이 필요합니다. 다수의 지역에서 운영의 다양한 포트폴리오 유지하는 Interfo 전략으로 회사는 리스크를 줄이고, 동시에 경기 순환에서 자본 이익율를 최대화 할 수 있습니다. 계속되는 전세계적인 경제적 그리고 지정학적 불확실성에도 불구하고 전략 계획을 계속 밀고 나갈수 있게 하는 강한 대차 대조표와 상당한 유동성으로 Interfor는 유리한 위치를 자리 잡고 있습니다. 만약에 제재목 시장 하강이 지속된다면, Interfor는 설비 투자와 영업 자본 수준을 의미있게 감소하는 유연성을 유지하고, 수요에 맞추어 제재목 생산을 상황에 앞서서 조정할 것 입니다.