제재목 가격은 하락하고 있지만, 팬더믹 이전수준으로 복귀는 예상하지 않는 전문가들

최근에 제재목 가격이 하락하고 있지만, 증가하는 수요와 제한된 공급때문에 침엾 제재목 가격은 팬더믹 이전 수준보다는 높게 형성될 것이라고 산업의 전문가들은 예상하고 있습니다. 캐나다 천연 자원부 (Natural Resources Canada)에 따르면, 2021년 3월에 Eastern spruce-pine-fir는 US$1,400/thousand board feet에 판매되었고, Western spruce-pine-fir는 $1,200에 판매되었습니다. 참고적으로 2020년 3월의 판매 가격은 $550에서 $600/1,000 board feet 범위이었습니다. 최고 가격을 기록한 5월 중순의 가격은 $1,600/1,000 board feet 이상이었습니다. 그 이후에 최고 가격의 약 1/3이 하락하면서 현재 가격은 대략 $500/1,000 board feet 수준입니다. 하지만 소매업자들은 높은 가격으로 제재목을 구입하여 재고를 충당하였기 때문에 현재 시장에 하락한 현재 가격을 충분히 반영하지 못하고 여전히 높은 수준으로 판매를 하고 있습니다.

Forest Economic Advisors (FEA)의 원장 Paul Jannke는 현재 제재목 가격이 더 이상 많이 하락하지 않을 것이라고 경고하였습니다. Jannke에 따르면 주택 신축이 증가하면서 침엽수 제재목 수요는 지난 5년간 최고로 강세를 보이고 있습니다. 지난 10년간의 소나무 병충해 (pine beetle) 감염이 캐나다 BC 내륙에서의 목재를 거의 40% 감소시키면서 공급을 제한하고 있습니다. COVID-19 팬더믹 이전에 제재목의 5년 평균 가격은 약 $380이었다고 Jannke는 발표하였습니다. 하지만 미래를 예상해 보면 산업 전문가들은 제재목 가격의 새로운 평균은 $500-$550/1,000 board feet가 될 것이라고 추산하고 있습니다.
2021년 2사분기 Stora Enso 매출은 급상승

2021년 2사분기동안 Stora Enso는 제재목과 목재 생산물을 1.247m m³ 판매하였습니다. 이는 전년대비 13.5%, 2021년 1사분기 대비 12.0% 상승하였습니다. 이런 상승 이유는 유럽과 북미에서의 평균 이상의 수요와 대부분의 품목들이 높은 가격으로 판매되었기 때문입니다.

많은 장점을 지니고 있는 것으로 판명된 대규모 상업 건축 프로젝트에 회사는 초점을 맞추고 있습니다. 현재 진행되고 있는 프로젝트는 670건으로 전년 대비 4% 상승하였습니다. 평균 프로젝트 규모는 20% 커지고 있습니다. 수요를 충족을 계속하기 위하여 회사는 현재 cross-laminated timber (CLT) 생산량 증설을 위하여 투자하고 있습니다. 4번째 CLT 공장이 체코 Ždírec에 건설 중이고, 2022년말에 완공이 될 예정입니다. 이 공장의 연간 생산량은 100,000 m³으로 계획하고 있어, 회사 전체의 연간 생산량은 390,000 m³이 될 것으로 생각하고 있습니다. 판매량과 판매 가격이 상승하면서 2사분기 매출수익은 37.7% 상승하여 €477m이었습니다. 높은 판매 이익으로 인하여 EBITDA는 거의 3배상승하여 €111m이었고, EBIT도 거의 4배 상승하여 €100m이었습니다. 영업자본수익률 (ROOC : Return on operating capital)은 65.8%로 새로운 기록을 갱신하였습니다.

Interfor는 캐나다 British Columbia내의 제재목 생산이 붕괴

현재 진행중인 산불의 영향과 원목 공급에 대한 다른 요인들로 인하여 2021년 3사분기 캐나다 British Columbia주 내륙 제재소들의 생산이 붕괴될 것이라고 캐나다 제재목 회사인 Interfor가 발표하였습니다. 현재 정보에 기초하면, Interfor는 최소 50 million board feet 생산이 감산하게 될 것으로 예상하고 있습니다. 기후 조건에 좌우되겠지만 8월 감산은 확정되었고, 9월 혹은 그 이후의 감산 간가능성도 무시할 수 없습니다. BC 내륙 산불 관리청 (British Columbia Interior Wildfire Service)의 최근 전망에 따르면 대부분의 BC 지역이 정상보다 높은 기온과 건조가 올 여름과 초가을까지 유지될 것으로 예상하고 있습니다. Inter의 경우 BC 내륙에서 생산하는 제재목양이 지난 12개월 동안 약 725 million board feet으로 회사 전체 생산량의 26%를 차지하였습니다. Interfor는 북서부 지역에서 발생하는 산불들과 이와 연관된 Washington주와 Oregon주의 원목 공급 영향을 주시하고 있습니다.

독일 인플레이션은 지난 13년동안 최고

독일 연방 통계청이 발표한 자료에 따르면 독일의 인플레이션은 지난 13년간 최고를 기록하고 있습니다. 세계에서 4번째로 큰 경제 규모를 유지하는 독일 경제의 2021년 7월 인플레이션은 전년 대비 3.1% 상승하였습니다. 이런 인플레이션 폭등은 지난 10년간 가장 높은 수준을 기록하였고, 2008년 금융 붕괴 이후 가장 높았습니다. 즉 2008년 8월이후 독일의 연간 인플레이션 비율이 3% 이상 상승한 것은 이번이 처음입니다. 그리고 유럽 다른 대부분의 국가들보다 더 빠른 속도로 인플레이션이 일어나고 있습니다. 부가가치세, 새로운 탄소세, 물가 변화를 계산하는 생산물들의 가중치에 대하여 작년에 일시적으로 낮춘 것이 주요 이유가 되고 있습니다. 하지만 독일 중앙 은행장인 Jens Weidmann에 따르면, ECB의 낮은 이자율 환경이 너무 장기적으로 지속될 것이라는 예상이 걱정이라고 하였습니다. 그의 고문들은 2021년 말에 독일 인플레이션이 5%에 이를 것이라고 예상하고 있습니다. 독일은 원자재의 전세계적 부족 충격에 고생하고 있습니다. 치솟는 비용과 반도체, 금속, 플라스틱, 목재와 같은 원자재 부족으로 인하여 독일 공장들이 어려움을 겪으면서 생산 제품의 가격은 상승하고 있습니다. 그리고 팬더믹으로 인하여 컨테이너 운송 노선에 병목 현상이 발생하면서 제조업에 또다른 고민을 더하게 되었습니다.

유럽 최대 경제의 최근 경제 뉴스는 유럽 중앙 은행(ECB : European Central Bank)가 인플레이션 전망을 재검토하라고 압력을 가하고 있습니다, 중안은행은 최근 인플레이션 목표치를 2%로 상향 시켰지만, 목표치에 근접한 모든 국가들에게 추가의 경기 부양 대책을 도입해야 하는 가능성에 직면하고 있습니다. 스페인의 통계청에 따르면 2021년 7월 스페인의 인플레이션은 2.9%이었고, 6월에는 2.7% 이었습니다.

뉴질랜드 원목 동향

2021년 7월 뉴질랜드 수출 원목의 부두 가격 (AWG : At Wharf Gate)은 6월과 비교하면 평균적으로 $8-9/JASm3 하락하였습니다. 위치에 따라 가격의 변이 범위폭이 컸는데, 뉴질랜드 Gisborne에서의 초과 정박 (demurrage) 비용 때문입니다. 혼잡한 선박 상황이 AWG 원목 가격에 영향을 미치고 있습니다. 그러면서 원목 수출업체들은 다른 시장 전략으로 접근하였습니다. 중국의 경우 더운 여름으로 인한 일반적인 생산력저하에 더불어 중국 정부가 제재소들을 장쑤성 타이창에서 이전하라고 강요하면서 상황이 악화되었습니다. 인도 원목 시장은 투티코린 지역에서 시작된 원목 부족에서 회복되는 기미를 보여주고 있습니다. PF Olsen 원목 가격 지표는 6월 $143에서 $4 하락하여 7월에 $139로 발표하였습니다. 2년 연속 평균보다는 $16 높았고, 3년, 5년 평균보다는 $14 높았습니다.

2021년 1월에서 5월까지 러시아 원목과 제재목 수출 상황

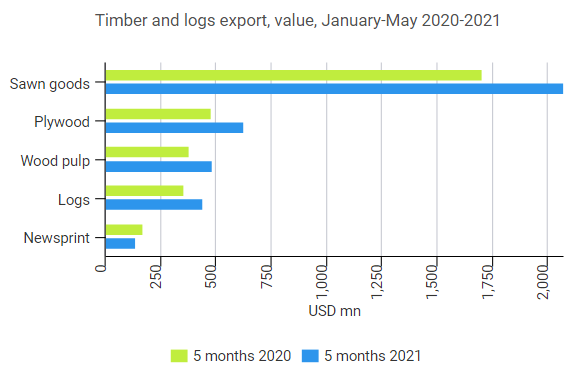
러시아 관세청 자료에 따르면 2021년 1월에서 5월까지 러시아 제재목 수출량은 전년 대비 4.2% 하락하여 7 million ton이었고, 수출액은 21.3% 상승하여 $2.1 billion이었습니다. 같은 기간 동안 러시아 원목 수출량은 전년 대비 16.8% 증가하여 5.8 million m3이었고, 수출액도 24.5% 상승하여 $440.4 million이었습니다. 러시아 합판 수출량도 전년 대비 9.9% 성장하여 1.3 million m3, 수출액도 31.4% 증가하여 $627.5 million이었습니다. 목재 pulp 수출량은 전년 대비 1.1% 감소하여 885.3 thousand ton이었지만, 수출액은 26.6% 증가하여 $483.7 million이었습니다. 같은 기간 동안 신문용지 수출량은 22.3% 하락하여 382.7 thousand tons이었고, 수출액도 17.9% 하락하여 $138.6 million이었습니다.

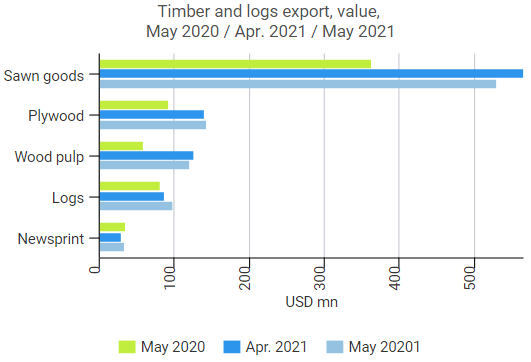
2021년 5월 한달 동안 러시아 제재목 수출량은 전년 대비 7.2% 상승, 전월 대비 4.2% 하락하여 1.7 million ton이었고, 수출액은 전년 대비 46.1% 상승, 전월 대비 6.2% 하락하여 $530.2 million이었습니다. 2021sus 5월 러시아 원목 수출량은 전년 대비 17.6% 상승, 전월 대비 11.5% 상승하여 1.3 million m3이었고, 수출액은 전년 대비 19.6%, 전월 대비 13.2% 증가하여 $97.7 million이었습니다. 5월 러시아 합판 수출량은 전년 대비 16.3% 상승, 전월 대비 12.7% 하락하여 252.1 thousand m3, 수출액은 전년 대비 54.5%, 전월 대비 1.6% 성장하여 $142.6 million이었습니다. 목재 export 수출량은 전년 대비 32.7% 상승, 전월 대비 16.6% 하락하여 175.4 thousand tons이었고, 수출액은 전년 대비 2배 상승하였지만, 전월 대비 5.1% 하락하여 $119.9 million이었습니다. 신문 용지 수출랴은 전년 대비 21.8% 하락하였지만, 전월 대비 5.1% 상승하여 83.1 thousand tons이었고, 수출액은 전년 대비 3.7% 하락하였지만 전월 대비 13% 상승하여 $33.8 million 이었습니다.

약 4,000 회사들에 영향을 미칠 러시아 원목 수출 금지

2020년 1월 1일부터 러시아 침엽수 원목과 고가치의 활엽수 원목 수출이 중단될 예정입니다. LesEGAIS에 따르면 이런 원목 수출 금지가 약 4,000 회사들에게 영향을 주게 된다고 분석 하였습니다. 러시아 연방 관세청 자료에 따르면 2020년 벌목된 목재의 7.2%, 15.5 million m3 원목이 수출되었습니다. 지역별로 살펴보면 Khabarovsk (2.7 million m3), Vologda (2.2 million m3), Irkutsk (1.9 million m3), Primorsky (1.6 million m3), Leningrad (1 million m3), Krasnoyarsk (800 thousand m3), Karelia (700 thousand m3)이었고, 이들 지역에서의 원목 수출은 러시아 전체 원목 수출량의 70%를 차지 하였습니다. 수출액으로 살펴보면 원목과 목재 생산품 전체 수출액의 42%를 극동지역으로 최고를 차지하였습니다. 원목 수출 금지에 대한 위험성을 최소화하고, 제조 용량을 증가시키기 위해서는 극동 연방 지구와 관계하여 작업을 하는 방법을 모색하는 것이 권장되고 있습니다. 러시아 경제 개발부 (Ministry of Economic Development of Russia), 러시아 극동 개발부 (Ministry for the Development of the Russian Far East)는 극동지역에서 목재 가공을 원장하고 부흥시키기 위한 로드맵을 작업하고 있습니다. 러시아 천연 자원부 (Ministry of Natural Resources of Russia)와 러시아 산업 무역부 (Ministry of Industry and Trade of Russia) 2030년까지 산림 복합체 개발 전략 완료를 위한 행동안을 기초하고 있습니다.

코로나에도 불구하고 2020년 EOS 침엽수 제재목 생산량은 상승

제재 산업 유럽 조직 (EOS : European Organization of the Sawmill Industry)의 12 회원국들의 2020년 침엽수 제재목 생산량은 전년대비 1.0% 증가하여 85.86million m³이었습니다. 이는 0.6% 하락한 2019년 생산량을 보상하였고, 2018년 생산량 85.53million m³을 넘었습니다.

생산량이 증가한 이유는 시설 확충으로 생산량이 증가하였는데, 특히 중앙 유럽과 핀란드에서 두드러졌습니다. 코로나와 관련된 제한들이 벌목에 부정적인 영향을 주지 않았던 것도 하나의 요인입니다. 이런 요인 들때문에 유럽 전역의 비관적인 경제 발전 분위기에서 제재 산업은 분리가 가능하게 되었습니다. 2021년 6월 24일 핀란드 헬싱키에서 개최된 총회에서 발표된 2020/2021 EOS 연간 보고서에 따르면, 유럽 대부분의 지역에서 벌목 활동이 활발히 이루어졌고, 특히 중앙 유럽과 스웨덴 남부 지역에서의 대규모 훼손된 나무들 때문에 이용 가능한 원목량이 충분하였습니다. 하지만 2020년 하반기에 병충해로 손상된 나무가 예상보다 적어지면서 지역적인 공급 부족이 발생하였습니다. 다수의 제재소들 생산량이 증가하고, EU이외 국가들 에서의 제재목 판매가 증가하면서 제재목 수출은 25% 이상 상승하였습니다. 영국으로의 수출이 1등을 차지하였고, 전체 수출의 10%를 차지하였습니다. 그 다음으로는 중국과 미국이었습니다. 중국의 경우 수요 회복이 시장 참여자들의 예상보다 빠르게 회복되었습니다.

구매자들의 구매가 재개되면서 제재목 가격은 보합세

캐나다 Victoria Day와 미국의 독립 기념일의 이중 휴가기간에 제재목 가격이 하락하면서, 5주 연속 하락하였습니다, 하지만 이들 휴가가 지난 한주동안 대부분의 제재목은 실질적인 보합세를 보여주었고, 이는 공급과 수요 균형의 안정화 가능성을 암시하였습니다. 제재목 가격이 현재 수준을 유지할지 혹은 하락할 지는 아무도 알 수 없습니다. 다시 상승할 수도 있을까? 아니면 하락할까? 향후 몇 주가 지나면 그 결과를 알 수 있습니다. 하지만 현재 사항에서 가장 확실한 한가지는 제재목 가격이 지난 10년간 유지해온 정상적인 수준인 $300대로는 돌아가지 않을 것입니다. 2021년 5월로 돌아가보면, 제재목 가격은 역사적으로 최고가를 기록하였고, 그 수준을 몇주간 유지하였으며, 구매자들은 가격 하락을 기대하며 구매를 연기하였습니다. 현재, 결국은 그런 상황이 왔지만, 억눌린 수요는 미미하지 않았습니다. 생산업체의 입장에서, 이들의 목표는 주문 파일들을 충분하게 유지하는 것이고, 제재소들은 급격한 카운트 오퍼를 즐기고 있습니다. 판매량을 증가시키기 위하여 낮은 가격으로 판매를 하였고, 2-3주안에 생산을 늘리려고 재촉하고 있습니다.

7월 8일로 마감한 한주동안 미국에서 Western S-P-F sales 활동은 잠잠하였습니다. 하지만 7월 4일 휴일이후에 시장 참가자들이 일제히 돌아오면서 수요는 증가하였습니다. 제재목 가격은 1차와 2차 수준의 공급자들 사이에서 폭 넓게 다양하였습니다. 그리고 제재소들은 카운트 오퍼들을 잘 처리하였습니다. 캐나다 Western S-P-F 제재목 생산업체들은 7월 8일로 마감한 한주동안 적절한 양을 판매하였습니다. 특히 독립 기념일이후에 한주의 중순부터 미국 구매자들이 돌아오면서 판매가 증진되었습니다. 구매자들이 결정권에 적극적이면서, 많은 카운트 오퍼를 제세하고, 가격과 운송 시기의 가장 이상적인 조합을 위해 쇼핑을 하기 때문에 수요가 꾸준하였다고 1차, 2차 공급업체들은 보고하였습니다.

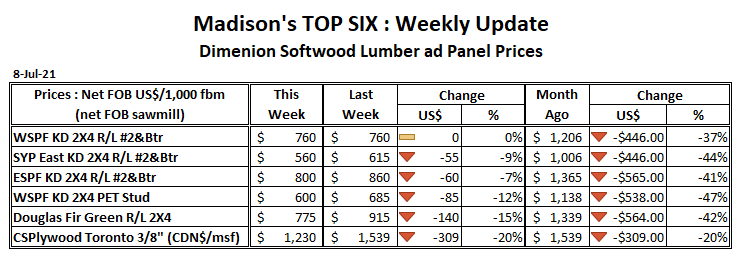
제재목 가격이 몇주간 큰 폭으로 하락한 이후에, 2021년 7월 8일로 마감한 한주 동안 구조용 침엽수 제재목의 기준 가격인 Western S-P-F KD 2×4 #2&Btr.의 도매 가격은 보합세를 유지하면서 US$760 mfbm이었습니다. 이 가격은 한달 전 ($1,206)과 비교하면 $446, 37% 하락하였지만, 일년 전 가격 (US$504 mfbm)가 비교하면 $256, 51% 높았습니다.

칠레 합판 수출량은 하락하였지만 수출액은 상승

2021년 1사분기 칠레의 radiata pine 합판 수출량은 92,265 ton으로, 최저를 기록한 2020년 1사분기 수출량과 비교하면 6.2% 낮았습니다. Instituto Forestal (Infor)의 보고에 따르면, 2014년 1사분기(55,432 ton) 수출액이 가장 낮았습니다. 일반적으로 수출량은 100,000 ton 이상이었는데, 2020년 2사분기는 +15.0%, 113,638 ton, 3사분기는 +2.8%, 123,419 ton, 4사분기는 +7.7%, 116,546 ton이었습니다. 2021년 1사분기를 급격한 하락(-17.9%)으로 시작하였지만, 2020년 한해 동안의 수출량은 1.1% 증가하여, 451,920 ton이었습니다.

2021년 1월 칠레 합판 수출량은 32.7% 증가하여 41,675 ton이었지만, 2월 수출량은 29.9% 하락하여 23,593 ton이었습니다. 그리고 3월 수출량은 18.8% 하락하여 26,997 ton, 4월 수출량도 19.6% 감소하여 28,808 ton이었습니다. 그래서 2021년 1월에서 4월까지 칠레 수출량은 전년대비 8.8% 하락하여 121,073 ton이었지만, 평균 가격 (US$927.6/ton FOB) 상승으로 수출량은 전년대비 17.1% 상승하여 US$ 112.3 million이었습니다.