2024년 5월 31일로 마감한 주의 Madison 제재목 가격 지수는 US$417 mfbm으로 전주 US$417과 비교하여 변화없이 유지되었습니다.
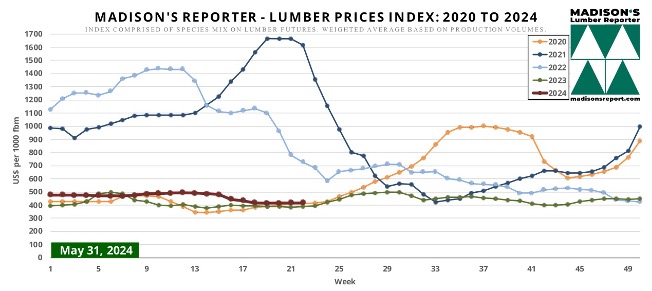
Madison 제재목 가격 지수는 선물(WSPF, ESPF, Douglas fir, Hem-Fir)로의 동일 수종을 이용하여 구성되어 있습니다. 그리고 지난 몇 년 동안의 북미 생산량 비율에 기초한 가중 평균을 사용하고 있습니다.


04 Tuesday Jun 2024
Posted in Uncategorized
2024년 5월 31일로 마감한 주의 Madison 제재목 가격 지수는 US$417 mfbm으로 전주 US$417과 비교하여 변화없이 유지되었습니다.
Madison 제재목 가격 지수는 선물(WSPF, ESPF, Douglas fir, Hem-Fir)로의 동일 수종을 이용하여 구성되어 있습니다. 그리고 지난 몇 년 동안의 북미 생산량 비율에 기초한 가중 평균을 사용하고 있습니다.
03 Monday Jun 2024
Posted in Uncategorized
2024년 2사분기 중반에 중국 제조 분야의 비지니스 조건들은 급격하게 개선되었습니다. 새로운 주문이 증가하면서 생산 성장은 가속화되고 있으면서 구매 경기와 밀린 작업이 증가하고 있습니다. 하지만 회사들은 개선되는 정서에도 불구하고 더 많은 고용에 망설이고 있습니다. 투입 가격 인플레이션은 7개월 최고를 기록하였지만, 평균 판매 가격은 안정적으로 유지되었습니다. 구매 관리자 지수(Purchasing Managers’ Index : PMI)는 4월 51.4에서 5월에 51.7로 상승하여 지난 23개월동안 가장 빠르게 성장하였고, 7개월 연속으로 상승하였습니다. 2022년 상승한 새로운 작업 유입과 강한 수요로 인하여 2022년 6월이후 가장 빠른 속도로 제조 생산이 상승하였습니다. 구매 경기도 상승하였고, 구매 재고는 증가하였습니다. 반대로 빨라진 외부 운송과 3개월 연속으로 짧아진 납품 소요 시간 때문에 완성품 재고는 하락하였습니다. 2021년 9월이후 밀린 작업은 빠른 속도로 증가하고 있습니다. 회사들은 여전히 고용에 신중하면서, 고용 수준은 4월보다 늦은 속도로 하락하고 있습니다. 철, 플라스틱, 에너지 비용의 상승으로 인하여 204년 5월에 중국 제조업체의 투입 비용은 상승하였습니다. 지난 3개월동안 처음으로 수출 제반 비용이 증가하였습니다. 지방적으로 그리고 국제적으로 높아진 시장 수요 예상과 더불어 중국 제조업체 개선속의 정서는 미래 생산에 힘이 됩니다. Caixin Insight Group의 수석 경제학자인 Dr. Wang Zhe는 경제가 안정되고 회복되지만, 고용과 수요 지속에 대한 압력때문에 자국 수요와 고용을 부양시키는 더 강력한 정책이 필요하다고 언급 하였습니다.
03 Monday Jun 2024
Posted in Uncategorized
중국의 원목 재고는 하락하여 현재 대략 3.2 million m3이었는데, 침엽수 원목 특히 뉴질랜드 radiata pine 원목 재고가 감소하였습니다. 일일 물동량은 70,000 – 75,000 m3 범위로 꾸준하게 유지되고 있습니다. 중국에서 A 등급 pine 원목의 판매 가격은 5월에 평균적으로 $116으로, 수출업체들은 6월에 가격 상승을 예상하고 있습니다. 원목 공급 조정은 중국에서의 광범위한 경제 경향과 전략 방안을 반영합니다.
부동산 분야의 어려움에 대응하기 위하여 중국 당국은 시장 활성화 목적의 방안을 도입하였습니다. 광역 지자체들이 판매되지 않은 주택을 구입하기를 촉구하여 주택이 가용화 되도록 전환하고 있습니다. 동시에 중화 인민 은행(People’s Bank of China : PBOC)는 이런 구매를 도와주는 300 billion yuan ($41.5 billion) 융자 프로그램을 발표하였습니다. 추가적으로 중앙 정부는 지방 정부 소유의 회사들이 미판매 주택을 구매하기 위하여 $69 billion의 자본을 증가하는 산업 은행의 지원을 장려하고 있습니다. 상승하는 주식 가격에도 불구하고 건설에서의 영향은 완만하여 투기적인 건설을 넘어 지속 가능한 개발 방향으로 전환하고 있다는 것을 반영하였습니다.
PF Olsen의 보고서는 뉴질랜드 산림 소유주와 원목 수출업체들에게 특히 벌목 조건이 개선되는 뉴질랜드 여름 동안에 하락하는 수요에 조정하라는 권고를 하였습니다. 4월에 뉴질랜드 원목의 중국 수출은 전년대비 15% 하락하여 1.48 million m3이었지만, 2024년 1월에서 4월까지 뉴질랜드 원목의 중국 수출량은 전년대비 23% 증가하여 6.8 million m3이었습니다. 2024년 5월 항구에서 (At Wharf Gate : AWG) 원목 가격은 시장 움직임이 최소화되면서 변화가 없이 유지되었습니다. 6월 원목 가격은 완만한 상승이 예상되지만, 상승한 운송 비용과 강한 NZD가 이런 상승을 막을 수 있어서 뉴질랜드 AWG 가격에 영향을 줄 수 있습니다. 제재목에 대한 뉴질랜드 자국 수요도 낮아서, 즉각적으로 다수의 제재소들이 주문에 조정하여 생산량을 감소시키고 있습니다. PF Olsen 원목 가격 지수는 NZ$113으로 2년전 평균보다 NZ$6 낮았고, 3년전과 5년전 평균보다 NZ$7 하락하였습니다.
03 Monday Jun 2024
Posted in Uncategorized
2024년 4월 일본의 제재목 수입량은 전년대비 41% 증가하여 344.0 thousand m3 이었습니다. 4월 제재목 일본 수입 평균 가격은 전월대비 1.4% 상승하여 $372/m3 이었고, 전년대비($439) 15% 하락하였습니다.
2024년 4월 일본의 침엽수 제재목 수입량은 전년대비 43.6% 증가하여 334.2 thousand m3이었고, 수입액도 26.0% 상승하여 $117.0 million이었습니다. 4월 일본의 침엽수 제재목 수입 평균 가격은 12.3% 하락하여 $350.1/m3이었습니다.

2024년 4월 일본의 wood pellets 수입량은 전년대비 22.1% 상승하여 500.6 thousand tons 이었고, 수입액도 12.2% 증가하여 $100.3 million이었습니다. 4월 일본의 wood pellets 수입 평균 가격은 8.1% 하락하여 $200.4/ton이었습니다.

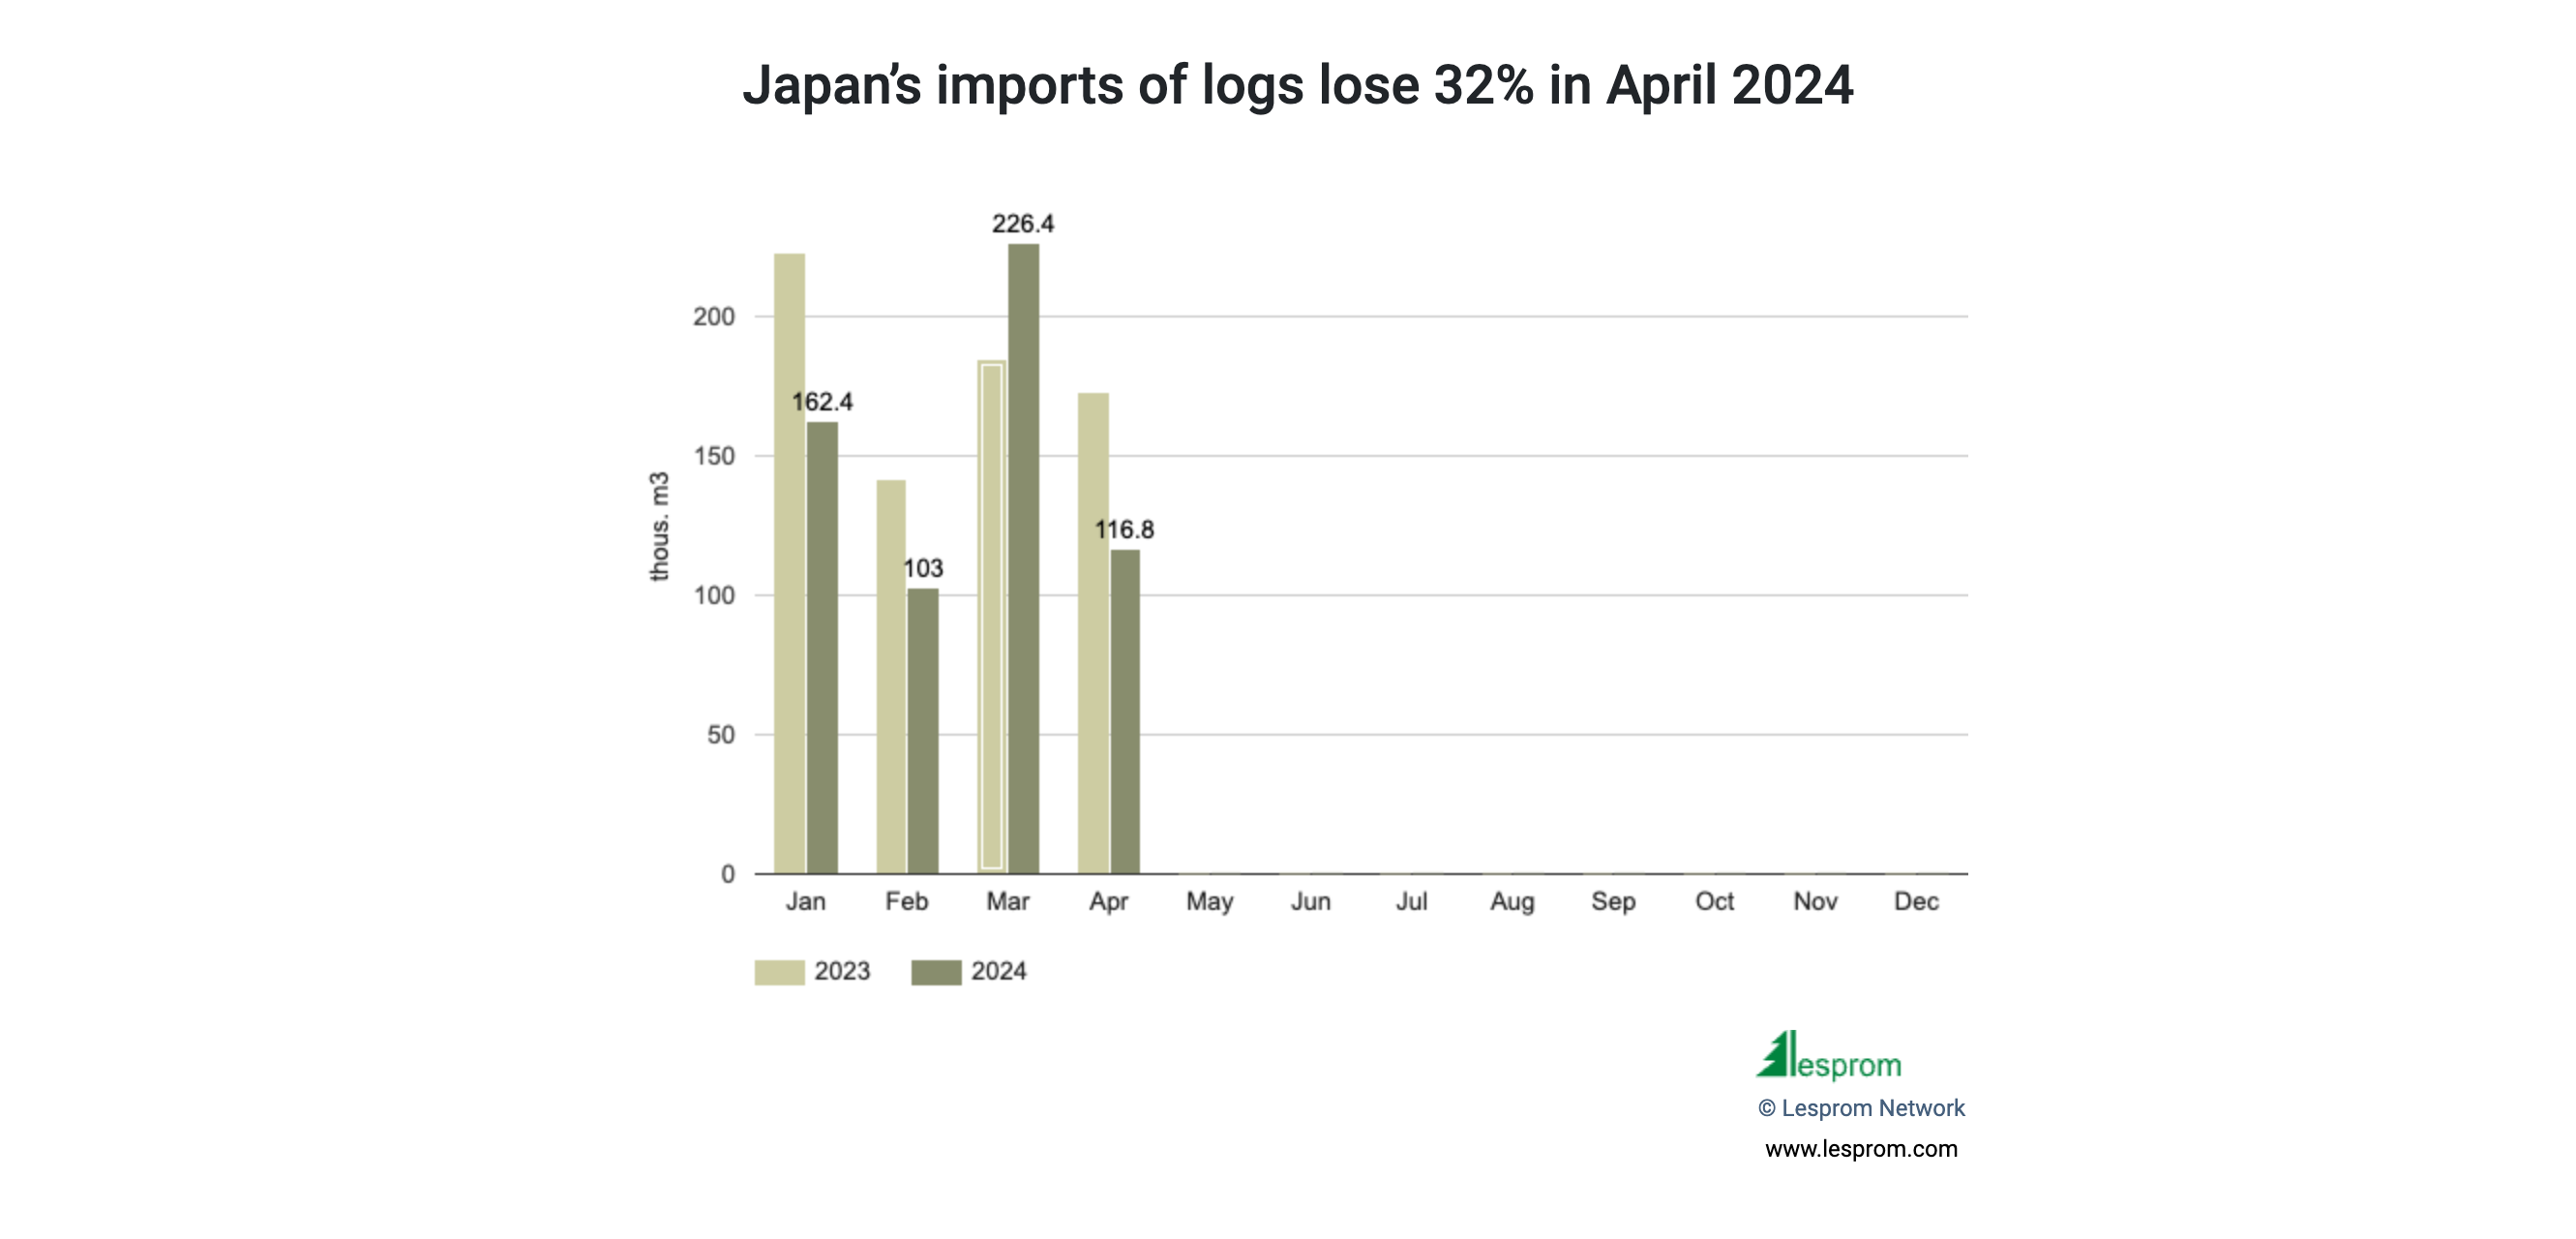
2024년 4월 일본의 원목 수입량은 전년대비 32.3% 감소하여 116.8 thousand m3 이었고, 수입액도 25.6% 하락하여 $37.3 million이었습니다. 4월 원목 일본 수입 평균 가격은 10.0% 하락하여 $319.0/m3이었습니다.
2024년 4월 일본의 원목 수출량은 전년대비 28.5% 증가하여 185.6 thousand m3 이었고, 수입액도 19.8% 증가하여 $19.0 million이었습니다. 4월 일본 원목 수출 평균 가격은 6.7% 하락하여 $102.4/m3 이었습니다.

30 Thursday May 2024
Posted in Uncategorized
Freddie Mac는 주요 주택 융자 시장 설문조사 결과를 2024년 5월 30일에 발표하였는데, 30년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM) 평균이 7.03% 로 전주의 6.94%와 비교하여 상승하였고, 30년 FRM 평균은 6.79%입니다. 그리고 15년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM) 평균은 6.36%로 전주 평균인 6.24%보다는 상승하였고, 1년전 15년 고정 주택 융자 이자율 (Fixed-Rate Mortgage : FRM) 평균 6.18%보다는 높았습니다.
몇주 동안 주택 융자 이자율이 하락한 이후에 이번주에는 변화하여 다시 상승하였다고 Freddie Mac의 수석 경제학인 Sam Khater는 언급하였습니다. 인플레이션에 대한 좀 더 매파적인 논의와 장기의 국고 경매에 대한 미지근한 수요가 시장 수익률을 전반적으로 상승하게 만들게 하였습니다. 시장은 계속해서 이자율 하락에 대한 예상을 자제하면서, 지난 몇주 동안 다른 움직임을 보여주었던 경제적 신호 뿐만 아니라 현실은 주택 융자 이자율의 상승을 일으켰습니다.
29 Wednesday May 2024
Posted in Uncategorized
2024년 5월 17일로 마감한 주의 침엽수 제재목 기준가격인 Western S-P-F 2×4 #2&Btr KD (RL)의 가격은 US$383 mfbm으로 전주의 $383과 동일하였지만, 전월 가격인 $430 mfbm와 비교하면 $47, 11% 낮았습니다. 1년전 같은 시기의 가격인 $360 mfbm에 비하여 $23, 6% 상승하였지만, 2년전 같은 시기의 가격인 $1,1070에 비하여 $687, 64% 낮았습니다.
2024년 5월 17일로 마감한 주의 Southern Yellow Pine East Side 2×4 #2&Btr KD (RL)의 가격은 US$355 mfbm으로 전주의 $340보다 $15, 4% 상승하였지만, 전월 가격인 $358 mfbm와 비교하면 $3, 1% 낮았습니다. 1년전 같은 시기의 가격인 $490 mfbm에 비하여 $135, 28% 하락하였고, 2년전 같은 시기의 가격인 $815에 비하여 $460, 56% 낮았습니다.

29 Wednesday May 2024
Posted in Uncategorized
2024년 1사분기동안 미국에서 판매된 단독주택의 1/3 (33.4%)는 새로 건설된 주택이고, 2년전 같은 시기의 최고 기록인 34.5%보다 약간 하락하였지만 근본적으로 변화가 없습니다. 새로 건축된 주택의 공급 비율은 여전히 팬더믹 이전 수준의 두배라고 Redfin은 발표하였습니다.

Redfin에 따르면 새집 시장은 제한적인 재판매 재고 덕분에 혜택을 받고 있습니다. 즉 수많은 주택 소유주들은 상승하는 주택 융자 이자율때문에 가만히 있는 상황입니다. 이자율은 팬더믹 이전과 팬더믹 수준 이상으로 심각하게 유지되고 있어서, 다수의 주택 판매자들은 높은 이자율의 부담을 안고 이사 가기보다는 자신들이 보유하고 있는 낮은 이자율을 유지하려고 합니다. 부가적으로 재고중의 새집 비율도 단독 주택 건설 수준이 상승하는 이점을 받고 있습니다. 전체 재고가 증가하기 시작하고, 더 많은 주택 소유주들이 시장에 자신의 주택을 등록하기 시작하면서, 새로 건설된 주택 공급은 2022년 최고에서 약간 하락하였습니다. 동시에 주택 융자 이자율과 약간 완화된 수요때문에 시공업체들은 신축을 감소하였다고 Redfin은 주장하였습니다. 2024년 3월의 새롭게 건설된 주택은 전국적인 시장에서 8.3개월 공급 물량이라고, 기존 주택은 3.2개월 공급 물량이라고 Redfin은 보고하였습니다.
28 Tuesday May 2024
Posted in Uncategorized
2023년에 스웨덴 목재 생산품의 생산과 운송은 2022년과 비교하여 약간 하락하였습니다. 하지만 EU 단일 시장과 미국 시장에서의 스웨덴 목재 생산물 산업의 미래 전망은 좋아 보입니다. 광범위하게 더 많은 사람들이 더 많은 지속 가능한 자재로 건설하기를 원하여 산림 생산물의 수요는 증가할 것이라고 Swedish Forest Industries Federation의 Christian Nielsen은 주장 하였습니다. 2023년에 스웨덴의 목재 생산물 생산량은 17.8 million m3으로 2022년의 18.87 million m3에 비하여 감소하였습니다. 그리고 목재 생산물 전체 운송량도 어느정도 감소 하였습니다. 이런 감소의 원인은 스웨덴 건설 분야의 약한 경기로 인하여 수요가 하락하였기 때문입니다. 다른 한편 목재 생산물의 수출은 어려운 국제 경제 조건에도 불구하고 증가하였고, 약세의 Swedish krona로 1%의 연간 성장이었습니다. 스웨덴과 유럽에서의 건설 경기 하락은 2024년에도 추가적인 하락을 예상할 수 있습니다. 인플레이션이 안정된다 하여도 건설 분야에 영향을 주는 데는 어느 정도 시간이 필요하다고 Nielsen은 언급하였습니다.
5년에서 15년의 중단기로 스웨덴 제재 산업 상황은 상당히 밝다고 보여집니다. 특히 미국과 단일 시장에서의 강한 수요가 예상되는 성장으로 일으켜질 것 입니다. 전세계 경제 불확실성과 높은 이자율에도 불구하고 미국에서의 새로운 생산은 굳건합니다. 동시에 유럽은 목재 건설에 강한 관심을 보여주고 있습니다. 예를 들어 프랑스는 모든 공공 건물의 절반은 반드시 목재 혹은 바이오 기본의 자재로 건설해야 한다고 결정하였습니다. 건물에 대한 기후 선언의 EU 조건과 건물의 에너지 성능 개선 목적으로의 리노베이션 속도를 빠르게 할 수 있는 EU Commission의 방안과 같은 계획이 목재 생산물의 수요를 증가시킬 것 입니다. 단일 시장과 영국에서 현재 스웨덴 목재 생산물 판매가 50% 이상이고, 미국에서의 상승하는 관심을 예상하고 있다고 Nielsen은 언급하였습니다. 스웨덴 목재 생산 분야는 현재 어려움에 직면하고 있는 중요 다른 생산국때문에 혜택을 받고 있습니다. 캐나다의 경우 bark borers[NC1]와 같은 해충 침해와 더 엄격해진 사회적, 환경적 요구 조건으로 원자재 공급이 하락하고 있습니다. 중앙 유럽도 bark beetle의 공격으로 어려움을 겪고 있고, 러시아와 벨라루스에서의 수입은 우크라이나 전쟁으로 인하여 실질적으로 중단되었습니다. 목재 건설 증가는 전세계 환경 목표 성취의 하나의 방법입니다. 스웨덴은 유럽과 전세계에 재생, 무화석 건축 자재를 제공하는 선두 주자의 역할을 하게 될 것이라고 Nielsen은 주장하였습니다.
28 Tuesday May 2024
Posted in Uncategorized
뉴질랜드 항구 입구 가격(At Wharf Gate : AWG) 원목 가격은 2024년 4월에 평균 17% 하락하였고, 2년전 평균보다는 약 15% 하락하였습니다. 중국에서 A 등급 원목의 CFR 가격은 US $110-116/JASm3 범위 이었고, 중국의 재소 수준은 상승하여 현재 안정화되었고, 원목 수요도 증가하여 일당 약 75k m3이었습니다. 2024년 뉴질랜드 원목의 중국 공급은 약 25% 감소하였습니다.
겨울동안 제재목의 자국 수요는 부진하면서, 2024년이 2023년보다 더 힘들 것으로 예상하고 있습니다. 2024년 4월 PF Olsen 원목 가격 지수는 $9 하락하여 $113이었고, 이는 2년 평균보다 $6, 5년 평균보다 $8 낮았습니다.
자국 원목 시장
뉴질랜드 여름이 끝날 때 자국 수요는 부진하였고, 공장들은 매우 낮은 선행 주문을 보고하였는데 작년 같은 시기보다 더 악화되었습니다. 호주의 수요도 매우 낮습니다. 제재목의 아시아로 판매는 탄탄하였지만, 이들 등급은 항상 자국 등급 제재후의 부산물로 생산되어집니다.
수출 원목 시장
중국
중국 원목 재고는 3월동안 상승하면서 현재 안정적이어서 침엽수 원목 재고 (주로 뉴질랜드 radiata pine) 수준은 약 3.3-3.4m m3이었습니다. 일일 물동량은 증가하여 일당 약 75k으로 지난 몇 년 동안 수요만큼 건강하였습니다. 하지만 시장 정서는 중국 공급망에 있는 대부분이 약하다고 생각하고, 이익 창출에 계속해서 어려움을 겪고 있습니다. 원목 구매에서 이런 정서가 증가하면서 도매업체들은 수요의 근본적인 증가보다는 가격 하락으로 좀 더 많이 반응하고 있습니다. AWG 가격 수준이 4월 원목 선적이 3월보다 25% 하락한 것에 반응하여 뉴질랜드 원목 공급은 빠르게 하락하였습니다. 비가 많은 가을 날씨로 벌목이 부진하고, 가격 수준때문에 벌목 작업이 중단 혹은 지연되고, 인도에 현재 판매되는 양 그리고 CNI 바람에 쓰러진 나무의 양 감소의 요인이 복합적으로 작용하였습니다. 5월의 중국으로의 원목 공급은 더 부진할 것으로 생각되어 집니다.
중국에서의 A 등급 pine 원목의 판매 가격은 바닥세로 US $110-116 범위 입니다. China Caixin Manufacturing PMI는 2월 50.9에서 3월에 51.1로 상승하였습니다. (50 이상은 제조 성장의 신호) 이런 상승의 원인은 자국과 해외에서의 새로운 주문이 증가하였기 때문이고, 이런 증가는 한해 동안 가장 큰 증가 이었습니다. 회사들은 수요를 활성화시키기 위하여 판매 가격을 여전히 낮추고 있습니다. 원자재 비용은 하락때문에 2023년 7월이후 처음으로 투입 가격이 미미하게 하락하였습니다.
인도
남 아메리카와 호주 pine 원목 가격은 각각 INR 571, INR 601/ CFT로 유지하면서 생재 제재목에 대한 Gandhidham 수요가 꾸준하였습니다. 2024년 5월에 Kandla Port에 3척의 원목 선적이 도착할 것으로 시장은 예측하고 있습니다. 남 아메리카에서의 원목 공급은 5월과 6월에 하락할 것으로 예상되고, Kandla 거래자들은 원목 수출자들에게 예상되는 CFR 가격을 지불할 준비를 하지 않고 있습니다. 공급 문제때문에 훈증 소독이 불가능하기 때문에 남 아메리카에서의 컨테이너 선적의 원목을 인도로는 운송하지 않고 있습니다. 미국에서의 원목 수입도 컨테이너 공급 문제로 인하여 과도하게 지연되고 있습니다. Tuticorin에는 미국, 호주, 뉴질랜드 radiata pine의 일부 컨테이너가 도착하였습니다. 생재 제재목은 약 INR 651/CFT에 판매되고 있습니다. 유럽에서 수입되는 KD 제재목의 지난 3개월 가격은 약 30% 상승하였는데, 상승의 원인은 유럽에서의 원목 가격 상승 때문 입니다. 의원 선거 결과가 6월 4일에 공표되고, 그 이후에 새로운 중앙 부처가 형성되어 Pine 원목에 대한 인도 수요는 3사분기에 증가할 것으로 예상됩니다. 선서 후에 노동력이 자신의 지역으로 복귀하여 생산이 향상 될 것 입니다.
27 Monday May 2024
Posted in Uncategorized
2024년 4월 중국의 fiberboard 수출은 전년대비 27% 증가하여 235 thousand tons 이었고, 수출액도 12% 성장하여 $122 million이었습니다. 하지만 중국의 fiberboard 수출 평균 가격은 11% 하락하여 $518/ton이었습니다.
중국의 fiberboard 수출량 전체에서 14%는 나이지리아로 가장 많이 수출되었고, 그 다음은 베트남으로 13%, 멕시코와 사우디 아라비아는 각각 12%, 11% 이었습니다. 2024년 4월 중국 fiberboard의 나이지리아 수출량은 전년대비 32% 감소하여 32 thousand tons이었지만, 베트남 수출량은 2배 이상 135% 증가하여 30 thousand tons 이었고, 멕시코 수출량도 84% 상승하여 27 thousand tons이었습니다.


