캐나다의 임업이 쇠락

Interfor는 British Columbia에서 태어났으며 Lower Mainland의 프레이저(Fraser) 강을 따라 있는 제재소에서 시작되었습니다. 캐나다 회사로서 60년이 넘는 세월이 흐른 지금, 그들은 Carney가 약속한 승리 협상에 실패하거나 캐나다 침엽수 제재목에 대한 45% 관세를 취소한 후 본사를 미국 Georgia주 Atlanta로 이전할 것이라고 지난 주에 발표했습니다. 이번 사태는 Vancouver Island의 Crofton 펄프 공장과 100마일 하우스 (100 Mile House)의 West Fraser 제재소 폐쇄에 이어, 이달 초 Prince George의 Northwood 펄프 공장까지 문을 닫게 되어서 캐나다 임업계에 또 한 번의 큰 타격입니다. 이러한 잇따른 폐쇄로 인해 수많은 가정은 당장 주거지를 유지하고, 차량 연료를 채우며, 식료품을 마련할 방법을 찾느라 힘겨운 상황에 내몰리고 있습니다. 하지만 이는 단순한 개별 공장 폐쇄 그 이상의 사안임이 분명합니다. 자유당 정부 출범 이후 전체 제재목 생산량은 30% 이상 감소했으며, Carney 취임 이후 침엽수 제재목 생산량 또한 10.7% 줄어들었습니다. BC주 산림 산업 협의회(BC Council of Forest Industries)에 따르면, 2023년 이후 총 21개 제재소가 영구 또는 무기한으로 문을 닫았고, 지난 4년 동안 BC주 임업 분야에서 15,000 개의 일자리가 사라졌습니다.

캐나다의 임업은 수십만 개의 일자리를 뒷받침하고 경제에 수십억 달러의 가치를 창출하며, 주택 건설용 제재목으로 부터 현대 상거래에 필수적인 운송용 상자에 이르기까지 일상생활에 꼭 필요한 물품을 공급하고 있습니다. 캐나다 국민 모두는 제재목 산업의 영향을 받고 있으며, 제재목 산업에 종사하는 지역사회의 모든 이들은 이러한 폐쇄 조치로 인한 여파를 체감하고 있습니다. 이는 캐나다 생산자들이 미국으로 수출하는 침엽수 제재목에 대해 총 45%의 관세를 부담하게 된 상황에서, Carney가 제재목 관련 합의를 이끌어내는 데 계속해서 실패한 직접적인 결과입니다. Stephen Harper 총리가 취임 후 79일 만에 미국 측 침엽수 제재목 관세 조치를 종식시키고 관세 환급까지 받아내는 합의를 이끌어냈던 것과는 대조적으로, 자유당(Liberals) 집권 하에서는 11년이 지나도록 합의가 이루어지지 않고 있습니다.

한편, Carney가 해외에서 합의를 이끌어내지 못하는 사이 그의 정책들은 국내 투자를 저해하고 있습니다. 자유당 산하 임업 부문 전환 태스크 포스 (Forest Sector Transformation Task Force)는 지난봄에 이 산업이 직면한 가장 큰 장애물은 내부적 요인에 있다는 결론을 내렸습니다. 즉, 불안정한 원자재(목재 섬유) 수급, 연방 규정의 중복, 그리고 인허가 절차의 마비로 인한 내부적 위기라는 것입니다. 캐나다는 임업에 투자하기에 세계 최고의 장소가 되어야 마땅하지만, 자유당(Liberals) 정부가 집권한 지 10년이 넘은 지금, 캐나다의 대표적인 임업 기업들이 캐나다 내 투자를 포기했다는 사실은 명백합니다.

세계 제재목 생산국 순위

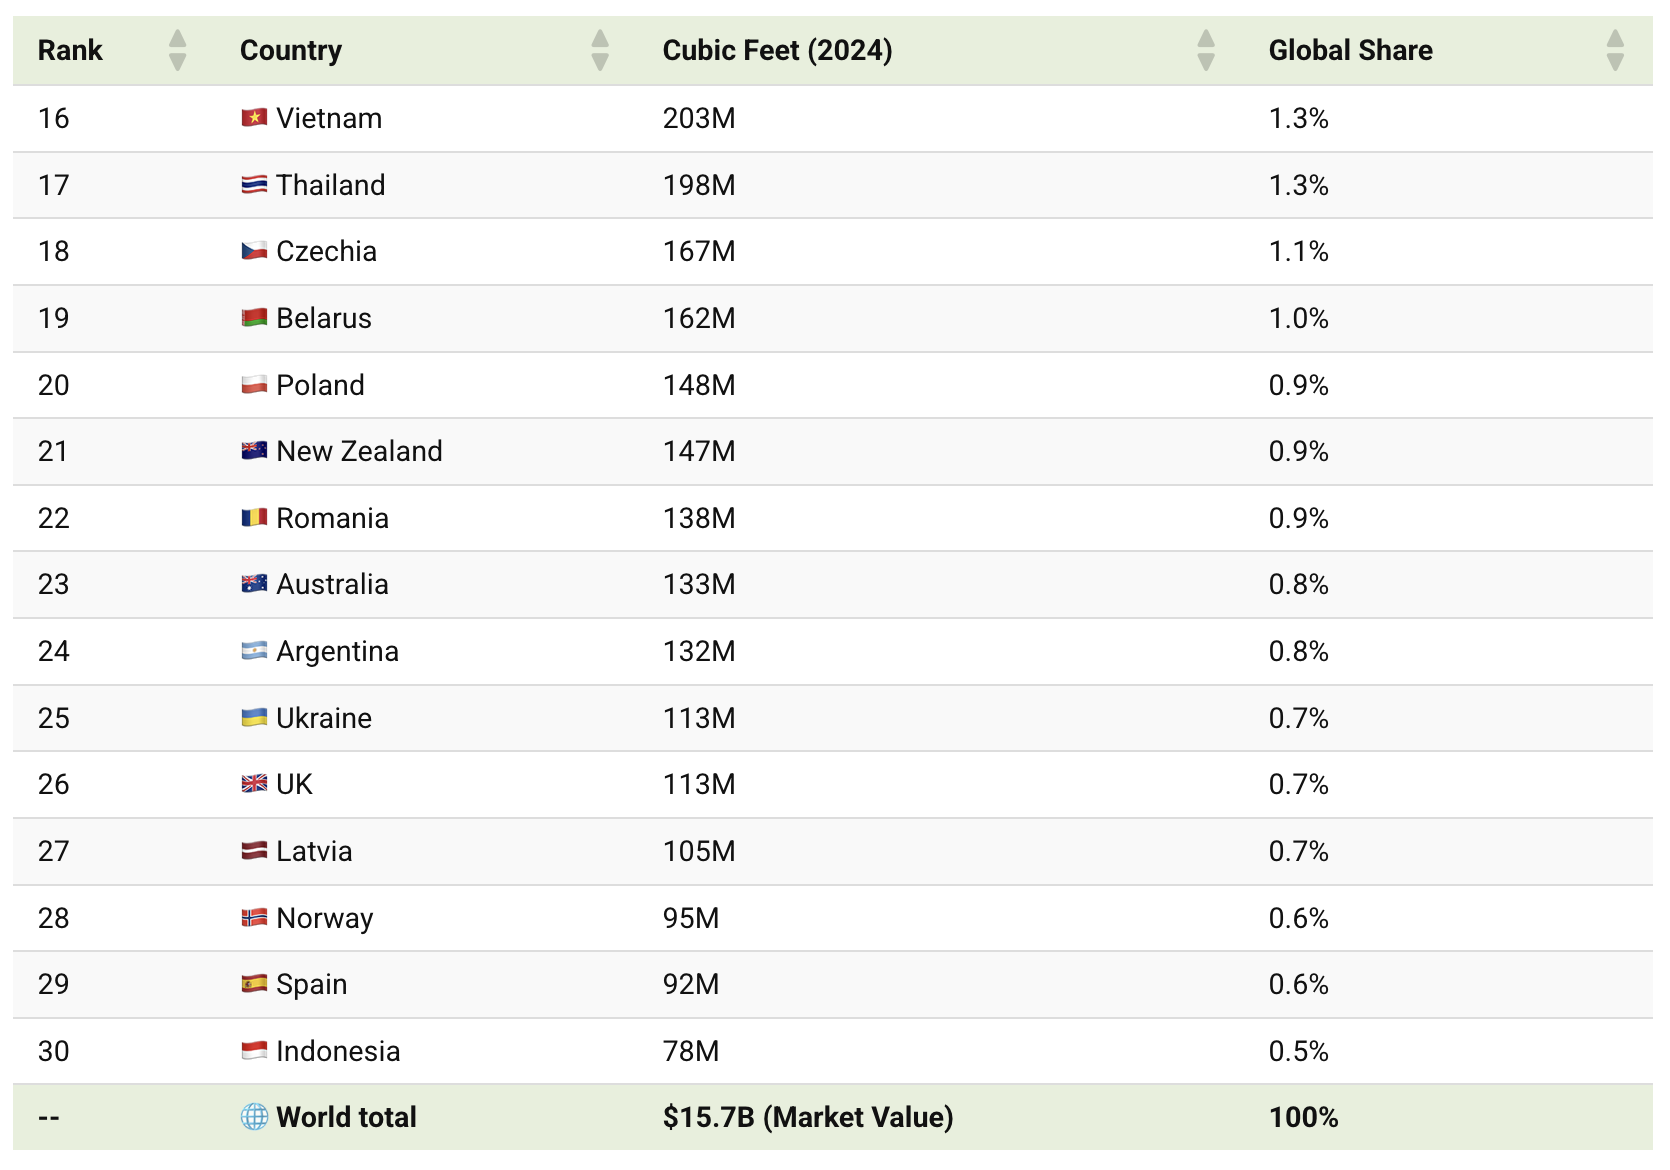
주택 건설과 개보수에서부터 가구와 운송용 팔레트에 이르기까지, 제재목은 전 세계에서 가장 널리 사용되는 건축 자재 중 하나입니다. 이 그래픽은 유엔 식량 농업 기구(UN Food and Agriculture Organization : FAO)의 데이터를 바탕으로 2024년 기준 세계 최대 목재 생산국들의 제재목 생산량을 순위별로 보여줍니다.

세계 30대 제재목 생산 국가

미국은 2024년에 약 2.7 billion ft3의 제재목을 생산하여 세계 최대 제재목 생산국이 되었습니다.

중국은 2.1 billion cubic feet로 2위를 차지했으며, 러시아와 캐나다가 그 뒤를 이었습니다. 인도는 약 847 million cubic feet를 기록하며 상위 5위권에 이름을 올렸습니다. 상위 5개 생산국이 전 세계 제재목 생산량의 절반 이상을 차지합니다. 이러한 규모는 풍부한 산림 자원, 대규모 제재 산업, 그리고 건설과 제조업 분야의 꾸준한 수요를 반영하는 것입니다.

유럽에는 독일, 스웨덴, 핀란드가 주도하는 다수의 주요 제재목 생산국이 포진해 있습니다. 스웨덴과 핀란드는 체계적으로 관리되는 광활한 산림과 수출 중심의 제재 산업을 기반으로 이점을 누리고 있으며, 독일은 풍부한 목재 자원을 바탕으로 건설과 제조 분야를 뒷받침하고 있습니다. 오스트리아와 프랑스 또한 세계 상위 15개국에 포함되어, 글로벌 제재목 공급에 있어 유럽이 갖는 중요성을 보여줍니다.

미국이 여전히 세계 최대 생산국 자리를 지키고 있지만, 중국은 가장 빠른 장기 성장세를 보인 국가 중 하나입니다. 급격한 도시화로 인해 주택, 상업용 건물, 인프라에 대한 수요가 증가함에 따라, 2004년 이후 중국의 제재목 생산량은 3배 이상 증가했습니다. 또한 중국은 가구부터 제조 공정에 사용되는 공학 목재에 이르기까지 다양한 제품을 공급하며, 세계 최대의 목재 제품 가공과 소비국으로 자리매김했습니다.

Weyerhaeuser는 판매량 증가에 힘입어 제재목 실현 가격 1분기 대비 15% 상승

Weyerhaeuser는 2분기 순이익이 $162 million, 희석 주당 $0.23를 기록했다고 발표했습니다. 이는 전년 동기의 순이익 $87 million, 주당 $0.12와 비교되는 수치입니다. 회사 측에 따르면 순매출은 두 기간 모두 $1.9 billion로 동일했으나, 조정 EBITDA는 $336 million에서 $310 million로 감소했습니다. 특별 항목 제외 순이익은 $91 million로, 1분기의 $77 million 및 전년 동기의 $87 million 대비 증가했습니다. 영업 활동으로 인한 순현금은 총 $399 million였으며, 조정 분배 가능 자금은 총 $323 million 달러였습니다.

제재목 판매 단가는 1분기 평균 $443와 전년 동기 $454 대비 15% 상승한 $508/1,000 board feet를 기록했습니다. 목재 판매량은 1분기 1.08 billion board feet에서 1.16 billion board feet로 증가했으나, 2025년 2분기 수치인 1.28 billion board feet에는 미치지 못했습니다. 목재 제품(Wood Products) 부문의 조정 EBITDA는 제재목의 실현 가격 및 판매량 상승과 여러 제품군에서의 실적 개선에 힘입어 전 분기 대비 $58 million 증가한 $129 million를 기록했습니다. 해당 부문의 순매출은 $196 million 증가한 $1.36 billion를, 특별 항목 제외 세전 이익은 $57 million 증가한 $71 million를 각각 기록했습니다. 1분기 제재목 생산량은 1.14 billion board feet로 전 분기의 1.10 billion board feet 대비 증가했으나, 전년 동기의 1.21 billion board feet에는 미치지 못했습니다.

OSB 생산량은 745 million ft2를 기록했는데, 이는 전 분기의 742 million ft2 및 전년 동기의 737 million ft2와 비교되는 수치입니다. OSB의 판매량과 섬유 원료 비용은 소폭 증가한 반면, 계획된 연례 정비 작업과 상승한 수지(resin) 비용으로 인해 단위 제조 원가가 상승했습니다. 제재목의 단위 제조 원가 또한 운송 제약에 따른 조업 차질 등의 요인으로 인해 증가했습니다.

1분기 중 엔지니어드 솔리드 섹션(engineered solid-section) 제품 생산량은 5.7 million ft3에서 5.9 million ft3로 증가했습니다. 침엽수 합판 생산량은 77 million ft2에서 85 million ft2로 늘어난 반면, I-조이스트(I-joist) 생산량은 35 million lineal feet에서 31 million lineal feet로 감소했습니다.

Western Timberlands는 주로 국내산 원목을 중심으로 판매 물량이 증가했으며, 실현 가격 또한 다소 상승했습니다. 서부 지역의 자사 소유림 벌채량은 1분기 2.18 million tons에서 2.25 million tons으로 늘어났습니다. 한편, 임업 및 도로 관련 비용과 연료비와 운송비가 상승했고, 계절적 요인으로 인해 고지대에서 작업이 이루어지면서 전체 비용이 증가했습니다. 남부 지역의 유료 벌채량은 5.96 million tons으로, 1분기의 5.92 million tons과 비교됩니다. 제품 구성(product mix)의 영향으로 실현 판매가는 소폭 상승한 반면, 연료비 상승으로 인해 단위당 원목 및 운송 비용은 증가했습니다. 경영진은 거시경제의 지속적인 불확실성과 단기적인 인플레이션 압력에도 불구하고, 최근 제재목과 서부 지역 원목 가격이 상승한 점을 긍정적으로 평가했습니다. 또한 회사는 자사 사업을 뒷받침하는 장기적 수요의 기초 여건에 대해 변함없는 신뢰를 표명했습니다.

3분기 Timberlands 부문의 특별 항목 제외 실적과 조정 EBITDA는 2분기 대비 소폭 증가할 것으로 예상됩니다. Weyerhaeuser는 서부 지역 벌채량과 국내 원목 공급량이 다소 증가하고, 수출 물량은 감소할 것으로 전망하고 있습니다. 제품 구성 (product mix)의 영향으로 전체 실현 가격은 소폭 하락할 것으로 예상되는 반면, 등급별 원목의 실현 가격은 소폭 상승할 것으로 보입니다. 목재 제품(Wood Products) 부문의 특별 항목 제외 실적과 조정 EBITDA는 제재목과 OSB의 평균 실현 가격 변동을 제외할 경우 소폭 감소할 것으로 예상됩니다. 제재목의 경우 판매량은 증가하는 반면, 원목 비용은 완만하게 상승하고 단위 제조 원가는 소폭 하락할 전망입니다. OSB는 판매량이 소폭 증가할 것으로 예상되나, 단위 제조 원가는 상승할 것으로 보입니다.

Strategic Land Solutions 부문의 1분기 조정 EBITDA는 $193 million에서 $129 million로 감소했는데, 이는 1분기에 포함되었던 $94 million 규모의 보전 지역권 (conservation easement) 거래가 2분기에는 없었기 때문입니다. 3분기 조정 EBITDA는 부동산 매각 시기와 구성의 영향으로 약 $45 million 감소할 것으로 예상됩니다. 한편, 동사는 해당 부문의 연간 조정 EBITDA 전망치를 $25 million 상향 조정하여 약 $450 million로 제시했습니다. Weyerhaeuser는 해당 분기 중 Oregon주에 위치한 비핵심 임야 29,000 에이커를 $114 million에 매각하는 절차를 완료했습니다. 이 거래로 $71 million의 세후 이익이 발생했으며, 이는 2분기 순이익에 포함되었습니다.

West Fraser는 2026년 제재목 수요는 안정적이나 OSB 시장은 다소 둔화될 것으로 전망

West Fraser는 2026년에도 주택 구매 여력 문제, 주택 담보 대출 금리, 인플레이션, 관세, 소비자 신뢰도 등이 목재 건축 자재 수요에 계속해서 영향을 미칠 것으로 전망하는 가운데, 기존의 출하량 전망치는 유지했습니다. West Fraser는 유럽 시장의 호조와 북미 지역에서의 지속적인 운영 개선에 힘입어 2분기 동안 대부분의 사업 부문에서 시장 상황이 개선되었다고 보고했습니다. 주택 건설 부문의 지속적인 압박에도 불구하고, 2026년 북미 목재 제품에 대한 수요는 안정세를 유지할 것으로 전망됩니다. West Fraser는 텍사스주 Henderson 소재 현대화된 제재소의 가동 확대 등 목재 생산 시설 전반에 걸친 신뢰성 개선 및 설비 투자 프로젝트와 2025년 제재소 폐쇄의 영향을 반영하여, SPF와 SYP 제품의 출하량 목표를 2.4 billion-2.7 billion board feet로 재확인했습니다. Henderson 제재소는 1분기 대비 생산량을 두 배 이상 늘렸으며, 현재는 기존 제재소를 대체하기 전과 대등한 수준으로 가동되고 있습니다. 미국 내 제재 사업 전반에 걸쳐 생산성과 안정성이 지속적으로 향상된 것으로 나타났습니다. 2025년 4분기 Augusta 제재소 폐쇄에도 불구하고, 2026년 상반기 Southern yellow pine 제재목 생산량은 전년 동기와 비슷한 수준을 유지했습니다. 캐나다의 경우 Blue Ridge 제재소가 정상 가동 수준을 회복함에 따라 2분기 제재목 생산량이 13% 증가했습니다.

West Fraser는 2026년 북미 지역 OSB 수요가 다소 둔화될 것으로 전망하면서도, 3/8” 두께 기준 5.9 billion-6.3 billion ft2라는 출하량 목표는 유지했습니다. 이러한 전망에는 주택 구매 여력 악화, 잠재적 무역 관세, 그리고 생산을 보다 최신의 효율적인 시설로 집중하기 위해 단행된 OSB주 High Level OSB 공장 폐쇄 조치 등이 반영되었습니다. 유럽 시장에서 West Fraser는 중밀도 섬유판(MDF), 파티클보드, OSB에 대한 수요가 2025년 수준 대비 안정세를 유지하거나 완만하게 증가할 것으로 전망하고 있습니다. 또한 거시경제 상황과 지정학적 변동 추이를 지속적으로 주시하는 가운데, 3/8” 두께 기준 1.0 billion-1.25 billion ft2라는 유럽 지역 OSB 출하량 목표를 유지했습니다.

West Fraser는 인플레이션 완화, 금리 하락, 정부 정책 변화에 따른 미국 내 주택 구매 여력 개선이 중기적으로 주택 건설을 뒷받침할 수 있다고 밝혔다. 또한 상업과 산업용 건설 분야에서의 대형 목재(mass timber) 도입 확대와 미국 내 노후 주택 재고로 인한 지속적인 보수와 개보수 활동이 장기적인 수요 증가를 견인할 것으로 전망했습니다. West Fraser는 단기 수요가 여전히 주택 담보 대출 금리, 주택 구매 여력, 소비자 신뢰도, 관세, 전반적인 경제 상황의 영향을 받고 있다고 밝혔습니다. 또한 West Fraser는 유가 상승에 따른 원가 부담으로 인해 2분기 수지(resin)와 왁스(wax) 비용이 전 분기 대비 약 $13 million 증가했으나, 미국 남부 지역의 운송비 상승분은 고객 대상 할증료 부과를 통해 상당 부분 상쇄되었다고 보고했습니다. 현재의 전망과 안정적인 시장 수요 여건을 전제로, West Fraser는 2026년 자본 지출을 $300 million-$350 million 규모로 예상하고 있습니다.

2026년 6월 브라질 목재 제품 가격은 15개월 만에 최고치 기록

브라질 지리 통계원(Brazilian Institute of Geography and Statistics : IBGE)은 2026년 6월 브라질의 목재 제품 생산자 물가가 전월 대비 1.5% 상승했다고 발표했습니다. 이는 전년 동기 대비 1.7% 높은 수준입니다. 6월 수치는 2025년 4월과 동일하게 지난 12개월간 최고치를 기록했으며, 12개월 평균을 상회하는 수준을 유지했습니다. 이처럼 12개월 내 최고치에 도달했음에도 불구하고, 전년 대비 성장률은 1.7%로 완만한 수준에 그쳤습니다. 2026년 6월, 브라질의 제재목 수출량은 전년 동기 대비 3% 감소한 반면, 수출 제재목의 평균 가격은 5월 대비 5% 상승했습니다.

가용성 문제가 지속되면서 미국의 신규 주택 판매 우위가 높아졌습니다.

6월에도 높은 주택 담보 대출 금리, 물가 상승, 그리고 전반적인 경제 불확실성으로 인해 많은 잠재적 구매자들이 관망세를 유지하면서, 주택 구매 여력(affordability) 문제가 신규 주택 시장에 계속해서 부담을 주었습니다. 미국 주택 도시 개발부 (U.S. Department of Housing and Urban Development)와 인구 조사국(U.S. Census Bureau)의 최신 데이터에 따르면, 6월 신규 단독 주택 판매는 계절 조정 연간 비율 기준 628,000 채를 기록하며 전월인 5월 수치(상향 조정됨) 대비 1.6% 증가했습니다. 다만, 신규 주택 판매 속도는 전년 동기 대비 5.6% 감소한 수준입니다. 전미 주택 건설업체 협회(National Association of Home Builders : NAHB)의 회장인 Bill Owens은 최근 몇 달간 높은 주택 담보 대출 금리로 인해 신규 주택 판매 속도가 둔화된 상태를 보이고 있다고 말했습니다. 그는 이어 주택 건설업체들은 판매를 촉진하기 위해 계속해서 인센티브를 활용하고 있으며, NAHB 설문조사 결과에 따르면 지난 6월 건설업체의 62%가 어떤 형태로든 인센티브를 제공한 것으로 나타났다고 덧붙였습니다.

신규 주택 판매는 매매 계약이 체결되거나 계약금이 수령 될 때 이루어집니다. 해당 주택은 착공 전, 공사 중, 또는 완공 등 어떤 건설 단계에 있든 상관없습니다. 계절적 요인을 조정한 6월의 판매량 628,000 채는 현재의 판매 속도가 향후 12개월간 지속될 경우 예상되는 총 판매 규모를 의미합니다. 전미 주택 건설업체 협회(National Association of Home Builders : NAHB)의 수석 경제학자인 Robert Dietz는 상대적으로 가격 부담이 적은 주택 시장에서 신규 주택 판매가 다소 활기를 띠고 있는데, $300,000 미만 주택이 6월 전체 판매에서 차지하는 비중은 23%로 전년 동기의 16%보다 상승했지만, 이러한 가격대의 주택 공급은 개발과 건설 비용, 특히 주(州) 및 지방 정부의 규제 관련 비용이 낮은 지역에서나 대체로 가능한 일이라고 언급하였습니다.

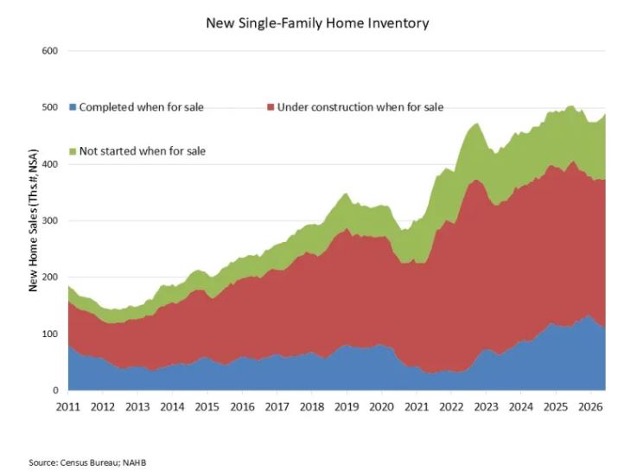
6월 신규 단독 주택 재고는 485,000 채로 사실상 변동이 없었으며, 이는 전월 대비 0.2%, 전년 동기 대비 3.2% 감소한 수치입니다. 이는 현재의 건설 속도를 기준으로 할 때 9.3개월 치에 해당하는 높은 재고 수준입니다. 전미 주택 건설업체 협회(National Association of Home Builders : NAHB)에 따르면, 기존 단독주택 재고와 신규 주택 재고가 모두 증가함에 따라 신규와 기존 주택을 합친 전체 재고는 5.2개월 치를 약간 상회하는 수준을 기록했으며, 이는 2014년 가을 이후 최고치입니다.

6월 신규 주택 판매 중위 가격은 5월 대비 3.3% 하락한 $398,300를 기록하며 전년 동기 대비 2.7% 떨어졌는데, 전미 주택 건설업체 협회(National Association of Home Builders : NAHB)는 이러한 하락세가 주로 건설업체들의 가격 인하와 상대적으로 주택 가격이 저렴한 중서부 지역으로의 판매 비중 이동에 따른 것이라고 분석했습니다.

지역별로 보면, 연초 이후 신규 주택 판매는 중서부 지역에서 2.6% 증가했으나 나머지 3개 지역에서는 감소세를 보였는데, 구체적으로는 동북부 4.7%, 남부 4.9%, 서부 10.1% 각각 감소했습니다.

Canfor는 북미 제재목 시장이 3분기 후반에 약세를 보일 것으로 전망

Canfor는 공급 축소, 계절적 수요, 운송 제약으로 인해 북미 기준 가격이 상승함에 따라 2026년 2분기에 제재목 사업 부문이 흑자로 전환했다고 발표했습니다. 반면 펄프와 제지 부문은 수요 부진, 재고 증가, 침엽수 펄프 가격 하락으로 인해 출하량과 생산량이 감소하면서 손실 폭이 확대되었습니다. 북미 제재목 시장은 주택 가격 제약, 모기지 금리 상승, 지정학적 불확실성에도 불구하고 분기 내내 강세를 보였습니다. 현장 재고 부족, 제한된 운송 능력과 제재목 수종간 대체 확대로 인해 벤치마크 가격이 상승했으며, Southern Yellow Pine 제품이 가장 큰 이점을 얻었습니다. Western Spruce-Pine-Fir 2×4 규격재의 평균 기준 가격은 1분기 대비 5% 상승하여 $488/1000 board feet를 기록했습니다. Southern Yellow Pine 2×4 규격재의 기준 가격은 4% 올라 $517/1000 board feet가 되었으며, 2×6 규격재는 8% 상승해 $457/1000 board feet를 기록했습니다.

가격 상승, 생산량 증가, 단위 제조, 제품 비용 감소로 인해 제재목 영업 이익은 전 분기 CA $44 million 손실에서 CA $41 million로 증가했습니다. 조정된 목재 영업 이익은 CA $57 million에 달했으며, 이에 비해 CA $64 million 조정 손실이 발생했습니다. 제재목 매출은 1분기 대비 16% 증가한 CA $1.38 billion 달러를 기록했습니다. 총 출하량은 캐나다 서부와 유럽 지역의 물량 증가에 힘입어 8% 늘어난 1.35 billion board feet를 기록했으나, Southern Yellow Pine의 출하량은 트럭 운송 제약으로 인해 대체로 변동이 없었습니다. 생산량은 6% 증가한 1.29 billion board feet를 기록했습니다. 유럽 생산량은 겨울철 기상 악화로 인한 생산 차질 이후 공장들이 더 오랜 시간 가동되면서 증가했으며, 북미 생산량은 대패기 생산성 향상에 힘입어 증가했습니다.

해외 제재목 시장은 여전히 압박을 받았습니다. 일본에서는 주택 착공 부진, 수입 물량 감소, 그리고 국산 목재 섬유(fiber) 사용 증가로 인해 수요 감소세가 지속되었습니다. 중국에서도 건설 경기가 여전히 위축된 상태를 보여 목재 수요가 제한적이었습니다. 유럽 제재목 시장은 1분기 대비 개선되었으며, 수요 부진에도 불구하고 재고 감소가 가격 상승을 뒷받침했습니다. 스칸디나비아 지역은 양호한 날씨와 활발한 구매 활동으로 호조를 보였고, 영국은 주택 건설 부진을 수리와 리모델링 활동이 부분적으로 상쇄했습니다. Canfor는 생산 능력이 스웨덴 남부 지역의 목재 공급량을 초과함에 따라 스웨덴에 있는 Urshult와 Orrefors 제재소를 영구 폐쇄했습니다. 회사는 이번 폐쇄와 관련하여 CA $14 million의 자산 감액과 CA $9 million의 구조 조정 비용을 기록했습니다.

북미 제재목 시장은 낮은 재고 수준과 지속되는 운송 제약으로 인해 3분기 초반에는 견고한 흐름을 유지할 것으로 예상됩니다. 하지만 주택 구매 여력 악화와 거시 경제적 불확실성이 수요에 부담을 주면서 3분기 후반에는 시장 상황이 다소 진정될 것으로 보입니다. 아시아 지역의 제재목 수요는 3분기까지 부진한 흐름을 이어갈 것으로 전망됩니다. 일본에서는 자국산 수종의 사용 확대가 수입 수요와 가격에 계속해서 하방 압력을 가할 것으로 예상되는 반면, 중국에서는 건설 경기 부진으로 인해 수요가 위축된 상태를 유지할 것으로 보입니다. 유럽 제재목 시장은 3분기까지 비교적 균형 잡힌 상태를 유지할 것으로 전망됩니다. 안정적인 수요와 제한적인 공급과 수출 활동이 가격을 지지할 것으로 예상되는 반면, 중동과 북아프리카 지역의 시장 상황은 지정학적 긴장 상황에 따라 좌우될 것입니다.

2분기 글로벌 침엽수 펄프 시장은 수요 부진과 높은 생산자 재고 수준이 가격에 지속적인 하방 압력을 가함에 따라 추가로 약세를 보였습니다. 중국 도착 기준 북미산 표백 침엽수 크라프트(Northern Bleached Softwood Kraft : NBSK) 펄프의 고시 가격은 $658/ton를 기록했는데, 이는 전 분기 대비 4%, 전년 동기 대비 10% 하락한 수치입니다. 5월 말 기준 생산자 재고는 47일 치 공급 물량으로 집계되었는데, 이는 3월 대비 하루 증가한 수치이자 수급 균형 범위의 상단에 해당하는 수준입니다. Canfor는 전 세계적인 생산 능력 확충, 지속되는 경제와 지정학적 불확실성, 그리고 수요 부진으로 인해 재고 수준은 높게 유지되고 가격은 약세를 보일 것으로 예상됨에 따라, 3분기에도 글로벌 침엽수 크라프트(Kraft) 펄프 시장이 계속해서 압박을 받을 것으로 전망하고 있습니다.

펄프와 제지 부문은 CA $23 million의 영업손실을 기록했는데, 이는 1분기의 CA $16 million 손실과 비교되는 수치입니다. 펄프 출하량은 18% 감소한 96,000 ton, 생산량은 17% 감소한 85,000 ton을 각각 기록했으며, 이는 주로 인터컨티넨탈(Intercontinental) 펄프 공장의 정기 보수 작업에 따른 가동 중단 때문이었습니다. 생산량 감소로 인해 단위당 전환 비용이 상승한 반면, 펄프 가격 약세는 매출 실현액을 감소시켰습니다. 펄프와 제지 부문 매출은 전 분기 CA $166 million에서 CA $144 million로 감소했습니다. Canfor는 2026년 말까지 British Columbia주 Prince George에 위치한 Northwood Northern Bleached Softwood Kraft (NBSK) 펄프 공장을 폐쇄할 계획입니다. 이번 폐쇄로 연간 약 300,00 ton의 생산 능력이 축소될 예정이며, 이는 펄프 시장의 구조적 변화, 전 세계적인 생산 능력 증가, 수요 부진, 높은 재고 수준, 지속적인 가격 압박 등에 대응하기 위한 조치입니다. 표백 크라프트(kraft)지에 대한 수요는 3분기까지 안정세를 유지할 것으로 전망됩니다. 종이 포장재 수요의 증가세가 캐나다와 미국 간 무역 관계 및 글로벌 제조업의 공급 과잉과 관련된 불확실성을 일부 상쇄할 것으로 예상됩니다.

7월 말 미국 주택 담보 대출 금리는 6.66%로 상승

Freddie Mac의 발표에 따르면, 2026년 7월 30일 기준 미국의 30년 만기 고정금리 주택담보대출 평균 금리는 일주일 전 6.58%에서 6.66%로 상승했습니다. 2025년 같은 주간의 평균 금리는 6.72%였습니다. 평균 15년 만기 고정금리 주택담보대출 금리가 전주 5.96%에서 6.04%로 상승했습니다. 1년 전에는 이 금리가 평균 5.85%였습니다.

Freddie Mac의 수석 경제학자인 Sam Khater는 주택 매물 증가가 잠재적 구매자들에게 더 많은 선택지를 제공하고 있으며, 모기지 금리 변동 속에서도 구매자들의 활동을 유지시키고 있다고 말했습니다.

Canfor는 Fox Creek 제재소를 폐쇄하면서 생산 능력 120 million board feet 감축

Canfor는 Alberta주 Fox Creek에 위치한 제재소를 영구 폐쇄할 예정이며, 조업은 늦여름까지 중단될 계획입니다. Canfor 측은 이번 결정이 장기적인 시장 침체, 미국 측의 지속적인 침엽수 제재목 관세 부과, 그리고 최근 발생한 산불과 Alberta주의 mountain pine beetle 관리 전략 종료에 따른 원목(섬유) 공급 감소 등의 요인에 따른 것이라고 밝혔습니다. Fox Creek 제재소는 2008년 화재로 소실되었으나, pine beetle 피해에 취 약한 산림을 줄이려는 Alberta주의 전략에 따라 추가로 확보된 목재를 가공하기 위해 2011년 단일 교대 근무 체제로 재건되었습니다. 또한 이 시설은 조업과 지역 경제 활동을 유지하기 위해 Alberta주 산림공원부(Ministry of Forestry and Parks)의 지원을 받아 추가적인 목재 공급원을 확보했습니다. 해당 기업은 산림 해충인 mountain pine beetle 대응 전략이 종료되고 산불 피해를 입은 목재 자원도 대부분 소진됨에 따라, 해당 지역의 목재 공급만으로는 장기적인 공장 가동을 유지하기 어렵다고 밝혔습니다. 또한 지속적으로 부진한 목재 시장 상황과 미국의 관세 조치 등도 공장 운영의 지속 가능성에 영향을 미치는 요인으로 꼽았습니다. 이번 폐쇄 조치로 Canfor의 목재 생산 능력은 120 million board feet 감소하게 됩니다. 회사는 영향을 받는 직원들을 위해 자사의 다른 사업장에서 일할 기회를 모색하는 한편, Alberta주에 위치한 Grande Prairie와 Whitecourt 제재소와 Spruceland 및 PinkWood의 고부가가치 제품 제조 시설은 계속 가동할 것이라고 밝혔습니다.

올해 상반기동안 중국의 미국산 목재 수입량은 894,000 m³를 기록

8개월이 지난 지금, 중국과 미국 간 원목 교역이 점차 정상화되고 있습니다. 2026년 상반기 수입량은 894,000 m³에 달했으며, 특히 6월 한 달 간의 물량만으로도 수입 금지 조치 이전 수준의 70% 이상을 회복했습니다. 우호적인 정책과 시장 변동성이 복합적으로 작용하는 가운데, 전 세계 목재의 흐름이 조용히 재편되고 있습니다.

중국 해관 총서(General Administration of Customs of China)가 2025년 11월 미국산 원목 수입 금지 조치를 해제한 이후, 양국 간 원목 교역의 회복세는 글로벌 목재 시장의 주요 관심사로 떠올랐습니다. 그로부터 8개월이 지나 2026년 상반기 관련 데이터가 속속 발표됨에 따라, 검역 문제로 중단되었던 이 중요한 교역로가 점차 정상화되고 있습니다. 세관 통계에 따르면, 2026년 상반기 중국의 대미(對美) 목재 총수입량은 전년 동기 대비 2% 감소한 894,000 m³를 기록한 반면, 수입액은 2% 증가한 $540 million를 기록했습니다. 특히 6월의 원목 수입량은 수입 금지 조치 이전인 2024년 같은 기간 수준의 70% 이상으로 이미 회복된 것으로 나타났습니다.

월별 수입 추이를 살펴보면 2026년 초에는 수입량이 일시적으로 감소했다가 다시 반등하는 양상을 보였습니다. 1월에는 밀린 주문의 처리와 긴급한 재고 보충 수요에 힘입어 중국이 미국으로부터 49,000 m³의 원목을 수입했으나, 2월에는 춘절(설 명절)의 영향으로 수입량이 44,000 m³로 감소했습니다. 시장 전환점은 4월에 찾아왔습니다. 해당 월 미국산 목재의 총 수입량은 185,000 m³로 전년 동기 대비 23.6%, 전월 대비 44.5% 증가했습니다. 특히 원목 수입량은 106,000 m³로 반등하며 전년 동기 대비 78.2%의 증가율을 기록했고, 이로써 13개월간 지속되던 대중국 미국산 목재 수출 감소세가 멈췄습니다. 그러나 이러한 반등세는 오래가지 못했습니다. 5월에는 미국산 목재 수입이 전월 대비 35% 감소했으며, 특히 원목 수입은 43.4% 줄어들었습니다. 하지만 6월 들어 시장 상황은 다시 반전되었습니다. 해당 월 미국산 목재 수입량은 전년 동기 대비 665% 급증한 250,000 m³를 기록하며 연중 최고치를 경신했고, 원목 수입량 또한 173,000 m³로 전체의 69%를 차지하며 역시 연중 최대치를 기록했습니다.

시장 분석에 따르면, 2026년 5월 도널드 트럼프 미국 대통령의 방중 기간 중 양측은 경제와 무역 분야에서 다수의 합의를 도출했습니다. 보도에 따르면 이번 협의를 통해 2025년 체결된 합의의 이행 지속과 원목을 포함한 다양한 품목의 구매 재개가 확인되었으며, 이는 6월 원목 수입이 빠르게 회복되는 요인으로 작용했을 가능성이 있습니다. 그러나 정책 차원의 긍정적인 신호가 곧바로 교역의 급격한 반등으로 이어지는 것은 아닙니다. 전문가들은 여러 제약 요인으로 인해 미·중 목재 교역이 완만한 상승세를 보일 수는 있겠지만, 지속적인 회복 여부는 여전히 불확실하다고 지적합니다. 세계 목재 교역 시장의 관점에서 볼 때, 미·중 원목 교역의 점진적 재개는 고급 활엽수재에 대한 국내 공급 부족분을 해소했을 뿐만 아니라, 환태평양 지역의 목재 유통 흐름을 어느 정도 재편하는 결과를 낳았습니다.