2023년 6월 16일로 마감한 주의 Madison 제재목 가격 지수는 US$420 mfbm으로 전주 US$395보다는 $25, 6.3% 상승하였습니다.
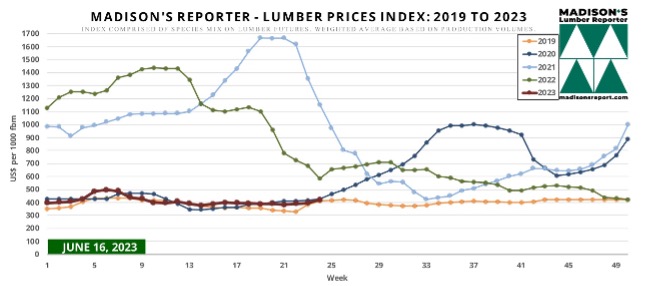
Madison 제재목 가격 지수는 선물(WSPF, ESPF, Douglas fir, Hem-Fir)로의 동일 수종을 이용하여 구성되어 있습니다. 그리고 지난 몇 년 동안의 북미 생산량 비율에 기초한 가중 평균을 사용하고 있습니다.


21 Wednesday Jun 2023
Posted in Uncategorized
2023년 6월 16일로 마감한 주의 Madison 제재목 가격 지수는 US$420 mfbm으로 전주 US$395보다는 $25, 6.3% 상승하였습니다.
Madison 제재목 가격 지수는 선물(WSPF, ESPF, Douglas fir, Hem-Fir)로의 동일 수종을 이용하여 구성되어 있습니다. 그리고 지난 몇 년 동안의 북미 생산량 비율에 기초한 가중 평균을 사용하고 있습니다.
21 Wednesday Jun 2023
Posted in Uncategorized
중국은 쇠약해진 경제를 부활시키기 위하여 사회 기반 시설 소비 증가와 관대한 자산 투자 세칙을 포함한 새로운 부양책을 취하고 있습니다. 하지만 경제학자들은 이런 부양책의 효과성에 대하여 여전히 회의적이라고WSJ는 보도 하였습니다. 중국의 중앙 은행의 최근 이자율 인하는 중국 경제 전망에 대한 커져가는 근심을 반영하고 있습니다. 1사분기의 강한 성장에도 불구하고 중국은 수출 침체, 자산 시장의 하락 경향, 젊은 세대의 높은 실업률과 같은 도전에 직면하고 있습니다. 예정된 부양책은 약화된 신뢰를 반전시키고, 추가 부진을 방지할 것이라는 것에 대하여 다수의 경제학자들은 의문을 갖고 있습니다. 북경은 부채가 많은 지방 정부를 도와 주고 비지니스 신뢰 신장을 위한 약 $140 billion의 특별 국고채 발행을 고려 하고 있습니다. 이런 국고채는 사회 기반 시설 프로젝트와 경제 성장 활기에 목적을 한 계획의 자금이 될 것 입니다. 유사한 도시에서 두번째 주택 구매 제약 철폐도 자산 시장을 부흥시키기 위하여 고려되고 있습니다. 가장 최근의 경제적 데이터는 계속되는 경제 부진을 보여주고 있습니다. 소매 판매, 산업 생산, 투자등 모든 분야가 5월에 하락을 경험하고 있습니다. 중국 자산 시장의 어려움과 청년층의 높은 실업률이 경제에 또 다른 도전을 주고 있습니다.
지방 정부의 자금 상승은 어는 정도의 신뢰를 회복할 수 있지만, 중요한 장기 이득 산출이 없으면 사회 기반 시설 프로젝트를 위한 자금 사용은 중국 부채 문제 악화할 것이는 비평이 있습니다. 유사하게 소도시에서 다수의 아파트 구매 제약 해제는 인구 감소와 과잉 공급과 같은 요인때문에 심각한 충격을 주지 않을 것 입니다. 중국은 지속 가능한 성장에 대한 장기적인 구조적 문제를 다뤄야 하지만 경제 회복을 위한 효과적인 정책 시행을 위한 과제에 직면하고 있습니다. 중앙 은행 이자율 삭감으로 중요 은행들의 대출 우대 금리의 하락이 이어질 것이라도 예상됩니다. 중국은 이런 경제적 도전을 처리하고 있지만, 부양 노력의 성공은 아직까지는 불확실하고, 중국 경제 궤도에 관하여 경제학자들의 염려는 상승하고 있습니다. 서구 회사들은 중국 이외의 지역에서의 제조 다양화 노력을 강화하고 있고, 중국이외의 다수 지역 전략 적용이 점점 더 널리 퍼져가고 있습니다.
20 Tuesday Jun 2023
Posted in Uncategorized
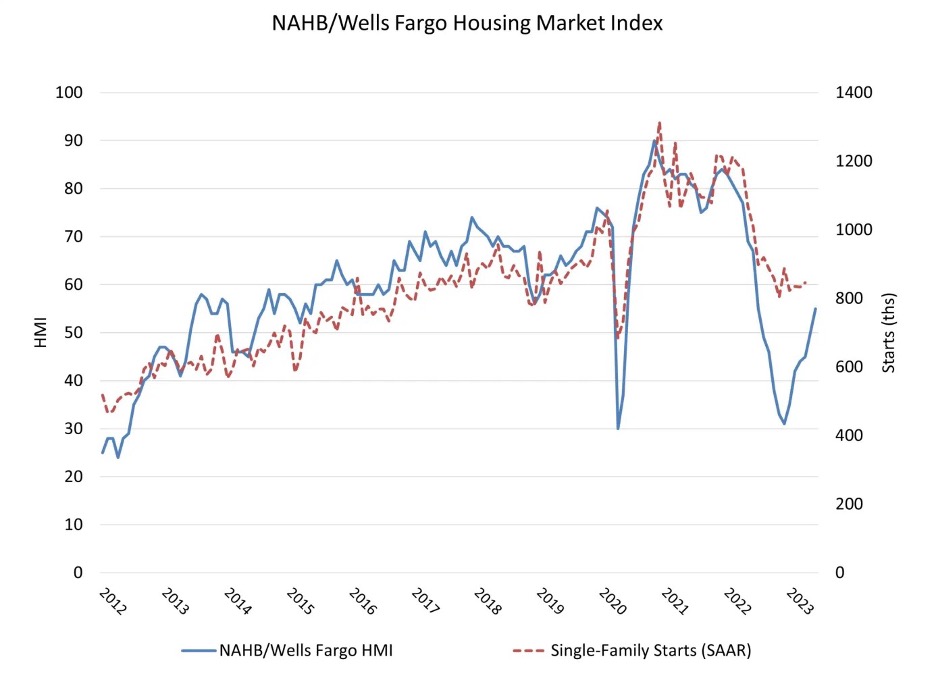
National Association of Home Builders (NAHB)/Wells Fargo 주택 시장 지수 (Housing Market Index : HMI)에 따르면 건설 신뢰 지수는 지난 11개월동안 처음으로 상승 권역으로 진입하였습니다. 6월에 지수는 5 포인트 상승하여 55가 되었습니다. 이는 건설 신뢰 지수가 6개월 연속으로 상승하였고, 2022년 7월이후 처음으로 신뢰 수준이 중간 수준인 50을 넘었습니다. 이런 상승 전환에는 몇몇 이유가 있습니다. 기존 주택 재고 부족과 결부되어 새로이 건설된 단독 주택의 강한 수요가 결정적인 역할을 하였습니다. 추가적으로 공급망 개선은 건설 지수 상승에 효과적으로 도움이 되었습니다. 건설 정서 회복은 단독 주택 건설에 바닥이 형성되었다는 것을 의미 합니다. 정서가 점진적으로 상승하면서 HMI의 현재와 미래 판매 요소는 올해 처음으로 60을 넘었습니다. 이는 구매자들이 이자율면에서 새로운 평균에 잘 적응하고 있다는 것을 암시합니다. 더군다나 연방 준비 위원회 (Federal Reserve)의 긴축 사이클이 거의 끝나가면서 미래 시장 조건 특히 주택 융자 이자율과 건설업체와 개발업체의 자금 조달 비용이 긍정적인 의미를 갖는다고 예상됩니다.
하지만 긍정적인 경향에도 불구하고 건설 업체와 개발 업체의 대출 접근은 지난해 동안 좀 더 어려웠습니다. 이런 상황은 산업이 낮은 사이클에서 회복하려고 할 때 하락하는 부지 공급을 궁극적으로 이끌 수 있습니다. 주택 시장의 실적은 인플레이션과 미래 통화 정책에 결정적 입니다. 주거지 비용 상승은 인플레이션의 주요 원인으로 떠오르고, 공동 주택과 단독 주택 분야의 판매와 임대를 포함한 회득가능한 주택 선택과 좀 더 가용 적인 건설을 필요하게 합니다. 고심 되는 공급망 문제로 인한 인플레이션, 능숙한 노동력 부족, 배제 구역제와 같은 비효율적인 규정 정책의 능률화에 정책 입안자은 결정적인 역할을 할 수 있습니다.
단독 주택 수요가 긍정적인 신호를 보여주면서 건설 업체는 판매 인센티브를 줄여 가고 있습니다. 6월 HMI 설문에 따르면 건설업체의 주택 가격 하락은 6월에 25%로 하락하였는데, 5월에는 27%, 4월에는 30%의 주택 가격을 하락 시켰습니다. 6월의 평균 가격 하락은 7%로 2022년 12월의 8%에서 하락하였습니다. 부가적으로 6월에 56%의 건설업체는 구매자들에게 인센티브르 제공하여 5월보다 약간 높았지만, 2022년 12월의 62%보다는 감소하였습니다. 6월의 NAHB/Wells Fargo HMI 설문 조사에 따르면, 세가지의 중요 HMI 지수는 상승하였습니다. 현재 판매를 측정하는 자수는 5 포인트 올라서 61, 향후 6개월안에 판매 예상 지수도 6 포인트 상승하여 62, 조만 간에 구매 가능한 구매자들 통행을 측정한 지수도 4 포인트 올라서 37이었습니다. 지역적 HMI의 3개월 이동 평균을 분석해 보면 동북부는 2 포인트 올라서 47, 중서부는 4 포인트 상승하여 43, 남부는 3 포인트 증가하여 55, 서부는 괄목할 만한 5 포인트 상승으로 46 이었습니다.
20 Tuesday Jun 2023
Posted in Uncategorized
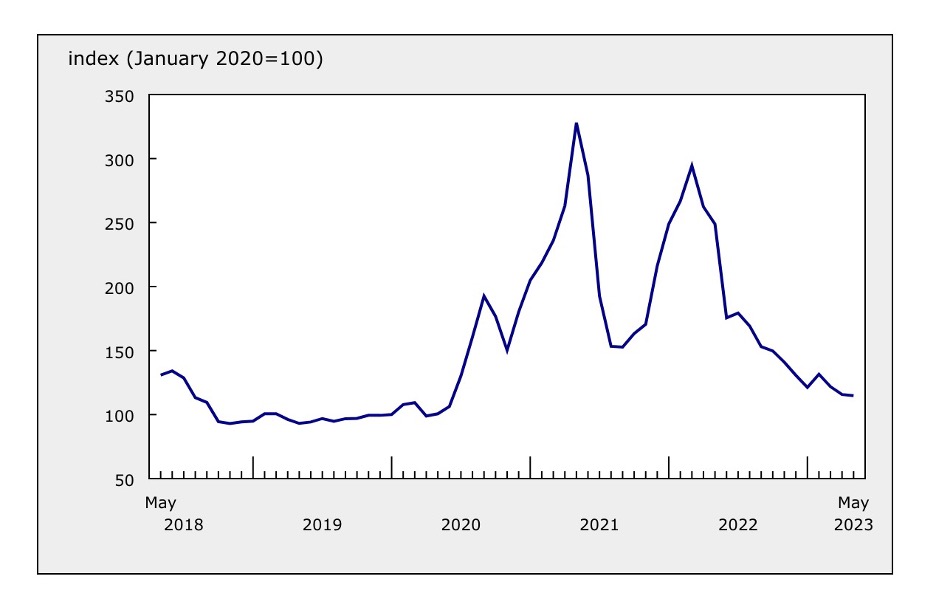
2023년 5월 23일 침엽수 제재목에 대한 산업 생산 가격 지수 (Industrial Product Price Index : IPPI) 114.7이라고 캐나다 통계청 (Statistics Canada)이 발표 하였습니다. 이는 전월 지수인 115.7보다는 약간 하락하여 가격의 하락 경향이 계속되고 있다는 것을 보여주고 있습니다. 2022년 5월의 경우 침엽수 제재목 지수는 175.6이었는데, 2023년 5월 지수는 실질적으로 약 34% 하락을 하였습니다. 역사적인 데이터를 살펴보면 2023년 5월 지수인 114.7는 2021년 5월 지수인 328.0에 비하여 눈에 띠게 낮았습니다. 이는 지난 2년동안 최고 정점에서 약 65%가 하락하였다는 것을 암시합니다.
2023년 5월 캐나다 제조 생산품 가격은 4월과 비교하여 1.0% 하락하였고, 2022년 5월과 비교하면 지수는 6.3% 하락하였습니다. 이는 2009년 10월(-6.5%)이후 가장 큰 전년 대비 하락 이었습니다. 2023년 5월 에너지와 석유 제품 가격은 5.9% 떨어져서 4개월 연속 하락하였고, IPPI 의 월간 하락을 이끌었습니다. 2022년 5월과 비교하면 가격은 33.2% 하락하였고, 2020년 5월 (-45.8%)이후 저년 대비 하락이 가장 컸습니다. 디젤 연료(-8.5%)와 정제된 모우터 가솔린(-2.9%)의 낮은 가격이 2023년 5월 에너지와 석유 제품 그룹 하락의 가장 큰 책임이 있었습니다. 5월 경유와 제트 연료도 월별 하락이 각각 14.5%, 14.5%이었습니다. 이런 하락의 중요 원인은 원유(crude oil )의 가격 하락이 중요 원인이었습니다. OPEC+의 불구하고, 전세계 거시 경제 조건에 대한 부정적인 정서때문에 가격은 가라 앉았습니다.
주요한 비철금속 생산품의 가격은 5월에 2.8% 하락하였고, 4월이도 1.8% 하락하였습니다. 년간 기준으로 5월에 가격이 2.0% 하락하였습니다. 미가공 구리와 구리 합금 (-6.5%), 미가공 니켈과 니켈 합금 (-7.0%), 미가공 아연과 아연 합금 (-10.4%)을 포함한 산업용 금속의 가격 하락이 광범위 하였습니다. 산업용 금속 하락은 전세계 경제 조건의 하락과 특히 중국에서 생산량이 수요를 압도하고 있다는 상황이 부분적인 원인이었습니다. 중국 국가 통계국 (Chinese National Bureau of Statistics)에 따르면, 제조 구매 관리자 지수(manufacturing purchasing managers’ index : PMI)는 5월에도 계속 하락하면서 중국 제조 분야의 수축 신호를 보여주고 있습니다.
19 Monday Jun 2023
Posted in Uncategorized
미국 주택 시장의 심각한 하락 기류속에서 미국의 단독 주택 허가는 2023년 4월에 4대 주요 지역에서 모두 두자리수의 하락을 보여 주었습니다. 2023년 4월 미국 전체의 단독 주택 허가 전체는 2022년 4월의 377,713과 비교하면 29.0% 하락하여 268,205 이었습니다. 2023년 4월을 마지막으로 하여 12개월동안 동북부 지역의 단독 주택 허가 하락이 가장 작아 17.6%의 하락을 보여주었지만, 서부 지역은 39.0%의 급격한 하락을 보여 주었습니다. 중서부의 하락은 27.3%, 남부의 하락은 26.4% 이었습니다. 공동 주택 허가의 경우 남부 지역만 유일하게 6.0% 상승하였습니다. 하지만 서부, 중서부, 동북부 지역의 공동 주택 허가는 각각 7.1%, 26.5%, 31.6% 이었습니다.
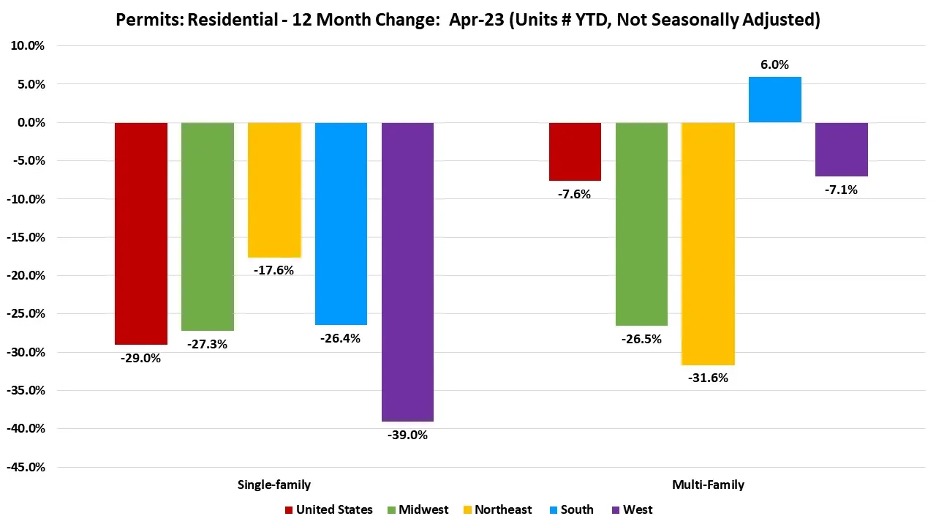
공동 주택 허가를 살펴보면, 2023년 4월의 전국적인 전체 허가는 2022년 4월의 212,734와 비교하면 7.6% 하락하여 196,589 이었습니다. 그러는 동안 2023년 4월 새로 건축된 단독 주택 판매는 3월과 비교하여 4.1% 상승하여 683,000(SAAR)이었다고 U.S. Department of Housing and Urban Development와 U.S. Census Bureau는 발표하였습니다. 이는 2022년 3월이후 가장 높은 수준이었습니다. 하지만 2023년 지금까지는 판매가 9.7% 하락하였습니다.공동 주택 허가를 살펴보면, 2023년 4월의 전국적인 전체 허가는 2022년 4월의 212,734와 비교하면 7.6% 하락하여 196,589 이었습니다. 그러는 동안 2023년 4월 새로 건축된 단독 주택 판매는 3월과 비교하여 4.1% 상승하여 683,000(SAAR)이었다고 U.S. Department of Housing and Urban Development와 U.S. Census Bureau는 발표하였습니다. 이는 2022년 3월이후 가장 높은 수준이었습니다. 하지만 2023년 지금까지는 판매가 9.7% 하락하였습니다.
19 Monday Jun 2023
Posted in Uncategorized
Freddie Mac은 Primary Mortgage Market Survey (PMMS)의 최신 결과를 발표하였는데, 30년 고정 주택 융자 이자율(FRM)은 평균적으로 6.60% 이었습니다. 이는 지난주 평균인 6.71%보다 약간 하락하였고, 참고적으로 지난해의 30년 고정 주택융자 이자율의 평균은 5.78% 이었습니다. Freddie Mac의 수석 경제학자인 Sam Khater에 따르면 주택 융자 이자율의 하락은 Federal Reserve이 이자율 상승을 멈추었기 때문 입니다. Khater에 따르면 인플레이션은 계속적으로 둔화되고, 경제적 성장은 부진하고, 재정 정책의 긴축 사이클이 정점에 이르고 있습니다. 그리고 그런 상황들이 의미하는 것은 주택 융자 이자율이 올해 말 혹은 내년에 하락할 것으로 예상되어집니다. 30년 고정 주택 융자 이자율(FRM)에 더하여 15년 고정 주택 융자 이자율(FRM) 평균은 6.10%으로 전주 평균인 6.07%보다 약간 하락하였습니다. 1년전 15년 고정 주택 융자 이자율(FRM) 평균은 4.81%이었습니다.
16 Friday Jun 2023
Posted in Uncategorized
미국 노동 통계국(U.S. Bureau of Labor Statistics)에 따르면, 최종 수요에 대한 생산자 가격 지수 (Producer Price Index : PPI)는 5월에 0.3% 하락하였습니다. 4월에는 0.2% 상승하였고, 3월에는 0.4% 하락하였습니다. 조정되지 않은 기준에 따르면 최종 수요 지수는 5월을 마지막으로 기준하여 12개월 동안 1.1% 상승하였습니다. 식품, 에너지, 교역 서비스를 제외한 최종 수요 가격은 4월에 0.1%로 약간 상승한 이후에 5월에는 변화가 없이 유지되었습니다. 5월을 마지막으로 기준하여 12개월동안 이 범주는 전체적으로 2.8% 상승하였습니다. 상품 최종 수요는 5월에 심각하게 1.5% 하락하였고, 하락의 주된 원인은 6.8% 하락한 에너지 최종 수요 지수 이었습니다. 식품 최종 수요도 1.3% 하락하였습니다. 하지만 식품과 에너지를 제외한 상품의 최종 수요 지수는 0.1% 상승하였습니다. 상품 최종 수요 하락에 기여한 주목할 만한 요소들 중에 제일은 가솔린 가격으로 13.8% 하락하였고, 그 다음은 디젤 연료, 계란, 제트 원료, 일부 야채 가격 하락 입니다. 반면에 담배 생산품은 1.7% 상승하였고, 전력, 음료, 음료 자재 지수도 상승하였습니다. 서비스 범주의 최종 수요 지수는 4월에 0,3%, 5월에도 0.2% 상승하였습니다. 교역 서비스 최종 수요는 1.0% 상승하였고, 교역, 운송, 창고를 제외한 서비스의 최종 수요 가격은 0.1% 올랐습니다. 하지만 운송과 창고 서비스 최종 수요 지수는 1.4% 하락하였습니다. 서비스 최종 수요 가격 상승의 중요 원인은 자동차와 자동차 부품 소매가 4.2% 상승하였기 때문입니다. 반대로 화물 트럭 운송 지수는 2.1% 하락하였고, 포트폴리오 관리, 건강, 미용, 광학제품 소매의 지수도 하락하였습니다.
침엽수 제재목 산업도 실질적인 하락을 경험하였는데, 2022년 5월부터 2023년 5월까지 12개월동안 생산자 가격 지수는 40.4% 하락하였습니다. 침엽수 제재목과 반대로 활엽수 제재목 분야는 지난 12개월동안 17.8%의 비교적 완만한 하락을 하였습니다. 하지만 1월에서 2월까지 지수가 7.6% 상승하였다는 것은 주목할 만한 상황이고, 잠깐 한술 돌림을 제공하였습니다. 목공 제품은 지난 12개월동안 좀 더 완만하게 하락하여 5.2% 떨어졌습니다. 합판 산업은 지수가 12개월 동안 21.4% 하락하는 심각한 상황을 마주하였습니다. 종이와 paperboard 지수는 3.7% 상승하였고, 종이 상자와 용기 지수는 지난 12개월 동안 3.6%로 완만하게 상승하였습니다. 방수지 (building paper)와 종이 보드 산업은 지수가 33.9% 급락하는 중대한 도전에 직면하고 있습니다.
15 Thursday Jun 2023
Posted in Uncategorized
유럽의 가장 큰 원목 교역의 두 지역은 중앙 유럽 (오스트리아, 체코, 독일이 중요 수입 국가)와 북 유럽 (핀란드, 스웨덴이 중요 원목 수입 국가) 입니다. 지난 몇 년 동안 유럽의 무역 흐름의 가장 의미 심장한 변화는 2022년 러시아가 우크라이나를 침공한 이후에 러시아에서 노르딕 국가들의 원목 수입이 상당하게 하락한 것 입니다. Wood Resources International에 따르면, 핀란드와 스웨덴의 원목 전체 수입량은 지난 10년동안의 연간 수입량 평균이 거의 16 million m3이었지만, 지난해에는 단지 8 million m3을 넘었습니다. 러시아에서의 원목 수입 중단이외에도, 에스토니아, 라트비아, 리투아니아 원목의 노르딕 국가들의 수입도 실질적으로 하락하였습니다. 수입 감소의 대부분은 침엽수 원목 수입 감소이고, 활엽수 원목 수입은 비교적 안정적이어서 연간 3-4 million m3사이에서 변동하였습니다.
발틱해 지역에서의 침엽수 원목 무역은 지난 5년동안 점진적으로 하락하였습니다. 2018년 3사분기에 핀란드와 스웨덴의 침엽수 원목의 총 수입량은 15년 최고를 기록하면서 2.5 million m3이었지만, 그 이후에 하락 경향을 보여 주면서 2023년 1사분기에는 단지 1 million m3을 넘겼습니다. 지난해 동안에 핀란드와 노르웨이인근 국가들 원목의 스웨덴으로의 수입 흐름은 가장 많이 하락하였고, 핀란드에서 스웨덴으로 그리고 라트비아에서 스웨덴으로 원목 흐름은 약간 증가하였습니다. Pulplogs의 제한된 공급과 pulp 시장의 강세로 지난해에 pulp용 원목 가격이 상승하였습니다. 2023년 1사분기에 핀란드의 침엽수와 활엽수 pulplog 수입 가격은 전년 대비 각각 93%, 123% 상승하였습니다. 같은 기간에 스웨덴의 침엽수와 활엽수 pulplogs 수입 가격도 각각 14%,111% 상승하였습니다. 핀란드와 스웨덴의 Pulplog 수입 가격은 2023년 1사분기에 자국 가격보다 실질적으로 더 높았습니다.
상승하는 원목 가격은 자국내 제재소들에게 압력을 주고 있습니다. 수요와 가격 하락에 따른 추가 수요가 좀더 가라 앉고 있다는 신호가 있습니다. Danske Bank의 제재목 시장 검토 보고서에 따르면, 이런 상황은 우리가 현재 목격하고 있는 가격 압력의 2차 파동으로 보여지고 있습니다. 스웨덴 제재소의 경우 상승하는 원목 가격을 제재목 가격 상승으로 상쇄하려고 노력하고 있습니다. 스웨덴의 침엽수 제재목 수출은 2023년 1사분기에 전년 대비 24.8% 하락하였습니다. 같은 기간동안 수출액도 53.3% 하락하였습니다.
14 Wednesday Jun 2023
Posted in Uncategorized
6월이 분명하지만 2023년 건설 활동은 여전히 구체화되지 않으면서 대부분의 제재목 가격은 변화 없이 보합세를 유지하고 있습니다. 제재목 생산업체들은 제조된 목재 공급이 언제든지 가능하게 재고를 잘 갖추고 있어서 구매자들은 기존 프로젝트를 위하여 즉각적으로 필요한 자재이상의 구매에 대해 긴급함을 느끼지 않고 있습니다. 현장 재고는 합리적으로 탄탄한 상황입니다. 캐나다의 다수 지역에서 발생한 심각한 산불을 주도 면밀하게 살펴보고 있지만, 아직까지는 제재목에 큰 영향이 없는 것 같습니다. 산업도 산불 상황으로의 변화, 특히 제재소와 교통망을 자세히 살펴보고 있습니다. 일부 철로와 도로는 이미 폐쇄되었습니다.
미국 서부의 Western S-P-F 제품 교역자들은 Memorial Day 휴가에서 복귀하였고, 제재소는 완강히 버티려고 노력 중이었고, 추가 가격 조정을 삼가하고 있습니다. 하지만 2차 공급업체는 좀 더 공격적이고 유연한 전략으로 비교적 바쁘게 보냈습니다. 전체적으로 공급과 수요는 대충 균형을 유지하고 있고, 공급과 수요 모두가 지난 봄 동안 현저하게 낮았다는 것에 주목하고 있습니다.
캐나다 서부의 Western S-P-F 제재목 생산업체는 가격 하락과 판매 부진으로 또 다른 낙담한 주를 보냈습니다. 제재소들은 약한 수요에 따라 공급을 조정하는 변화를 주었습니다. 제재목 가격은 지난 주와 같거나 소폭의 변화만 있었고, 대부분의 변화는 하락이었습니다. 모든 등급의 제재목에서 4” 폭 가격이 다른 것에 비하여 탄탄하였고, 제재소들은 추가 가격 하락을 거부하였습니다.
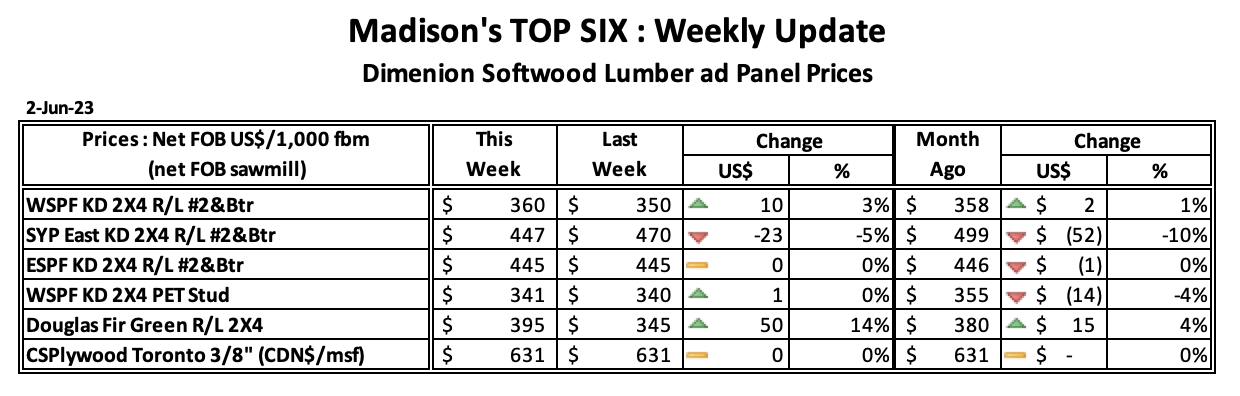
2023년 6월 2일로 마감한 주의 침엽수 제재목 기분가격인 Western Spruce-Pine-Fir 2×4 #2&Btr KD (RL)의 가격은 US$360 mfbm으로 전주 가격인 $350보다 $10, 3% 상승하였고, 전월 가격인 $358과 비교하면 $3, 1% 높았습니다. 1년전 같은 시기의 가격인 US$700 mfbm와 비교하면 $340, 49% 하락하였고, 2년전 가격인 $1,600에 비하여 $1,240, 78% 낮았습니다.
14 Wednesday Jun 2023
Posted in Uncategorized
Western Forest Products는 시장 약세로 인하여 다음 달에 제재목 생산을 축소하여, 약 19 million board feet를 감산할 예정이라고 발표하였습니다. 제재목 생산의 잠정적인 남은 6월과 7월초에 제재목 감산은 캐나다 British Columbia내의 다수의 회사들에 퍼져 나갈 것으로 예상됩니다. 하지만 재가공과 운송 운영은 변화가 없이 유지될 것 입니다. 시장 조건과 원목 공급 가용성에 따라 7월 중순경에 제재목 생산이 재개될 것으로 예측합니다.

