구매자 저항이 계속되면서 제재목 가격은 다시 하락

2021년 여름 하반기가 오면서 북미 구조용 침엽수 제재목 시장의 현상태는 더 이상 명확하지 않습니다. 건설분야 특히 주택 시장은 상대적으로 여전히 강세이고, 높은 가격으로 채워진 재고가 여전합니다. 그래서 도매업체들, 소매업체들, 최종 소비자들이 가능한한 구매를 연기하고 다시 한번 가격이 더 하락하기를 기대하고 있습니다. 캐나다 BC와 Quebec 지역의 감산과 생산량 조절이 구매자들이 제재목 구매하는데 거의 영향을 주지 않고 있는 것처럼 보입니다.

최근 발표자료에 따르면 미국 새집 판매와 주택 가격은 상당히 긍정적이었습니다. 7월에 판매된 주택의 77%는 현재 건설 중이거나 아직 건설이 시작되지 않은 상태입니다. 참고적으로 6월에는 76% 이었습니다. 이런 경이적인 비율은 미국 주택 시장이 여전히 강세라는 것을 반증하는 것입니다.

2021년 8월 6일로 마감한 한주 동안 제재목 가격은 전주 대비 약간 하락하였습니다. Western S-P-F 2×4 #2&Btr KD (RL) 가격은 전주 ($545) 대비 $6, 1% 하락하여 US$539 mfbm이었고, 전월 ($624) 대비 $85, 14% 하락하였습니다. 작년 같은 시기 (US$666 mfbm)와 비교하면 $127, 19% 하락하였지만, 2년전 가격 ($340)보다는 $199, 59% 높았습니다.

구매자들은 북미 서부지역 산불로 인한 잠재적인 공급 문제와 운송 문제를 중시하고 있으면서, 대부분들이 지켜보면서 기다리는 전략을 결정하였습니다. 미국의 Western S-P-F 수요는 여전하였습니다. 대부분의 구매량은 하락하였고, 재고 충당이 급한 구매에만 충실하였습니다. 저등급 수요는 특히 약화되면서, 공장의 제시 가격은 그에 따라 하락하였습니다. 캐나다에서의 Western S-P-F 수요와 판매량은 향상되면서 가격이 유지되었습니다. 소폭 수요가 가장 좋았습니다.
2021년 8월 미국 주택 건설업 신뢰지수는 지난 13개월동안 최저

건설 비용 상승과 공급 부족으로 인하여 2021년 8월 단독 주택 시장에 대한 미국 주택 건설업 신뢰는 지난 13개월동안 가장 낮았습니다. NAHB/Wells Fargo 주택 시장 지수는 5 포인트 감소하여 이번달에 75를 기록하였는데, 이는 80을 기록한 2020년 7월이후 가장 낮은 측정값이었습니다. Reuters에서 의뢰한 경제학자들은 이 지수가 변화 없이 유지될 것이라고 예상하였습니다. 지수가 50이상이라는 것은 시장 조건들이 나쁘지 않고 좋다는 것을 의미합니다. 참고적으로 2020년 11월에 최고 기록인 91을 기록하였습니다. 치솟는 주택 가격과 제한된 공급이 올해 내내 주택 판매를 억제하였습니다. 결과적으로 소수의 미국 구매자들만 현재가 주택 구매의 좋은 시기라고 믿고 있습니다. 향후 6개월 동안 단독 주택 판매 예상에 대한 NAHB 설문 조사에 따르면 8월에 81 포인트를 예상하였지만, 현재 판매 조건 측정에 따르면 5포인트 정도의 하락이 결과될 것으로 생각됩니다. 미래 구매자 지수도 5포인트 하락하여 60이었습니다. COVID로 악화된 많은 제약들, 높은 원자재 가격, 노동력과 건설 부지 부족 등의 많은 문제점들이 여전히 계속되고 있습니다. 그리고 제재목 가격은 하락하였지만 많은 원자재들의 가격은 여전히 매우 비싼 수준입니다. 지역적으로 지수를 살펴보면 중서부는 지난 2020년 6월이후 최저, 남부 지역 지수는 2020년 7월이후 가장 낮은 지수를 기록하였습니다. 하지만 서부 지역은 1 포인트, 북동부 지역 지수는 4개월 최고로 상승하였습니다.

주택이 평형 상태로 진입하면서 제재목 가격은 안정기

지난해 북미 주택 건설과 주택 개량 및 수선이 호황을 보여주었 것과는 극명히 대조되게, 근래의 북미 주택 현장은 평형 상태로 진입하고 있습니다. 그러면서 결과적으로 제재목 가격은 안정기로 들어서는 것 같습니다. 향후 몇 년 동안 제재목 가격은 $500-$600/mbf사이에서 형성 될 것으로 예상됩니다. Frost Investment Advisors CIO인 Mace McCain에 따르면 현재 제재목 가격은 바닥세이고, 빠른 시간 내에 반등은 예상되지 않다고 발표하였습니다. 실제로도 성장률은 상대적으로 작았는데, 현재 성장률은 단지 15% 입니다. 산업 전반전으로 재고 수준이 충분하고, 안정화되면서, 제재목 가격도 평형 상태로 진입하고 있다고 주장하였습니다.

제재목 가격에 영향을 미치는 중요한 2가지 요인이 있습니다. 현재 미국을 사로잡고 있는 주택 부족이 하나의 요인입니다. 주택 부족은 전통적인 요인입니다. 주택 부족으로 인하여 제재목 가격은 예상하기 힘들 정도로 상승하였었고, 더불어 미국 부동산 가격도 급등하면서 많은 건설 프로젝트가 연기되었습니다, 그러면서 제재목 수요가 감소하게 되는 현상이 발생하였습니다. 2번째 요인은 이자율입니다. 연방 준비 은행이 현재 이자율을 높이려고 하자 제재목 가격은 하락하였습니다. 연방 준비 은행은 이자율 상승을 공격적으로 진행하지 않고 점차적으로 천천히 상승시켜 대출 시장 붕괴를 방지하고 부동산 시장을 누그러지게 하려고 한다고 McCain은 분석하였습니다. 악성의 Delta 변이 창출이 제재소들 운영에 주는 작년과 같은 중단과 잠정적인 폐쇄를 일으키지는 않을 것이라고 McCain는 낙관하였습니다. 또한 그는 현재에는 공급망에 안 좋은 영향을 줄 수 있는 요인들이 보이지 않는다고 하였습니다.

NAHB에 따르면 침엽수 제재목 가격은 하락하였지만 건축 자재 가격은 상승

노동통계국(Bureau of Labor Statistics )에서 발표한 가장 최근의 생산자 물가 지수 (PPI : Producer Price Index )에 따르면, 건축 자재 가격은 지난 12개월 동안 19.4% 상승하였고, 올해 초부터 현재까지는 13% 올랐습니다. 미국 주택건설협회 (NAHB : National Association of Home Builders)의 보고에 따르면 에너지를 제외한 주거용 주택 건설에 사용되는 자재들의 가격이 6월에는 3%, 7월에는 0.2% 상승하였습니다. 건축 자재 가격은 2019년 12월과 비교하여 2배 상승하였습니다. 올해 초부터 현재까지의 가격은 1.1% 상승하면서, 2020년 같은 시기와 비교하여 아주 대조적이었습니다. 2015년부터 2019년까지 1월에서 7월까지 건축자재 PPI 평균 변화는 1.2% 상승하였는데, 2021년 같은 시기와 비교하여 1/10 이하이었습니다.

침엽수 제재목 (계절적요소로 조정된) PPI는 7월에 29.0% 하락하여, 1947년에 침엽수 PPI가 발표된 이후에 가장 큰 월간 하락을 기록하였습니다. 2020년이전에 침엽수 제재목 PPI의 가장 큰 월간 하락은 1980년 4월로 10.7% 하락하였습니다. 예상하지 못했던 6월의 0.7% 하락 바로 뒤로 7월에는 급격한 하락을 기록하였습니다. 침엽수 제재목 PPI는 5월 최고에서 29.5% 하락하였지만, 2020년 1월보다는 71.9% 높았습니다. 침엽수 제재목 지표 변화 방향은 고무적이었고, 변동성이 계속되지는 않고 있습니다. PPI로 월간으로 측정되는 가격 변동성은 여전히 12개월동안 기준으로 최고 수준입니다.

Martco는 미국 Texas에 새로운 OSB 공장을 건설

Martco의 미국 Texas 자회사인 Corrigan OSB, L.L.C는 Texas주 Corrigan에 위치한 oriented strand board (OSB) 공장 옆에 최신의 2번째 공장을 건설한다고 발표하였습니다. Corrigan OSB, L.L.C.는 Martco의 Texas 자회사가 전체를 소유하고 있는 회사입니다. 2번째 공장 건설은 올해 시작하여, 2023년에는 생산이 시작되어 회사 전체 생산량이 증가할 것으로 생각됩니다. Louisiana주 Alexandria,에 본사가 위치한 Martco L.L.C.는 현재 3곳에서 목재 생산품 제조 시설을 운영하고 있습니다. Louisiana주 Oakdale에 OSB 공장 2곳과 Louisiana주 Chopin에서 합판 공장을 운영하고 있습니다.

북미 침엽수 제재목, 합판, OSB 도매가격 상황

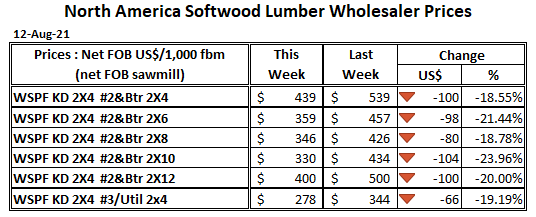
많은 사람들이 휴가를 보내고 가격이 계속적으로 조정되면서, 8월 13일로 마감한 한주 동안 북미 침엽수 제재목 수요는 활기가 없었다고 Madison’s Lumber Report는 발표하였습니다.

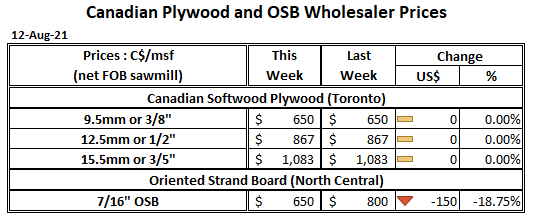
미국의 Western Spruce-Pine-Fir lumber와 studs의 공급 업체들은 모든 거래들을 성사시키려고 애를 썼고, 구매자들은 흔들리는 가격을 고려하면서 신중을 기하고 있습니다. 캐나다 제재소들은 망설이는 구매자들을 충족시키기 위하여 조정과 재조정을 하면서 가격이 하락하였습니다. Eastern S-P-F 합판 수요는 매일 매일 악화되었습니다. 현장 재고는 넘쳐나고, 구매자들은 급할 상황이 없었습니다.

Oriented Strand Board (OSB) 시장의 유동성이 개선되면서, 가격은 점점 더 바닥 수준으로 다가가고 있습니다. 하지만 시장은 아직까지 정상이라고 말하긴 어렵고, 가격은 생산업체들에 따라 여전히 변동이 심하지만, 확실히 가격이 하락세입니다.

제재목 가격이 하락하면서 49%이상의 딜러들이 과도한 재고를 보유

제재목 가격이 정상으로 돌아가면서 제재목 공급 상황은 빠르게 변화하고 있습니다. Bloomberg에서 발표한 설문 조사에 따르면 7월에 49% 이상의 딜러들이 돠도한 재고를 보유하고 있다고 발표하였습니다. 또한 32%는 “정상”, 19%는 “약간 낮은 상황”이라고 보고 하였습니다. 반대로 6월에는 19%가 아주 낮은 수준의 재고 상황, 4월에는 40%가 그렇게 답변하였습니다. 설문 조사는 John Burns Real Estate Consulting이 실행하였는데, 제재목 딜러들과 제조 업체들의 분위기를 알아보기 위하여 실행하였습니다. 5월에 제재목 가격이 $1,700/thousand board feet이었던 것이 현재는 $500이하의 가격을 형성하고 있습니다. 처음에는 가격 선회가 심해지면서 생산업체들은 생산을 증대시켰고, 동시에 제재목을 취급하는 거의 모든 사람들이 재고를 축적하였습니다. MaterialsXchange의 CEO인 Mike Wisnefski의 Wall-Street Journal과의 인터뷰에 따르면 모든 사람들이 필요 이상의 구매를 하고 있고, 제재목 부족에 대한 공포를 느끼고 있습니다. 하지만 제재목 생산과 공급이 증가되고, 주택 건설 속도가 늦춰지면서, 제재목 제고가 증가하기 시작하였습니다. 제재목 가격이 급격하게 상승하기 전에, 공급 상황은 좀 더 일정하였습니다. 지난 금요일 11:10 a.m. ET기준으로 제재목 선물 가격은 대략 $505으로 거래되었습니다.

Canfor 제재 공장 재개

지난 주에 캐나다 제재목 회사인 Canfor는 B.C.주의 Houston에 위치한 제재 공장을 2주간의 잠정적인 폐쇄를 끝내고, 다시 재개한다고 발표하였습니다. 공장의 잠정적인 폐쇄 원인은 철도 시스템의 병목 현상과 B.C.주의 남부 지역의 산불 때문입니다. 철도 시스템의 병목 현상으로 제재목 주문이 밀리고, 시장으로 쉽게 배분되기 힘들었습니다. Canfor의 Plateau mill은 8월 16일에 재개하기로 계획되어 있습니다. 이 공장의 폐쇄로 약 115 mmbf의 생산량 손실이 발생하였습니다.

Russia의 Segezha Group Wood Pellets 생산량과 EU 국가들 로의 수출이 증가

Segezha Group은 wood pellets 생산량과 EU 국가들 로의 수출이 증가하였다고 발표하였습니다. Lesosibirsk 제재소와 목재 가공 공장의 Krasnoyarsk Krai 의 pellet 자산 회사인 KsyloTech-Siberia 2021년 상반기 생산량은 전년 대비 17% 상승하여 43,400 tons 이었습니다. 2021년 1월에서 6월까지 St. Petersburg 항구에서 스웨덴, 덴마크, 네덜란드, 영국, 프랑스로 수출된 wood pellets의 양은 40,200 tons이었습니다. 참고적으로 2020년 상반기동안 이곳 에서의 수출량은 36,400 tons이었습니다. 이들 국가이외의 핀란드, 아이랜드등의 수요도 증가하면서, 2020년 EU 수출량인 거의 90,000 tons에서 2021년에는 더 증가할 것으로 예상하고 있습니다.

Lesosibirsk 공장은 wood pellets 생산 원자재로, 침엽수 제재목 생산 부산물인 톱밥과 미세한 chips을 사용하고 있습니다. 생산된 제품의 품질은 엄격한 SBP와 ENPlus A1 유럽 기준을 따르고 있습니다. 바이오 연료 주문이 증가하면서, 3번째 생산 라인이 2020년에 제작되어서, 생산량이 70,000에서 110,500 tons으로 증가하게 됩니다. 2023년에는 100,000 tons생산량의 2번째 공장 건설을 계획하고 있습니다.

건축 자재 가격 상승과 노동력 부족으로 압박 받는 호주 건설

건축 수요가 노동력과 자재 공급을 앞지르면서 건설 비용은 인플레이션보다 더 빠른 속도로 상승하고 있습니다. 수십억의 달러의 재난 지원금이 주택과 건설에 쏟아졌지만, 건설 활동은 팬더믹 때문에 계속적으로 하락하였습니다. 주와 국경이 폐쇄되면서 노동력이 부족하게 되었고, 전세계 공급망이 붕괴되면서 원자재 수급과 가격 모두에 영향을 주었습니다. 향후 12개월내에 완공이 계획된 주요 프로젝트들이 많지만, 불확실성이 계속되면서 작업 시작이 취소되는 프로젝트의 수가 증가하고 있습니다. Rider Levett Bucknall의 2사분기 국제 보고서에 따르면, 지난 3년간 급증하던 호주의 아파트, 사무실, 호텔, 소매 지구는 단기에서 중기적으로 하락할 것이라고 예상하고 있습니다. 그리고 Perth, Gold Coast, Canberra 시장은 2022년 말까지 6% 이상의 연간 건축 비용이 상승할 것이라고 보고서는 밝혔습니다. Melbourne과 Brisbane에서 약 4%, Sydney의 건축 가격은 3.5% 상승할 것이라고 예상하고 있습니다. 수요 상승은 건축 허가를 회복시키는 연방 정부의 주택 건설업자 계획 때문입니다. 연방 정부에 따르면, 3월말로 신청이 마감된 보조금에 121,000이사의 사람들이 신청하였습니다.

현재 가장 비싼 도시인 Sydney의 경우 철제 가격은 지난 12개월 동안 10%, 콘크리트 보가용 철강봉은 20%, 목재는 25% 상승하였습니다. Melbourne에서의 가격은 전년 대비 3.3% 상승이 예상되고, 현재까지는 1.5% 상승하였습니다. RLB research와 개발 책임자인 Domenic Schiafone에 따르면 구리와 철과 같은 금속 원자재 가격은 현재 기록적으로 최고 수준을 기록하고 있습니다. 이들 자재이외의 콘크리트, 목재, 대리석, PVC등의 자재들 가격도 상승하고 있습니다. 호주의 Master Builders에 따르면, 건축자재 확보, 자재와 노동비가 거의 10% 상승하면서 5명의 건축 업자들 중에 4명의 건축 업자들은 심각한 지연을 보고 하였습니다. Master Builders 호주 최고 책임자인 Denita Wawn에 따르면 경제 회복을 위하여 건설 산업을 이용하려는 연장과 주 정부의 노력은 호주뿐만 아니라 전세계 공급망의 붕괴로 어려움을 겪고 있습니다.

주거용 건물 건설 시간이 2021년에 2배 증가하였습니다. 2019년에서 2020년까지 단층 주거용 건물 건설에 6-8개월이 소요되었지만, 현재는 12-16개월 소요됩니다. 2층 주택의 경우 이전에는 10-12개월이 소요되었지만, 현재는 완공까지 14-20개월이 필요합니다. 전국적으로 사유 주택 허가수는 하락하여 6월에는 11.8% 감소하였습니다. Commonwealth Bank 경제학자인 Kristina Clifton는 허가수는 하락이 계속될 것이라고 주장하였습니다. 그리고 건설 수준은 여전히 높지만, 전체적인 건설 허가는 잠잠하게 될 전망입니다. 인구 성장이 부진해지면서 새로운 주택 수요는 완화될 것입니다.