목재 생산품 가격이 급감하고, 캐나다 제재소들이 미국 남부 지역으로 확장하면서 캐나다 British Columbia에서 제재목 생산을 위한 나무 가격이 급격하게 상승하고 있습니다. 3사분기에는 내륙지역의 제재목용 원목 가격이 $76.22/M3을 예상하고 있습니다. 이는 이번 분기보다 74% 상승하였고, 전년대비 3배이상 올랐습니다. 높아지는 나무 가격으로 미국 남부 지역과의 제재목 가격 경쟁력을 유지하기가 어려워졌습니다. 그러면서 제재목 생산업체들은 국경 남쪽으로 운영을 전환하는 것에 더 큰 용기를 얻게 되었습니다. 캐나다 미국으로 침엽수 제재목을 가장 많이 하는 국가이고, 지역적으로는 British Columbia의 비중이 가장 높습니다. 지방 주의 가격은 시장 변동성을 방어하면서 안정성을 제공할 수 있는 2-3개월 시차로 형성됩니다. 주택 건설과 레노베이션 활성으로 제재목 선물 가격이 지난 5월에는 전년대비 4배이상 상승하면서 최고수준을 기록하는 미국 시장을 가격이 따라가게 되었고, 생산업체들은 높은 분기별 수익을 창출하였습니다. 하지만 북미 생산량 성장은 믾은 지역, 특히 British Columbia지역에서의 원목 활용성에 제한받고 있습니다. 그러면서 캐나다 British Columbia주 Vancouver에 기반을 한 세계 최대 제재목 생산업체인 West Fraser는 북미 생산량의 48%를 이미 미국 남부지역으로 이전하였습니다. British Columbia기반인 Interfor Corp.은 미국 집중 성장 계획의 일환으로 Georgia-Pacific에게서 4곳의 제재소를 인수하였다고 최근에 발표하였습니다.
지금 현재 캐나다 BC의 원목 가격은 미국 남부 지역 가격보다 약 3배 높습니다. 이와 관련된 이유들로 BC 지역은 정말로 힘든 상황이고, 많은 사람들의 BC 투자가 실질적으로 감소하고 있습니다. 캐나다에서 벌목 가능한 임야의 많은 부분은 정부소유이지만, 미국에서의 Southern Yellow Pine 조림은 대부분이 사유입니다.
현재 제재목 가격은 아직까지 바닥이 아니고, 올해 말에 추가로 30% 하락할 것이라고 베테랑 자산관리자인 Micheal Gayed가 주장하였습니다. 이것이 의미하는 것은 8월 27일 거래 가격인 약 $510/mbf에서 하락하여 연말에는 가격이 $357/mbf까지 하락할 것이라 것입니다. Toroso Investments에서 자산 관리 수상을 한 Gayed는 제재목이 미국 경제의 영향력 있는 지표라고 오랬 동안 주장해 왔습니다.
그는 제재목 가격이 계속된 하락을 할 것이라는 3가지 이유를 발표하였습니다. 첫번째는 상승하는 주택 가격이 구매자의 구매를 저지하고 수요를 약화시키면서 주택 건설이 부진하게 될 것이라는 것입니다. 주택 경기는 아마도 극도로 부진하게 될 것이라고 전망하였습니다. Gayed는 제재목이 주택 경기를 실시간으로 측정할 수 있는 가장 근접한 방법들 중에 하나라고 설명하였습니다. 두번째 이유는 제재목의 과잉 공급 때문입니다. 상승하는 수요에 부합하기 위하여 모든 제재소들이 생산을 증대하면서 공급이 상회하게 되었습니다. 세번째 이유는 인플레이션이 정말로 일시적이라는 것을 시장이 자각하기 때문입니다. 더 낮아지는 인플레이션은 전형적으로 더 낮아지는 국체 수익률의 결과입니다. 수익률은 일반적으로 제재목과 같은 방향으로 움직입니다.
Gayed는 2015년에 금, 제재목과 경제의 관계를 분석한 유명한 보고서를 발표하였습니다. 대략 4개월동안 제재목이 금보다 더 나은 결과를 내면, 경제가 성장하는 것을 의미하기 때문에 투자자들은 좀 더 공격적인 입장을 가져가야 한다고 주장하였습니다. 만약에 반대로 같은 기간 동안에 금이 제재목보다 좀 더 좋은 결과를 내면, 반대 입장을 고수해야 한다고 주장하였습니다. Grayed가 언급을 많이 하지는 않았지만, 제재목 가격이 하락할 것이라는 추가적인 이유는 채무 한계와 관련된 다가오는 위기입니다. 미국 공화당 의원들은 채무 한계가 더 이상 올라가지 않을 것이라는 신호를 최근에 보여주었습니다. 만약에 S&P와 Moody’s가 미국 부채 수준을 2011년에 시행한 것과 같이 격하시키면 반응은 그때와 같을 것이라는 암시가 경제 경기를 광범위하게 훼손시킬 것입니다.
2021년 2사분기동안 스웨덴의 제재목용 원목과 pulpwood 가격은 2021년 1시분기에 비하여 상승하였습니다. 즉 제재목용 원목 가격은 1% 증가하였고, pulpwood 가격은 변화가 없었습니다. 지역적으로 살펴보면 남부 지역 가격은 약간 상승하였지만, 중부 지역은 하락하였다고 스웨덴 산림청은 발표하였습니다. 제재목용 원목 가격의 경우 2021년 1사분기까지 계속해서 상승하였지만, 2사분기에는 거의 변화가 없었습니다. 지역적으로 남부 지역 2021년 2사분기 가격은 전분기 대비 2% 상승하였지만, 중부 지역의 가격은 1% 하락하였습니다. 하지만 제재목용 원목 가격은 전년 대비 7% 증가하였고, 지역적으로 남부 지역은 전년 대비 12%, 중부 지역은 7% 증가하였지만, 북부 지역은 3% 하락하였습니다. Pulpwood 가격도 2021년 1사분기까지 상승하였지만, 2사분기에는 변화가 없었습니다. 남부 지역만 1% 상승하였습니다. Pulpwood 가격은 전년 대비 7% 하락하였는데, 북부 지역은 13%, 남부와 중부 지역은 6% 하락하였습니다.
2021년 여름 침엽수 제재목 시장은 커다란 조정이 계속되고 있습니다. 일부 기준 가격 제재목 가격의 하락속도가 늦어지고 있고, 일부는 여전히 좀 더 상향으로 조정되고 있습니다. 여전히 진행되고 있는 강한 미국의 건설 현장과 캐나다 BC와 미국 태평양 북서부 지역의 중요 목재 공급 지역에서의 산불 등으로 전반적인 시장 조건의 기반은 계속해서 강성을 보여주고 있습니다. 그런 중에 미국 남부와 동부에는 강력한 태풍이 밀려오고 있습니다. 이 모든 것의 여파로 재건축에 필요한 목재 건자재 필요성이 강하게 부각됩니다. 다가오는 몇 주에 제재목 가격 인상 가능성이 높기 때문에, 제재목 공급업체들은 주문 파일들과 판매 예약을 연장시키는데 좀 더 관심을 갖고 있습니다.
2021년 8월 13일의 한주 동안 잠깐의 보합후에 가격이 급락하여 Western S-P-F 2×4 #2&Btr KD (RL)의 가격은 US$439 mfbm으로 지난 주 가격 ($539)보다 $100, 19% 하락하였습니다. 작년 같은 시기($746)와 비교하면, $307, 41% 하락하였지만, 2년전 가격($342)과 비교하면 $97, 25% 높았습니다.
많은 구매자들이 혼란스러운 제재목 시장을 잠시 떠나 휴가를 보내기 시작하면서 전체적인 수요는 확실하게 하락하였습니다. 구매자들은 흔들리는 가격에 잠잠하고 비밀스러우면서 미국의 Western S-P-F lumber와 studs 공급업체들은 각각의 거래를 성사시키기 위하여 분투하였습니다. 대부분의 구매자들은 높은 가격으로 충족된 재고해소를 위하여 바쁘게 움직였지만, 새로운 주문에 대하여는 어려움이 있습니다. 제재목 가격은 생산업체들에 따라 변이가 심하게 유지되었지만, 가격은 확실히 하락하였습니다. 동요하는 구매자들의 조건에 부합하기 위하여 캐나다 제재소들은 조정하고 재조정하면서 Western S-P-F가격은 하락하였습니다. 9월부터 학교로 직장으로 복귀하기전에 여름을 즐기기 위하여 휴가를 가면서 이번 주 수요는 지난주에 비하면 꽤 잠잠하였습니다.
2021년 8월 13일로 마감한 한주의 Western S-P-F KD 2×4 가격은 전년 ($746 mfbm) 대비 $307, 41% 하락하였습니다. 2021년 8월 20일로 마감한 한주의 WSPF 2×4 #2&Btr KD (RL)의 가격은 $439 mfbm으로 전주($539)대비 $100, 19% 하락하였습니다. 이 가격은 전월($624)대비 $185, 30% 하락하였지만, 2년전 가격 ($342)과 비교하면 $97, 28% 높았습니다.
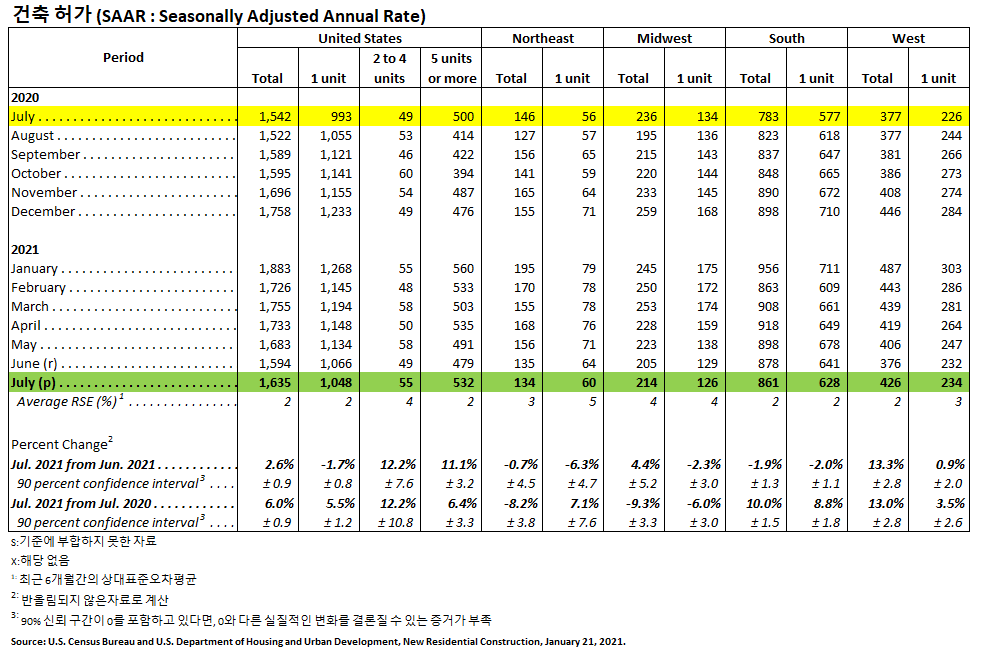
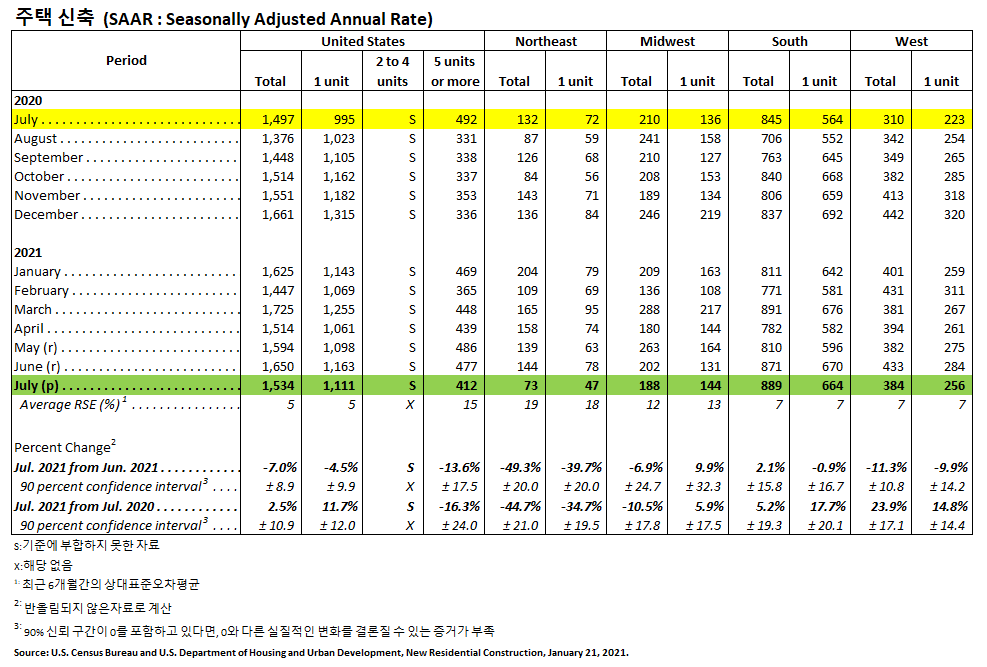
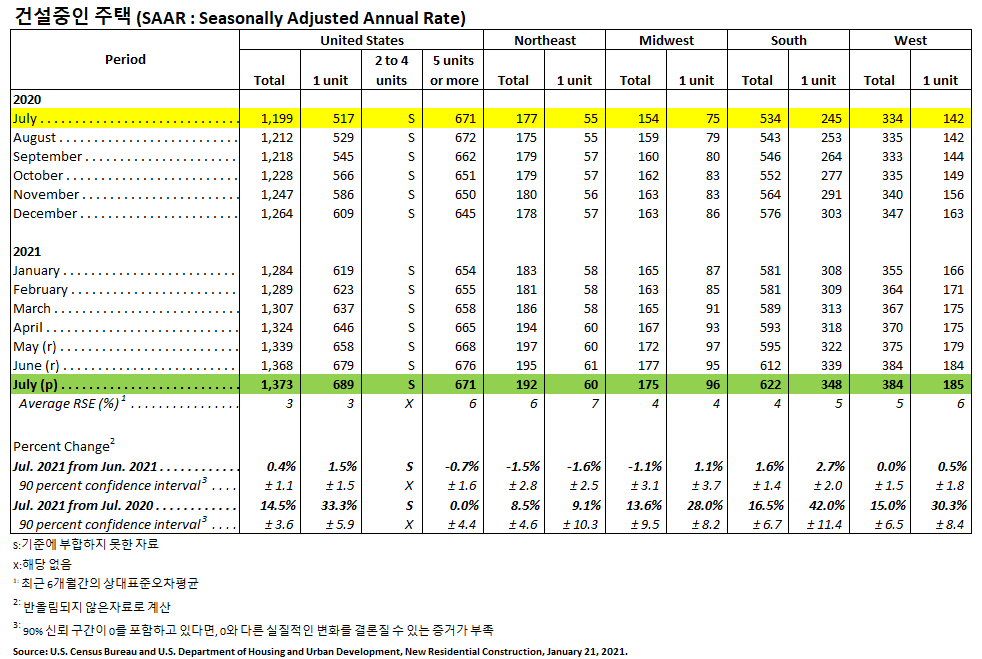
미국 인구 통계국 (U.S. Census Bureau)과 미국 주택과 도시 개발부 (U.S. Department of Housing and Urban Development)는 2021년 7월 미국 거주용 주택 건설 통계 자료를 합동으로 발표하였습니다.
건축허가 (Building Permits)
2021년 7월 사유 주택 건축 허가는 1,635,000 (SAAR : Seasonally Adjusted Annual Rate) 으로 2021년 6월 (1,594,000) 보다 2.6% (±0.9%) 상승하였고, 2020년 7월 (1,542,000)과 비교하여 6.0% (±0.9%) 상승하였습니다. 2021년 7월 단독 주택 건축 허가는 1,048,000 (SAAR)로 2021년 6월 (1,066,000)과 비교하여 1.7% (±0.8%) 하락하였습니다. 5가구 이상의 다중 건물의 7월 허가는 532,000 (SAAR) 이었습니다.
주택 신축 (Housing Starts)
2021년 7월 사유 주택 신축은 1,534,000 (SAAR)으로, 2021년 6월 (1,650,000) 보다 7.0% (±8.9 %) 낮았고, 2020년 7월 (1,497,000) 보다는 2.5% (±10.9%) 상승하였습니다. 7월의 단독 주택 신축은 1,111,000 (SAAR)으로 6월 (1,163,000)과 비교하여 4.5% (±9.9%) 하락하였습니다. 5가구 이상의 다중 주택 7월 신축은 412,000 (SAAR) 이었습니다.
주택 완공 (Housing Completions)
2021년 7월 사유 주택 완공은 1,391,000 (SAAR)으로 2021년 6월 (1,317,000)과 비교하면 5.6% (±16.4%) 상승하였고, 2020년 7월 (1,340,000) 보다 3.8% (±14.4%) 상승하였습니다. 2021년 7월 단독 주택 완공은 954,000 (SAAR) 으로 2021년 6월 (921,000)에 비하여 3.6% (±16.1%) 상승하였습니다. 1월의 5가구 이상의 다중 주택 완공은 426,000 (SAAR) 이었습니다.
전미 주택 건설회 협회 (National Association of Home Builders)는 대공황이후 2번째 최고 분기 실적을 보인 2021년 봄 계절의 소비자 주택 건설에 대한 자료를 분석, 공유하였습니다. 2021년 2사분기에 소비자 신축 건설은 54,000으로 전년 대비 15% 상승하였습니다. 그럼에도 불구하고 지난 4사분기동안 소비자 주택 신축은 187,000으로 4.5% 성장하였습니다. 이런 상승에도 불구하고, 소비자 주택 건설의 시장 점유율은 하락하였는데, 주된 이유는 다른 형태의 주택 건설 속도가 더 빨랐기 때문입니다.
팬더믹과 관련된 노동력 부족은 제재 업체들의 생산량에 실질적으로 영향을 주면서 목재 관련 생산품들의 가격은 상승하였습니다. COVID-19 격리 지침을 준수하면서 생산과 운송에 많은 방해가 생겼고, 사업 운영이 어려워졌습니다. 시프트 추가와 초과 근무를 통한 대책이 불가능해지면서, 공장들은 2020년과 2021년 초반의 놀랍고 급격한 주택 수요에 대응하기 위한 생산 증대에 힘겨워하였습니다.
더 많은 제조 분야에서 이와 비슷한 일이 발생하고 있지만, 제재목 생산은 생산 부족이 가장 극심한 분야입니다. 산업계 선두들은 팬더믹으로 인하여 실업이 증가하고 경제적 폐쇄 때문에 주택 수요와 생산이 하락할 것이라고 예상하였습니다. 하지만 이런 붕괴대신에 2020년 여름 동안에 수요가 빠르게 성장하였습니다. 팬더믹 중에 DIY를 통한 수요 급증, 주택 수요의 강세때문에 제재목 가격은 급증하여 2021년 5월에 사상 최고가인 $1,500/thousand board feet (MBF)를 기록하였습니다. 하지만 2020년 후반과 2021년 초반에 미국과 캐나다 제재 생산량은 개선되었습니다. 재고가 마침내 충당되기 시작하면서 공장 협상력은 악화되어 갔습니다. 주택 수선 및 개조 수요가 무너지기 시작하면서, 2021년 미국 휴일 Memorial Day Weekend (5월 마지막 월요일)즘에 큰 할인이 본격적으로 시작되었습니다.
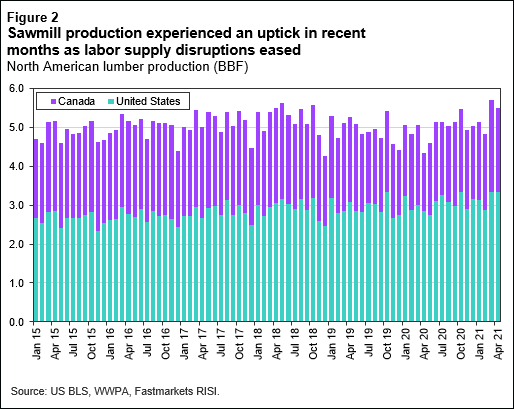
Pandemic case levels have a direct impact on sawmill output
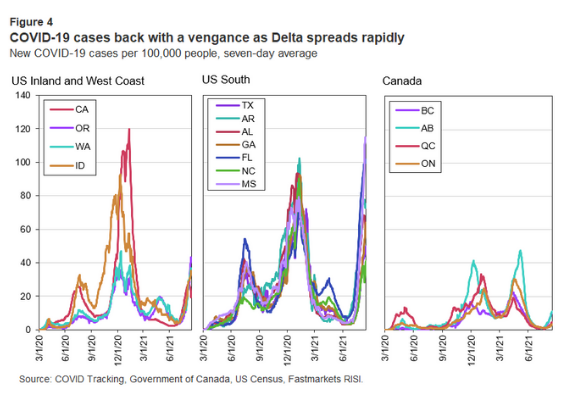
2020년 4월과 5월 발생한 최초 팬더믹 파동에서 빠르게 회복하면서 북미 생산이 표면적으로는 잘 진행되는 것 같았습니다. 하지만 실질적인 수요는 한해동안 총 61.6 BBF (2-3% 성장)이었고, 보고된 생산량보다 2 BBF 높았습니다. 이런 수요와 공급의 불일치가 유통 재고 부족을 일으켰고, 전례 없는 시장 변동성을 유발시켰습니다. 거의 한해 동안 지속된 공급망 붕괴후에 2021년에 공급 역학이 변화하기 시작하였습니다. 작년 엄청난 손상을 가한 산불 후 북서 태평양 지역에서 인양한 벌목을 통한 충분한 원목과 상대적으로 별일 없었던 봄계절의 시작이 병행되었고, 또한 1월에서 3월까지 노동력 상황이 빠르게 개선되면서 공장은 생산을 증대를 할 수 있었습니다. 미국 전역으로 백신이 접종이 시작되면서 Covid-19 확증율 급락도 이시기와 일치합니다.
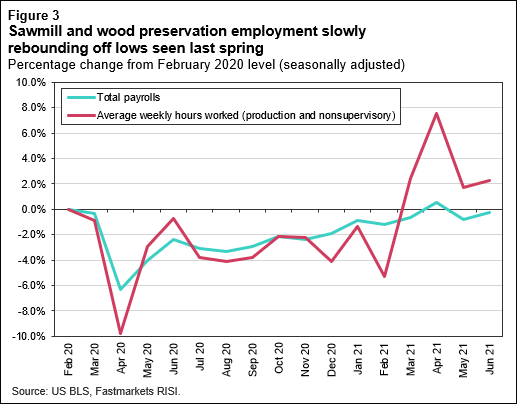
팬더믹 관련 붕괴들의 명확한 징조는 미국 노동통계국 (Bureau of Labor Statistics )의 자료에서 시작되었습니다. 제재와 방부 분야에서 고용의 경우, 긴 기간동안 전체 고용하락뿐만 아니라 공장에서의 평균 주당 작업 시간이 최근까지 Covid-19 이전 수준보다 2-5% 계속 낮았습니다. 제재소들의 고용 반등은 천천히 진행되었고, 생산 작업 시간과 비상근 직원 고용을 통하여 겨울 동안 생산 속도를 회복하기 위하여 분투하였습니다. 공장들은 초과 근무를 부과하지 못하였고, 보통 시간 수준으로 작업하려고 노력하였습니다. 팬더믹이 걷잡을 수 없이 치솟으면서 더 많은 노동자들이 격리되었기 때문에, 급여 대상자에 더 많은 사람들이 있다는 것이 더 많은 작업, 일을 했다고 혹은 생산량이 증가하였다고 해석하기 힘듭니다. 팬더믹 비율과 제재소 생산 비율은 직접적으로 연결되어 있습니다. 2021년 1월 팬더믹 비율이 최고에서 하락하기 시작하면서 제재소에서 작업하는 시간이 실질적으로 급증하였습니다. 생산을 위한 주당 평균 작업 시간과 비상근 고용이 회복되면서, 2021년 4월에는 8% 상승하였고, 6월에는 그 이상의 수준을 보여주었습니다. 그러는 동안 제재목 가격이 하락하면서 초과 근무 증대 필요성은 진정되는 것으로 보입니다. 제재목 생산과 운송 자료들은 증가된 작업 시간에 일치하는 경향을 보여주고 있고, 시장이 절실하게 원하고 있는 시장 균형을 충족시킬 수 있는 용량을 보여주기 시작하였습니다.
만약에 Covid-19건수 하락이 공급 붕괴를 경감시키는 것을 의미한다면, Delta 변이 상승이 또 목재 관련 생산품 공급 붕괴를 의미하는 것인가 하는 의문이 생깁니다. 미국 일부 주 특히 미국 남부 지역에서 바이러스 감염 사례들이 빠른 속도로 상승하고 있습니다. Delta 변이 여러 지역을 빠르게 강타하고 있지만, 입원 혹은 사망률 속도는 그렇게 빠르지 않다는 것에 모두가 다행으로 생각하고 있습니다. Covid 양성 노동자들은 집에서 격리하는 것을 의무화하였기 때문에, 제조와 유통 붕괴를 측정하는 주요 기준으로 Delta 변이는 실제 사례 수준을 유지하고 있습니다. 미국 남부 지역에 Delta 변이 파동이 심해지면서, Southern Yellow Pine (25 BBF) 공급 속도가 떨어질 것으로 예상하고 있습니다. 하지만 SYP의 경우 방부 시장의 부진으로 현재 공급 초과인 상황입니다. 이런 상황때문에 미국 남부 지역의 생산 붕괴를 예상할 수 있지만, 북미의 나머지 지역에서의 생산은 지난 겨울 바이러스가 창궐할 때에 비하면 좀 더 관리가 가능할 것으로 보입니다. 주된 이유는 태평양 북서부 지역과 캐나다에서 백신 접종이 미국 남부 지역보다 월등히 높기 때문입니다. 백신 접종을 받은 사람들 사이에서 돌파 감염 수가 증가하고 있지만, 바이러스 전파와 대항하는데 백신이 가장 효율적인 적인 것 같습니다. 미국 남부 지역을 제외한 미국 전체 생산의 2/3를 책임지는 다른 지역에서의 Delta 변이 감염건수는 작년 가을과 겨울의 최고치보다 아주 낮은 수준이어서, 제재목 공급은 좀 더 유연하게 대처할 수 있을 것이라고 예상합니다.
Delta 변이는 제재목 공급에 위협을 주기는 하지만, 또 다른 제재목 부족 사태와 가격 상승을 시킬 수 있습니다. 하지만 팬더믹으로 인한 최악의 공급 붕괴보다는 약하고, 조절 가능할 것으로 생각되고 있습니다. 불확실성과 변동성이 시장에서 높게 유지되고 있지만, 공급 측면에서 보면 공급은 강한 수요에 부합하기 위한 준비를 좀 더 적절하게 할 것입니다.