• Home
  • News
  • Data
    • Canada
    • USA
  • About
    • About Me
    • Code of Ethics
  • Contact

K&H LUMBER

~ News and Updates for Lumbers & Logs

K&H LUMBER

Category Archives: Uncategorized

미국은 중국 가구 수출업체 11곳에 대한 관세율 216.01%를 확정

13 Thursday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

미국은 목재 침실 가구를 수출하는 중국 기업 11곳에 대해 216.01%의 중국 전체 반덤핑 관세율을 적용하는 내용의 행정 검토를 최종 확정했습니다. 미국 상무부(U.S. Department of Commerce)에 따르면, 이들 기업은 개별 관세율 적용 자격을 입증하지 못해 ‘중국 전체 기업군(China-wide entity)’에 포함된 상태로 남게 되었습니다. 이번 재심은 2024년 1월 1일부터 12월 31일까지 수입된 중국산 목재 침실용 가구를 대상으로 했습니다. 예비 판정에 대해 어떠한 당사자도 의견을 제출하지 않음에 따라, 미국 상무부(U.S. Department of Commerce)는 예비 판정 결과를 최종 결과로 확정했습니다. 해당 11개 기업은 Fine Furniture (Shanghai) Ltd., Jiangmen Kinwai Furniture Decoration Co., Ltd., Jiangmen Kinwai International Furniture Co., Ltd., Nathan International Ltd. 및 Nathan Rattan Factory, Rui Feng Woodwork Co., Ltd.·Rui Feng Lumber Development Co., Ltd. 및 Dorbest Ltd., Shenyang Shining Dongxing Furniture Co., Ltd., Wanvog Furniture (Kunshan) Co., Ltd., Yeh Brothers World Trade Inc., Zhangzhou Guohui Industrial & Trade Co. Ltd., Zhongshan Fookyik Furniture Co., Ltd., 그리고 Shenzhen New Fudu Furniture Co., Ltd.입니다.

미국 세관 국경 보호국(Customs and Border Protection : CBP)은 해당 11개 기업의 수입 물품에 대해 216.01%의 중국 전체 적용 세율(China-wide rate)로 반덤핑 관세를 부과할 예정입니다. 미국 상무부(U.S. Department of Commerce)는 최종 판정 결과가 발표된 후 최소 35일이 지난 시점에 세관 당국이 해당 물품을 최종 정산(liquidate)하도록 지시할 계획입니다. 이번 결정은 향후 선적분에 대한 현금 예치 요건도 확정했습니다. 이번 재심 대상에 포함된 11개 기업을 포함하여 별도의 개별 세율을 적용 받지 않는 중국산 목재 침실 가구 수출업체들은, 8월 12일 이후 미국 내 소비를 목적으로 반입되거나 보세창고에서 반출되는 물품에 대해 216.01%의 현금 예치율을 적용 받게 됩니다.

이미 별도 세율을 적용 받고 있는 수출업체들은 기존의 현금 예치 세율을 계속 적용 받게 됩니다. 별도 세율이 없는 비중국계 수출업체의 경우, 현금 예치 세율은 해당 물품을 공급한 중국 수출업체에 적용되는 덤핑 마진과 동일하게 설정됩니다. 이러한 예치 요건은 별도의 통지가 있을 때까지 유효합니다. 미국 국제 무역 법원(U.S. Court of International Trade : USCIT)에 적시에 소환장(summons)이 제출되는 경우, 세관 당국은 당사자들이 법정 금지명령을 신청할 수 있는 기간이 만료될 때까지 해당 수입 건에 대한 청산(liquidation) 절차를 진행하지 않습니다. 이 기간은 최종 결과가 공표된 날로부터 90일간 지속됩니다.
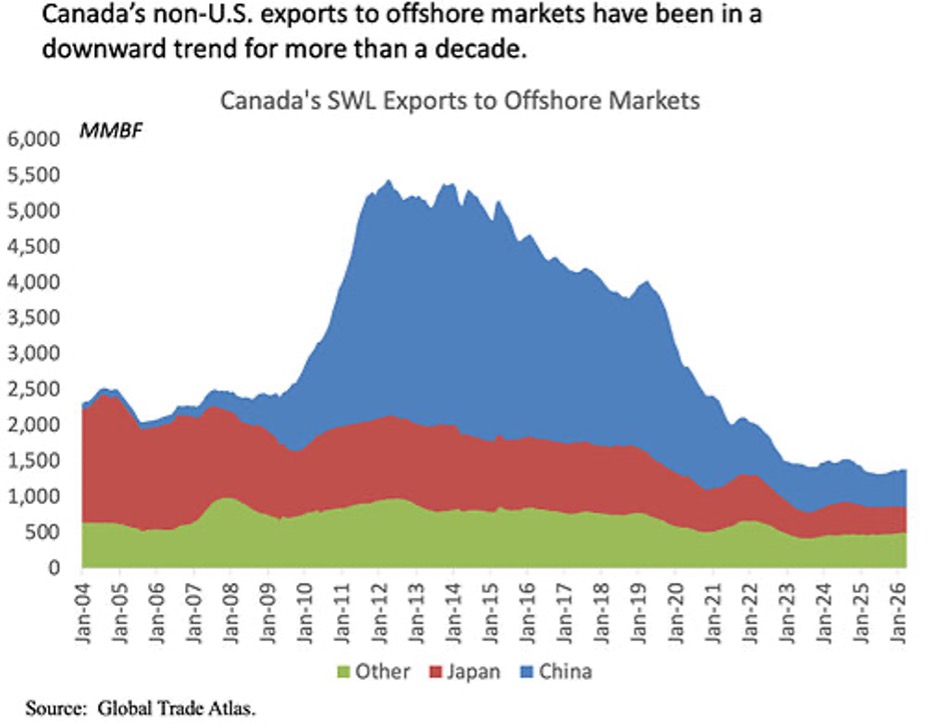
미국 제재목 연합(U.S. Lumber Coalition) : 캐나다 제재목 산업의 시장 교란적 구조적 과잉 생산 능력 문제 해결의 열쇠는 트럼프 행정부가 쥐고 있다.

13 Thursday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

캐나다 통계청(Statistics Canada)은 주(州) 정부 관리들의 해외 방문과 대대적인 홍보에도 불구하고, 캐나다의 침엽수 제재목 시장 다각화 프로그램이 성과를 거두지 못하고 있다고 확인했습니다. 캐나다 통계청(Statistics Canada)의 보고에 따르면 지난 6개월간 미국 이외 지역으로의 캐나다산 제재목 출하량이 다시 감소했으며, 이는 캐나다 생산자들이 수십억 보드 피트(board-feet)에 달하는 막대한 초과 생산 물량을 미국 시장에 쏟아내거나 덤핑하는 데 그 어느 때보다 더 크게 의존하고 있음을 시사합니다.

캐나다의 구조적인 제재목 과잉 생산 능력은 캐나다의 불공정 무역 관행으로 타격을 입은 미국 제조업체와 근로자들에게 여전히 막대한 부담이 되고 있으며, 따라서 행정부의 강력한 ‘미국 우선주의(America First)’ 무역 정책을 통해 이를 해소해야 합니다. 강력한 반덤핑과 상계관세 조치를 지속적으로 집행하는 것과 트럼프 대통령의 매우 효과적인 무역확장법 232조 관세 조치를 병행하는 것이 바로 그 해법입니다.

미국 제재목 연합(US Lumber Coalition)의 전무이사인 Zoltan van Heyningen은 트럼프 대통령은 캐나다의 불공정 덤핑과 보조금 지급 관행의 중심에 있는 캐나다의 막대한 과잉 제재목 생산 능력을 해결할 열쇠를 쥐고 있다면서, 캐나다는 미국 시장에 진출할 자격이 있다고 생각할 뿐만 아니라 캐나다가 지속적으로 기대하는 매우 구조적인 문제를 야기했다고 말했습니다. 캐나다는 약 7 billion board feet만 소비함에도 불구하고 약 27 billion board feet의 제재목을 생산하기 위해 수십억 달러의 보조금을 통해 산업을 구축한 캐나다 생산업체는 제재목 생산량의 약 75%를 다른 시장으로 수출해야 합니다. 결과적으로 캐나다의 과잉 생산 능력 중 약 90%가 막대한 캐나다 보조금의 지원을 받아 미국 시장에 덤핑 됩니다.

Swanson Group의 CEO이자 미국 제재목 연합(U.S. Lumber Coalition) 의장인 Steve Swanson은 캐나다의 미국 시장에 대한 높은 의존도로 인해 안타깝게도 미국의 생산자와 근로자들이 캐나다의 불공정 무역 관행으로 인한 타격을 고스란히 입어왔다고 말했습니다. 그는 이어서 하지만 이는 동시에 트럼프 대통령이 강력한 무역법 집행과 정책적 조치를 지속함으로써 캐나다의 제재목 과잉 생산 능력 문제를 해결할 수 있는 권한을 쥐고 있다는 뜻이기도 하다고 덧붙였습니다. Steve Swanson은 무역법을 철저히 집행하고 캐나다의 불공정 무역 관행에 대응하기 위해 가능한 모든 수단을 동원하겠다는 트럼프 대통령의 강력한 의지 덕분에, 불공정하게 거래되는 제재목 수입이 억제되고 있으며 국내 업계는 미래를 위한 투자를 할 수 있게 되었습니다. 캐나다 제재목 산업의 규모가 적정 수준으로 조정되는 조짐도 나타나고 있습니다. 앞으로도 강력한 무역 정책이 지속된다면 미국 업계는 시장 점유율을 계속 회복하여 미국 내 수요를 온전히 충족시키고, 미국산 원자재로 미국산 제재목을 생산해 미국 주택을 건설할 수 있게 될 것이라고 결론지었습니다.

제재목 선물 가격 급락과 7월 주택 판매 부진

13 Thursday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

제재목 선물(Lumber Futures) 가격은 주택을 지을 때 가장 먼저 들어가는 핵심 자재의 가격을 미래 시점으로 거래하는 금융 상품입니다. 7월 제재목 선물 가격이 크게 떨어지면서 실제 주택 판매 둔화와 건설 경기 위축을 미리 경고했습니다. 이는 고금리 여파로 신규 주택 착공이 줄어들고 주택 시장 수요가 냉각되었음을 분명하게 보여줍니다.

  • 제재목 선물 가격 하락 : 7월 하순 최고점 대비 제재목 선물 가격이 약 11% 이상 급락하며 시장의 수요 감소 신호를 먼저 나타냈습니다.
  • 주택 판매 부진 : 2026년 7월 미국 주택 판매 실적이 기대치에 미치지 못하며 침체 양상을 보였습니다.
  • 모기지 금리 부담 : 최근 국채 금리 변동으로 주택 담보 대출 금리(모기지 금리)가 다시 상승해 구매자의 부담이 커졌습니다.
  • 공급망 및 관세 영향: 캐나다산 제재목에 대한 관세 부담과 관망세가 복합적으로 작용하여 주택 건설업체들의 원가 압박이 이어졌습니다.

캐나다산 제재목 관세 부과 정책이 지속되면서 수입 원자재 비용이 높아졌고, 정부의 주택 공급 확대 정책과 충돌하고 있습니다. 높은 집값과 고금리로 인해 실수요자들의 내 집 마련 포기 현상이 늘어나며 주택 거래량이 줄었습니다. 건설 자재 효율화와 대체 자재 사용 시도가 늘어나고 있으나, 단기적으로 제재목 수요를 완벽히 대체하기는 어렵습니다.

주택 건설업체등은 원자재 가격 상승과 수요 감소라는 이중고를 겪으며 신규 착공을 연기하고 있고, 실수요자인 주택 구매자들은 높은 금리와 가격 부담으로 관망세를 유지하고 있습니다. 그리고 제재목 생산과 유통업체등은 수요 예측 실패로 재고 부담이 늘어나 생산을 줄이거나 설비 가동을 일시 중단하고 있습니다.

제재목 선물 가격의 하락세로 보아 2026년 하반기 신규 주택 착공 건수와 주택 거래량은 당분간 약세를 유지할 것으로 예상됩니다. 주택 시장 침체 신호가 명확해짐에 따라, 중앙은행의 기준금리 인하 압박이 더욱 커질 것입니다. 대형 건설사는 할인 프로모션을 강화하고, 제재목 유통업계는 공급량을 조절하며 시장 안정화를 시도할 전망입니다.

7월 미국의 기존 주택 판매는 가격이 2.0% 상승하면서 1.7% 감소

12 Wednesday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

전미 부동산 중개인 협회(National Association of Realtors : NAR)에 따르면, 7월 미국의 기존 주택 판매는 전월 대비 1.7% 감소한 연율 4,060,000 채(계절 조정치 기준)를 기록했습니다. 이는 전년 동기 대비 0.7% 높은 수준이며, 같은 기간 주택 재고는 전월보다 1.9% 줄어든 1,540,000 채로 집계되었습니다. 모든 주택 유형을 합친 기존 주택의 중위 매매가는 $434,100를 기록하여, 전년 동기의 $425,700 대비 2.0% 상승했습니다. 이로써 7월은 전년 대비 가격 상승세가 37개월 연속 이어진 달이 되었습니다. 총 주택 재고는 1,540,000 채로 2025년 7월 대비 0.6% 감소했습니다. 미분양 재고는 현재 판매 속도로 4.6개월 공급량을 나타내며 지난 6월과 1년 전과 변함이 없습니다.

단독주택 판매는 6월 대비 1.9% 감소한 연율 3,690,000 채(계절 조정치 기준)를 기록했습니다. 이는 전년 동기 대비 0.8% 증가한 수치이며, 단독주택 중위 가격은 1년 전보다 1.9% 상승한 $440,300로 집계되었습니다. 콘도미니엄과 협동조합 판매는 계절 조정 연간 비율로 370,000으로 2025년 6월과 7월과 변동이 없었습니다. 중위 가격은 1년 전보다 2.2% 상승한 $371,800를 기록했습니다.

동북부 지역의 판매량은 6월 대비 2.0% 증가하여 연율 기준 500,000 건을 기록했으며, 2025년 7월과 비교해서는 변동이 없었습니다. 해당 지역의 중위 주택 가격은 전년 동기 대비 5.2% 상승한 $563,800를 기록했습니다. 중서부 지역의 주택 판매량은 6월 대비 2.0% 감소한 연율 970,000 채를 기록했으나, 전년 동기 대비로는 2.1% 증가했습니다. 중위 가격은 2.8% 상승한 $342,900를 기록했습니다. 남부 지역의 판매량은 6월 대비 3.1% 감소한 연율 1,860,000 건을 기록했으며, 전년 동월(2025년 7월)과 비교해서는 변동이 없었습니다. 중위 가격은 전년 대비 0.9% 상승한 $371,700를 기록했습니다. 서부 지역의 판매량은 연율 기준 730,000 건으로 6월과 동일했으며, 전년 동기 대비 1.4% 증가했습니다. 중위 가격은 0.2% 상승한 $622,200를 기록했습니다.

주택 구매력 지수(Housing Affordability Index)는 전년의 98.3에서 103.3으로 상승했습니다. 전년 대비 구매력은 동북부에서 1.5%, 중서부에서 4.0%, 남부에서 6.1%, 서부에서 7.3% 개선되었습니다. 7월 중 주택이 판매되기까지 시장에 머문 기간의 중위값은 29일로, 이는 6월 및 전년 동월(2025년 7월)의 28일과 비교되는 수치입니다. 전체 거래에서 생애 첫 주택 구매자가 차지하는 비중은 29%였으며, 현금 구매는 26%, 개인 투자자나 세컨드 홈(별장 등) 구매자는 14%를 차지했습니다. 부실 매물 거래(distressed sales)는 전체 거래의 2%를 차지했습니다.

Sumitomo Forestry 미국 주택 사업 둔화 속에 호주, 일본 물량은 증가

12 Wednesday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

Sumitomo Forestry의 목재·건축 자재 사업 부문은 2026 회계연도 상반기에 전년 동기 대비 1% 미만 증가한 122.2 billion yen의 매출을 기록했으나, 경상이익은 79% 감소한 616 million yen을 나타냈습니다. Sumitomo Forestry에 따르면, 제조 부문은 매출이 18% 증가한 52.6 billion yen을 기록했음에도 불구하고, 1.45 billion yen의 이익에서 2.47 billion yen의 경상손실로 전환되었습니다. Sumitomo Forestry는 2026년 12월 31일에 종료되는 2026 회계연도까지 목재 관련 부문의 실적 부진이 이어질 것으로 전망하고 있습니다. 목재와 건축 자재 부문의 매출은 1% 증가한 255.0 billion yen으로 예상되는 반면, 경상이익은 61% 감소한 5.0 billion yen에 그칠 것으로 보입니다. 제조 부문 매출은 22% 증가한 113.0 billion yen을 기록할 것으로 전망되나, 경상이익은 2025 회계연도의 1.87 billion yen 흑자에서 2.0 billion yen 적자로 전환될 것으로 예상됩니다.

해당 부문의 제조 사업 실적은 부진했음에도 불구하고, 국내 목재 취급 물량은 증가했습니다. 2026년 1월-6월 기간 동안 국내 원목 취급량은 453,781m³에서 486,843 m³로, 제재목은 133,705m³에서 144,994m³로, 목재 칩은 591,643톤에서 645,004톤으로 각각 증가했습니다. 해당 현황 보고서(factbook)는 제조 부문 수익 악화의 원인이 가격, 원자재 비용, 또는 기타 시장 요인 중 무엇인지에 대해서는 구체적으로 명시하지 않았습니다.

미국 주택 시장 데이터에 따르면, Sumitomo Forestry 산하 5개 주택 건설사의 상반기 매출은 감소세를 보인 반면, 전체 수주 실적은 대체로 보합세를 나타냈습니다. 해당 건설사들의 연도별(캘린더 연도 기준) 실적을 살펴보면, 2026년 1월-6월 매출은 10% 감소한 4,379채를 기록한 반면, 수주량은 1% 미만 증가한 5,329채로 집계되었습니다. 평균 판매 가격은 6% 하락한 $466,000 였습니다. 미국 내 지역별로 상황은 엇갈렸습니다. 기존 5개 주택 건설사의 수주 물량은 동남부에서 9%, 1,856채, 중남부에서 4%, 1,869채 증가한 반면, 중부 대서양 연안 지역에서는 7%, 640채, 서부에서는 14%, 964채 감소했습니다. 주택 인도량은 중남부 13%, 서부 15% 감소를 포함해 4개 지역 모두에서 줄어들었습니다. 인수한 Tri Pointe Homes의 실적을 포함할 경우, 미국 내 상반기 주택 수주량은 22% 증가한 6,476채, 판매량은 10% 증가한 5,392채를 기록했습니다. Sumitomo Forestry는 2026년 미국 내 총 판매량을 2025년 대비 38% 증가한 14,160채로 전망하고 있으며, 이 중 기존 5개 주택 건설사가 10,290채를 차지할 것으로 예상됩니다. 또한 미국 내 평균 판매 가격은 6% 상승한 $520,000가 될 것으로 내다보고 있습니다.

호주에서는 주택 관련 활동이 더욱 활발하게 나타났습니다. 2026년 1월-6월 기간 동안 주택 주문은 10% 증가한 4,375채, 판매는 10% 증가한 4,005채를 기록했습니다. Western Australia에서 주문이 40% 급증하여 932채를 기록하며 가장 큰 폭의 증가세를 보였으며, Queensland, New South Wales, Victoria, South Australia 지역에서도 주문이 늘었습니다. 평균 판매 가격은 6% 상승한 AUD 490,000를 기록했습니다. 2026년 연간 판매량은 9% 증가한 8,070채가 될 것으로 전망됩니다.

일본에서도 맞춤형 주택 수주가 증가세를 보였습니다. 상반기 수주 실적을 보면 수주액은 9% 증가한 228.1 billion yen, 수주 물량은 3% 증가한 4,349채를 기록했으며, 호당 수주 가격은 6% 상승한 47.8 million yen이었습니다. 주택 인도 물량은 1% 미만 증가한 3,784채였습니다. 2026년 1월-6월 일본의 전체 주택 착공 건수는 363,813채로 전년 동기의 361,900채와 비교해 큰 변동이 없었으나, 자가 거주용 주택 착공 건수는 94,337채에서 97,135채로 증가했습니다.

Sumitomo Forestry의 임업 부문은 매출 증가에도 불구하고 여전히 적자를 기록했습니다. 2026 회계연도 상반기 임업 부문 매출은 30% 증가한 6.9 billion yen을 기록한 반면, 경상손실은 602 million yen에서 1.16 billion yen으로 확대되었습니다. 연간 임업 부문 매출은 14% 증가한 13.0 billion yen, 경상손실은 2.4 billion yen으로 확대될 것으로 전망됩니다.

2026년 상반기 미국 내 판매가 감소함에 따라 브라질의 대(對)멕시코 합판 수출이 급증

12 Wednesday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

2026년 1월-6월 브라질의 합판 수출은 멕시코, 자메이카, 도미니카 공화국으로의 물량은 증가한 반면 주요 수출국 중 일부 지역으로는 감소하며 시장별 수출 비중이 변화했습니다. 이 기간 멕시코의 비중은 4.1%포인트 상승한 9%를 기록한 반면, 미국의 비중은 2.2%포인트 하락한 32%를 나타냈습니다. 미국은 여전히 브라질 합판의 최대 시장이었으나, 수출 물량은 전년 대비 23% 감소한 378,000 m³를 기록했습니다. 수출액은 30% 감소한 $114 million였으며, 평균 가격은 10% 하락한 $301/m³였습니다. 멕시코는 나열된 수출국 중 가장 큰 시장 점유율 상승폭을 기록했습니다. 멕시코의 점유율은 약 5%에서 9%로 확대되었으며, 수출 물량은 58% 증가한 101,000 m³를 기록했습니다. 수출액은 56% 증가한 $29 million를 기록한 반면, 평균 단가는 2% 하락한 $289/m³였습니다. 독일은 10%의 점유율로 2위 수출 대상국 자리를 유지했으나, 점유율은 0.3%포인트 하락했습니다. 수출 물량은 19% 감소한 113,000 m³를 기록했고, 수출액은 20% 줄어든 $32 million였으며, 평균 단가는 1% 하락한 $285/m³였습니다.

이탈리아의 점유율은 출하량 감소에도 불구하고 0.3%포인트 증가한 8%를 기록했다. 수출량은 14% 감소한 95,000m3, 가치는 16% 감소한 2$28 million를 기록했으며, 평균 가격은 1% 감소한 $293/m3를 기록했습니다. 영국의 점유율은 1%포인트 하락한 7%를 기록했다. 출하량은 28% 감소한 77,000m3를 기록했고, 수출 가치는 25% 감소한 $23 million를 기록했습니다. 평균 가격은 $302/m3로 4% 상승했습니다. 벨기에는 나열된 수출국 중 가장 큰 점유율 하락을 기록해 3%포인트 하락한 4%를 기록했습니다. 수출량은 55% 감소한 44,000 m3, 수출액은 54% 감소한 $12 million를 기록했습니다. 평균 가격은 $279/m3로 거의 변하지 않았습니다. 자메이카의 점유율은 1.2%포인트 상승한 4%를 기록했습니다. 출하량은 29% 증가한 41,000 m³, 금액은 34% 증가한 $12 million를 나타냈으며, 평균 가격은 4% 상승한 $290/m³였습니다. 네덜란드의 점유율은 0.9%포인트 하락한 3%를 기록했습니다. 수출 물량은 36% 감소한 38,000 m³, 수출액은 35% 감소한 $12 million를 기록한 반면, 평균 단가는 1% 상승한 $307/m³였습니다. 도미니카 공화국의 점유율은 0.5%포인트 상승한 2%를 기록했습니다. 출하량은 7% 증가한 26,000 m³, 금액은 9% 증가한 800만 달러, 그리고 평균 가격은 2% 상승한 $303/m³였습니다. 스웨덴의 점유율은 2%로 유지되었습니다. 수출 물량은 17% 감소한 25,000 m³를 기록했고, 수출액은 18% 줄어든 $9 million였으며, 평균 가격은 1% 하락한 $368/m³였습니다.

주택 건설이 주춤한 가운데 미국 제재목 가격이 4년 만에 최고치를 기록

11 Tuesday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

미국 주택 건설업체들의 신뢰도 지수가 15개월 연속 40을 밑도는 가운데, 이들이 구매하는 제재목 가격은 4년 만에 최고치를 기록했습니다. 이는 제재목 가격이 주택 착공 건수와 연동해 등락을 거듭하던 수십 년 간의 패턴이 뒤집힌 현상입니다. Wall Street Journal (WSJ)의 원자재 담당 기자 Ryan Dezember는 지난주 수요일 발표한 분석 기사를 통해, 1년 넘게 위축세를 보여온 주택 건설 경기와는 대조적으로 제재목 가격이 급등하는 이러한 상황을 조명했습니다. 7월 주택 건설업체들이 평가한 NAHB / Wells Fargo Housing Market Index를 포함한 시장 상황 지수는 34를 기록했습니다. 이는 6월 수치가 36으로 상향 조정된 것과 비교해 2포인트 하락한 것으로, 2012년 이후 가장 오랫동안 40을 밑도는 흐름을 보이고 있습니다. 설문 조사의 세 가지 구성 항목 모두 하락세를 보였는데, 현재 판매 여건은 1포인트 떨어진 37, 향후 6개월간의 판매 전망은 2포인트 하락한 43, 그리고 잠재 구매자 방문 지수는 2포인트 떨어진 23을 각각 기록했습니다. NAHB(전미 주택 건설업체 협회)의 수석 경제학자인 Robert Dietz는 높은 주택 담보 대출 금리, 비싼 토지 비용, 자재 가격 상승, 그리고 지속적인 숙련 노동력 부족으로 압박 받는 시장 상황을 언급하며 주택 구매 여력(affordability) 확보가 주택 건설 업계의 최대 과제라고 말했습니다. 해당 지수는 이제 27개월 연속으로 마이너스 수치를 기록했습니다.

가격 인하가 업계 전반의 일반적인 대응 방식으로 자리 잡은 가운데, 할인 판매를 시행하는 건설사 비중은 5월 32%에서 6월 35%, 7월 37%로 상승했으며, 평균 할인율은 호가 대비 6% 수준을 유지했습니다. 7월 기준 판매 인센티브를 제공하는 건설사 비율은 63%를 기록했는데, 이는 해당 수치가 60% 이상을 유지한 16개월 연속 기록입니다. Ohio주 Worthington에서 주택 건설과 리모델링 사업을 하는 전미 주택 건설업체 협회(NAHB) 회장 Bill Owens는 많은 잠재적 구매자들이 관망세를 유지하고 있다며, 구매자들이 낮은 모기지 금리, 견고한 인플레이션, 그리고 더욱 명확해진 경제 전망을 기다리고 있다고 분석했습니다. 지역별 물가 상승률은 고르지 못하게 나타났는데, 동북부 지역은 9포인트 하락한 41을 기록했고, 서부 지역은 2포인트 더 하락한 25를 기록했습니다.

미국 최대 제재목 생산업체 중 하나는 Weyerhaeuser의 2분기 서류 목록에 2025년 말부터 2026년까지 축소와 영구 폐쇄, 유럽 수입 감소, 딜러 재고 감소, 화물 시장 축소 등 가격 상승 요인으로 인해 공급 측면을 직접적으로 언급했습니다. Random Lengths는 골조 복합재를 US$470에서 분기 전체에 걸쳐 $513/thousand board feet까지 상승했으며 Southern Yellow Pine은 모든 수종 중에서 가장 어려운 상황이었습니다. Weyerhaeuser의 최고경영자(CEO)인 Devin Stockfish는 2분기 실적 발표에서 주택 시장 상황을 두고 2단 기어에 갇혀 있는 상태 즉 속도가 좀처럼 나지 않는 정체 상태라고 평가하며, 그 원인으로 소비 심리 위축, 주택 구매 여력 부족, 그리고 6% 중반대의 주택 담 보대출 금리를 꼽았습니다. 이 회사는 $1.9 billion의 순매출과 $310 million의 조정 EBITDA를 기록했으며, 특히 제재목 부문에서는 평균 판매 단가가 15% 상승함에 따라 해당 부문 수익이 $73 million로 증가했습니다. 가격이 상승하는 가운데 제재소 운영업체들은 생산 능력을 계속해서 축소하고 있습니다. 일례로 Canfor는 7월 28일 Alberta주 Fox Creek 제재소를 영구 폐쇄했으며, 이로 인해 늦여름까지 연간 120 million board feet 규모의 생산량이 시장에서 사라지게 되었습니다. Canfor는 2주 만에 두 번째로 제재소를 영구 폐쇄하게 된 배경으로 장기적인 시장 침체, 지속적인 미국의 관세 부과, 그리고 산불과 Alberta주의 mountain pine beetle 방제 전략 종료로 인한 원목(섬유) 손실 등을 꼽았습니다.

7월의 가격 급등세는 산불의 영향이 컸으나 이후 진정 국면에 접어들었습니다. 당시 British Columbia주 전역에서 900건 이상의 산불이 발생해 대피령이 주요 목재 생산 지역까지 확대되면서, 기준 가격은 1년 만에 최고치인 $650.06를 기록했습니다. 같은 기간 워싱턴 당국은 무역 장벽을 완화하는 조치를 취했는데, 미국 상무부 (US Commerce Department)는 캐나다산 침엽수 제재목에 대한 예비 반덤핑 관세율을 20.6%에서 10.7%로 절반 가량 낮추고 상계 관세율은 14.2%로 하향 조정했습니다. 선물 가격은 이미 현물 기준가와는 다른 흐름을 보이며, 수요일 $579.50/thousand board feet에 마감했습니다. 이는 7월 28일의 $642.50달러에서 하락한 수치이자 7월 최고점 대비 10% 가까이 떨어진 수준입니다. 현재 선물 가격은 1년 전보다 13.5% 낮은 수준에서 거래되고 있어, 올해 들어 처음으로 선물과 현물 가격이 서로 상반된 궤적을 그리고 있습니다. Stockfish의 자체 집계에 따르면, 총 생산 규모가 72 billion board feet에 달하는 Weyerhaeuser의 제조 기반 내에서 지난 2년 동안 북미 지역 공장 50곳이 문을 닫거나 가동을 축소했습니다. 제재목 가격이 4년 만에 최고치를 기록했던 바로 그 달에 건설업체의 37%가 가격을 인하했는데, 이후 이 두 지표의 추세는 다시 교차하지 않은 채 유지되고 있습니다.

2026년 6월 스웨덴 목재 제품 생산자 물가는 0.4% 상승

11 Tuesday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

Eurostat에 따르면, 6월 스웨덴 목재 제품 생산자 물가는 전월 대비 0.4% 상승했으나 전년 동월 대비로는 0.4% 하락하며 3개월 연속 전년 대비 하락세를 보였습니다. 목재 제재 생산자 물가는 5월 대비 0.2% 상승했으나, 전년 동기 대비로는 3.3% 하락했습니다. 목재 패널과 파켓(parquet)의 생산자 가격은 전월 대비 0.5%, 전년 동기 대비 2.5% 상승했습니다. EU 전역에서 목재 제품 생산자 물가는 전월 대비 0.4%, 전년 동기 대비 4.4% 상승했습니다. 스웨덴의 연간 상승률은 EU 평균보다 4.8%포인트 낮았습니다.

재균형을 이루고 있는 북미 제재목 시장

10 Monday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

2026년의 상당 기간 동안 북미 침엽수 제재목 시장은 보다 건전한 균형을 향해 움직여 왔습니다. 2025년 제재소들의 대규모 감산 및 폐쇄와 더불어 캐나다와 유럽으로부터의 수입이 크게 감소함에 따라, 공급이 실질 수요 수준에 더 근접하게 조정되고 있습니다. 제재소 가동률은 개선되었으며, 가격은 작년의 저점 대비 점진적으로 회복세를 보이고 있습니다. 그렇다고 해서 시장 상황을 파악하기가 더 쉬워진 것은 아닙니다. 오히려 구매자와 제재소 운영자, 그리고 건설 시장 참여자들은 새로운 도전에 직면해 있습니다. 바로 상승하는 비용, 주택 시장의 부진, 무역 정책, 그리고 전반적인 경제 흐름이 시장에 어떻게 복합적으로 영향을 미치고 있는지 이해해야 하는 과제입니다.

가격 회복이 반드시 수요 회복을 의미하는 것은 아닙니다.

현재 시장에서 가장 중요한 차이점 중 하나는 가격 상승이 곧바로 수요 증가를 의미하지는 않는다는 것입니다. 최근의 가격 지지세는 소비 증가보다는 공급 감소에 기인한 바가 큽니다. 생산 감축, 공장 폐쇄, 수입 물량 감소로 인해 2025년 내내 시장에 큰 부담을 주었던 공급 과잉 문제가 해소되었습니다. 한편, Fastmarkets의 분석에 따르면 2026년 북미 지역의 최종 수요는 전반적으로 보합세를 보일 것으로 예상되며, 보다 강력한 회복세는 2027년 이후로 미뤄질 전망입니다. 목재 제품 수요의 최대 원천인 주택 건설 부문은 여전히 구매력과 자금 조달과 관련된 압박을 받고 있습니다. 핵심 시사점은 수요가 상대적적으로 저조한 상태에서도, 특히 공급이 소비보다 더 빠르게 위축될 경우 시장 가격이 상승할 수 있다는 것입니다.

공급망 전반에 걸쳐 비용 상승이 나타나고 있습니다.

시장은 또한 새로운 비용 압박 요인들에 적응하고 있습니다. 경유(diesel ) 가격 상승으로 인해 벌목과 운송 업체의 비용 부담이 커지고 있습니다. 화물 운송 할증료 인상은 다양한 제품군의 최종 공급 비용을 높였으며, 석유화학 공급망 차질은 패널 생산에 사용되는 수지(resin)와 왁스(wax)의 비용 상승을 초래했습니다. 이러한 압력은 가치 사슬의 각기 다른 부분에 서로 다른 방식으로 영향을 미칩니다.

•        벌목업체들은 연료비 상승에 직면해 있습니다.

•        제조업체들은 생산 및 운송 비용 증가에 직면해 있습니다.

•        수입업체들은 운임 및 관세 관련 문제에 직면해 있습니다.

•        구매자들은 더 높은 인도 비용을 부담하게 됩니다.

핵심 시사점은 모든 가격 상승이 시장의 탄탄한 펀더멘털에 의해 주도되는 것은 아니라는 점입니다. 많은 경우, 투입 비용 상승(인플레이션) 또한 그에 못지않게 중요한 요인이 되고 있습니다.

주택은 여전히 시장의 가장 중요한 변수입니다.

관세, 에너지, AI 투자와 관련된 논의가 늘고 있음에도 불구하고, 북미 목재 제품의 수요를 견인하는 주된 요인은 여전히 주택 시장입니다. 목재 제품 수요의 약 70%-80%는 주택 건설 경기와 연동되어 있습니다. 보수와 리모델링 수요는 비교적 견조한 흐름을 보이고 있으나, 신규 주택 건설은 높은 주택담보대출 금리와 인플레이션, 그리고 주택 구매 여력에 대한 우려로 인해 계속해서 어려움을 겪고 있습니다. 핵심 시사점은 공급 여건은 계속 개선될 수 있겠지만, 지속적인 수요 회복은 신규 주택 건설 부문의 보다 강력한 참여에 달려 있을 가능성이 높다는 것입니다.

AI 인프라가 예상치 못한 수요 역학을 만들어내고 있습니다.

2026년에 새롭게 부상하는 또 다른 요인은 AI 관련 설비 투자 규모입니다. 업계 분석에 따르면, 올해 데이터 센터와 관련 인프라에 약 $600-700 billion가 투입될 것으로 전망됩니다. 이러한 투자는 경제 성장을 뒷받침하는 한편, 본래 주택 개발에 투입될 수 있었던 건설 인력, 토지, 자본을 두고 경쟁을 유발하기도 합니다. 핵심 시사점은 경제 성장과 주택 공급 확대가 반드시 같은 방향으로 움직이는 것은 아니라는 점입니다. 일부 지역에서는 데이터 센터 관련 활동이 증가함에 따라 주택 건설과 자원을 두고 직접적인 경쟁을 벌이게 될 수도 있습니다.

주택과 무역 정책이 경기 회복세를 어떻게 형성하고 있는가

무역 정책은 여전히 목재 제품 시장을 형성하는 중요한 요인이지만, 논의의 초점은 점차 정책의 불확실성에서 정책의 이행으로 옮겨가고 있습니다. 지난 18개월 동안 제재목 관세 인상, 관세 조치 확대, 그리고 무역 흐름의 변화는 북미 전역의 경쟁 구도를 변화시켰습니다. 이와 동시에 주택 공급을 위한 법안(Road to Housing Act)의 통과는 주택 정책 환경의 불확실성을 해소하여, 시장 참여자들이 정책 변화가 실제 건설 활동과 수요로 어떻게 이어지는지에 더욱 집중할 수 있는 여건을 마련해 줄 것으로 보입니다. 주택 정책이 어느 정도 명확 해졌지만, 공급, 가격 적정성, 주택 투자 등이 정책 변화에 얼마나 빠르게 대응할지는 여전히 의문으로 남아 있습니다. 무역 조치, 수입 동향, 건설 경제는 제재목과 목재 제품 시장 전반에 걸쳐 시장 결과에 지속적으로 영향을 미치고 있습니다. 핵심 시사점은 시장의 관심이 정책 논쟁에서 벗어나, 무역과 주택 정책이 건설 활동, 공급 흐름, 그리고 향후 목재 제품 수요에 어떤 영향을 미치는지 파악하는 방향으로 이동하고 있다는 것입니다.

2026년을 위한 더 큰 질문

제재목 시장은 단일한 흐름에 의해 움직이지 않고 있습니다. 시장 참여자들은 다음 요소들 간의 상호작용을 면밀히 따져봐야 합니다.

• 공장 축소 및 폐쇄로 인한 공급 부족

• 에너지 및 생산 비용 상승

• 주택 가격 문제

• AI 기반 인프라 투자

• 새로운 주택 및 무역 정책이 시장에 미치는 영향

이러한 요인들을 종합해 보면 가격이 회복세를 보이는 이유를 설명할 수 있지만, 전반적인 수요 회복으로 나아가는 길은 향후 몇 분기 동안 주택 시장 활동이 어떻게 전개되는가에 여전히 크게 좌우될 것입니다.

Metsä Group은 관세로 인한 제품 수요 감소 때문에 비용을 절감

10 Monday Aug 2026

Posted by KIM, HANSEOK in Uncategorized

≈ Leave a comment

Metsä Group의 2분기 매출은 3% 감소한 Euro 1.38 billion를 기록한 반면, 비교 기준 EBITDA는 전년 동기 Euro 68 million에서 89% 증가한 Euro 129 million를 기록했습니다. 또한 비교 기준 영업손실은 Euro 37 million에서 Euro 3 million로 축소되었다고 Metsä Group은 발표했습니다.

유럽과 중국에서 시장 펄프에 대한 수요는 여전히 부진했습니다. 경제적 불확실성으로 인해 종이와 판지 수요가 감소한 반면, 일부 제품군에서는 고객들이 침엽수 펄프를 활엽수 펄프로 대체하는 추세가 지속되었습니다. 또한 인쇄, 필기용지의 구조적 수요 감소로 인해 유럽과 북미 지역의 침엽수 펄프 수요도 줄어들었습니다. 유럽의 침엽수 펄프 청구 가격은 1분기 대비 8% 상승한 반면, 중국에서는 3% 하락했습니다. 2025년 상반기와 비교하면 평균 가격은 유럽에서 8%, 중국에서 13% 낮았습니다. 침엽수 펄프 시장의 공급 과잉이 지속되는 가운데, Joutseno 펄프 공장의 시장 상황에 따른 가동 중단 조치도 2분기 내내 이어졌습니다. 특히 북미 지역에서의 생산 시설 폐쇄는 침엽수 펄프 공급을 제한했습니다. 중부 유럽과 캐나다 생산 업체들의 재정난과 폐쇄 조치는 Metsä Group의 상대적 경쟁 우위를 강화했으나, 수익성은 여전히 미흡한 수준에 머물렀습니다. 상반기 말로 갈수록 판지(paperboard)의 가격과 수요가 개선되면서 하반기 영업 환경을 뒷받침했습니다. 상반기 접이식 상자용 판지(folding boxboard)의 출하량은 미국의 수입 관세로 인한 수요와 출하 물량 감소로 인해 488,000 톤에서 427,000 톤으로 줄어들었습니다. 반면, 백색 크라프트 라이너(white kraftliner)의 출하량은 240,000 톤에서 260,000 톤으로 증가했습니다.

또한 관세는 미국 시장에서 Metsä Group 제품의 경쟁력을 약화시켰으며, 대미 수출이 감소할 경우 유럽 내 공급을 증가시킬 가능성이 있습니다. 환율 변동(헤지 효과 포함)은 그룹의 상반기 영업이익을 약 Euro 61 million 감소시켰는데, 여기에는 펄프와 제재목 부문 Euro 42 million와 판지 부문 Euro 24 million의 감소분이 포함됩니다.

2분기 제재목 수요는 계절적 요인으로 개선되었으나, 주요 시장의 건설 활동 부진이 지속되면서 예년 수준에는 미치지 못했습니다. 가문비나무(spruce) 제재목 시장은 공급 부족으로 지지를 받은 반면, 소나무(pine) 제재목은 공급이 수요를 초과했습니다. 지정학적 상황으로 인해 중동 및 아프리카 지역의 수요는 감소했습니다. 건설 경기 부진으로 인해 Kerto LVL과 가문비나무(spruce) 합판에 대한 수요도 감소했습니다. 상반기 목재 제품 매출은 18% 감소했으며, 공학 목재 제품의 출하량은 212,000 m³에서 174,000 m³로 줄었습니다. 이에 따라 회사는 생산을 감축하고 Suolahti 침엽수 합판 공장을 폐쇄했으며, 영국, 핀란드, 에스토니아에서 인력을 감축했습니다.

티슈 페이퍼 수요는 안정세를 유지했습니다. 2분기 티슈 판매량은 전년 동기 대비 7% 증가한 반면, 평균 판매 가격은 6% 하락했습니다. 장기적인 수요 증가세는 완만할 것으로 예상되나, 중국발 경쟁 심화로 인해 유럽 내 내유지(greaseproof paper) 시장의 불확실성은 지속되고 있습니다.

Euro 300 million 규모의 비용 절감과 수익 개선 프로그램은 조달 방식 변경, 공급업체 통합, 물류 최적화, 생산 효율성 제고 조치 등을 통해 고정비와 변동비를 절감했습니다. 해당 프로그램의 EBITDA 실행속도(run-rate) 목표는 3분기 초에 달성될 것으로 예상되었습니다. 경영진은 이제 영구적인 연간 비용 절감액이 당초 목표였던 Euro 300 million를 크게 상회할 것으로 전망하고 있습니다. 해당 프로그램에 따른 성과 효과의 최소 2/3는 2026년에 나타날 것으로 예상되며, 2027년에는 그 효과가 온전히 실현될 것으로 보입니다. 유가와 가스 가격 상승으로 인해 물류, 에너지, 원자재 비용이 증가하면서, 해당 프로그램의 2분기 실적 개선 효과가 약 Euro 12 million 감소했습니다. 유가가 배럴당 $70일 때와 비교하면, 배럴당 $100일 경우 연간 비용이 약 Euro 200 million 증가하게 됩니다. 3분기 실적은 Äänekoski 바이오 제품 공장, Rauma 펄프 공장, 그리고 Husum 공장의 정기 보수 작업으로 인해 감소할 전망입니다. 제재목 수요는 계절적 요인으로 인해 소폭 감소할 것으로 예상되는 반면, 유럽 대부분 지역과 영국의 건설 수요는 여전히 부진할 것으로 보입니다. 유럽 내 공학 목재 가격은 운송비 상승분을 반영하여 소폭 상승할 것으로 예상되며, 미국 LVL(적층 베니어 목재) 가격 또한 상승할 전망입니다.

← Older posts
Newer posts →

Recent Posts

  • 9월 일본 목재 제품 가격이 0.1% 소폭 상승하면서 연간 상승률이 8.5%를 기록 October 14, 2026
  • 노르웨이의 3분기 목재 벌채량이 0.3% 소폭 감소 October 14, 2026
  • 스웨덴의 9월 벌채 신고 건수는 5년 평균 대비 27% 감소 October 14, 2026
  • 대만의 3분기 목공 기계 수출은 4.9% 감소 October 13, 2026
  • CME 제재목 선물 가격은 주간 1.2% 상승하여 $533로 마감 October 13, 2026
  • NAFTA 패널은 캐나다산 침엽수재에 보조금이 지급된다는 미국 측 판정을 지지 October 13, 2026
  • 9월 미국 건설업 일자리 11,000 개, 목재 제품 분야 일자리 2,100 개 증가 October 12, 2026
  • 미국 제재소의 설비 가동률이 2분기에 5.7포인트 급등 October 12, 2026
  • 8월 미국 건축 자재 도매업체 매출은 0.3% 감소하였지만, 전년 동기 대비 3.4% 증가 October 12, 2026
  • 미국 30년 만기 주택 담보 대출 금리가 7주 연속 상승하며 2023년 이후 최고치를 기록 October 9, 2026

Archives

  • October 2026
  • September 2026
  • August 2026
  • July 2026
  • June 2026
  • May 2026
  • April 2026
  • March 2026
  • February 2026
  • January 2026
  • December 2025
  • November 2025
  • October 2025
  • September 2025
  • August 2025
  • July 2025
  • June 2025
  • May 2025
  • April 2025
  • March 2025
  • February 2025
  • January 2025
  • December 2024
  • November 2024
  • October 2024
  • September 2024
  • August 2024
  • July 2024
  • June 2024
  • May 2024
  • April 2024
  • March 2024
  • February 2024
  • January 2024
  • December 2023
  • November 2023
  • October 2023
  • September 2023
  • August 2023
  • July 2023
  • June 2023
  • May 2023
  • April 2023
  • March 2023
  • February 2023
  • January 2023
  • December 2022
  • November 2022
  • October 2022
  • September 2022
  • August 2022
  • July 2022
  • June 2022
  • May 2022
  • April 2022
  • March 2022
  • February 2022
  • January 2022
  • December 2021
  • November 2021
  • October 2021
  • September 2021
  • August 2021
  • July 2021
  • April 2021
  • March 2021
  • February 2021
  • January 2021
  • August 2020
  • July 2020
  • June 2020
  • May 2020
  • April 2020
  • March 2020
  • July 2018
  • June 2018
  • May 2018
  • April 2018
  • March 2018
  • January 2018
  • December 2017
  • November 2017
  • October 2017
  • September 2017
  • August 2017
  • July 2017
  • June 2017
  • May 2017
  • April 2017
  • March 2017
  • February 2017
  • January 2017
  • December 2016
  • November 2016
  • October 2016
  • September 2016
  • August 2016
  • July 2016
  • June 2016
  • May 2016
  • April 2016
  • March 2016
  • February 2016
  • January 2016
  • December 2015
  • November 2015
  • October 2015
  • September 2015
  • August 2015
  • July 2015
  • June 2015
  • May 2015
  • April 2015
  • March 2015
  • February 2015
  • January 2015
  • July 2014
  • June 2014
  • May 2014
  • April 2014
  • March 2014
  • February 2014
  • January 2014

Categories

  • APA
  • CME
  • Home Prices Index
  • Market Price
  • News
  • Stock Index
  • Uncategorized

Recent Comments

KIM, HANSEOK's avatarKIM, HANSEOK on 2016년 3월 3주 북미 Lumber & OS…
Kevin's avatarKevin on 2016년 3월 3주 북미 Lumber & OS…
Lavina's avatarLavina on 2015년 5월 3주 북미 Lumber & OS…

MENU

  • Home
  • News
  • Data
    • Canada
    • USA
  • About
    • About Me
    • Code of Ethics
  • Contact

Categories

  • APA
  • CME
  • Home Prices Index
  • Market Price
  • News
  • Stock Index
  • Uncategorized

MENU

  • Home
  • News
  • Data
    • Canada
    • USA
  • About
    • About Me
    • Code of Ethics
  • Contact

Blog at WordPress.com.

  • Subscribe Subscribed
    K&H LUMBER
    Join 86 other subscribers

    Have a WordPress.com account? Log in now.

  • K&H LUMBER
    View site in Reader
    Manage subscriptionsSign upLog in
    Report this content
    Collapse this bar
Loading Comments...