2025년 스웨덴의 벌채량은 87,000,000 m³로 감소

스웨덴 산림청(Swedish Forest Agency)에 따르면, 2025년 스웨덴의 총 벌채량은 입목 재적 기준 87,000,000 m³를 기록하여 2024년의 87,700,000 m³ 대비 1% 미만 감소했습니다. 2025년 순벌채량(수간의 전부 또는 일부를 제거하여 수확한 목재량)은 70,500,000 m³를 기록했습니다. 순벌채량의 절반에 조금 못 미치는 물량은 침엽수 제재용 원목이었으며, 44%는 펄프재, 8%는 땔감이었습니다. 침엽수 제재용 원목의 수확량은 2024년 대비 1%를 약간 상회하는 수준으로 감소한 것으로 추정되며, 펄프재 수확량은 대체로 변동이 없었고 땔감 수확량은 4% 감소했습니다. 벌채된 원목의 수출량은 2024년 90,000 m³에서 2025년(잠정치) 1,000,000 m³로 약 10% 증가했으며, 이는 스웨덴 전체 원목 벌채량의 1%를 약간 상회하는 수준이었습니다. 총 원목 수입량은 2024년 9,200,000 m³에서 2025년 8,400,000 m³로 약 9% 감소했습니다. 이러한 수입 감소는 전적으로 펄프용 원목(pulpwood)에서 비롯되어 해당 물량이 1,800,000 m³ 줄어든 반면, 침엽수 제재용 원목(sawlogs)의 수입량은 1,000,000 m³ 증가했습니다.

지역별로 살펴보면, 남부 지역에서는 벌채량이 감소하여 Götaland는 6%, Svealand는 2% 줄어들었습니다. 반면Northern Norrland와 Southern Norrland에서는 벌채량이 각각 9%와 4% 증가했습니다. 벌채량이 가장 많았던 곳은 Värmlands 주 (770만 m³)와 Västra Götaland 주(750만 m³)였으며, 특히 Västra Götaland 주의 벌채량은 전국 총벌채량의 9%를 차지했습니다. 2025년 총 벌채량의 약 65%는 주벌(final felling)에서, 26%는 간벌(thinning)에서, 나머지는 기타 벌채 유형에서 발생했습니다. 2020년-2024년 기간 동안 헥타르당 평균 벌채량은 주벌의 경우 입목재적(standing volume) 기준 265 m³, 간벌의 경우 70 m³였습니다. 같은 기간 연평균 주벌 면적은 209,000 헥타르, 연평균 간벌 면적은 313,000 헥타르였습니다. 2019년-2023년과 비교하면 주벌 면적은 9% 감소한 반면, 간벌 면적은 5% 증가했습니다. 에너지용 가지와 수관부(tree tops) 수거 작업은 전체 주벌 면적의 35%에서 수행되었습니다. 2024년 기준으로 0.5헥타르를 초과하는 면적에 대한 평균 최종 벌채 면적은 3.5헥타르였습니다. 지역별로는 Northern Norrland가 5.1헥타르, Götaland가 2.3헥타르였으며, 개인 산주(forest owner)의 평균 최종 벌채 면적은 다른 산주들에 비해 약 40% 더 작았습니다. 2025년 벌채량에서 Spruce가 58%, pine가 31%, 활엽수가 11%를 차지했습니다.
Irving Forest Products는 Ashland 제재소 생산 능력을 250 million board feet로 2배 확대

Irving Forest Products는 Nashville Plantation에 위치한 Ashland 제재소를 현대화 및 확장하여 연간 제재목 생산 능력을 130 million board feet에서 250 million board feet로 두 배 늘리고, 고용 인원 또한 기존의 정규직 140명 수준에서 약 220명으로 확대할 예정입니다. ‘메인 뉴 마켓 자본 투자 프로그램(Maine New Markets Capital Investment Program)’은 Maine주 재정국(FAME)이 메인주 세무국(Maine Revenue Services)과 협력하여 운영합니다. 이사회는 ‘메인주 신시장 자본 투자 프로그램(Maine New Markets Capital Investment Program)’을 통해 총 약 $42 million 규모의 5개 지역사회 개발 주체(CDE) 투자와 연계된 주(州) 신시장 세액 공제 증서 발행을 승인했습니다. 해당 투자 대상은 CCM Community Development 90 LLC($5.0 million), MHIC NE CDE II Subsidiary 80 LLC($10.4 million), 15 ENRV 2008 LLC($6.2 million), Stonehenge Community Development 181, LLC($10.4 million), CCG Sub-CDE 84, LLC($10.4 million)입니다. 이번 승인으로 해당 프로젝트에 대해 최대 $16,541,850의 주 세액 공제 혜택이 제공됩니다. Maine주 제132대 의회 제1차 회기는 공법(Public Law) 2025, 제497호를 통해 새로운 자금 지원을 승인했습니다. 이 프로그램은 자격을 갖춘 지역사회 개발 기구(CDE)에 최대 $250 million 규모의 적격 지분 투자를 배정할 수 있도록 하며, 7년의 세액 공제 적용 기간 동안 연간 공제액을 $20 million로 제한하고, 적격 투자자가 프로젝트 총비용의 최대 39%까지 주(州) 세금에 대한 세액 공제를 받을 수 있도록 허용합니다.

캐나다 제재목 관세로 인해 미국 건설업체들이 자재 부족 압박에 직면하면서 건축 비용이 상승

미국 주거용 건설 부문은 캐나다산 침엽수 제재목에 대한 관세와 무역 관세가 공급망을 교란하고 골조용 제재목 가격을 상승시키면서 점점 더 큰 비용 압박에 직면하고 있습니다. 최근 무역 데이터에 따르면 올해 1분기 캐나다산 침엽수재의 대미(對美) 수출 물량이 24% 감소했습니다. 이러한 감소세는 트럼프 행정부 시절 도입된 관세의 지속적인 영향에 더해서 캐나다 제재목 생산 업체들에 장기간 부과되어 온 반덤핑과 상계 관세가 복합적으로 작용한 결과입니다. 많은 캐나다 제재소의 경우 합산 실질 관세율이 약 45%에 달했습니다. 이러한 관세는 이미 높은 자재 가격과 공급 부족 문제에 직면해 있는 미국 건축업체들의 비용 부담을 크게 가중시켰습니다. 골조용 제재목 가격이 급등했습니다. 건축업자들은 다시금 불확실성에 직면해 있습니다. 랜덤 길이 구조용 제재목 종합 가격은 12월 최저치 이후 30% 이상 상승했습니다. 시장 분석가들은 이러한 상승세를 캐나다산 제재목 출하량 감소, 제재소 생산량 감축과 북미 전역의 제재소 폐쇄에 기인한 것으로 보고 있습니다.

수출 감소에도 불구하고, 캐나다는 여전히 미국 시장에 건축용 제재목을 공급하는 주요 해외 공급국입니다. 1분기 동안 캐나다 생산 업체들은 약 5,200,000 m3의 제재목을 미국으로 수출했습니다. 캐나다와 다른 공급국들 간의 격차는 여전히 상당합니다. 두 번째로 큰 해외 공급국인 독일은 같은 기간 동안 330,000 m3를 수출하는 데 그쳤습니다. 스웨덴과 브라질은 각각 213,000 m3와 78,000 m3를 공급했습니다. 대체 공급처는 여전히 제한적입니다. 가격 차이 또한 상당합니다. 해당 분기 동안 미국 시장에 반입된 캐나다산 침엽수 제재목의 평균 가격은 약 $165/m3였습니다. 반면 독일, 스웨덴, 브라질에서 수입된 경쟁 제품의 가격은 평균 $274/m3에서 $307/m3 사이였습니다. 관세 체계로 인해 캐나다산 자재 공급이 감소하면서 미국 주택 건설업체들은 저렴한 대체재를 구하는 데 어려움을 겪고 있습니다. 업계 전문가들은 이러한 공급 부족이 주택 건설 비용 전반에 영향을 미치고 있다고 지적합니다. 건설 자재 물가 상승률이 급격히 가속화되고 있다. 자재 예산 책정이 점점 더 어려워지고 있다.

건설업체와 계약업체 협회(Associated Builders and Contractors)의 수석 경제학자인 Anirban Basu는 월스트리트 저널(WSJ)을 통해서 올해 첫 4개월간 기록된 건설 비용 상승폭이 지난 3년간의 상승폭을 합친 것보다 컸다고 밝혔습니다. 전미 주택 건설업체 협회(National Association of Home Builders : NAHB) 또한 개발업자들 사이에서 우려가 커지고 있다고 보고했습니다. 4월에 실시된 건설업자 신뢰도 조사에 따르면 응답자의 70%가 지속적인 자재 가격 변동성 때문에 신규 주택 가격 책정에 어려움을 겪고 있다고 답했습니다. 전미 주택 건설업체 협회(National Association of Home Builders : NAHB)의 Buddy Hughes는 현재의 시장 상황이 주택 개발업체와 시공업체들에게 여전히 매우 어려운 여건임을 인정했습니다.

최근 미국 상무부(Department of Commerce)는 합산 관세가 인하될 가능성을 시사했습니다. 예비 조사 결과에 따르면 추가 관세의 영향을 고려하기 전 기준으로 현재 35% 수준인 전체 관세율은 올해 하반기에 약 25%로 하락할 것으로 전망됩니다. 그러나 많은 건설업체는 단기간 내에 상황이 개선될 것으로 기대하지 않고 있습니다. 현재의 건설 시즌을 고려할 때 시기적으로 너무 늦었다고 판단되기 때문입니다. 캐나다의 임업 부문 또한 점차 커지는 전략적 압박에 직면해 있습니다. 정책 입안자들은 이 문제를 일시적인 무역 분쟁이 아닌 장기적인 산업적 과제로 인식하는 추세입니다. 캐나다 에너지·천연자원부(Energy and Natural Resources) 장관인 Tim Hodgson은 최근 자국의 산림 부문을 미국과의 교역에 영향을 미치는 관세 관련 경제적 리스크 전반을 보여주는 조기 지표로 묘사했습니다. 수출 다변화 전략이 확대되고 있습니다. 아시아 시장이 더 큰 주목을 받고 있습니다. 캐나다의 개정된 국가 산림 전략에는 최근 수년간 여러 차례의 관세 분쟁으로 인해 국경 간 제재목 교역에 차질이 빚어진 후에 미국 시장에 대한 의존도를 낮추기 위한 조치들이 포함되어 있습니다. 주택 건설업체들이 겪고 있는 비용 압박은 목재 제품에만 국한되지 않습니다. 건설사들은 금속, 운송, 에너지 시장과 관련된 비용 상승에도 직면해 있습니다. PulteGroup 경영진은 최근 투자자들에게 제재목과 금속 가격 상승이 올해 하반기 주택 가격에 영향을 미칠 것으로 예상된다고 밝혔습니다. 또한 이란 분쟁과 관련된 지정학적 긴장으로 경유 가격이 급등함에 따라 공급업체들이 도입한 유류 할증료에 대해 고객들의 반발이 커지고 있다고 전했습니다. 운송과 물류 비용이 계속해서 증가하고 있습니다. 공급망 마진은 축소되고 있습니다.

인공지능(AI) 인프라 관련 수요 증가와 인도네시아 Freeport-McMoRan의 Grasberg 광산 운영에서 지속되는 차질로 인해 구리 가격 또한 사상 최고치를 기록했습니다. 미국의 관세 프리미엄으로 인해 알루미늄 가격이 여전히 높은 수준을 유지하고 있습니다. 여기에 더해서 글로벌 시장의 구리 제련 공정에 영향을 미치는 황산 공급 차질이 추가적인 가격 상승 압력으로 작용하고 있습니다. 에너지 비용 또한 건설 공급망 전반의 인플레이션을 부추기는 요인이 되고 있습니다. 업계 데이터에 따르면 전 세계적인 석유 공급 차질로 인해 경유 가격과 운송 운임이 상승했으며, 이로 인해 석고보드와 각종 건설 자재의 운송 비용이 증가했습니다.

주택 담보 대출 금리 또한 여전히 높은 수준을 유지하고 있습니다. 자금 조달 여건은 더욱 제약적으로 변하고 있습니다. Freddie Mac은 지난주 30년 만기 고정금리 주택 담보 대출의 평균 금리가 6.51%를 기록해 지난 8월 이후 최고치를 나타냈다고 발표했습니다.

현재 시장의 압박에도 불구하고 기관 투자자들은 매년 약 1,000,000 에이커에 달하는 미국 임야를 계속해서 매입하고 있습니다. 많은 투자자들이 수년간 지연되었던 주택 건설 성장세 이후 향후 주택 시장 회복에 대비하고 있는 것입니다. 관세, 공급 부족, 그리고 운영 비용 상승이 복합적으로 작용하여 북미 건축 자재 산업의 판도를 재편하고 있습니다. 현재 업계 관계자들은 거의 모든 주요 건설 자재 품목에서 가격 변동성이 큰 상황을 관리하는 동시에 안정적인 공급망을 확보해야 한다는 압박을 받고 있습니다.

2026년 5월에 미국 건설업계는 17,0000명 일자리를 추가

미국 노동 통계국(U.S. Bureau of Labor Statistics)이 발표한 자료를 바탕으로 한 전미 건설업체와 계약업체 협회(Associated Builders and Contractors : ABC)의 분석에 따르면 5월 건설업계의 순고용은 17,000 명 증가했습니다. 전년 동기 대비로는 68,000 명(0.8%)이 늘어났습니다. 비주거용 건설 부문의 고용은 세 가지 하위 부문 모두에서 증가세를 보이며 총 15,700명 늘어났습니다. 이 중 비주거용 전문 거래(specialty trade) 분야에서 가장 많은 11,400명의 일자리가 추가되었습니다. 5월 한 달간 중공업 및 토목 공사 부문과 비주거용 건축 부문에서는 각각 2,600명과 1,700명의 고용이 증가했습니다. 5월 건설업 실업률은 4.1%를 기록했습니다. 전 산업 실업률은 4.3%로 변동이 없었으며, 이는 1년 전과 비교해도 동일한 수준입니다.

ABC의 수석 경제학자 Anirban Basu는 5월 건설업계, 특히 비주거용 건설 부문에서 견고한 고용 증가세가 나타났다고 말했다. 그는 이어 데이터 센터에 대한 폭발적인 수요와 공공 자금이 투입되는 건설 활동의 지속적인 확대가 이러한 고용 증가를 견인하고 있으며, 이러한 추세는 향후 몇 달간 이어질 것으로 보인다고 덧붙였다. 또한 ABC의 건설 경기 신뢰지수(Construction Confidence Index)에 따르면 건설업체들은 향후 6개월간 인력을 확충하는 데 대해 전반적으로 낙관적인 전망을 유지하고 있는 것으로 나타났습니다. Anirban Basu는 하지만 5월 고용 보고서에서 더 주목할 만한 점은 전반적인 노동시장이 놀라울 정도로 견고한 흐름을 보이고 있다는 것이라고 말했습니다. 경제 전반의 일자리 증가세가 가속화되어 2024년 초 이후 가장 빠른 속도를 기록했으며, 5월 실업률은 4.3%라는 매우 양호한 수준을 유지했습니다. 이는 경제 전반의 회복력을 보여주는 신호이기는 하지만, 건설업계 입장에서는 반드시 고무적인 소식이라 고만은 할 수 없습니다. Anirban Basu는 안정적인 노동 시장과 다시 고개를 드는 인플레이션은 향후 몇 분기 동안 금리 인하보다는 금리 인상 가능성이 더 높음을 시사하며, 높은 차입 비용과 엄격한 대출 기준은 앞으로도 건설 활동에 계속해서 부담으로 작용할 것이라고 말했습니다.

캐나다는 산림 부문 실행 계획을 발표

캐나다는 경쟁력 있고 예측 가능한 목재 섬유 공급 확보, 혁신과 현대화 투자, 국내외 시장 기회 확대, 그리고 근로자와 지역사회 지원에 중점을 두고 전국적인 산림 부문 혁신을 위한 산림 부문 실행 계획(Forest Sector Action Plan)을 발표했습니다. 이 계획에 따르면 캐나다의 산림 부문은 11,000 명 이상의 원주민을 포함해 약 200,000 명의 근로자를 고용하고 있으며, GDP에 $20 billion 이상을 기여하고 있습니다. 정부는 2025년 8월 이후 $2 billion 규모의 지원책을 도입했으며, 2026년 6월 3일에는 태스크포스의 최종 보고서를 발표하고 56개 산림 부문 프로젝트에 약 $130 million를 지원하겠다고 밝혔습니다.

이 계획의 첫 번째 핵심 목표는 경쟁력 있는 공급을 확보하여 투자를 확대하는 것입니다. 제안된 협력 조치에는 장기적으로 비용 경쟁력 있는 광섬유망에 대한 접근성을 입증할 수 있는 지역에 대한 연방 투자, 참여 의사가 있는 주, 준주, 원주민 파트너와 함께 새로운 소유권과 관리 모델을 시범 운영하는 광섬유 프로그램, 광섬유 관리 분야에서 원주민과 지역 주민의 참여 확대, 그리고 규제 효율성과 확실성을 개선하기 위한 주 및 준주와의 협력 조치가 포함됩니다. 또한 이 계획은 국가 규모의 과학 연구, 데이터 공유, 위험 지도 작성 및 디지털화를 요구하며, 기후 변화로 인한 산불 및 해충 위험에 대응하기 위한 WildFireSat 임무와 Firesmart 활동을 예로 들고 있습니다.

두 번째 핵심 목표는 투자, 파트너십, 혁신을 통해 해당 부문을 전환하는 방법을 제안합니다. 이 문서에는 위험 제거 프로젝트에 대한 차액 계약과 구매 계약과 같은 금융 수단이 나열되어 있으며 투자 사례도 나와 있습니다. 지속 가능한 항공 연료, 바이오 탄소, 탄소 포집과 저장 기능이 있는 바이오 에너지와 같은 프로젝트의 경우 시설당 최대 $1 billion; $250 million에서 $1 billion이상에 이르는 공장 현대화 프로젝트; 목재 부산물을 사용하는 바이오 정제소에는 각각 $1 billion – $3 billion가 필요합니다. 이 계획은 대출과 대출 보증을 포함한 금융 가능한 조치를 갖춘 혁신 기금을 제안하고 지역 산업 클러스터를 지원하기 위한 앵커 공장을 강조합니다.

세번째 핵심 목표는 무역과 운송 인프라(특히 철도와 항만 시설)에 대한 투자, 부문별 전환 프로그램의 확대와 연장, 가치 사슬 내 원주민과 지역사회와의 파트너십 강화, 그리고 시장 진출과 표준 관련 대응 지원을 통해 새로운 시장과 기회를 모색하는 데 중점을 둡니다. 연방 정부는 국제 관계에 대한 공동 대응 방안을 논의하기 위해 연방·주·준주 간 대화의 장을 마련하고, 협력을 촉진하기 위한 파견단을 조직하며, 캐나다 임업 부문을 위한 통합 브랜드를 개발할 것을 제안하고 있습니다.

네번째 핵심 목표는 지역사회와 근로자에 대한 지원을 다룹니다. 여기에는 기술 개발 및 전환 지원 프로그램 마련, 산업 규모 조정에 따른 공급망 영향 추산, 그리고 건축가·디자이너·엔지니어를 대상으로 한 목재 특성·구조용 목재 제품·디지털 기술 관련 교육이 포함됩니다. 또한 이 계획은 주 및 준주(provinces and territories)가 시행하는 노동 시장 개발 협약(Labor Market Development Agreements)’을 통한 지속적인 투자, 피해 근로자를 위한 신속한 고용보험 지원, 그리고 일자리 손실이 발생하는 지역사회를 위한 계획 수립과 전환 지원 자금 제공을 제안합니다.

이 문서는 캐나다 산림의 88%가 주와 준주 정부 소유임을 명시하고 있으며, 연방 차원의 조치를 대규모 전환을 주도하고 투자자 신뢰를 높이기 위해 해당 지방 정부들과 협력하여 추진하는 활동으로 규정하고 있습니다. 이 계획은 주 및 준주 정부와 논의 및 조율을 거쳐서 2026년 말까지 캐나다를 위한 공식 산림 부문 전략(Forest Sector Strategy)으로 통합 수립될 예정입니다.

러시아 산림 부문 기업의 거의 절반이 적자 상태로 운영

임차 비용 상승과 저조한 수익성으로 인해 업계가 압박을 받으면서 러시아의 산림 부문 기업들이 추가적인 정부 지원을 받을 수도 있습니다. 러시아 신문 Kommersant는 5월 27일 정부 회의에 정통한 소식통을 인용해 Dmitry Patrushev 부총리가 파산 유예와 산림 부지 임대료 인상 연기 등 여러 조치를 재검토하도록 각 부처에 지시했다고 보도했습니다. 이번 재검토는 기존 조치가 충분하다며 산업 관련 부처들이 더 광범위한 지원 요청을 거부했던 기존 방침에서 벗어난 변화입니다. 논의에 정통한 소식통에 따르면 임대료 동결은 2028년까지 유지될 수 있으며, 관계자들은 기업들이 높은 임대료를 3년에 걸쳐 분할 납부할 수 있도록 하는 방안도 검토했다고 Kommersant에 전했습니다. 그러나 업계 관계자들은 그러한 방안이 현재의 재정 상황을 개선하지 못할 것이라고 밝혔습니다. 이러한 압박은 감액 계수 폐지를 포함하여 2024년 1월 1일부터 시행된 임대료 산정 방식 변경에 따른 것입니다. 그 결과 해당 기업들에는 2024년과 2025년분 임대료가 추가로 부과되었으며, 이는 업계 전반의 비용 증가로 이어졌습니다.

Arkhangelsk 지역 의원 Alexander Dyatlov가 인용한 산업통상부 자료에 따르면 러시아 벌목 회사 중 약 45%가 2025년에 손실을 입었습니다. 점유율은 목재 가공업체에서 48%, 가구와 패널 제조업체에서 26%, 펄프와 제지 부문에서 19%에 달했습니다. Segezha Group)의 부사장인 Nikolai Ivanov는 Kommersant와의 인터뷰에서 해당 회의에서 사업 제안들이 폭넓은 지지를 받았으며, 관계 부처들이 추가 임대료 취소, 환경 부담금 인상 동결, 파산 유예 조치 등을 검토하라는 지시를 받았다고 밝혔습니다. 업계 소식통은 Kommersant에 예산 제약으로 인해 대규모 지원이 이루어질 가능성은 여전히 낮으며, 최종 결정이 내려지기까지는 시간이 걸릴 수 있다고 전했습니다.

2026년 5월 일본 삼나무(cedar) 제재목 가격은 전년 동기 대비 1.4% 상승

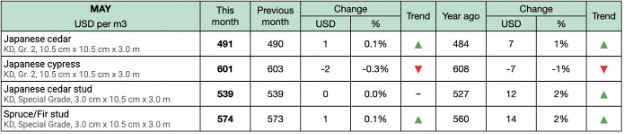
일본 농림수산성(Ministry of Agriculture, Forestry and Fisheries of Japan)에 따르면 2026년 5월 일본 삼나무(cedar) 제재목의 평균 도매가격은 $491/m³로 전월 대비 $1 (0.1%), 전년 동월 대비 $7 (1.4%) 상승한 반면, 일본 편백(cypress) 제재목의 평균 도매가격은 $601/m³로 전월 대비 $2 (0.3%), 전년 동월 대비 $7(1.1%) 하락했습니다. 일본산 삼나무 스터드(cedar stud) 제재목의 평균 도매가는 4월과 동일한 $593/m³를 유지했으나, 2025년 5월 대비로는 12달러(2.3%) 상승했습니다. 가문비나무/전나무 (Spruce/Fir) 스터드(stud)) 제재목 가격은 $574/m³로, 4월 대비 $1 (0.1%), 2025년 5월 대비 $14 (2.5%) 각각 올랐습니다. 침엽수 합판 가격은 $9/ sheet로, 4월 및 2025년 5월과 변동이 없었습니다.

가격은 세인트루이스 연방준비은행(Federal Reserve Bank of St. Louis)이 발표한 엔-달러 현물 환율을 사용하여 미국 달러로 환산되었습니다.

2025년 중국의 목재 생산량은 2020년 대비 36% 증가

중국의 임업 생산액은 2021년-2025년 기간 동안 증가세를 보였으며 해당 기간 연평균 6.4%의 성장률을 기록했습니다. 중국 국가 통계국(National Bureau of Statistics of China)에 따르면 2025년 기준 임업이 중국의 전체 농·임·축·수산업 생산액에서 차지하는 비중은 5.0%로, 이는 2020년 대비 0.7% 포인트 상승한 수치입니다. 2025년 목재 생산량은 139.37 million m³를 기록하여 2020년 대비 35.9% 증가했습니다. 보고서는 밤, 죽순, 유차나무(oil-tea) 종자와 같은 임산물 생산이 늘어난 데다, 식용 버섯과 기타 임업 활동도 성장했다고 언급했습니다.

6월 4일로 끝나는 주간에 미국의 30년 만기 주택 담보 대출 금리가 6.48%로 하락

2026년 6월 4일 기준 미국의 30년 만기 고정금리 주택 담보 대출 금리는 평균 6.48%를 기록해, 전주 6.53% 및 전년 동기 6.85% 대비 하락했습니다. 15년 만기 고정 금리 주택 담보대출  금리 또한 평균 5.79%로, 전주 5.87%와 전년 동기 5.99%보다 낮아졌습니다. Freddie Mac은 주택 담보 대출 금리가 6%대 중반 수준을 유지하는 가운데 소득 증가율이 주택 가격 상승률을 상회함에 따라 주택 구매 여력이 소폭 개선되었다고 밝혔습니다.

유럽과 러시아 : 세계 침엽수재 시장을 형성하는 대조의 지역

유럽과 러시아는 전 세계 산업용 원목 공급량의 약 43%를 차지합니다. 그러나 산림 자원, 벌채 집중, 산업 구조, 그리고 산림 피해 노출 정도의 차이를 반영하여, 러시아, 북유럽, 발트 3국, 그리고 중유럽 간의 전망은 현저하게 다릅니다. 최신 보고서인 “글로벌 침엽수 원목 공급 전망 – 유럽과 러시아”는 유럽과 러시아의 사뭇 다른 시장 여건과 장기 전망을 분석합니다. 해당 지역은 여전히 세계에서 가장 중요한 침엽수 산업용 원목 공급처 중 하나로 자리매김하고 있으나, 2035년까지 시장 수급이 더욱 타이트해지고 원목 가격 또한 전반적으로 상승함에 따라 향후 성장세는 완만할 것으로 전망됩니다. 본 보고서는 전 세계 주요 지역의 침엽수 원목 공급과 가격 동향을 분석하는 3부작 시리즈 중 두 번째 지역 연구 보고서입니다. 첫 번째 보고서는 지난 4월에 발간되어 북미 지역을 집중적으로 다루었으며, 라틴 아메리카와 아시아-태평양 지역을 다루는 세 번째 보고서는 오는 6월에 발표될 예정입니다.

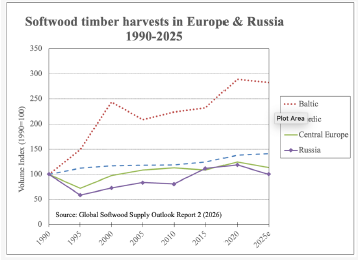
북유럽 노르딕 국가들은 전 세계적으로 가장 효율적이고 경쟁력 있는 산림 부문 중 하나로 남아 있습니다. 스웨덴과 핀란드는 선진적인 산림 관리, 높은 기계화 비율, 효율적인 공급망을 바탕으로 지역 공급을 주도하고 있습니다. 벌채량은 순 산림 생장량 대비 이미 높은 수준이므로, 상당한 확장을 위한 여지는 제한적입니다. 현재의 공급 수준은 개선된 산림 관리와 침엽수 제품에 대한 지속적인 강세 수요를 통해 유지될 것으로 예상됩니다. 북유럽 노르딕 국가들의 원목 가격은 꾸준히 상승해 왔으며, 세계 평균보다 훨씬 높은 수준을 유지하고 있습니다. 소나무 좀(bark beetles)과 폭풍으로 인한 산림 피해가 증가하고 있는 반면, 환경 규제와 산림 보호 조치는 목재 공급에 이용 가능한 산림 면적을 계속해서 제한하고 있습니다. 발트 3국은 지난 10년간 원목에 대한 강력한 수요와 증가한 피해목 벌채(salvage logging)에 힘입어 벌채량이 급격히 증가했습니다(차트 참조). 그러나 일부 지역에서는 벌채량이 순 산림 생장량을 초과하는 등, 산림 자원 활용 수준이 지속 불가능한 단계에 이르렀습니다. 또한 최근 몇 년 사이 해충 피해 또한 크게 증가했습니다. 그 결과 벌채율이 보다 지속 가능한 수준으로 회귀함에 따라 원목 공급량은 감소할 것으로 예상됩니다. 발트 3국은 여전히 스웨덴과 핀란드의 산림 산업에 있어 중요한 원목 공급처로 서의 위상을 유지하고 있습니다.

중부 유럽은 2018년에서 2022년 사이에 유난히 높은 회수 수확량을 가져온 주요 bark beetle 발생 이후 여전히 조정 중입니다. 독일, 오스트리아, 폴란드와 같은 국가에서는 이 기간 동안 비정상적으로 높은 수확량을 경험하여 일시적으로 목재 공급이 증가했습니다. 침엽수 공급은 감소할 것으로 예상됩니다. 기후 변화, 산림 노후화, 산림 피해 증가도 장기적인 성장에 부담이 될 것으로 예상되며, 상대적으로 높은 수확과 운송 비용은 원목 가격 상승에 기여합니다.

러시아는 방대한 침엽수림 자원과 상대적으로 낮은 자원 활용 수준 덕분에 여전히 세계 최대의 장기 공급 잠재력을 보유하고 있습니다. 특히 시베리아와 러시아 극동 지역의 경우, 벌채 수준이 생물학적 성장량에 한참 미치지 못하는 실정입니다. 그러나 미비한 인프라, 장비와 자금 조달의 어려움, 그리고 갈수록 높아지는 무역과 정책 장벽으로 인해 공급 확대는 제약을 받아왔습니다. 최근 몇 년간 해당 부문에 대한 투자가 위축된 데다, 우크라이나 전쟁의 여파로 유럽 시장을 상실하면서 벌채 활동은 더욱 감소했습니다. 러시아는 낮은 입목 벌채 수수료(stumpage costs) 덕분에 여전히 상당한 비용 우위를 점하고 있으나, 향후 성장은 시장 접근성 개선, 중국의 수요 증가, 지정학적 안정성 강화, 그리고 인프라 및 벌채 투자에 필요한 자금을 뒷받침해 줄 목재 가격 상승 여부에 달려 있습니다.

전반적으로 유럽과 러시아는 세계 침엽수 시장의 핵심 공급처로 서의 입지를 유지할 것으로 예상되지만, 향후 성장세는 제한적일 것입니다. 성숙 단계에 접어든 산림 자원, 가중되는 환경 규제 압력, 산림 피해, 그리고 투자 제약 요인들은 향후 10년간 목재 시장의 수급 불균형 심화와 원목 가격의 구조적 상승을 예고하고 있습니다.