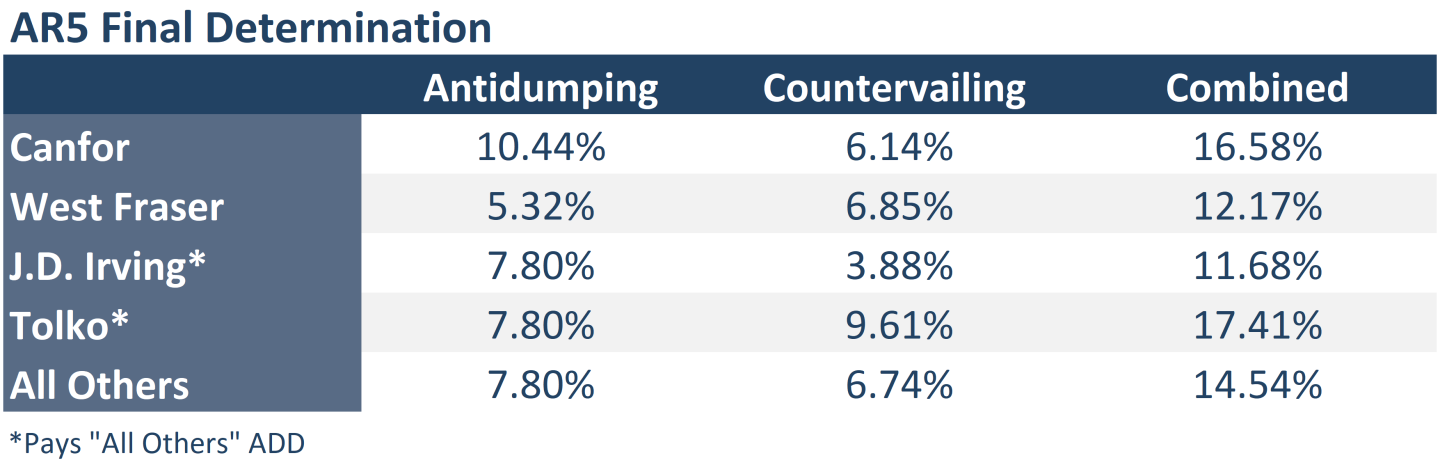
미국 상무부(US Department of Commerce : DOC)는 연방 정부의 공보(Federal Register)에 캐나다 침엽수 제재목 수입에 대한 새로운 반덤핑관세와 상계관세를 발표하였습니다. 그래서 제5차 행정 재심사의 최종 결정 관세율은 2024년 8월 19일부터 효력을 발생합니다.
최종 관세율은 아래와 같습니다.

23 Friday Aug 2024
Posted in Uncategorized
미국 상무부(US Department of Commerce : DOC)는 연방 정부의 공보(Federal Register)에 캐나다 침엽수 제재목 수입에 대한 새로운 반덤핑관세와 상계관세를 발표하였습니다. 그래서 제5차 행정 재심사의 최종 결정 관세율은 2024년 8월 19일부터 효력을 발생합니다.
최종 관세율은 아래와 같습니다.
23 Friday Aug 2024
Posted in Uncategorized
캐나다 통계청은(Statistics Canada : StatCan) 2024년 7월의 산업 생산물 가격 지수 (Industrial Product Price Index : IPPI)를 발표하였습니다. 월간 기준으로 7월의 IPPI는 6월에 비하여 0.1% 하락하여 거의 변화가 없었습니다. 에너지와 석유 생산물 가격은 2.0% 상승하여 제재목과 목재 생산물의 3.4% 하락을 상쇄하였습니다. 에너지와 석유 생산물을 제외하면 지수는 0.2% 하락하였습니다.
제재목과 다른 목재 생산물의 가격은 3.4% 하락하였는데, 침엽수 제재목 가격의 7.8% 하락이 큰 이유가 되었습니다. 침엽수 제재목 가격 하락은 4개월 연속 하락하였고, 9.6% 하락하였던 2022년 9월이후 가장 큰 하락이었습니다. 하락의 원인은 캐나다와 미국 양국의 주택 시장 부진으로 인한 수요 감소가 가장 큰 요인이라고 StatCan은 언급하였습니다. Canada Mortgage and Housing Corporation 데이터에 따르면 계절적으로 조정된 캐나다의 신축은 2사분기에 1사분기와 비교하여 1.5% 하락하였습니다. 미국에서의 신축은 2사분기에 전분기대비 4.8% 하락하여 2020년 2사분기이후 가장 낮았습니다.
침엽수 제재목 가격이 전년대비 11.2% 하락하였음에도 불구하고, 7월 IPPI는 전년대비 2.9% 상승하였습니다. 그러는 동안 원자재 가격 지수(Raw Materials Price Index : RMPI)는 7월에 전월대비 0.7% 상승하였고, 상승 요인은 2.2% 상승한 원유 에너지 생산물 가격 때문 입니다. 원유 에너지 생산물을 제외하면 7월 RMPI는 4.1% 상승하여 5번 연속으로 전년대비 상승하였습니다.
22 Thursday Aug 2024
Posted in Uncategorized
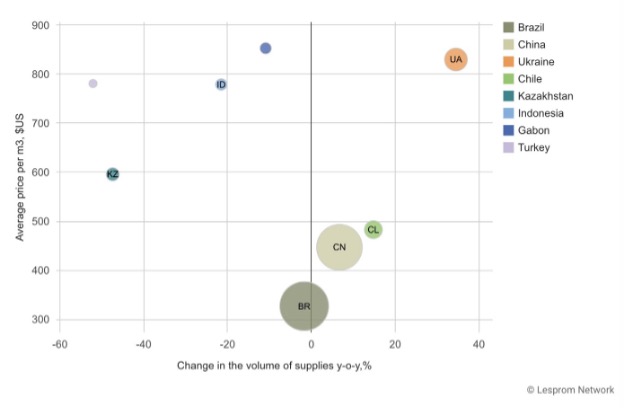
2024년 상반기에 EU의 합판 수입량은 지나해와 비교하여 변화없이 유지되어 1.33 million m3이었지만, 수입액은 7.9% 감소하여 $660 million이었고, 합판 수입 평균 가격은 8.3% 하락하여 $496/m3이었습니다. 2024년 상반기동안 가격 변동적이었는데, 1월에는 $451/m3이었고, 6월에는 $508/m3으로 마감하여 올해 초에 비하여 부분적인 회복이 되었다는 것을 암시합니다.
the EU의 합판 수입에서 브라질과 중국 합판이 계속적으로 지배적이었습니다. 브라질 합판은 전체의 37%, 중국 합판의 33%를 차지하였습니다. 브라질 합판 수입량은 1.7% 감소하여 492 thousand m3이었지만, 중국 합판 수입량은 6.7% 증가하여 436 thousand m3이었습니다. 수출량의 현저한 변화량으로 보여주는 다른 주요 공급 국가는 전년대비 35% 상승한 우크라이나 합판으로 110 thousand m3이었고, 칠레 합판 수입량도 15% 증가하여 76 thousand m3이었습니다. 하지만 카자흐스탄 합판 수입량은 47% 감소하여 38 thousand m3으로 시장의 광범위한 변동성을 반영하고 있습니다.
Trends in European Union plywood imports by country, January – June 2024
2024년 5월에 European Commission는 터키와 카자흐스탄을 포함한 birch 합판에 반덤핑 관세를 확대하였습니다. 처음에는 러시아 합판에만 집중하였지만 강력한 조사이후에 European Commission은 터키와 카자흐스탄에서 수입되는 birch 합판에도 반덤핑 관세 정책을 단호히 확대하였습니다. 2024년 5월 13일에 공표된 위원회의 규정 이행 (Commission Implementing Regulation) (EU) 2024/1287의 세부 사항에 따르면 이런 확대는 2021년 11월의 Implementing Regulation (EU) 2021/1930에서 정한 지난 관세에 대한 전략적인 우회를 처리하는 것 입니다. 불공정한 가격 수입 유입에 대응하기 위하여 원래 러시아 birch 합판에 대한 관세는 14.4%-15.8% 범위 이었습니다.
과학자들은 제재 받고 있는 러시아 목재의 유럽 유입을 방지할 목적으로 나무의 화학적 지문의 지도화를 이용하고 있습니다. 이런 방법은 IKEA와 같은 회사들이 불법 목재 사용 방지에 도움을 줄 수 있습니다. 워싱턴 기반의 비영리 World Forest ID는 불법 목재의 목재 공급망 유입을 방지하는 선두 주자 입니다. 이런 계획은 러시아와 벨라루스 목재에 대한 EU 제재를 목표로 하고 있습니다. World Forest ID는 수천개의 목재 나무 샘플을 분석하여 통계적 방법과 AI를 사용하여 데이터베이스를 만들고 있고, 이를 통하여 세관원과 감사가 간단한 테스트로 목재 원산지를 확인할 수 있게 합니다.
22 Thursday Aug 2024
Posted in Uncategorized
2024년 1월에서 6월까지 영국의 wood pellets 수입량은 54%로 급격하게 증가하여 4.7 million tons이었고, 총 수입액은 $1,084 million이었습니다. 영국의 wood pellets 수입 평균 가격은 7.6% 하락하여 $229/ton이었습니다. 이런 영국의 수입량 증가는 주요 에너지원으로 wood pellets의 수요가 상승한다는 것을 강조하고 있습니다.
미국은 여전히 지배적인 공급 국가로서 영국의 wood pellet 총 수입량에서 74%를 차지하여 3.5 million tons이었는데, 전년대비 53%로 급증하였습니다. 미국 wood pellets 수입 평균 가격은 1.8% 하락하여 $231/ton이었습니다. 그 다음은 라트비아로 전체의 10.9%를 차지하여 영국의 수입량은 518 thousand tons으로 전년대비 96% 증가하였습니다. 라트비아 wood pellet의 영국 수입 평균 가격은 34% 하락하여 $205/ton이었지만 수입액은 29% 상승하여 $106 million이었습니다. 캐나다는 3위로 전체의 6.0%이었고, 수입량은 전년대비 14% 증가하여 285 thousand tons이었지만, 수입액은 전년대비 5.0% 하락하여 $58 million이었습니다. 캐나다 wood pellets 수입 평균 가격은 전년대비 17% 하락하여 $204/ton이었습니다.
UK wood pellet imports by supplying countries in January – June 2024
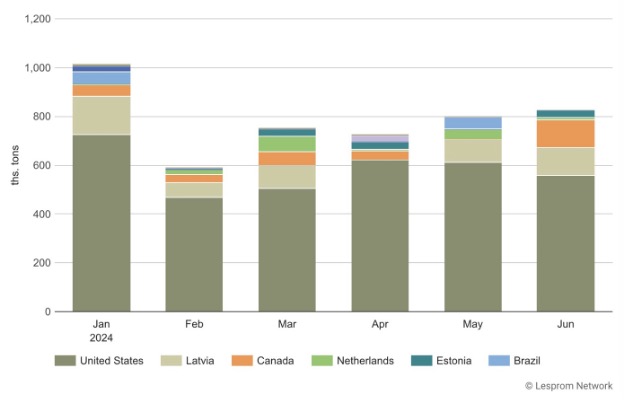
수입량이 적은 국가중에 하나인 네덜란드에서 수입량은 140 thousand tons이었지만 전년대비 162% 증가하였고, 영국 전체 수입량에서 2.9%를 차지하였습니다, 그리고 수입액은 $32 million이었지만, 수입 평균 가격은 36%로 급격하게 하락하여 $230/ton 이었습니다. 에스토니아 wood pellets의 영국 수입량은 전년대비 614% 증가하여 101 thousand tons이었고, 수입액도 647% 상승하여 $32 million이었고, 평균 가격은 $318/ton으로 모든 공급 국가중에서 가장 높았습니다.
다른 공급국가들로는 브라질, 독일, 벨기에, 포르투칼, 덴마크인데 점유율은 각각 3.0% 이하를 유지하고 있습니다. 브라질 wood pellets 수입은 0.6%로 약간 하락하였고, 독일 wood pellets 수입량은 40% 증가하였고, 벨기에와 포르투칼 wood pellets 수입량은 각각 7.9%, 55% 하락하였습니다.
22 Thursday Aug 2024
Posted in Uncategorized
산림 원자재의 강한 수요에 대응하고 산림 이익을 지원하기 위하여 Södra는 목재 가격을 8월 21일부터 상승시킨다고 발표하였습니다. 산림 경기 부흥을 목적으로 목재, pulpwood, 연료 목재의 가격을 상승시켰습니다. 전세계 목재 시장의 불확실성이 계속되지만 Södra는 장기적으로 산림 원자재 수요가 강하게 유지될 것이라고 예상하였습니다.
Södra Skog의 비지니스 영역의 매니저인 Peter Karlsson는 산림 원자재에 대한 시장 수요가 높게 유지되는 것을 강조하였습니다. 그에 따르면 더 많은 사람들이 산림 원자재 사용을 원하면서 수요가 증가하였고, 그 결과로 목재 시장은 원자재 부족에 직면하였습니다.
8월 21일 기준으로 목재 가격은 아래와 같습니다.
Spruce timber : SEK 100/m3fub
Pine timber : SEK 70/m3fub
Rough timber & blocks : SEK 50/m3fub
Beech pulpwood : SEK 50/m3fub
Hardwood pulpwood : SEK 30/m3fub
Fuelwood : SEK 30/m3fub
Branches & tops : SEK 20/m3
21 Wednesday Aug 2024
Posted in Uncategorized
2024년 7월 미국의 주택 가격은 0.2%로 조금 상승하면서 2개월 연속으로 상승하였다고 Redfin이 발표하였습니다. 이는 2023년 1월 이후 가장 작은 전월대비 상승과 같았습니다. 년간 기준으로 7월 주택 가격은 6.8% 상승하였지만 6월 상승률인 7.3%보다는 낮았고 1월 이후 가장 작은 연간 상승을 기록하였습니다.
Redfin Home Price Index (RHPI)는 단독 주택 가격을 계절적으로 조정한 변화 가격으로 계산하는 반복 매매 가격 방법을 사용합니다. RHPI는 주어진 기간동안 판매된 주택 판매 가격과 동일 주택 판매의 마지막 시기이래 가격이 어떻게 변화하였는지를 측정합니다. 이는 S&P CoreLogic Case-Shiller Home Price Indices와 유사하지만 1달 이상 빨리 발표됩니다. 7월 데이터는 2024년 7월 31일 마감으로 3개월을 포함합니다.
주택 가격은 조금씩 계속 상승하여 역대 최고 수준을 기록하였지만 전월에 비하여 상승 속도가 좀 더 느려지고 있는데, 이유는 구매자 수요에 비하여 시장의 주택 수요가 여전하기 때문 입니다. 주택 융자 이자율은 최근 몇 주 들어 상당히 하락하였지만, 구매자의 의미 심장한 상승을 아직은 의미하지 못하고 있지만 결과적으로 좀 더 빠르게 가격이 상승하는 것을 방지하고 있습니다.
가격을 하락 시킬 수 있을 만큼 판매 주택 목록이 충분하지 않고, 가격 상승을 의미 있게 상승시킬 만큼의 경쟁을 만드는 구매자도 충분하지 않다고 Redfin의 선임 연구원인 Sheharyar Bokhari는 주장하였습니다. 두가지 경우 중에 하나가 변화하기전까지 상대적으로 낮은 판매와 점진적인 가격 상승으로 다달이 현상을 유지할 것이라고 Sheharyar Bokhari는 언급하였습니다.
2024년 7월 Redfin Home Price Index에 따르면, 미국의 50대 인구가 많은 대도시권에서 계절적 조정되어 전월대비 주택 가격이 하락한 지역은 20곳(40%) 이었고, 4곳이 상승하였습니다. 7월에 가장 큰 하락은 텍사스의 Austin(-1.6%)이었고, 그 다음은 San Francisco (-1.1%), 뉴욕주의 Nassau County(-0.7%)이었습니다. 전월대비 가장 큰 상승은 Indianapolis (1.2%), Miami (1.2%), 텍사스의 San Antonio(1.1%)이었습니다.
21 Wednesday Aug 2024
Posted in Uncategorized
핀란드의 입목 판매가 가격 성장을 멈추었지만 인도 판매 가격은 계속적으로 상승하면서 7월 핀란드 목재 교역은 높은 가격을 유지하고 있습니다. Natural Resources Institute Finland (Luke)에 따르면 목재 교역량은 급격하게 증가하여 5년 평균보다 50% 높았습니다. 2024년 1월에서 7월까지 목재 교역량 총합은 전년대비 6%, 5년 평균보다 19% 증가하였습니다.
입목 판매의 경우 spruce 원목 가격 평균은 단지 Euro 83/M3이하이었고, pine 원목 평균 가격은 Euro 80/M3 부근을 유지하였습니다. 이들 가격은 실재 가격 기준으로 지난해 평균보다 10% 이상 상승하였습니다. Birch 원목 가격은 꾸준하게 Euro 67/M3을 유지하였습니다. 입목 판매 Pulpwood 가격도 정체 상태를 유지하였는데, spruce 평균 가격은 Euro 34/M3이었고, birch와 pine 평균 가격은 대략 Euro 33/M3으로 2023년보다 24*28% 상승하였습니다.
인도 판매 pulpwood 평균 가격은 계속 상승하였는데, spruce는 거의 Euro 53/M3 이었습니다. 그리고 birch와 pine는 Euro 52/M3이하 이었습니다. 가격은 6월보다 2-3% 상승하였고, 지난해보다는 10-14% 상승하였습니다.
전형적으로 7월은 목재 교역에서 부진한 시기이지만, 교역량은 여전히 평상시의 수준을 훨씬 넘어섰습니다. 7월의 핀란드 교역량은 작년 7월보다 2배 이상이었고, 5년 평균의 50% 이상을 증가하였습니다. 2024년 1월에서 7월까지 원목 교역량은 5년 평균보다 22% 증가하였고, pulpwood 교역량은 11% 상승하였습니다.
6월에 핀란드의 원목 벌목은 4% 증가하였지만 5년 평균에 뒤쳐지고 있습니다. 핀란드의 pulpwood 수입량은 2024년 상반기에 극심하게 38% 감소하였지만, wood chips 수입량은 4%로 완만하게 증가하였습니다.
21 Wednesday Aug 2024
Posted in Uncategorized
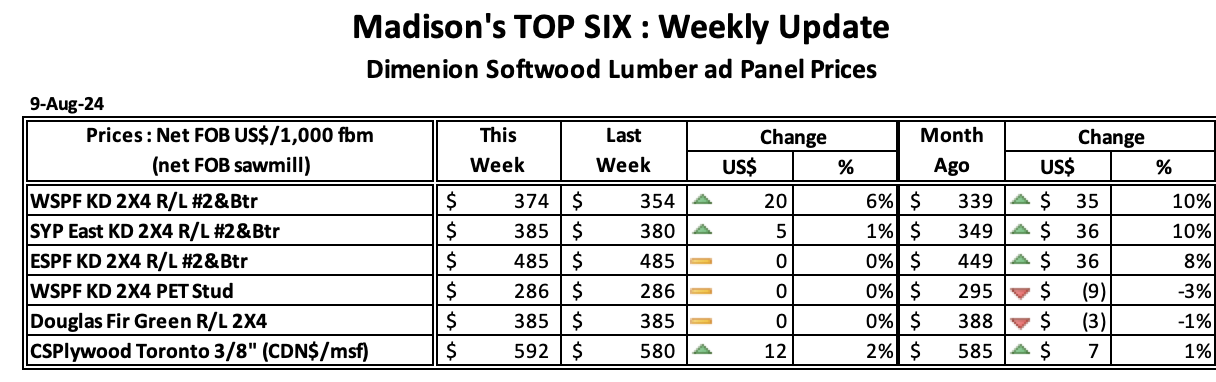
2024년 8월 9일로 마감한 주의 침엽수 제재목 기준 가격인 Western S-P-F 2×4 #2&Btr KD (RL)의 가격은 US$374 mfbm으로 전주 가격인 $354에 비하여 $20, 6% 상승하였고, 전월 가격인 US$339 mfbm와 비교하여 $35, 10% 상승하였습니다. 1년전 같은 시기의 가격인 $410와 비교하여 $36, 9% 하락하였고, 2년전 같은 시기의 가격인 $610에 비하여 $236, 39% 낮았습니다.
2024년 8월 9일로 마감한 주의 Southern Yellow Pine East Side 2×4 #2&Btr KD (RL)의 가격은 US$385 mfbm으로 전주 가격인 US$380 mfbm에 비하여 $5, 1% 상승하였고, 전월 가격인 US$349 mfbm와 비교하여 $36, 10% 상승하였습니다. 1년전 같은 시기의 가격인 $415와 비교하여 $30, 7% 하락하였고, 2년전 같은 시기의 가격인 $805에 비하여 $420, 52% 낮았습니다.
20 Tuesday Aug 2024
Posted in Uncategorized
2024년 2사분기에 투자자들이 미국 주택 구매가 전년대비 3.4$ 상승하여 2022년 2사분기이후 가장 큰 상승이었다고 강한 기술력을 기반으로 하는 부동산 중개업체인 Redfin이 발표하였습니다. 투자자들이 구매한 주택 가격은 2사분기에 $43 billion으로 전년대비 13.7% 상승하여 지난 2년동안 가장 큰 상승이었습니다. 주택 시장에서 투자자 경기는 몇 년 동안의 극적인 성쇠이후에 안정되고 있습니다. 2021년에 팬더믹 주택 구매 호황동안 투자자들의 주택 구매는 2배 이상이었습니다. 그러나 지난해에 투자자 경기가 거의 50% 하락하였고, 하락하는 임대와 주택 가치는 잠재적인 이익을 얻고 있습니다.
부동산 투자자들이 동면에서 나오는 하나의 이유는 세입자의 강력한 수요의 이점을 얻기 위한 것이라고 Redfin 선임 경제학자인 Sheharyar Bokhari는 주장하였습니다. 상승한 주택 가격과 주택 융자 이자율때문에 다수의 미국인들은 자택 소유에서 멀어지고 있고, 이로 인하여 임대 수요를 부채질 하였습니다. 높은 주택 융자 이자율 피하여 현찰로 지불할 여력이 되는 투자자들은 수요에 편승하고 있다고 Sheharyar Bokhari는 언급하였습니다.
예상보다 약한 고용 보고서가 불황의 공포를 부추긴 이후에 지난 주 1년여만에 주택 융자 이자율이 가장 낮은 수준으로 하락하여 주택 구매자들은 수만 달러의 구매력을 얻는데 도움이 되었습니다. 하지만 여전히 다수의 미국인들은 자택 소유에서 벗어나 있습니다.
세입자 수요는 강하지만, 팬더믹동안 건설 호황 이후에 다수의 새로운 아파트가 시장에 타격을 가하면서 임대는 부진하였습니다. 부동산 소유주들은 세입자들과 경쟁하였고, 시세를 올릴 여유가 적었다는 것을 의미 합니다. 하지만 아파트 건설이 부진하기 시작하면서 내년에는 임대가 반등을 초래할 수 있고, 또 다른 요인은 다수의 투자자들이 사이드 라인에서 벗어나 본격적으로 시장에 참여할 것 입니다. 2023년 2사분기에 투자자 구매는 거의 저점이어서 전년대비 상승할 또 다른 이유 입니다. 그들은 팬더믹 이전으로 회복하는 것으로 보입니다.
투자자들은 2사분기에 판매된 미국 주택의 16.8%를 구매했는데, 이는 2022년을 제외하고 사상 최고의 2사분기 점유율입니다. 이는 팬데믹 기간 동안 기록한 역대 최고치인 20.8%보다는 감소했지만, 전년 동기의 16%보다는 증가한 수치입니다. 투자자들은 개인 구매자들보다 더 빨리 사이드 라인에서 벗어났기 때문에 시장 점유율이 조금 더 상승했습니다. 2사분기에 투자자 주택 구매가 3.4% 증가한 반면, 상승한 주택 융자 이자율과 가격이 구매자들을 억제하면서 미국 전체 주택 구매는 1.9% 감소했습니다. 투자자들은 대부분(69%)이 현금으로 지불하기 때문에 일반 구매자들보다 주택 융자 이자율 변동에 덜 민감하지만, 주택 개량 및 다른 비용을 충당하기 위해 종종 다른 대출을 받기 때문에 여전히 다소 민감합니다.
투자자들의 단독 주택 구매는 2사분기에 전년대비 6.7% 증가하여 지난 2년동안 가장 큰 상승이었습니다. 그러는 동안 투자자들의 다세대 주택(2-4 units), 콘도/협동 조합, 타운 하우스의 구매는 각각 5%, 3.3%, 1.9% 하락하였습니다. 2사분기에 투자자들이 구매한 전체 주택에서 단독 주택 비율은 69.4%로 2022년 중반이후 가장 높은 비율이었습니다. 그러는 동안 콘도/협동 조합은 19.4%, 타운 하우스는 6.5%, 다세대 주택은 4.7%로 올해 초반보다 모두 하락하였습니다. 투자자들은 단독 주택 분야에서 시장 점유율을 얻었는데 1사분기 투자자들이 구매한 전체 주택에서 단독 주택의 비율은 16.4%로 전년대비 15.2% 상승하였습니다. 콘도/협동 조합 시장 점유율도 약간 상승하여 17.2%이었지만, 다세대 부동산 비율은 약간 하락하여 30.7%이었고, 타운 하우스 시장 점유율은 15.1%로 변화가 없었습니다. 다세대 유형의 건물은 전형적으로 너무 비싸고 정기 주택 구매자들에게 실현 가능성이 없고, 아파트는 임대 소득으로 커다란 이익의 잠재력을 제공하기 때문에 투자자들은 다세대 분야에서 비교적 커다란 시장 점유율은 가졌습니다.
2024년 2사분기에 판매된 저가 주택의 24.1%는 투자자들이 구매하여 작년 같은 시기의 22.7%에서 상승하였습니다. 그러는 동안 판매된 고가 주택의 14.7%, 중간 가격 주택의 12.1%는 투자자들이 구매하였습니다. 저가 주택은 투자자들의 전체 구매에서 45.2%를 차지하였고, 고가 주택은 30.9%, 중간 가격 주택 구매는 23.9% 이었습니다.
20 Tuesday Aug 2024
Posted in Uncategorized
스웨덴 건축 자재 상인 연합(Association of Swedish Building Materials Merchants)의 건축 자재 지수(Building Materials Index)에 따르면 2024년 2사분기 스웨덴의 건축 자재 매출은 2023년 같은 시기와 비교하여 6.1% 하락하였습니다. 인플레이션을 고려하면 실재로는 9.8% 하락이었습니다. 이런 하락에도 불구하고 하락 속도는 늦어지고 있지만 긍정적인 성장은 아직 관찰되지 않고 있습니다.
2024년 상반기동안 현재 가격으로 매출은 9.9% 감소하였고, 고정 가격으로는 12.9% 하락하였습니다. 건축 자재 가격 지수(Building Materials Price Index)는 2사분기에 전년대비 4.1% 상승하였습니다.
올해 초반의 하락 경향은 2사분기에도 지속되었지만 느려지는 속도가 현저합니다. 거래는 새로운 건축 하락과 이자율 하락과 ROT 세금 감면 상승을 기대하고 있는 소비자들의 신중한 행보에 영향을 받았습니다. 기존 주택 매출량은 낮게 유지되었고, 주택 개조와 보수 경기에도 영향을 주었습니다. 하지만 이번 봄에 주택 가격 상승 예상으로 주택 개조와 보수 경기가 이번 가을에 증가할 수 있다고 Association of Swedish Building Materials Merchants의 CEO인 Monica Björk이 주장하였습니다.
2사분기에 지수의 대부분의 하부 범주는 하락을 계속하였습니다. 가장 최대의 하위 범주에서 시트 자재, 단열, 부엌 가구는 심각한 하락을 보여 주었습니다. 반대로 창문과 유리 생산물은 약간 향상되었습니다. 정원 생산품, 정원과 산림 기계류와 장비와 같은 계절적 하위 범주는 상승 성장 하였습니다. 압력 처리 목재는 2024년 1사분기와 2사분기에 전년대비 계속 하락하였습니다. 하지만 이런 하락은 팬더믹 동안의 높은 수준의 매출량 이후에 좀 더 정상적 수준으로 복귀하고 있습니다.

